Passer du cahier de trésorerie à la comptabilité d’engagement
Association cultuelle : pourquoi le cahier de recettes ne suffit plus, les écritures de clôture, le bilan d’ouverture et le rôle du trésorier.

En bref : depuis la loi du 10 août 2018 dite « ESSOC », toute association cultuelle, quelle que soit sa taille, doit établir chaque année des comptes annuels ; la loi du 24 août 2021 a précisé qu’ils comprennent un bilan, un compte de résultat et une annexe, conformes au règlement de l’Autorité des normes comptables n° 2018-06. Ces comptes supposent une comptabilité d’engagement : l’association rattache chaque charge et chaque produit à l’année qu’ils concernent, et non à la date du paiement. Un simple cahier des recettes et des dépenses ne suffit donc plus. En pratique, une petite association peut continuer à saisir ses opérations au fil des mouvements bancaires, à condition de passer, à la clôture, les écritures d’inventaire : charges à payer, produits à recevoir, charges et produits constatés d’avance, amortissements et fonds dédiés.
Longtemps, le trésorier de beaucoup d’églises a tenu un cahier : offrandes et dons d’un côté, factures payées de l’autre, et le solde bancaire pour vérifier. Ce document rend compte des flux financiers de l’année, mais ne dit rien de ce que l’association doit encore, de ce qu’on lui doit, ni de la valeur de ses biens.
L’obligation n’est pourtant pas nouvelle : depuis 2018, l’article 21 de la loi de 1905 impose des comptes annuels, et la loi du 24 août 2021 l’a rendue impossible à ignorer. Voici, sans jargon, ce qui distingue la trésorerie de l’engagement, les écritures de clôture, le premier bilan et le plan de comptes.
💡 L’essentiel à retenir
- L’article 21 de la loi de 1905 impose à toute association cultuelle un bilan, un compte de résultat et une annexe, établis selon le règlement ANC n° 2018-06.
- La comptabilité de trésorerie enregistre ce qui entre et sort de la banque ; la comptabilité d’engagement rattache chaque opération à l’exercice qu’elle concerne.
- Les textes ne prévoient aucune dispense : l’engagement s’impose au plus tard à la clôture.
- Les écritures d’inventaire font le pont : charges à payer, produits à recevoir, charges et produits constatés d’avance, amortissements, fonds dédiés.
- La première année, un bilan d’ouverture recense les biens, les dettes et les créances ; sa contrepartie figure en fonds propres (compte 1021 « Première situation nette établie », règlement ANC n° 2018-06, art. 331-2).
- Le vrai changement est la partie double (débit = crédit), à tenir dans un logiciel de comptabilité qui fige les écritures validées.
1. Ce que la loi exige de l’association cultuelle
L’obligation date de la loi n° 2018-727 du 10 août 2018 pour un État au service d’une société de confiance (dite « ESSOC »). Son article 47 a inséré dans le premier alinéa de l’article 21 de la loi de 1905 les mots : les associations cultuelles « établissent des comptes annuels ». Or des comptes annuels, au sens des normes comptables, ce sont un bilan, un compte de résultat et une annexe établis selon les règlements de l’Autorité des normes comptables (ANC n° 2014-03 pour le plan comptable général, ANC n° 2018-06 pour les associations). Depuis 2018, toutes les associations cultuelles doivent donc tenir une comptabilité en partie double, y compris celles qui restent sous le seuil de certification des comptes. Cette obligation est pourtant passée largement inaperçue dans le secteur cultuel.
Depuis 2021 : une obligation précisée et étendue
La loi n° 2021-1109 du 24 août 2021 confortant le respect des principes de la République l’a mise en lumière et renforcée. L’article 21 de la loi de 1905 précise désormais que les associations cultuelles « établissent des comptes annuels comprenant un bilan, un compte de résultat et une annexe », conformément à un règlement de l’ANC. Il s’agit du règlement ANC n° 2018-06, qui renvoie au plan de comptes du plan comptable général (art. 320-1) ; le règlement ANC n° 2023-03 a modifié ses modèles de bilan et de compte de résultat pour les exercices ouverts depuis le 1er janvier 2025.
La loi de 2021 a aussi étendu l’obligation à toutes les associations qui exercent un culte, quelle que soit leur forme : associations loi 1901 ayant des activités en relation avec l’exercice public d’un culte (régime de la loi de 1907, art. 4-1 de la loi du 2 janvier 1907) et associations inscrites à objet cultuel d’Alsace-Moselle (art. 79-X du code civil local).
Aucun seuil : le détail des obligations
Contrairement aux associations loi 1901, aucun seuil ne s’applique : l’obligation vaut pour une association de quinze membres comme pour une grande communauté.
| Obligation | Texte | En pratique |
|---|---|---|
| Bilan, compte de résultat, annexe | Loi 1905, art. 21, al. 1 | Chaque année, selon le règlement ANC 2018-06 |
| État séparé des avantages et ressources provenant de l’étranger | Loi 1905, art. 21, al. 1 ; règlement ANC 2018-06, art. 434-1 à 434-3 | Intégré à l’annexe, sans seuil |
| État inventorié des biens meubles et immeubles | Loi 1905, art. 21, al. 1 ; décret du 16 mars 1906, art. 43 et 44 | Biens estimés article par article ; dressé au plus tard avant la fin du premier semestre de l’année suivante |
| Liste des lieux de culte | Loi 1905, art. 21, al. 2 | Lieux où le culte est habituellement célébré |
| Présentation au préfet | Loi 1905, art. 21, al. 3 | Comptes, état inventorié, liste des lieux et budget prévisionnel, sur demande |
| Certification par un commissaire aux comptes | Loi 1905, art. 21, al. 4 ; décret du 16 mars 1906, art. 38 | Si les avantages et ressources provenant de l’étranger dépassent 50 000 € sur l’exercice |
| Conservation | Décret du 16 mars 1906, art. 44 et 45 | Comptes et états inventoriés des cinq dernières années, avec pièces justificatives, registres et documents de comptabilité |
| Conservation pour le contrôle des reçus fiscaux | Livre des procédures fiscales, art. L. 102 E et L. 14 A | Pièces permettant de contrôler les dons : six ans à compter de leur établissement. En pratique, conservez la comptabilité des six derniers exercices en plus de l’exercice en cours |
Les comptes des trois derniers exercices clos accompagnent aussi la déclaration de qualité cultuelle (décret du 16 mars 1906, art. 32-1, 4°), et ils fondent l’approbation annuelle de la gestion par l’assemblée générale (loi de 1905, art. 19, al. 3).
2. Trésorerie ou engagement : la différence en un exemple
La comptabilité de trésorerie enregistre une opération quand les fonds bougent : une facture compte l’année de son paiement. C’est la logique du cahier et du relevé bancaire.
La comptabilité d’engagement rattache chaque opération à l’exercice qu’elle concerne, quelle que soit la date du paiement : le compte de résultat mesure les charges et les produits de l’année, le bilan recense ce que l’association possède et doit au dernier jour de l’exercice.
| Opération | Comptabilité de trésorerie | Comptabilité d’engagement |
|---|---|---|
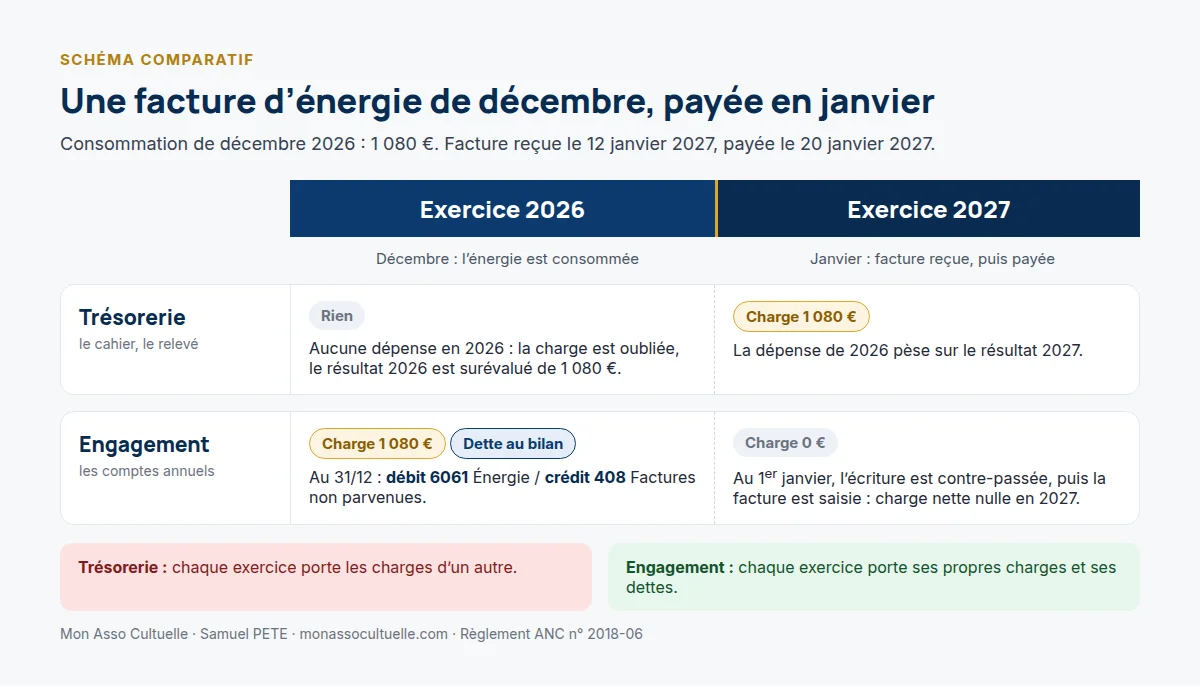
| Facture d’énergie de décembre 2026, reçue et payée en janvier 2027 | Charge de 2027 | Charge de 2026 ; dette au bilan du 31/12/2026 |
| Achat d’une installation de chauffage de 18 000 € | Dépense de 18 000 € l’année du paiement | Immobilisation au bilan, amortie sur sa durée d’utilisation |
| Participations au séminaire de janvier 2027 encaissées en décembre 2026 | Recette de 2026 | Produit de 2027 |
| Offrandes de la collecte du 31 décembre, déposées en banque le 3 janvier | Recette de 2027 si l’on suit le relevé | Produit de 2026 (fonds en caisse au 31/12) |
Et les dons ?
Offrandes, quêtes et dons manuels sont des produits de l’exercice, enregistrés au fur et à mesure de leur collecte au compte 75411 « Dons manuels ». Le règlement ANC 2018-06 ne fixant pas le fait générateur, on retient l’encaissement, c’est-à-dire la remise effective des fonds (ouvrage CNOEC-CNCC 2024, fiche 3-4 ; guide CNOEC Les associations, fiche 33) : les offrandes en caisse au 31 décembre appartiennent à l’exercice, et l’association peut constater en produit à recevoir un chèque reçu avant la clôture mais remis en banque après. Une promesse de don n’est pas un produit. Les dons affectés à un projet non encore réalisé vont en fonds dédiés (section 3).
Les casuels, offrandes conseillées à l’occasion d’un mariage ou d’obsèques, ne sont ni des ventes ni des dons : la Compagnie nationale des commissaires aux comptes (CNCC) les classe en « Autres produits », dans un sous-compte du compte 758 (avis EC 2021-38).
Peut-on garder une comptabilité de trésorerie en cours d’année ?
Ni la loi ni le règlement ANC 2018-06 ne prévoient de tolérance comparable à l’article L. 123-25 du code de commerce, mais ils exigent un résultat : des comptes annuels en engagement. Beaucoup de petites associations saisissent donc leurs opérations au fil des mouvements bancaires, puis ajoutent à la clôture les créances et les dettes de l’exercice, qu’il faut retraiter l’année suivante (guide CNOEC Les associations, fiche 28). Cette organisation est susceptible de convenir si l’inventaire de fin d’année est complet ; avec du personnel ou des projets importants, un suivi des factures au fil de l’eau devient préférable. Un expert-comptable spécialisé peut vous aider à choisir.
3. Exemples d’écritures de fin d’année
Passées à la date de clôture (souvent le 31 décembre), les écritures de fin d’année transforment une comptabilité tenue au rythme de la banque en comptes annuels. Voici les plus courantes ; la liste n’est pas exhaustive et dépend des opérations de chaque association. On extourne la plupart d’entre elles, c’est-à-dire qu’on les comptabilise en sens inverse, au début de l’exercice suivant.
| Écriture | Situation type | Comptes (plan ANC) | Effet sur le résultat |
|---|---|---|---|
| Charge à payer | Facture d’énergie de décembre reçue en janvier | Débit 6061 / Crédit 408 | Diminue le résultat |
| Charge constatée d’avance | Assurance payée d’avance pour l’année suivante | Débit 486 / Crédit 616 | Augmente le résultat |
| Produit constaté d’avance | Participations à un séminaire de l’année suivante, encaissées d’avance | Débit 708 / Crédit 487 | Diminue le résultat |
| Produit à recevoir | Participation aux frais de décembre due par une association utilisatrice d’une salle, non encore versée | Débit 467 / Crédit 708 | Augmente le résultat |
| Dotation aux amortissements | Installation de chauffage mise en service en juillet | Débit 6811 / Crédit 28… | Diminue le résultat |
| Report en fonds dédiés | Don affecté à la toiture, non encore utilisé | Débit 6896 / Crédit 196 | Diminue le résultat |
Décalages de fin d’année
Les charges à payer et produits à recevoir concernent l’année écoulée mais restent à payer ou à encaisser : factures de décembre reçues en janvier, honoraires de clôture, cotisations Cavimac du dernier trimestre. Examinez pour les repérer les pièces des premières semaines de l’année suivante. À l’inverse, l’association a déjà payé ou encaissé les charges et produits constatés d’avance, mais ils concernent l’année suivante (assurance, loyer de janvier payé en décembre), au prorata du temps.
Amortissements
L’association inscrit un bien durable (bâtiment, chauffage, sonorisation) en immobilisation, puis l’amortit sur sa durée d’utilisation. La question de l’amortissement du lieu de culte lui-même est délicate : mieux vaut la trancher avec un professionnel spécialisé.
Fonds dédiés
L’association inscrit au passif, en « Fonds dédiés », la partie non utilisée des dons affectés par les donateurs à un projet défini (compte 196, par le débit du compte 6896 ; règlement ANC 2018-06, art. 132-1 et 132-2), puis la reprend en produit au compte 7896 au fur et à mesure de la réalisation du projet (art. 132-3). L’association doit annoncer le projet avant le don, et ce projet doit être clairement identifiable : une collecte dont l’objectif se confond avec l’objet de l’association ne peut pas aller en fonds dédiés. Sans cette écriture, le résultat de l’année de la collecte apparaîtrait gonflé. Les donateurs ayant confié ces montants pour un projet, la trésorerie disponible devrait en principe couvrir les fonds dédiés. Pour aller plus loin, voir notre article Fonds dédiés : le piège comptable des dons affectés à un projet.
💼 Exemple pratique
Une association cultuelle a tenu son cahier en 2026 : 96 000 € de recettes, 101 400 € de dépenses, soit un déficit apparent de 5 400 €. À la clôture, le trésorier recense les opérations à rattacher :
| Opération | Écriture | Effet |
|---|---|---|
| Installation de chauffage payée 18 000 € en juillet, comptée en dépense | Reclassement en immobilisation | + 18 000 € |
| Amortissement sur 10 ans, 6 mois en 2026 | Dotation aux amortissements | − 900 € |
| Facture d’énergie de décembre (1 080 €) reçue le 12 janvier | Charge à payer | − 1 080 € |
| Assurance de 2 400 € payée le 1er octobre pour douze mois : 9 mois concernent 2027 | Charge constatée d’avance | + 1 800 € |
| Participations au séminaire de janvier 2027 encaissées en décembre | Produit constaté d’avance | − 2 500 € |
| Participation aux frais de salle de décembre due par une autre association | Produit à recevoir | + 150 € |
| Dons affectés à la toiture : 10 000 € reçus, 4 000 € utilisés | Report en fonds dédiés | − 6 000 € |
Résultat en comptabilité d’engagement : − 5 400 + 18 000 − 900 − 1 080 + 1 800 − 2 500 + 150 − 6 000 = excédent de 4 070 €. Le cahier montrait un déficit ; les comptes annuels montrent un excédent, 17 100 € d’installations, une dette de 1 080 € et 6 000 € de fonds dédiés à la toiture.
4. La première année : établir le bilan d’ouverture
Le passage à l’engagement commence par une photographie du patrimoine au premier jour de l’exercice : c’est le bilan d’ouverture. Il recense :
- les disponibilités : comptes bancaires, livrets, caisse (avec procès-verbal de comptage) ;
- les immobilisations : bâtiments, aménagements, sonorisation, véhicule, mobilier ;
- les créances et les dettes : factures non payées, emprunts, dépôts de garantie ;
- les dons affectés reçus mais non encore utilisés.
Le règlement ANC 2018-06 prévoit un compte dédié : l’association enregistre les actifs et passifs d’ouverture en contrepartie du compte 1021 « Première situation nette établie » (art. 331-2), directement en fonds propres, sans passer par le compte de résultat. Ce compte ne sert qu’une fois : les années suivantes, l’association reprend les soldes en « à-nouveaux » et l’assemblée générale affecte le résultat. La commission des études comptables de la CNCC (chronique EC 2025-31, janvier 2026) admet deux évaluations des immobilisations : une valeur nette comptable reconstituée (valeur brute diminuée des amortissements cumulés, plan comptable général, art. 214-6) ou leur « valeur en l’état » (art. 832-21). Sauf disposition statutaire particulière, les comptes ne présentent aucun comparatif la première année, et l’annexe décrit les modalités d’établissement de ces premiers comptes.
Un compte utilisable une seule fois
Attention : ce compte n’est utilisable qu’une seule fois, lors du passage d’une comptabilité en partie simple à une comptabilité en partie double. Il a donc pu servir aux associations qui, à la parution de la loi ESSOC en 2018, voire de la loi du 24 août 2021, ne tenaient pas encore de comptabilité en partie double. Celles qui en sont encore à la partie simple doivent passer d’urgence en partie double : à défaut, la préfecture risque de rejeter leurs comptes lors de la déclaration de qualité cultuelle, avec à la clé un refus de l’attestation et des avantages fiscaux qui en découlent. Une association cultuelle créée après 2018 n’a pas vocation à utiliser le compte 1021 : elle doit tenir une comptabilité en partie double dès sa création.
L’état inventorié des biens, où l’association estime chaque bien « article par article » (décret du 16 mars 1906, art. 43), est un bon point de départ. Le choix de la méthode d’évaluation, surtout pour un lieu de culte acquis il y a longtemps, a des effets durables : faites-le valider par un expert-comptable spécialisé.
⚠️ Point de vigilance
L’erreur : passer à la comptabilité d’engagement « en cours de route », sans bilan d’ouverture, en reprenant seulement le solde bancaire.
Ce qui se passe : les biens n’apparaissent nulle part, les factures de l’année précédente pèsent sur le mauvais exercice et un contrôle peut conclure que les comptes ne sont pas probants.
Nous l’avons constaté à plusieurs reprises : des associations n’avaient repris que le solde du compte courant au 1er janvier, en oubliant les montants placés sur des livrets, les espèces en caisse, le patrimoine immobilier (parfois plusieurs centaines de milliers d’euros), le capital restant dû de l’emprunt bancaire, ou encore les dettes et créances diverses.
Comment l’éviter : faites un recensement exhaustif du patrimoine de l’association au 1er janvier, de tout ce qu’elle possède et de tout ce qu’elle doit, pour établir un bilan d’ouverture complet ; conservez ses justificatifs et décrivez la méthode dans l’annexe. En cas de doute, faites-vous accompagner pour la reprise.
5. Choisir l’outil et le plan de comptes
Le vrai changement : la partie double
En comptabilité d’engagement, chaque écriture mouvemente au moins deux comptes, pour un débit égal au crédit. Payer la facture d’énergie, c’est débiter le compte de charge 6061 et créditer la banque 512. Le grand-livre, la balance, le bilan et le compte de résultat s’en déduisent par addition.
Les comptes propres à une association cultuelle
Le plan de comptes des associations et fondations publié par l’Ordre des experts-comptables ne comporte pas de comptes propres aux cultes : on les obtient par subdivision.
| Opération | Compte |
|---|---|
| Offrandes, quêtes, dons des fidèles | 75411 Dons manuels |
| Frais auxquels un bénévole renonce | 75412 Abandons de frais par les bénévoles |
| Dons d’entreprises ; legs, donations, assurances-vie | 7542 Mécénats ; 7543 Legs, donations et assurances-vie |
| Casuels | Sous-compte de 758 (CNCC, EC 2021-38) |
| Indemnité brute du ministre du culte | 6414 Indemnités et avantages divers |
| Cotisations Cavimac de l’association | 6458 Cotisations aux autres organismes sociaux |
| Cession d’un bien (depuis 2025) | 652 (valeur comptable) et 757 (prix de cession) |
Choisir un logiciel de comptabilité
| Solution | Pour qui | Points d’attention |
|---|---|---|
| Logiciel associatif en ligne | Taille moyenne, plusieurs intervenants | Plan ANC 2018-06, rapprochement bancaire, export |
| Logiciel professionnel partagé avec l’expert-comptable | Association employeur, budget important | Coût, formation, répartition des rôles |
Pourquoi pas un simple tableur ? Il permet techniquement de produire des comptes, mais on peut modifier ses écritures à tout moment, sans trace. Or une comptabilité doit être probante : les écritures validées doivent être intangibles. Le règlement ANC 2018-06 n’impose pas expressément un logiciel, mais c’est notre conseil de praticien.
Vérifiez que l’outil propose le plan des associations, la partie double, le rattachement des pièces et l’export des données, et qu’il intègre les modèles en vigueur depuis 2025 (règlement ANC 2023-03) : plus de « transferts de charges », cessions d’immobilisations en exploitation, produits à recevoir et charges à payer divers en 467 et 468. En double structure, chaque association tient sa propre comptabilité.
Et maintenant, je fais quoi ?
- Établissez le bilan d’ouverture : banques, caisse, biens, dettes, créances, dons affectés.
- Choisissez un logiciel de comptabilité intégrant le plan comptable des associations.
- Saisissez les opérations chaque mois et rapprochez-les des relevés bancaires.
- Préparez la clôture : liste des charges à payer, charges constatées d’avance, investissements et dons affectés.
- Faites approuver les comptes annuels par l’assemblée générale et conservez la comptabilité et ses pièces au moins six exercices en plus de l’exercice en cours.
La première clôture est la plus délicate. Faites-vous accompagner par un expert-comptable spécialisé pour sécuriser le bilan d’ouverture et les premiers comptes.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Saisit les écritures, rapproche la banque, compte la caisse | Chaque mois | Logiciel de comptabilité, relevés, pièces |
| Le trésorier | Recense les opérations à rattacher et passe les écritures d’inventaire | Janvier et février | Check-list E02 (étape 6), factures reçues |
| Le trésorier | Dresse l’état inventorié des biens meubles et immeubles | Avant le 30 juin (exercice civil) | État inventorié, factures, actes |
| L’organe désigné par les statuts | Arrête les comptes annuels | Au printemps | Bilan, compte de résultat, annexe |
| L’assemblée générale | Contrôle et approuve la gestion financière (art. 19, al. 3) | Au moins une fois par an, selon les statuts | Comptes annuels, procès-verbal |
Les outils pour le faire
- E02 — Check-list de passage à la comptabilité en partie double (Excel) : 54 points en 7 étapes, de la décision au classement des comptes approuvés, avec statut, responsable, échéance et avancement calculé, et un tableau d’inventaire d’ouverture qui calcule la première situation nette. La comptabilité elle-même se tient dans un logiciel de comptabilité. → présentation de l’outil · télécharger
E02 — Check-list de passage à la partie double (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil E02.
Pour un bilan d’ouverture, un premier arrêté des comptes ou un doute sur une écriture, contactez un expert-comptable spécialisé.
Questions fréquentes
Une petite association cultuelle peut-elle se contenter d’un cahier de recettes et de dépenses ?
Non : depuis la loi du 10 août 2018, l’article 21 de la loi de 1905 impose des comptes annuels à toutes les associations cultuelles, sans seuil ; la loi du 24 août 2021 en a précisé le contenu (bilan, compte de résultat, annexe). Le cahier peut rester un outil de suivi, pas le document final.
Faut-il obligatoirement un expert-comptable ?
Aucun texte n’impose à l’association de recourir à un expert-comptable : ses bénévoles ou salariés peuvent tenir eux-mêmes sa comptabilité. En revanche, confier des travaux comptables à un prestataire extérieur non inscrit au tableau de l’Ordre des experts-comptables relève de l’exercice illégal de la profession (ordonnance n° 45-2138 du 19 septembre 1945, art. 2 et 20). Dès que l’association souhaite se faire accompagner sur un sujet comptable, nous recommandons donc vivement de faire appel à un expert-comptable : décrivez votre besoin ici.
La première clôture, le bilan d’ouverture, les immobilisations et les fonds dédiés sont en effet techniques. Un commissaire aux comptes est en outre requis dans certains cas : avantages et ressources provenant de l’étranger supérieurs à 50 000 € sur l’exercice (décret du 16 mars 1906, art. 38), ou plus de 153 000 € par an de dons ouvrant droit à réduction d’impôt, qu’un reçu ait été émis ou non (loi n° 87-571 du 23 juillet 1987, art. 4-1 ; CNCC, EJ 2009-79).
Les dons sont-ils enregistrés à la date du reçu fiscal ?
L’association enregistre le don lors de son encaissement, c’est-à-dire de sa remise effective. Les offrandes du dernier culte de l’année appartiennent à cet exercice, même déposées en banque en janvier.
Que faire des écritures de clôture au début de l’année suivante ?
On extourne en principe (on comptabilise en sens inverse) les charges à payer, produits à recevoir et charges ou produits constatés d’avance au premier jour de l’exercice suivant ; les amortissements et les fonds dédiés, non.
Conclusion
Passer à l’engagement ne change ni les pièces, ni la banque : ce qui change, c’est la partie double et la clôture. Avec un bilan d’ouverture sérieux et un outil adapté, les comptes deviennent un instrument de pilotage et de transparence.
Des comptes fiables rendent aussi visibles les flux de chaque activité, utile pour vérifier l’objet exclusivement cultuel.
Sources et références
- Légifrance — Livre des procédures fiscales, articles L. 14 A et L. 102 E (conservation six ans des pièces relatives aux dons) — consulter
- Légifrance — Loi n° 2018-727 du 10 août 2018 pour un État au service d’une société de confiance, article 47 (version initiale, JO du 11 août 2018) — consulter
- Légifrance — Loi du 2 janvier 1907 concernant l’exercice public des cultes, article 4-1, et code civil local d’Alsace-Moselle, article 79-X (créés par la loi n° 2021-1109 du 24 août 2021)
- Légifrance — Loi du 9 décembre 1905, articles 19 et 21 (version issue de la loi n° 2021-1109 du 24 août 2021) — consulter
- Légifrance — Décret du 16 mars 1906, articles 32-1, 38, 43, 44 et 45 (articles 43 à 45 modifiés par le décret n° 2017-908 du 6 mai 2017) — consulter
- Légifrance — Décret n° 2021-1844 du 27 décembre 2021 relatif aux associations cultuelles — consulter
- Légifrance — Code de commerce, article L. 123-25 — consulter
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 modifié (version commentée, janvier 2023), art. 132-1 à 132-3, 213-16 (définition du don manuel), 320-1, 331-2, 434-1 à 434-3 — consulter
- Autorité des normes comptables — Recueil des normes du secteur non lucratif, version 2026 — consulter
- Autorité des normes comptables — Règlements n° 2022-04 du 30 juin 2022 et n° 2023-03 du 7 juillet 2023
Doctrine et publications professionnelles
- CNOEC-CNCC — La réglementation comptable des associations, fondations et fonds de dotation, 2024 (fiche 2-1 sur le compte 1021, fiche 3-4 sur les dons manuels)
- CNOEC — Plan de comptes des associations et fondations, applicable aux exercices ouverts à compter du 1er janvier 2025
- CNOEC — Les associations, collection L’Expert en poche, septembre 2026 (fiche 28 « Comptabilité recettes-dépenses », fiche 33 « Dons manuels »)
- CNCC — Commission des études comptables, EC 2021-38 « Associations cultuelles – Casuels – Présentation au compte de résultat », février 2022
- CNCC — Commission des études juridiques, EJ 2009-79 (dons retenus pour le seuil de 153 000 €)
- CNCC — Commission des études comptables, EC 2025-31 (passage de la trésorerie à l’engagement) — consulter
Textes consultés le 28 septembre 2026 ; texte consolidé de la loi du 9 décembre 1905 vérifié sur Légifrance à cette date.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : l’objet exclusivement cultuel · la double structure 1901 + 1905 · la déclaration cultuelle et ses avantages · outils gratuits · se faire accompagner par un professionnel spécialisé