Fonds dédiés et investissement : reprendre au rythme des dépenses ou de l’amortissement ?
Dons affectés à une construction : reprendre les fonds dédiés en une fois ou au rythme de l’amortissement ? Écritures, graphiques et simulateur.

En bref : quand des dons affectés (ou l’aide d’une union d’Églises) financent un investissement, comme la construction d’un lieu de culte, le règlement ANC n° 2018-06 (art. 132-3) laisse le choix entre deux méthodes pour reprendre les fonds dédiés en produits. Méthode A : la reprise intervient au rythme des dépenses, c’est-à-dire en une fois l’année où l’association acquiert ou produit l’immobilisation. Méthode B : pour les immobilisations amortissables, l’association étale la reprise sur la durée d’amortissement. Le total repris est le même, mais le calendrier change tout : la méthode A crée un gros excédent l’année des travaux puis laisse les amortissements peser seuls, la méthode B lisse le résultat sur toute la durée de vie du bâtiment. C’est un choix de méthode comptable, applicable à toutes les immobilisations amortissables et décrit dans l’annexe.
Dans notre article sur les fonds dédiés, une association cultuelle a collecté, en 2026 et 2027, 160 000 € de dons affectés à la construction d’un nouveau lieu de culte, et reçu 20 000 € de son union d’Églises pour le même projet. Au 31 décembre 2027, 180 000 € de fonds dédiés figurent au passif. Le chantier a lieu en 2028 : le bâtiment coûte 450 000 € et entre en service le 1er janvier 2029.
Question du trésorier : quand ces 180 000 € reviennent-ils en produits ? La réponse dépend d’un choix de méthode que beaucoup d’associations font sans le savoir. Cet article compare les deux méthodes, écritures et graphiques à l’appui, sur toute la vie du bâtiment.
💡 L’essentiel à retenir
- L’association reprend en produits (comptes 7895 ou 7896) les fonds dédiés qui financent une immobilisation selon l’une de deux méthodes prévues par l’article 132-3 du règlement ANC n° 2018-06.
- Méthode A, au rythme des dépenses : reprise du coût de l’immobilisation l’année de son acquisition ou de sa production.
- Méthode B, au rythme de l’amortissement : pour une immobilisation amortissable, reprise sur la même durée que l’amortissement.
- Le choix vaut pour l’ensemble des immobilisations amortissables, et l’annexe l’indique. Pour un terrain, non amortissable, la reprise intervient toujours à l’acquisition.
- Sur toute la durée de vie du bien, le total est identique ; seul le calendrier change. Mais l’impact sur le résultat de chaque année est considérable.
1. Ce que dit le règlement
L’article 132-3 du règlement ANC n° 2018-06 pose le principe : les fonds dédiés « sont rapportés en produit au compte de résultat au cours des exercices suivants, au fur et à mesure de la réalisation du projet défini ». Il précise ensuite ce que l’association porte au crédit du compte « Utilisations des fonds dédiés », notamment « les montants des immobilisations acquises ou produites dans l’exercice et affectées à la réalisation d’un projet défini ». Il ajoute aussitôt une option :
« Pour les immobilisations amortissables, l’entité peut rapporter en produits le montant de l’acquisition ou le coût de production sur la même durée que celle retenue pour l’amortissement des immobilisations. Il s’agit d’un choix de méthode comptable applicable à l’ensemble des immobilisations amortissables et donnant lieu à une information dans l’annexe des comptes concernant la méthode retenue. »
Deux méthodes coexistent donc :
| Méthode A : au rythme des dépenses | Méthode B : au rythme de l’amortissement | |
|---|---|---|
| Quand reprendre les fonds dédiés ? | L’année d’acquisition ou de production de l’immobilisation (y compris en cours de construction) | Chaque année, sur la durée d’amortissement, à partir de la mise en service |
| Montant repris chaque année | Le coût financé par les fonds dédiés, en une fois | La quote-part de l’amortissement financée par les fonds dédiés |
| Immobilisations concernées | Toutes | Uniquement les immobilisations amortissables |
| Terrain (non amortissable) | Reprise à l’acquisition | Reprise à l’acquisition (le commentaire IR3 de l’article 132-3 l’impose) |
| Portée du choix | Méthode de base | Option à appliquer à toutes les immobilisations amortissables, indiquée dans l’annexe |
Les fonds dédiés peuvent provenir :
- de dons et collectes (compte 196) ;
- de l’aide d’une union ou d’une fondation (compte 195) ;
- beaucoup plus rarement, d’une subvention d’exploitation (compte 194) : pour une association cultuelle, les subventions restent tout à fait marginales (voir notre article sur les subventions et les cultes).
Les deux méthodes s’appliquent de la même manière à chaque famille.
2. Le cas pratique : un lieu de culte de 450 000 €
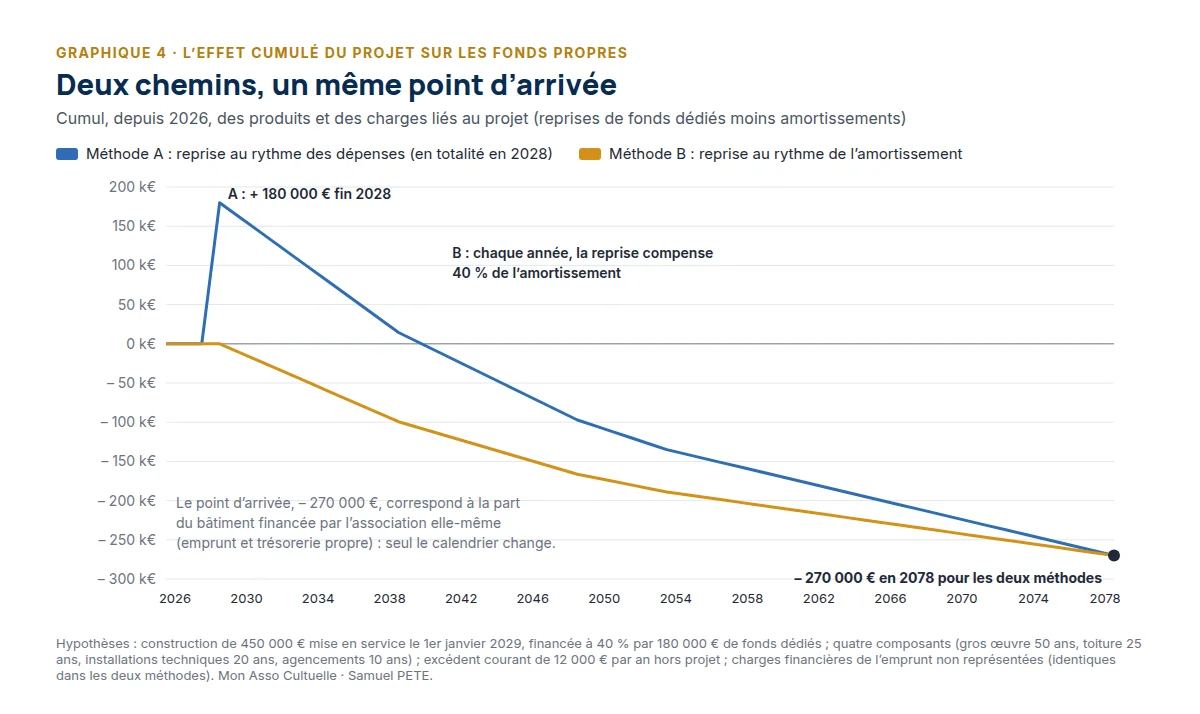
L’association décompose le bâtiment par composants, comme l’explique notre article sur l’amortissement du lieu de culte. Le terrain appartenait déjà à l’association : il reste donc hors du calcul. Les 180 000 € de fonds dédiés financent 40 % du coût ; un emprunt et la trésorerie propre de l’association financent le solde (270 000 €).
| Composant | Coût | Durée | Dotation annuelle | Dont financé par les fonds dédiés (40 %) |
|---|---|---|---|---|
| Gros œuvre, structure | 270 000 € | 50 ans | 5 400 € | 2 160 € |
| Toiture, couverture | 54 000 € | 25 ans | 2 160 € | 864 € |
| Installations techniques | 72 000 € | 20 ans | 3 600 € | 1 440 € |
| Agencements intérieurs | 54 000 € | 10 ans | 5 400 € | 2 160 € |
| Total | 450 000 € | 16 560 € | 6 624 € |
Hors projet, l’activité courante de l’association dégage un excédent de 12 000 € par an. Pour isoler l’effet de la méthode, les graphiques et les tableaux ne représentent pas les intérêts de l’emprunt, car ils restent identiques dans les deux cas.
3. Méthode A : la reprise au rythme des dépenses
En 2028, l’année de la construction
L’association enregistre les travaux en immobilisations en cours (compte 231), puis les vire en constructions (compte 213) à la mise en service. Comme elle produit l’immobilisation en 2028, elle reprend en totalité cette année-là les fonds dédiés qui la financent :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 196 | Fonds dédiés sur ressources liées à la générosité du public | 160 000 € | |
| 195 | Fonds dédiés sur contributions financières d’autres organismes | 20 000 € | |
| 7896 | Utilisations des fonds dédiés sur ressources liées à la générosité du public | 160 000 € | |
| 7895 | Utilisations des fonds dédiés sur contributions financières d’autres organismes | 20 000 € |
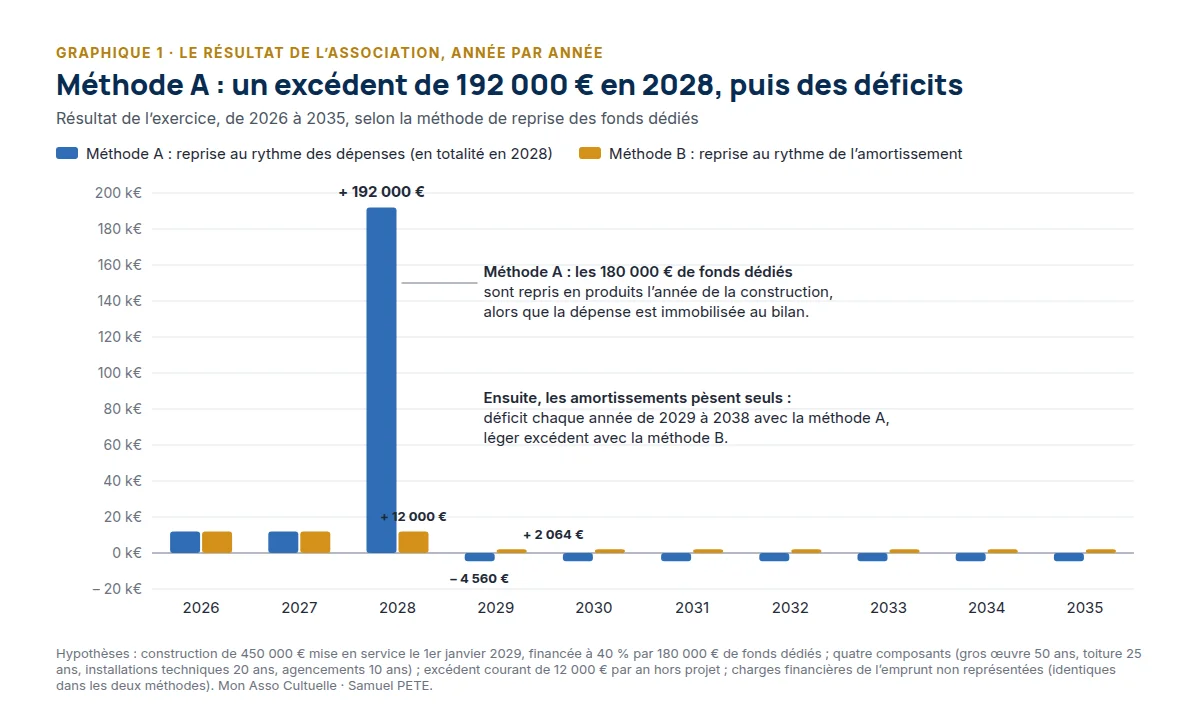
Le compte de résultat 2028 enregistre 180 000 € de produits, alors que la dépense correspondante n’y figure pas : elle est au bilan. Le résultat de l’exercice atteint + 192 000 €.
De 2029 à 2078
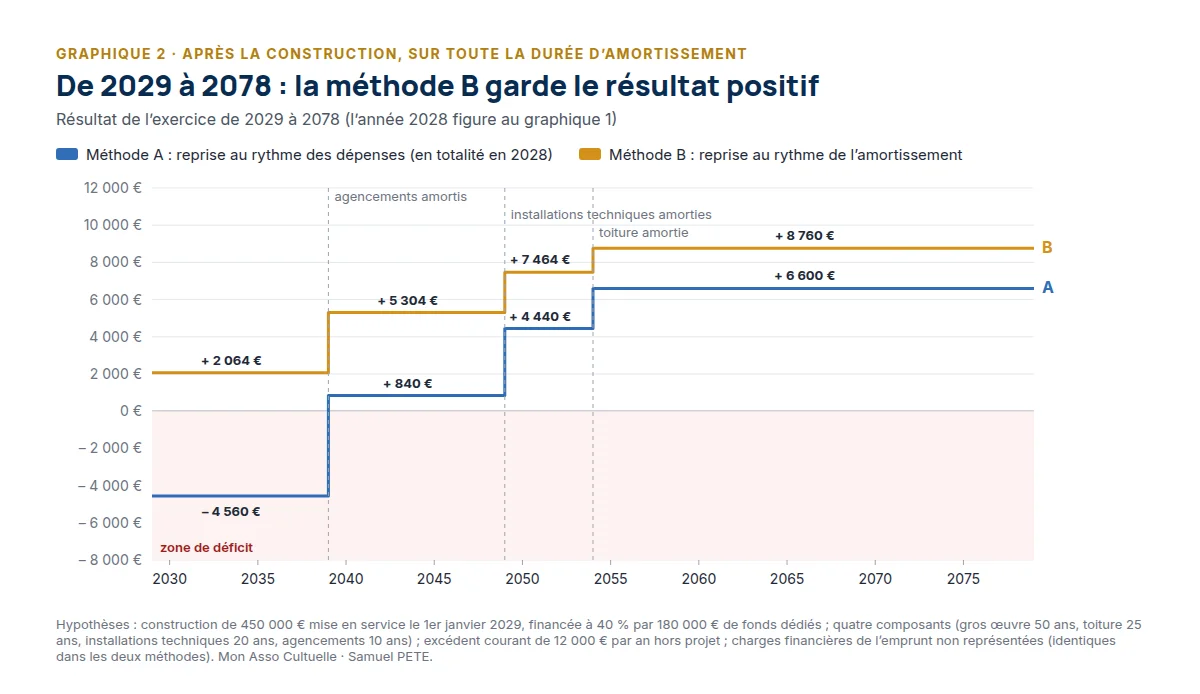
Chaque année, l’amortissement du bâtiment (débit 6811, crédit 2813) est une charge que plus rien ne compense : 16 560 € par an pendant dix ans. Avec un excédent courant de 12 000 €, l’association affiche un déficit de 4 560 € chaque année de 2029 à 2038, alors que sa gestion n’a pas changé.
4. Méthode B : la reprise au rythme de l’amortissement
En 2028 : aucune reprise
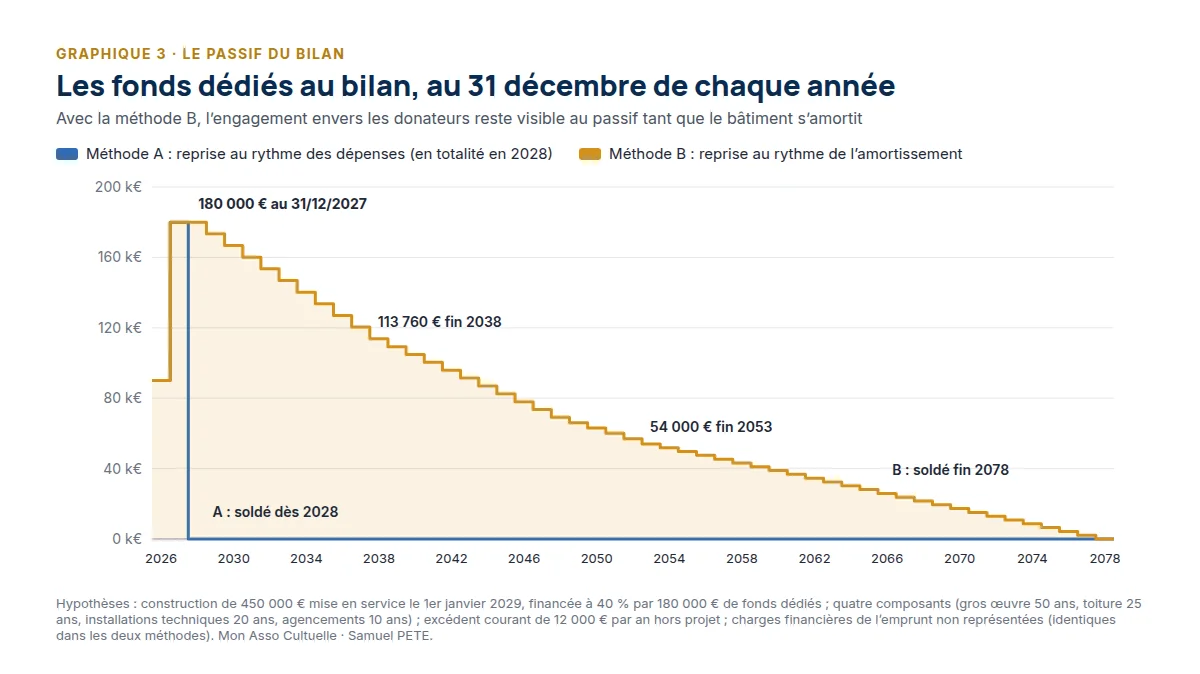
Le bâtiment reste en construction et l’association ne l’amortit pas encore : les 180 000 € demeurent donc en fonds dédiés au passif. Le résultat 2028 reflète la gestion courante : + 12 000 €.
Chaque année, à partir de 2029
L’association reprend alors en produits la quote-part de l’amortissement que financent les fonds dédiés, soit 40 % de la dotation, au prorata de chaque famille de ressources (8/9 pour les dons, 1/9 pour l’aide de l’union) :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6811 | Dotations aux amortissements des immobilisations corporelles | 16 560 € | |
| 2813 | Amortissements des constructions | 16 560 € | |
| 196 | Fonds dédiés sur ressources liées à la générosité du public | 5 888 € | |
| 195 | Fonds dédiés sur contributions financières d’autres organismes | 736 € | |
| 7896 | Utilisations des fonds dédiés sur ressources liées à la générosité du public | 5 888 € | |
| 7895 | Utilisations des fonds dédiés sur contributions financières d’autres organismes | 736 € |
Le résultat s’établit à + 2 064 € par an de 2029 à 2038 (12 000 – 16 560 + 6 624). Puis, à mesure que les composants les plus courts arrivent au terme de leur amortissement, la dotation et la reprise diminuent ensemble :
| Période | Dotation aux amortissements | Reprise de fonds dédiés (méthode B) | Résultat méthode A | Résultat méthode B | Fonds dédiés au bilan en fin de période (méthode B) |
|---|---|---|---|---|---|
| 2028 | — | — | + 192 000 € | + 12 000 € | 180 000 € |
| 2029 à 2038 | 16 560 € / an | 6 624 € / an | – 4 560 € / an | + 2 064 € / an | 113 760 € |
| 2039 à 2048 | 11 160 € / an | 4 464 € / an | + 840 € / an | + 5 304 € / an | 69 120 € |
| 2049 à 2053 | 7 560 € / an | 3 024 € / an | + 4 440 € / an | + 7 464 € / an | 54 000 € |
| 2054 à 2078 | 5 400 € / an | 2 160 € / an | + 6 600 € / an | + 8 760 € / an | 0 € |
| Total 2028-2078 | 450 000 € | 180 000 € |
5. Les deux méthodes en graphiques
Sur toute la durée d’amortissement, l’écart entre les deux méthodes ne tient qu’au calendrier. Le graphique 2 montre le résultat annuel une fois le bâtiment en service : la méthode A place l’association en déficit pendant dix ans, la méthode B la maintient en excédent.
Le graphique 3 montre le passif. Avec la méthode A, les fonds dédiés disparaissent du bilan dès 2028. Avec la méthode B, ils diminuent au rythme de l’amortissement du bâtiment : le passif garde la trace de la part du lieu de culte financée par les donateurs et par l’union.
Le graphique 4 cumule, depuis 2026, l’effet du projet sur le résultat (reprises de fonds dédiés moins amortissements). Les deux courbes partent du même point et arrivent au même point : – 270 000 €, soit la part du bâtiment que l’association a financée elle-même. Seul le chemin diffère.
6. Quelle méthode choisir ?
| Critère | Méthode A : au rythme des dépenses | Méthode B : au rythme de l’amortissement |
|---|---|---|
| Lecture du résultat | Excédent ponctuel élevé l’année de l’investissement, puis charges d’amortissement non compensées | Résultat lissé, qui reflète la gestion courante année après année |
| Simplicité | Une écriture, l’année de l’investissement | Une écriture par an, à calculer avec le plan d’amortissement, sur toute la durée |
| Bilan | Fonds dédiés soldés ; l’excédent rejoint les fonds propres après affectation par l’assemblée | Fonds dédiés maintenus au passif et réduits chaque année : l’engagement envers les donateurs reste lisible |
| Communication en assemblée générale | Un excédent à expliquer : il ne correspond à aucune trésorerie disponible, l’argent est dans le bâtiment | Peu d’écart entre le résultat et la gestion courante |
| Portée | S’applique d’office à défaut d’option | S’applique à toutes les immobilisations amortissables financées par des fonds dédiés |
Le règlement n’impose aucune méthode :
- la méthode B donne en général une image plus lisible lorsque les investissements financés par des dons affectés sont importants et durables, comme un lieu de culte ;
- la méthode A, plus simple, peut suffire lorsque ces investissements sont rares et modestes.
Avec la méthode A, l’assemblée générale devra en outre affecter l’excédent de l’année de l’investissement en sachant que l’argent correspondant se trouve déjà dans le bâtiment. Mieux vaut faire ce choix avant le premier investissement concerné, avec un expert-comptable spécialisé.
⚠️ Points de vigilance
Un choix global et durable : l’option pour la méthode B vaut pour l’ensemble des immobilisations amortissables financées par des fonds dédiés, pas seulement pour le lieu de culte. Revenir ensuite sur ce choix constitue un changement de méthode comptable, que l’association doit justifier et expliquer dans l’annexe.
La trésorerie : avec la méthode B, des fonds dédiés restent au passif après la construction, alors que l’association a dépensé l’argent dans le bâtiment. C’est normal. La règle selon laquelle la trésorerie doit couvrir les fonds dédiés vise les sommes non encore employées au projet : votre suivi doit distinguer les fonds dédiés déjà investis, repris au fil de l’amortissement, et ceux qui attendent encore leur emploi. Ces derniers doivent rester disponibles en trésorerie.
Le terrain : si les dons financent aussi l’achat d’un terrain, non amortissable, l’association reprend la part correspondante en produits l’année de l’acquisition, quelle que soit la méthode retenue.
7. L’information en annexe
L’annexe indique la méthode retenue pour la reprise des fonds dédiés qui financent des immobilisations amortissables. Le tableau de variation des fonds dédiés (art. 431-6) fait apparaître, dans la colonne « utilisations », le montant repris chaque année :
- avec la méthode A : 180 000 € en 2028 ;
- avec la méthode B : 6 624 € par an à partir de 2029.
Pour présenter l’ensemble de l’annexe, voyez notre article sur l’annexe des comptes.
💼 Exemple de mention dans l’annexe
Exemple de mention, pour la méthode B : « Les fonds dédiés affectés au financement d’immobilisations amortissables sont repris en produits sur la même durée que celle retenue pour l’amortissement de ces immobilisations (règlement ANC n° 2018-06, art. 132-3). Au 31 décembre 2029, les fonds dédiés affectés à la construction du lieu de culte mis en service le 1er janvier 2029 s’élèvent à 173 376 €. »
Et maintenant, je fais quoi ?
- Repérez les fonds dédiés qui financent, ou financeront, une immobilisation.
- Vérifiez la méthode déjà appliquée dans vos comptes et ce qu’en dit l’annexe des exercices précédents.
- Simulez l’effet des deux méthodes sur vos résultats à venir avant le premier investissement concerné.
- Arrêtez le choix avec le conseil et votre expert-comptable, puis décrivez-le dans l’annexe.
- Calculez chaque année la reprise à partir du plan d’amortissement, si vous retenez la méthode B.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Simule les deux méthodes sur le projet d’investissement | Avant le lancement des travaux | Simulateur E21, budget du projet |
| Le conseil, avec l’expert-comptable | Retient la méthode et la fait figurer dans les règles et méthodes comptables | À l’arrêté des comptes de l’exercice de l’investissement | Annexe, procès-verbal du conseil |
| Le trésorier ou l’expert-comptable | Passe les écritures de reprise | Chaque clôture | Plan d’amortissement E06, tableau de suivi E05 |
| Le président | Explique l’effet de la méthode sur le résultat | Assemblée générale | Rapport financier, annexe |
Les outils pour le faire
- E21 — Simulateur de reprise des fonds dédiés finançant un investissement (Excel) : saisissez le coût, les composants, leurs durées et les fonds dédiés ; le simulateur calcule, année par année, les reprises et le résultat avec la méthode A et la méthode B, les fonds dédiés au bilan et les écritures, avec deux graphiques comparatifs. → présentation de l’outil · télécharger
- E05 — Tableau de suivi des fonds dédiés (Excel) : le suivi annuel par projet, les écritures de clôture et le tableau de l’annexe. → présentation de l’outil
- E06 — Tableau des immobilisations et plan d’amortissement (Excel) : le plan d’amortissement par composant, base du calcul de la méthode B. → présentation de l’outil
E21 — Simulateur de reprise des fonds dédiés (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger le simulateur E21.
Un simulateur ne remplace pas l’analyse de votre situation. Pour arrêter votre méthode avant un investissement important, contactez un expert-comptable spécialisé.
Questions fréquentes
Peut-on choisir la méthode B pour le lieu de culte et la méthode A pour le reste ?
Non. Le règlement présente l’étalement comme un choix de méthode comptable applicable à l’ensemble des immobilisations amortissables financées par des fonds dédiés.
La reprise commence-t-elle pendant les travaux ?
Avec la méthode A, oui : la reprise intervient l’année de production de l’immobilisation, même si elle reste en cours. Avec la méthode B, elle suit l’amortissement, qui ne commence qu’à la mise en service.
Les fonds dédiés ne financent qu’une partie du bâtiment : que reprendre ?
Seulement la part financée par les fonds dédiés. Dans l’exemple, 40 % du coût : la méthode B reprend donc chaque année 40 % de la dotation aux amortissements. La part financée par l’emprunt et la trésorerie propre reste à la charge du résultat, quelle que soit la méthode.
Nos comptes passés ont repris les fonds dédiés en une fois sans que personne se pose la question : est-ce une erreur ?
Non : c’est la méthode A, qui s’applique à défaut d’option. Si l’association souhaite désormais retenir la méthode B, il s’agit d’un changement de méthode comptable, à justifier et à traiter avec un professionnel spécialisé.
Conclusion
La reprise des fonds dédiés qui financent un investissement ne change rien au total sur la vie du bien, mais elle change la lecture de chaque exercice. Reprendre tout l’année des travaux, c’est afficher un excédent qui n’existe pas en trésorerie, puis des déficits qui inquiètent sans raison. Étaler la reprise au rythme de l’amortissement, c’est faire correspondre, chaque année, la charge du bâtiment et la part que les donateurs en ont financée.
Avant le prochain investissement financé par une collecte, prenez le temps de choisir votre méthode avec un professionnel spécialisé.
Sources et références
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 relatif aux comptes annuels des personnes morales de droit privé à but non lucratif, art. 132-1 à 132-4 et commentaire IR3 de l’article 132-3 (immobilisations non amortissables), art. 431-6 (tableau de variation des fonds dédiés), version commentée de janvier 2023 — consulter
- Autorité des normes comptables — Règlement n° 2014-03 relatif au plan comptable général, art. 122-2 et 122-3 (changements de méthodes comptables), et Recueil des normes comptables du secteur non lucratif, édition 2026 — consulter
- CNOEC – CNCC — La réglementation comptable des associations, fondations et fonds de dotation, édition 2024, fiche 2-2 « Fonds dédiés » (ressources reçues pour financer un investissement défini)
Textes consultés le 8 octobre 2026. Exemple chiffré établi par l’auteur.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : les fonds dédiés · l’amortissement du lieu de culte · l’annexe des comptes · les réserves pour projet · outils gratuits · se faire accompagner par un professionnel spécialisé