Réserves pour projet : les suivre et les reprendre après réalisation
Projet réalisé ou abandonné : comment reprendre la réserve pour projet en report à nouveau, avec écritures, résolutions d’AGO et tableau de suivi.

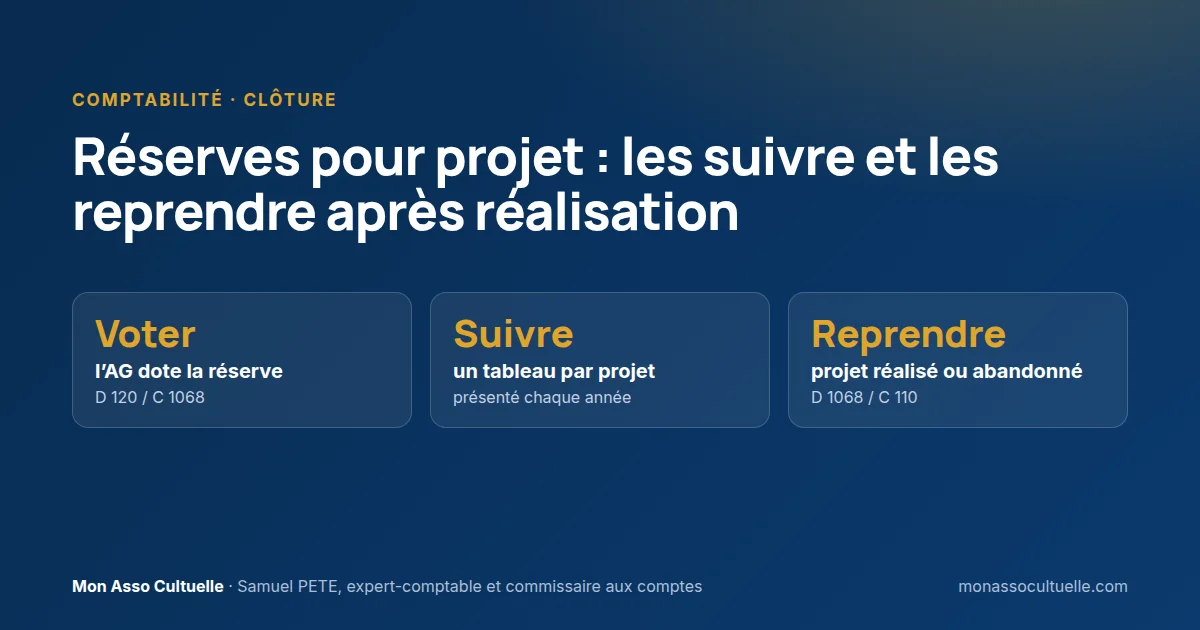
En bref : une réserve pour projet (compte 1068) est une partie des excédents passés que l’assemblée générale a décidé de consacrer à un projet. Quand le projet aboutit, l’association comptabilise la dépense normalement (en charge ou en immobilisation) et l’assemblée doit reprendre la réserve, devenue sans objet, par une nouvelle décision, en principe vers le report à nouveau. Cette reprise est un simple mouvement entre comptes de fonds propres : elle ne passe jamais par le compte de résultat. Faute de reprise, le bilan conserve des « réserves fantômes » qui faussent la lecture de la situation de l’association.
À l’assemblée générale de 2025, l’association a voté une réserve de 20 000 € pour rénover la salle des cultes pour enfants. L’association a fait les travaux en 2026, les a payés et inscrits en comptabilité. Pourtant, au bilan du 31 décembre 2026, la ligne « Réserves pour projet de l’entité » affiche toujours 20 000 €. Et la même chose s’est peut-être déjà produite pour le chauffage, la sonorisation, le parking…
Ce constat est très fréquent dans les associations : on pense à voter la réserve, rarement à la « libérer ». Cet article explique ce que devient une réserve quand l’association réalise son projet, l’abandonne ou l’étale sur plusieurs années, avec les écritures, les résolutions types pour l’assemblée de 2027 et un tableau de suivi gratuit.
💡 L’essentiel à retenir
- Une réserve pour projet naît d’une décision de l’assemblée générale qui affecte un excédent au compte 1068 « Réserves pour projet de l’entité ».
- Elle ne met aucune trésorerie de côté : c’est une ligne du passif, pas un compte bancaire.
- La dépense du projet suit son traitement normal : charge (entretien, réparations) ou immobilisation (aménagements, achat d’un local). Elle ne s’impute pas directement sur la réserve.
- Une fois le projet réalisé ou abandonné, l’assemblée reprend la réserve : débit 1068, crédit report à nouveau (110, ou 119 s’il est débiteur). Jamais par le compte de résultat.
- On reprend le solde de la réserve, quel que soit le coût réel du projet.
- Un tableau de suivi présenté chaque année à l’assemblée évite les réserves fantômes.
1. Rappel : ce qu’est (et n’est pas) une réserve pour projet
Une décision de l’assemblée, entre comptes de fonds propres
Le règlement de l’Autorité des normes comptables (ANC) n° 2018-06, applicable aux comptes annuels des associations, définit le compte 1068 « Réserves pour projet de l’entité » comme « constitué des affectations de résultat en réserves libres » (art. 331-3). Le « projet de l’entité » est « constitué des différents objectifs fixés par les organes statutairement compétents de l’entité pour réaliser l’objet social ».
La réserve se crée donc lors de l’affectation du résultat : l’assemblée générale, sur proposition de l’organe désigné par les statuts, décide de consacrer tout ou partie d’un excédent à un projet identifié. L’écriture (débit 120, crédit 1068) est passée à la date de l’assemblée. Elle déplace un montant d’une ligne des fonds propres à une autre ; elle ne passe pas par le compte de résultat et ne modifie pas la situation nette.
Ce que la réserve ne fait pas
- Elle ne bloque aucune somme. L’écriture ne touche pas le compte bancaire. Si la trésorerie sert à autre chose, la réserve reste au bilan sans contrepartie disponible.
- Elle ne finance pas la dépense en comptabilité. L’association enregistre les travaux en charges ou en immobilisations, comme toute dépense. La réserve ne « descend » pas au compte de résultat.
Ne pas confondre avec les fonds dédiés et les provisions
| Réserve pour projet (1068) | Fonds dédiés (19x) | Provision (15x) | |
|---|---|---|---|
| Origine | Décision de l’assemblée générale | Ressource affectée par un donateur ou un financeur à un projet défini | Obligation envers un tiers à la clôture |
| Quand le projet est réalisé | Reprise votée par l’assemblée, vers le report à nouveau | Utilisation constatée au compte de résultat (789x) | Reprise au compte de résultat |
| Passe par le résultat ? | Non | Oui | Oui |
Une collecte lancée « pour la rénovation de la salle des cultes pour enfants » crée des fonds dédiés pour la part non dépensée à la clôture ; une somme mise de côté par l’association elle-même relève de la réserve.
2. Que devient la réserve quand le projet est réalisé ?
Ce que disent les textes et la doctrine
Aucun texte ne décrit en détail le sort d’une réserve pour projet. Les repères disponibles convergent toutefois :
- le règlement ANC 2018-06 la qualifie de réserve libre (art. 331-3) : ce que l’assemblée a décidé, elle peut le défaire ;
- la Compagnie nationale des commissaires aux comptes (CNCC) indique, dans un avis de doctrine comptable relatif à une réserve constituée en vue d’un congrès, que « les fonds ainsi mis en réserve seront consommés lors de la réalisation des dépenses correspondantes », tout en rappelant que ces dépenses « sont comptabilisées en résultat […] dans l’exercice au cours duquel elles sont supportées » (avis EC 2018-33) ;
- le guide de l’Ordre des experts-comptables Les associations (2026) admet, pour un déficit, l’imputation en « diminution des autres réserves libres » ;
- le tableau de variation des fonds propres de l’annexe (règlement ANC 2018-06, art. 431-5) retrace, ligne par ligne, les réserves à l’ouverture, leurs mouvements et leur montant à la clôture.
Il en découle trois règles pratiques, retenues dans cet article.
Règle 1 — La dépense suit son traitement normal
Les travaux d’entretien ou de réparation sont des charges de l’exercice (compte 615, par exemple). Les aménagements durables, l’achat d’un local ou d’un équipement sont des immobilisations, amorties le cas échéant. Dans les deux cas, on ne débite pas le compte 1068 pour payer le fournisseur.
Règle 2 — L’assemblée décide la reprise
L’assemblée générale ayant créé la réserve, c’est elle (ou l’organe que vos statuts désignent pour affecter le résultat) qui la reprend, en principe lors de l’assemblée qui approuve les comptes de l’exercice où le projet s’est achevé. Pour un projet achevé en 2026, l’AGO de 2027 vote donc la reprise, en même temps que l’affectation du résultat 2026. Si vos statuts sont muets ou ambigus sur ce point, faites-les relire par un professionnel.
Règle 3 — La reprise va au report à nouveau, jamais au compte de résultat
L’écriture de reprise est un virement entre comptes de fonds propres : débit 1068, crédit 110 « Report à nouveau (solde créditeur) ». Si l’association a un report à nouveau débiteur (119), la reprise le comble d’abord : débit 1068, crédit 119 à hauteur de son solde, le surplus au crédit du 110. On garde ainsi un seul report à nouveau.
L’assemblée peut aussi décider de réaffecter la réserve à un autre projet précis (débit 1068 sous-compte A, crédit 1068 sous-compte B), ou l’imputer sur un déficit. Une reprise par un compte de produits est en revanche à proscrire : elle gonflerait artificiellement le résultat.
⚠️ Point de vigilance
L’erreur : payer les travaux en débitant directement le compte 1068, « puisque la réserve était prévue pour ça ».
Ce qui se passe : la dépense disparaît du compte de résultat, qui ne reflète plus l’activité réelle ; l’assemblée n’a jamais voté la reprise ; le tableau de variation des fonds propres devient incompréhensible.
Comment l’éviter : comptabiliser la dépense normalement, puis faire voter la reprise de la réserve. Si de telles écritures figurent dans vos comptes passés, faites-les régulariser avec un expert-comptable.
Et pour un projet d’investissement ?
Quand le projet est un investissement (aménagement, achat d’un local), la réserve a, en substance, financé un bien qui reste à l’actif. Certains praticiens maintiennent alors la réserve tant que l’association détient le bien, pour montrer que ces fonds propres restent immobilisés. Aucun texte ne l’impose et le bilan le montre déjà (le bien figure à l’actif). Par souci de lisibilité, nous recommandons de reprendre la réserve une fois l’investissement réalisé. Si votre association préfère la maintenir, renommez-la clairement (« réserve — local de la rue X, acquis en 2026 ») et expliquez ce choix dans l’annexe. Mieux vaut arrêter ce choix avec votre expert-comptable.
3. Trois cas chiffrés, avec les résolutions de l’AGO 2027
Les trois exemples portent sur une même association cultuelle dont l’exercice coïncide avec l’année civile. L’exercice 2026 se clôt le 31 décembre 2026 ; l’assemblée générale ordinaire (AGO) du 12 mai 2027 approuve ses comptes.
Cas 1 — Projet réalisé pour un montant inférieur à la réserve
💼 Exemple pratique
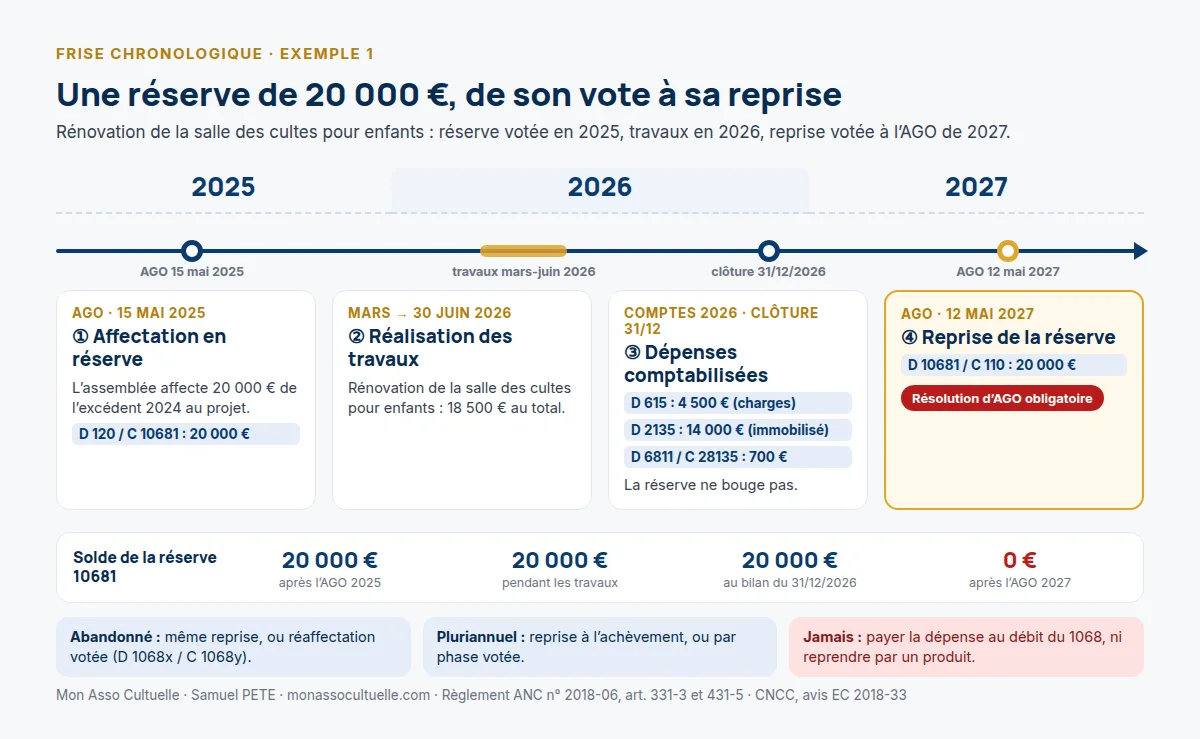
L’AGO du 15 mai 2025 a affecté 20 000 € de l’excédent 2024 au compte 10681 « Réserve — rénovation de la salle des cultes pour enfants » (débit 120, crédit 10681). Les travaux, menés de mars à juin, s’achèvent le 30 juin 2026 pour 18 500 € : 4 500 € de peinture et de revêtements de sol (entretien, en charge) et 14 000 € de cloisons, isolation phonique et électricité (agencements immobilisés, amortis sur 10 ans).
En 2026, l’association comptabilise la dépense normalement :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 615 | Entretien et réparations | 4 500 € | |
| 2135 | Installations générales, agencements, aménagements des constructions | 14 000 € | |
| 401 | Fournisseurs | 18 500 € | |
| 6811 | Dotations aux amortissements (14 000 € / 10 ans × 6/12) | 700 € | |
| 28135 | Amortissements des agencements | 700 € |
À l’AGO 2027 : la reprise de la réserve
Le résultat 2026 supporte 5 200 € de charges liées au projet (4 500 € + 700 €) et dégage, au total, un excédent de 3 300 €. À l’AGO du 12 mai 2027, l’assemblée reprend la réserve devenue sans objet, pour son montant total de 20 000 €, et affecte l’excédent 2026 :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 10681 | Réserve — rénovation de la salle des cultes pour enfants | 20 000 € | |
| 110 | Report à nouveau (solde créditeur) | 20 000 € | |
| 120 | Résultat de l’exercice (excédent 2026) | 3 300 € | |
| 110 | Report à nouveau (solde créditeur) | 3 300 € |
| Fonds propres | 31/12/2026 (avant l’AGO) | Décisions de l’AGO 2027 | Après l’AGO |
|---|---|---|---|
| Fonds propres sans droit de reprise | 80 000 € | — | 80 000 € |
| Réserves pour projet de l’entité (1068) | 20 000 € | – 20 000 € | 0 € |
| Report à nouveau (110) | 15 000 € | + 20 000 € + 3 300 € | 38 300 € |
| Excédent de l’exercice 2026 (120) | 3 300 € | – 3 300 € | 0 € |
| Situation nette | 118 300 € | 118 300 € |
La situation nette ne bouge pas : la reprise ne crée aucune ressource. On reprend 20 000 € et non 18 500 € : la réserve est sans objet dans sa totalité, et il n’y a pas à isoler les 1 500 € « non utilisés ».
📝 Résolution type — reprise d’une réserve après réalisation du projet
Quatrième résolution — Reprise de la réserve pour la rénovation de la salle des cultes pour enfants. L’assemblée générale, sur proposition du conseil d’administration, constate que les travaux de rénovation de la salle des cultes pour enfants, pour lesquels l’assemblée générale du 15 mai 2025 avait constitué une réserve de 20 000 €, se sont achevés le 30 juin 2026 pour un coût de 18 500 €, comptabilisé dans les comptes de l’exercice 2026. Elle décide de reprendre cette réserve, devenue sans objet, pour son montant total de 20 000 €, et de la virer au compte « Report à nouveau ». Cette résolution est adoptée à [l’unanimité / la majorité de … voix pour, … contre, … abstentions].
La résolution d’affectation de l’excédent 2026 (3 300 € en report à nouveau) suit le modèle présenté dans l’article sur l’affectation du résultat.
Cas 2 — Projet abandonné
💼 Exemple pratique
L’AGO de 2024 avait affecté 12 000 € au compte 10682 « Réserve — extension du parking ». En 2026, l’association essuie un refus de permis et le conseil renonce au projet. Elle n’a engagé aucune dépense.
Option A — reprise en report à nouveau à l’AGO de 2027 : débit 10682, crédit 110, 12 000 €.
Option B — réaffectation à un autre projet précis, par exemple la mise en accessibilité de l’entrée du lieu de culte : débit 10682, crédit 10683 « Réserve — accessibilité de l’entrée », 12 000 €.
Dans les deux cas, aucune écriture ne touche le compte de résultat 2026 : l’abandon d’un projet financé par une réserve ne crée ni charge ni produit.
📝 Résolution type — projet abandonné
Cinquième résolution — Réserve pour l’extension du parking. L’assemblée générale, sur proposition du conseil d’administration, prend acte de l’abandon du projet d’extension du parking, à la suite du refus du permis de construire notifié le [date]. Elle décide de reprendre la réserve constituée à cet effet par l’assemblée générale du [date 2024], soit 12 000 €, et de la virer au compte « Report à nouveau ». [Variante : … et de l’affecter au compte « Réserve — mise en accessibilité de l’entrée du lieu de culte ».] Cette résolution est adoptée à [l’unanimité / la majorité de …].
Cas 3 — Projet pluriannuel : l’implantation d’un nouveau lieu de culte
💼 Exemple pratique
Pour ouvrir un second lieu de culte dans un quartier en développement, l’assemblée a doté une réserve 10684 « Réserve — implantation d’un nouveau lieu de culte » sur trois ans. L’association achète le local en octobre 2026 et réalise les aménagements en 2027.
| Étape | Décision ou événement | Réserve 10684 après l’étape |
|---|---|---|
| AGO 2024 | Affectation de l’excédent 2023 : 15 000 € | 15 000 € |
| AGO 2025 | Affectation de l’excédent 2024 : 20 000 € | 35 000 € |
| AGO 2026 | Affectation de l’excédent 2025 : 25 000 € | 60 000 € |
| Octobre 2026 | Achat du local, immobilisé (150 000 €, dont 90 000 € empruntés) | 60 000 € (inchangée) |
| 2027 | Aménagements immobilisés (40 000 €), ouverture du lieu de culte | 60 000 € (inchangée) |
| AGO 2028 | Reprise de la réserve, projet achevé : débit 10684, crédit 110 | 0 € |
Entre l’achat et la reprise, la réserve reste au bilan alors que l’association a dépensé la trésorerie correspondante : c’est normal, le projet n’est pas terminé. L’annexe des comptes 2026 peut utilement l’expliquer.
Reprise à la fin ou au fil de l’eau ? Pour un projet d’un seul tenant, la reprise intervient à son achèvement (ici, à l’AGO de 2028). Si le projet se découpe en phases distinctes votées comme telles (acquisition, puis aménagements), l’assemblée peut reprendre la part correspondant à chaque phase achevée. L’essentiel est que le procès-verbal dise clairement ce que l’assemblée reprend et pourquoi.
Un projet immobilier soulève d’autres questions (emprunt, amortissement, état inventorié) : faites-vous accompagner par un expert-comptable spécialisé dès la phase de financement.
4. Les réserves fantômes : un oubli aux effets réels
On appelle ici « réserve fantôme » une réserve dont l’association a réalisé ou abandonné le projet depuis longtemps, mais qui figure toujours au bilan. Au fil des années, elles s’accumulent : 8 000 € pour un chauffage installé en 2021, 5 000 € pour une sonorisation achetée en 2022, 12 000 € pour un parking jamais construit…
Pourquoi c’est un problème
- Une lecture trompeuse de la capacité financière. Le bilan affiche des « réserves pour projet » importantes alors que l’association a déjà payé les projets et consommé la trésorerie.
- Des projets doublement financés en apparence. La dépense figure dans les comptes de l’année de réalisation et la réserve qui devait la financer est toujours là.
- Des lecteurs extérieurs induits en erreur. L’association présente ses comptes au préfet ; elle joint ceux des trois derniers exercices à la déclaration de qualité cultuelle ; la banque les lit avant un prêt.
⚠️ Point de vigilance
L’erreur : voter des réserves chaque année sans jamais les reprendre, et laisser le compte 1068 grossir au fil des assemblées.
Ce qui se passe : au bilan 2026, le compte 1068 affiche 45 000 € alors que la trésorerie n’atteint que 18 000 € et qu’aucun projet n’est en cours. Personne ne sait plus quels votes ont constitué ce solde.
Comment l’éviter : tenir un tableau de suivi des réserves, le revoir à chaque clôture et inscrire chaque année la reprise des réserves sans objet à l’ordre du jour de l’AGO. Pour des réserves anciennes dont l’origine est perdue, reconstituez l’historique à partir des procès-verbaux ; si c’est impossible, l’assemblée peut décider de les reprendre en report à nouveau, avec une explication dans l’annexe. Mieux vaut mener ce travail de remise en ordre avec un expert-comptable spécialisé.
5. Les bonnes pratiques de suivi
Un tableau de suivi des réserves
Une feuille Excel de suivi suffit (elle ne remplace pas le logiciel de comptabilité, où les écritures sont passées). Une ligne par réserve, avec :
| Colonne | Contenu |
|---|---|
| Projet | Libellé précis : objet, lieu, échéance prévue |
| Vote | Date de l’assemblée et montant de chaque dotation |
| Réalisations | Dépenses engagées, année par année, et leur traitement (charge ou immobilisation) |
| Statut | En cours, réalisé ou abandonné |
| Montant à reprendre | Solde de la réserve pour les projets réalisés ou abandonnés |
| Reprise | Date de l’AGO qui a voté la reprise |
Joint chaque année au rapport financier présenté à l’assemblée, il montre l’avancement de chaque projet et rend la résolution de reprise naturelle.
Un sous-compte et un libellé précis par réserve
Ouvrez un sous-compte de 1068 par projet (10681, 10682…) avec un intitulé explicite. Évitez les réserves aux intitulés vagues (« réserve travaux », « réserve projets divers ») : on ne peut jamais dire si leur objet est atteint, donc jamais les reprendre.
Rapprocher les réserves de la trésorerie
À chaque clôture, comparez le total des réserves pour projet en cours à la trésorerie disponible, après déduction des fonds dédiés. Si la trésorerie ne couvre pas les réserves, soit l’association a déjà payé une partie des projets (et il faut le dire), soit la réserve n’a plus de contrepartie (et il faut s’interroger).
L’annexe
Le tableau de variation des fonds propres de l’annexe (règlement ANC 2018-06, art. 431-5) retrace l’évolution de la ligne « Réserves » : dotations votées, reprises, montant à la clôture. La reprise votée en 2027 figure donc dans l’annexe des comptes 2027. L’annexe peut aussi décrire les réserves existantes et l’avancement des projets ; voyez à ce sujet notre article sur l’annexe des comptes annuels.
Et maintenant, je fais quoi ?
- Listez les soldes des sous-comptes 1068 de votre balance au 31 décembre 2026.
- Retrouvez, pour chacun, le procès-verbal qui l’a constitué et l’objet du projet.
- Classez chaque réserve : projet en cours, réalisé ou abandonné.
- Préparez pour l’AGO de 2027 une résolution de reprise (ou de réaffectation) pour chaque réserve sans objet.
- Tenez à jour le tableau de suivi et présentez-le chaque année à l’assemblée.
Si votre bilan porte des réserves anciennes dont plus personne ne connaît l’origine, un expert-comptable spécialisé peut vous aider à les reconstituer avant la prochaine assemblée.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Met à jour le tableau de suivi : dépenses de l’année, statut de chaque projet | Clôture, début 2027 | Balance, grand livre du compte 1068, factures |
| Le conseil (organe désigné par les statuts) | Arrête les comptes et propose les reprises ou réaffectations | Mars ou avril 2027 | Tableau de suivi, projets de résolutions |
| Le secrétaire | Joint les projets de résolutions à la convocation | Selon le délai statutaire | Convocation, ordre du jour |
| L’assemblée générale | Vote l’affectation du résultat et la reprise des réserves sans objet | AGO de 2027 | Procès-verbal |
| Le trésorier | Passe les écritures à la date de l’AGO et prépare l’annexe 2027 | Après l’assemblée | Écritures, tableau de variation des fonds propres |
Les outils pour le faire
- E20 — Tableau de suivi des réserves pour projet (Excel) : une ligne par réserve (vote, montant, réalisations de 2024 à 2028, statut), calcul automatique du solde et du montant à reprendre, alerte sur les réserves sans mouvement depuis deux ans, comparaison avec la trésorerie, et un onglet de résolutions types de dotation, de reprise et de réaffectation. → présentation de l’outil · télécharger
- Pour rédiger la résolution d’affectation du résultat qui accompagne la reprise : les modèles de l’article Affecter le résultat comptable.
E20 — Tableau de suivi des réserves pour projet (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil E20.
Pour analyser les réserves de votre bilan et préparer les résolutions de votre prochaine assemblée, contactez un expert-comptable spécialisé.
Questions fréquentes
Faut-il reprendre la réserve si le projet a coûté moins cher que prévu ?
Oui, en totalité. Une fois le projet achevé, la réserve n’a plus d’objet, qu’il ait coûté plus ou moins que le montant réservé. On reprend le solde du compte, sans calculer d’« économie » à isoler.
Peut-on reprendre la réserve dès la clôture, sans attendre l’assemblée ?
Non. Une décision de l’assemblée a créé la réserve ; sa reprise suppose une nouvelle décision, que l’association enregistre à la date de cette décision. Au 31 décembre 2026, la réserve figure donc encore au bilan, même si le projet est achevé ; l’annexe peut le signaler.
La reprise de la réserve améliore-t-elle le résultat ?
Non. Elle se fait entre comptes de fonds propres (débit 1068, crédit 110) et ne passe jamais par le compte de résultat. Le résultat de l’année de réalisation supporte la dépense (ou son amortissement) : c’est normal et cela s’explique aux membres.
Que faire si l’association a imputé les dépenses du projet directement sur la réserve ?
Il faut régulariser : les dépenses doivent figurer en charges ou en immobilisations, et l’assemblée doit reprendre la réserve. Selon l’ancienneté et les montants, la correction se fait sur l’exercice en cours avec une information en annexe ; faites-vous accompagner pour choisir la bonne méthode.
Une réserve pour projet est-elle le fonds de réserve de l’article 22 de la loi de 1905 ?
Pas nécessairement. L’article 22 permet de constituer un fonds de réserve « suffisant pour assurer les frais et l’entretien du culte », qui ne peut « en aucun cas, recevoir une autre destination ». L’ordonnance n° 2015-904 du 23 juillet 2015 a supprimé la « réserve spéciale » pour les immeubles. Une réserve pour un projet précis relève du compte 1068 et suit les règles décrites ici ; un fonds de réserve prévu par vos statuts suit les règles de vos statuts.
Conclusion
Une réserve pour projet n’a de sens que si elle suit le projet jusqu’au bout : l’assemblée la vote, l’association la suit chaque année, puis l’assemblée la reprend une fois le projet réalisé ou abandonné. La dépense vit sa vie au compte de résultat ou à l’actif ; la réserve, elle, retourne au report à nouveau par un nouveau vote. Un tableau de suivi et une résolution de plus à l’AGO suffisent à garder un bilan qui dit vrai.
Sources et références
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 modifié, version commentée (janvier 2023) : art. 331-3 (compte 1068 « Réserves pour projet de l’entité », réserves libres ; définition du projet de l’entité) et art. 431-5 (tableau de variation des fonds propres) — consulter
- CNCC — Commission commune de doctrine comptable, avis EC 2018-33 (décembre 2018) : pas de provision pour un congrès futur ; affectation en réserve pour projet par résolution de l’assemblée, fonds « consommés lors de la réalisation des dépenses » — présentation par la Revue fiduciaire
- CNOEC-CNCC — La réglementation comptable des associations, fondations et fonds de dotation, 2024, fiche 2-1 « Fonds propres » (compte 1068, utilisé en application des statuts ou par décision de l’organe délibérant)
- CNOEC — Les associations, collection L’Expert en poche, septembre 2026, fiche 41 « Affectation du résultat comptable »
- CNOEC — Plan de comptes des associations et fondations, applicable aux exercices ouverts à compter du 1er janvier 2025 (comptes 106, 1068, 110, 119)
- Légifrance — Loi du 9 décembre 1905, article 19 (approbation annuelle des actes de gestion financière par l’assemblée générale) — consulter
- Légifrance — Loi du 9 décembre 1905, article 22 (fonds de réserve), dans sa rédaction issue de l’ordonnance n° 2015-904 du 23 juillet 2015 — consulter
Textes consultés le 2 octobre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : affecter le résultat comptable · passer du cahier de trésorerie à la comptabilité d’engagement · amortir le lieu de culte · l’annexe des comptes annuels · outils gratuits · se faire accompagner par un professionnel spécialisé