Comptes 2026 : la rubrique « Autres fonds propres » de l’ANC 2024-07
Comptes 2026 : le règlement ANC 2024-07 crée la rubrique « Autres fonds propres ». La présenter ou non, et quoi écrire dans l’annexe.

En bref : pour les exercices ouverts à compter du 1er janvier 2026, le règlement ANC n° 2024-07 ajoute au passif du bilan des associations une rubrique « Autres fonds propres », entre les fonds propres et les fonds reportés et dédiés. Pour la plupart des associations cultuelles, elle restera vide. Deux options : présenter la rubrique, ce qui constitue un changement de méthode de présentation à mentionner dans l’annexe ; ou, faute de tout montant en 2026 comme en 2025, ne pas la présenter, et la présentation du bilan ne change pas.
Après la réforme des états financiers appliquée aux comptes 2025, les comptes 2026 connaissent une nouvelle évolution, plus discrète : le modèle de passif du bilan change encore. Le règlement de l’Autorité des normes comptables (ANC) n° 2024-07 du 6 décembre 2024 distingue désormais clairement les dettes des autres fonds propres.
La règle vaut pour toutes les associations qui établissent des comptes annuels selon le règlement ANC n° 2018-06 : associations cultuelles de la loi de 1905, mais aussi associations de la loi de 1901, y compris celles qui exercent un culte dans le cadre de la loi de 1907 (voir à quel régime appartient votre association). Voici ce qui change, et ce que le trésorier doit décider avec son professionnel avant d’arrêter les comptes 2026.
💡 L’essentiel à retenir
- Règlement ANC n° 2024-07 : exercices ouverts à compter du 1er janvier 2026, donc les comptes 2026 pour un exercice civil.
- Nouvelle rubrique « Autres fonds propres » (Total II) : fonds non remboursables, avances conditionnées, droits du concédant.
- Pour une association cultuelle, ces éléments sont rarissimes : la rubrique sera le plus souvent vide.
- ⚠️ Rubrique présentée : changement de méthode de présentation, à mentionner dans l’annexe.
- Rubrique sans aucun montant en 2026 ni en 2025 : elle peut ne pas être présentée ; la présentation du bilan est alors inchangée.
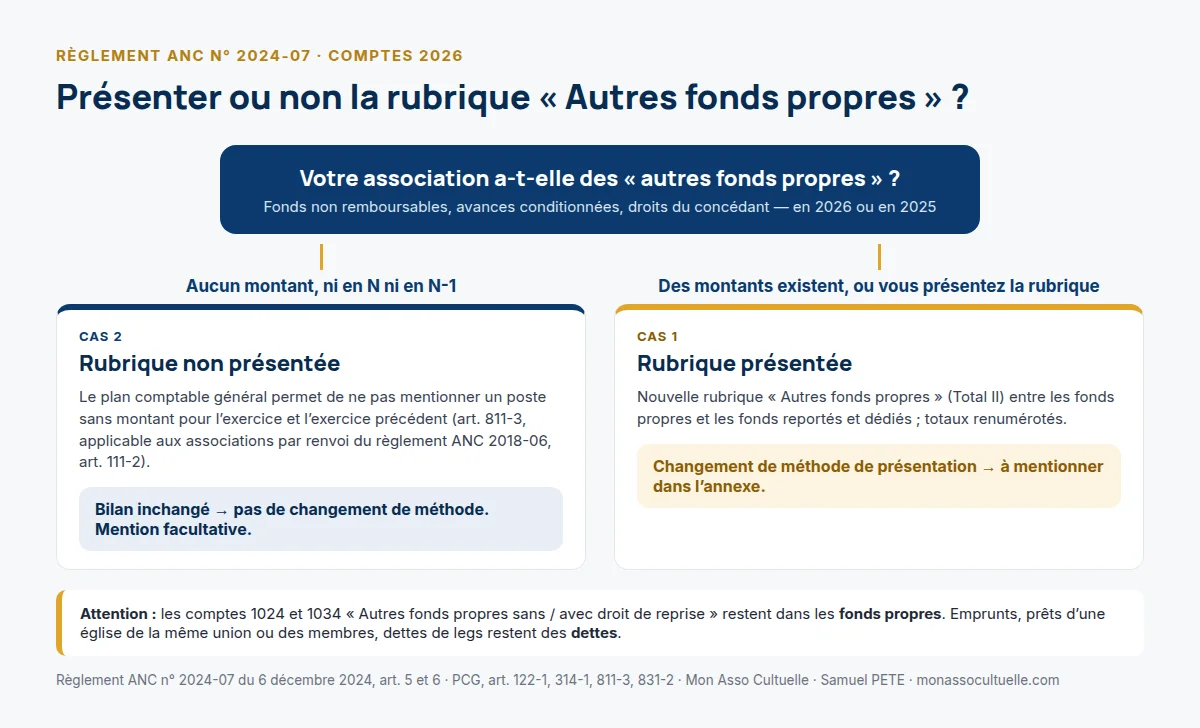
- Les comptes 1024 et 1034 « Autres fonds propres sans / avec droit de reprise » restent dans les fonds propres.
1. Ce que change le règlement ANC 2024-07 pour les associations
Le règlement ANC n° 2024-07 modifie plusieurs règlements comptables. Pour les associations, seul compte son article 5 : il remplace le tableau du passif de l’article 421-1 du règlement ANC n° 2018-06, qui fixe le modèle de bilan des personnes morales de droit privé à but non lucratif.
Jusqu’ici, une note sous le modèle permettait, « le cas échéant », d’intercaler une rubrique « Autres fonds propres » avec un « total I bis ». Le règlement supprime cette note. La rubrique figure désormais dans le modèle lui-même, avec ses trois postes et son propre total :
| Avant (comptes 2025) | À partir des comptes 2026 |
|---|---|
| Total I — Fonds propres | Total I — Fonds propres |
| (rubrique « Autres fonds propres » facultative, « total I bis ») | Total II — Autres fonds propres : fonds non remboursables, avances conditionnées, droits du concédant |
| Total II — Fonds reportés et dédiés | Total III — Fonds reportés et dédiés |
| Total III — Provisions | Total IV — Provisions |
| Total IV — Dettes | Total V — Dettes |
| Écarts de conversion et différences d’évaluation passif (V) | Écarts de conversion et différences d’évaluation passif (VI) |
Ce que contient la rubrique « Autres fonds propres »
Le PCG (article 314-1) la limite à trois éléments :
- les fonds non remboursables : un instrument financier émis par l’entité, qui ne peut pas figurer en fonds propres et dont aucun remboursement ne peut lui être imposé (art. 315-1). Exemple : des titres associatifs remboursables à la seule initiative de l’association ;
- les avances conditionnées : des avances accordées par l’État ou un organisme public, dont le remboursement dépend du succès du projet financé (art. 316-1) ;
- les droits du concédant, propres aux contrats de concession.
Pour une association cultuelle, ces situations sont exceptionnelles. Les titres associatifs supposent une activité économique effective depuis au moins deux ans (code monétaire et financier, art. L. 213-8), difficilement compatible avec un objet exclusivement cultuel. Les financements publics d’une association cultuelle sont strictement encadrés. Les droits du concédant sont sans objet. Dans la très grande majorité des cas, la rubrique sera donc vide.
Ce qui ne change pas de place
| Élément | Où il reste |
|---|---|
| Apports avec ou sans droit de reprise (comptes 1024 et 1034, « Autres fonds propres sans / avec droit de reprise ») | Fonds propres |
| Emprunt bancaire pour les travaux du lieu de culte | Dettes (emprunts auprès des établissements de crédit) |
| Prêt consenti par une autre église de la même union ou par un membre | Dettes (emprunts et dettes financières diverses) |
| Legs à reverser, dettes des legs ou donations | Dettes (dettes des legs ou donations) |
⚠️ Point de vigilance : un nom trompeur
L’erreur : déplacer les comptes 1024 et 1034 vers la nouvelle rubrique, parce que leur intitulé contient « autres fonds propres ».
Ce qui se passe : le classement minore les fonds propres et le bilan ne respecte plus le modèle. Ces comptes relèvent de la rubrique « Fonds propres » (fonds propres sans ou avec droit de reprise).
Comment l’éviter : ne classez en « Autres fonds propres » que les trois éléments définis par le PCG. En cas de doute, faites vérifier votre classement.
2. À partir de quand : les comptes 2026
Selon l’article 6 du règlement, il « s’applique aux comptes afférents aux exercices ouverts à compter du 1er janvier 2026 ». Un arrêté du 26 décembre 2025, paru au Journal officiel du 27 décembre 2025, l’a homologué. Une application anticipée était possible ; elle ne concerne plus guère que les exercices décalés.
| Exercice de l’association | Premiers comptes concernés |
|---|---|
| Du 1er janvier au 31 décembre | Comptes de l’exercice 2026, arrêtés en 2027 |
| Du 1er juillet 2025 au 30 juin 2026 | Pas encore : exercice ouvert avant le 1er janvier 2026 |
| Du 1er juillet 2026 au 30 juin 2027 | Comptes de cet exercice |
Le règlement ne prévoit pas de modalités particulières de première application pour les associations. Le PCG s’applique donc, par renvoi de l’article 111-2 du règlement ANC n° 2018-06 : un changement de réglementation est un changement de méthode (art. 122-1).
3. Présenter ou non la rubrique : les deux cas possibles
Pour une association sans « autres fonds propres », faut-il faire apparaître une rubrique vide ? Deux cas sont possibles.
Cas 1 : l’association présente la rubrique
Le bilan 2026 comporte la rubrique « Autres fonds propres » et son Total II, même à zéro. La structure du passif change par rapport aux comptes 2025 : c’est un changement de méthode de présentation. Il découle d’un changement de réglementation : il s’impose à l’association et n’a pas à être justifié (PCG, art. 122-1). Il doit en revanche être mentionné dans l’annexe.
Cas 2 : la rubrique, sans montant, n’est pas présentée
Le PCG (art. 811-3) permet de ne pas mentionner un poste du bilan « qui ne comporte aucun montant, ni pour le présent exercice, ni pour l’exercice précédent ». Ce texte s’applique aux associations par renvoi de l’article 111-2 du règlement ANC n° 2018-06. Si les trois postes de la rubrique sont vides en 2026 comme en 2025, l’association peut ne pas présenter la rubrique. Son bilan conserve alors la même présentation : pas de changement de méthode.
Dès qu’un montant apparaît, en N ou en N-1, l’association doit présenter la rubrique.
⚠️ Point de vigilance : un nouveau changement de méthode
L’erreur : présenter la nouvelle rubrique dans les comptes 2026 sans un mot dans l’annexe.
Ce qui se passe : c’est le deuxième changement de méthode en deux exercices, après la réforme des états financiers appliquée aux comptes 2025. Sans mention, l’annexe est incomplète : le lecteur ne comprend pas pourquoi les totaux du passif sont renumérotés, et le commissaire aux comptes risque de relever l’omission.
Comment l’éviter : choisissez le cas 1 ou le cas 2 avec votre professionnel avant l’arrêté des comptes, puis rédigez la mention avec l’outil G24. Gardez ensuite le même choix d’un exercice à l’autre (permanence des méthodes). Faites-vous accompagner si votre bilan comporte un élément à classer.
💼 Exemple pratique
L’association cultuelle de l’exemple présente au 31 décembre 2026 un total de passif de 568 500 € : fonds propres 307 700 €, fonds dédiés 15 000 €, emprunt bancaire 210 000 €, prêt d’une église de la même union 25 000 €, autres dettes 10 800 €. Elle n’a aucun « autre fonds propre », ni en 2026 ni en 2025.
Cas 1 : elle présente la rubrique avec un Total II à 0 € ; ses fonds dédiés passent en Total III, ses dettes en Total V. Elle mentionne le changement de méthode de présentation dans l’annexe, sans incidence sur le résultat ni sur les fonds propres.
Cas 2 : elle ne présente pas la rubrique. Son passif garde la même présentation qu’en 2025, et une phrase facultative dans l’annexe peut expliquer pourquoi.
4. Ce qu’il faut écrire dans l’annexe
Pour un changement de réglementation comptable, l’annexe mentionne « l’impact du changement de réglementation déterminé à l’ouverture en précisant les postes concernés » (PCG, art. 831-2). Si la rubrique comporte des montants, l’association fournit aussi des informations sur leur nature (règlement ANC n° 2018-06, art. 431-5).
| Situation | Mention dans l’annexe |
|---|---|
| Cas 1 — rubrique présentée, à zéro | Changement de méthode de présentation : application du règlement ANC 2024-07, nouvelle rubrique et renumérotation des totaux, aucune incidence chiffrée |
| Cas 1 — rubrique présentée, avec montants | Même mention, plus la nature des éléments, les montants reclassés à l’ouverture et les postes d’origine |
| Cas 2 — rubrique non présentée | Aucun changement à décrire ; une phrase d’information facultative |
L’outil G24 propose ces textes prêts à recopier, avec des champs entre crochets. Si votre association détient un élément à reclasser, l’analyse du contrat et la présentation de l’exercice précédent sont à voir avec un professionnel spécialisé.
5. Le rôle de l’expert-comptable et du commissaire aux comptes
- Le classement : vérifier qu’aucun contrat (avance, prêt, titre) ne relève des « autres fonds propres », et que rien n’y figure à tort.
- Le choix de présentation : cas 1 ou cas 2, puis permanence d’un exercice à l’autre.
- L’annexe : rédiger la mention du changement de méthode, ou l’information facultative.
- Le commissaire aux comptes, s’il y en a un : il vérifie le bilan et l’annexe.
Aucun texte n’impose de recourir à un expert-comptable : des bénévoles peuvent tenir la comptabilité. Mais confier des travaux comptables à un prestataire qui n’est pas inscrit à l’Ordre des experts-comptables constitue un exercice illégal de la profession (ordonnance n° 45-2138 du 19 septembre 1945, art. 2 et 20). Pour vos comptes 2026, contactez un expert-comptable spécialisé.
Et maintenant, je fais quoi ?
- Vérifiez la date d’ouverture de votre exercice : comptes 2026 pour un exercice civil.
- Recensez vos financements : avances publiques, titres émis, prêts. Le plus souvent, aucun ne relève des « autres fonds propres ».
- Laissez les comptes 1024 et 1034 dans les fonds propres.
- Choisissez avec votre professionnel : rubrique présentée (cas 1) ou non présentée faute de montant (cas 2).
- Rédigez la mention de l’annexe avec l’outil G24 et préparez le passif avec l’outil G23.
Un doute sur un financement ou sur la présentation de vos comptes : faites-vous accompagner par un professionnel spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Recense les financements et prépare le passif au nouveau format | Dès la clôture de l’exercice 2026 | Balance, contrats d’emprunt et d’avance, outil G23 |
| L’expert-comptable | Valide le classement et le choix de présentation | Lors de l’établissement des comptes | Bilan, annexe |
| Le trésorier, avec l’expert-comptable | Rédige la mention dans l’annexe | Avant l’arrêté des comptes | Outil G24 |
| Le commissaire aux comptes (s’il y en a un) | Contrôle le bilan et l’annexe | Avant l’assemblée générale | Comptes annuels arrêtés |
Les outils pour le faire
- G23 — Passif du bilan avec la rubrique « Autres fonds propres » (Excel) : le modèle de passif du règlement ANC 2024-07 reproduit à l’identique, avec un exemple d’association cultuelle, totaux automatiques et indication du cas applicable. → présentation de l’outil · télécharger
- G24 — Mention en annexe sur le changement de méthode (Word) : deux variantes courtes à recopier, selon que la rubrique est présentée ou non. → présentation de l’outil · télécharger
G23 — Passif du bilan avec « Autres fonds propres » (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil G23.
G24 — Mention en annexe sur le changement de méthode (Word, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil G24.
Pour analyser votre situation, contactez un expert-comptable spécialisé.
Questions fréquentes
Faut-il présenter la rubrique même si elle est à zéro ?
Ce n’est pas obligatoire si aucun montant n’existe ni pour 2026 ni pour 2025 : le PCG permet de ne pas mentionner un poste sans montant (art. 811-3). Si vous la présentez, mentionnez le changement de méthode dans l’annexe.
Un prêt d’une autre église de notre union va-t-il en « Autres fonds propres » ?
Non. Un prêt doit être remboursé : c’est une dette, présentée en « Emprunts et dettes financières diverses ».
Faut-il modifier les chiffres de 2025 ?
Si la rubrique est vide, il n’y a rien à reclasser. Si un élément doit être reclassé, l’annexe précise l’impact à l’ouverture et les postes concernés ; la présentation de la colonne de l’exercice précédent est à voir avec votre professionnel.
Une association de la loi de 1901 ou de 1907 est-elle concernée ?
Oui, dans les mêmes conditions, dès lors qu’elle établit des comptes annuels selon le règlement ANC n° 2018-06.
Conclusion
Le règlement ANC 2024-07 change peu de choses dans les chiffres d’une association cultuelle, mais il impose un choix de présentation dès les comptes 2026 : rubrique présentée et changement de méthode à mentionner, ou rubrique vide non présentée et bilan inchangé.
Pour faire ce choix en toute sécurité, faites-vous accompagner par un professionnel spécialisé.
Sources et références
- ANC — Règlement n° 2024-07 du 6 décembre 2024 relatif à la distinction dettes – autres fonds propres, articles 5 et 6 (version publiée, p. 11 à 13) — consulter
- ANC — Règlement n° 2024-07, version commentée (PCG, art. 112-2, 314-1, 315-1, 316-1 ; règlement 2018-06, art. 331-4) — consulter
- Légifrance — Arrêté du 26 décembre 2025 portant homologation des règlements ANC n° 2024-07 du 6 décembre 2024 et n° 2025-05 du 5 décembre 2025 — consulter
- ANC — Règlement n° 2018-06 du 5 décembre 2018 relatif aux comptes annuels des personnes morales de droit privé à but non lucratif (art. 111-2, 421-1, 431-5), version commentée — consulter
- ANC — Règlement n° 2022-06 du 4 novembre 2022 relatif à la modernisation des états financiers (PCG, art. 811-3 et 831-2) — consulter
- ANC — Plan comptable général (règlement n° 2014-03), art. 122-1 (changement de réglementation, changement de méthode).
- CNCC — Commission des études comptables, EC 2025-07 (juillet 2025), titres associatifs : présentation au bilan — consulter
- CNCC — Commission des études comptables, EC 2024-01 (mars 2024) : la première application d’un règlement modifiant le règlement ANC n° 2018-06 constitue un changement de méthode comptable, même lorsque sa seule conséquence est une nouvelle information dans l’annexe.
- Légifrance — Code monétaire et financier, art. L. 213-8 et L. 213-9 (titres associatifs) ; ordonnance n° 45-2138 du 19 septembre 1945, art. 2 et 20.
Textes consultés le 1er octobre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : passer du cahier de trésorerie à la comptabilité d’engagement · à quel régime appartient votre association · outils gratuits · se faire accompagner par un professionnel spécialisé