Décret du 1er août 2026 : qu’est-ce qui change pour votre association cultuelle ?
Téléservice obligatoire, fichier de six ans, information RGPD, fin de la liste des sept membres : ce que change le décret du 1er août 2026.

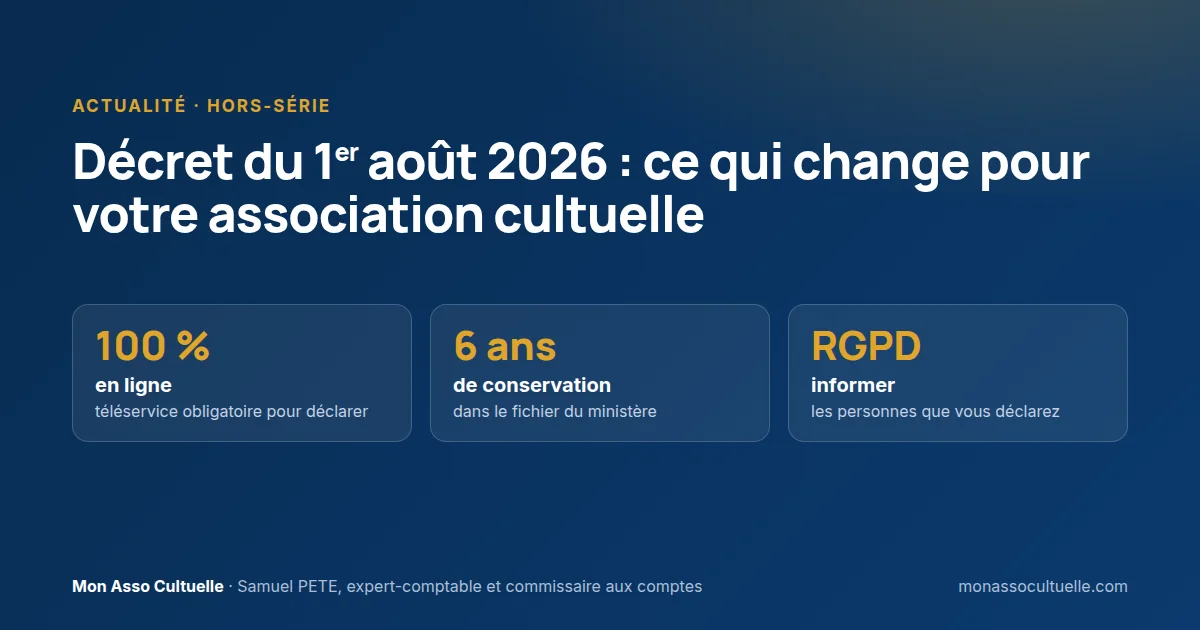
En bref : le décret n° 2026-726 du 1er août 2026 (JO du 4 août) ne change ni les seuils ni les délais. Il rend obligatoire le téléservice du ministère de l’Intérieur pour déclarer les financements venus de l’étranger et les libéralités, et pour la déclaration de qualité cultuelle. Il crée un fichier qui les conserve six ans : l’association doit informer les personnes qu’elle déclare. Enfin, l’association ne joint plus la liste des sept membres à la déclaration en préfecture.
Publié au Journal officiel du 4 août 2026, le décret n° 2026-726 est passé presque inaperçu. Derrière son titre technique : une nouvelle façon de déclarer, de nouvelles données à fournir, et des données à protéger.
Nous l’avons relu article par article, avec les décrets qu’il modifie et l’avis de la CNIL. Voici ce qui change pour le président, le trésorier et le secrétaire.
💡 L’essentiel à retenir
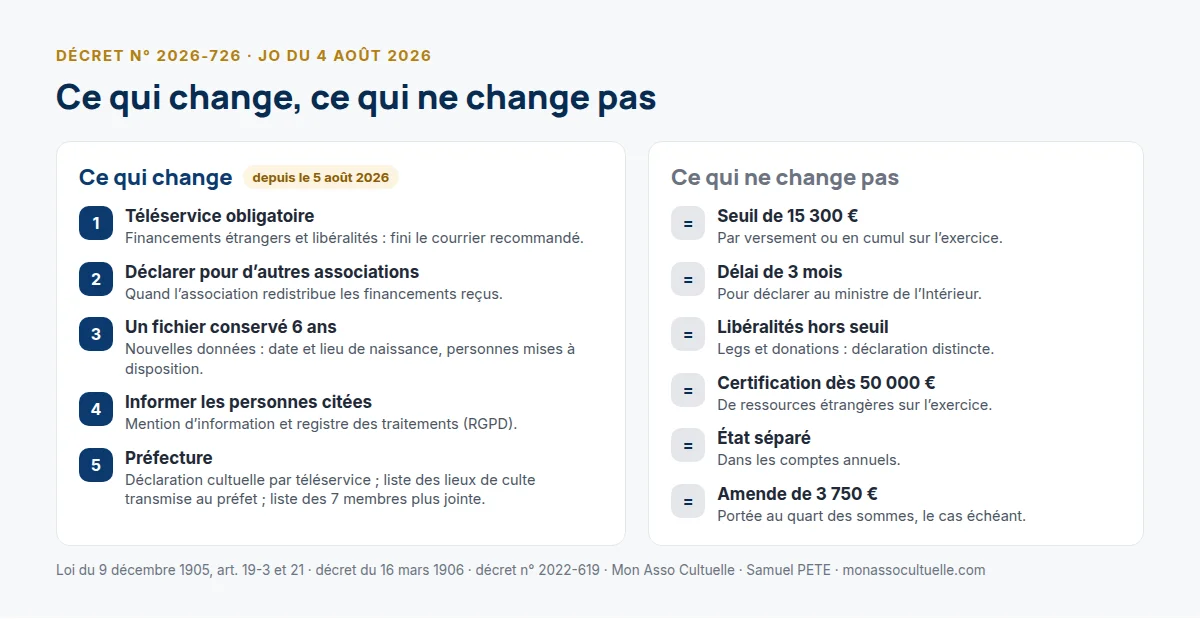
- Financements étrangers et libéralités : déclaration obligatoirement par le téléservice, plus par courrier recommandé.
- L’association qui redistribue ces financements à d’autres associations peut déclarer pour elles.
- Les déclarations alimentent un fichier conservé six ans : informez les personnes dont vous transmettez les données.
- La déclaration de qualité cultuelle passe par un téléservice ; l’association ne joint plus la liste des sept membres à la déclaration en préfecture.
- Seuils, délais et sanctions ne bougent pas.
1. Que contient le décret du 1er août 2026 ?
| Articles | Objet | Ce que cela change pour vous |
|---|---|---|
| 1 à 7 | Fichier des déclarations de financements étrangers | Déclarations et données conservées six ans |
| 8 | Décret du 16 mars 1906 (application de la loi de 1905) | Téléservice pour la déclaration de qualité cultuelle ; liste des lieux de culte transmise au préfet ; fin de la liste des sept membres |
| 10 | Décret n° 2022-619 du 22 avril 2022 (financement étranger des cultes) | Téléservice obligatoire, déclaration pour d’autres associations, nouvelles données |
Le décret est en vigueur depuis le 5 août 2026, sans période de transition. Il ouvre aussi, par ailleurs, les prêts entre associations d’une même union.
2. Le téléservice devient obligatoire
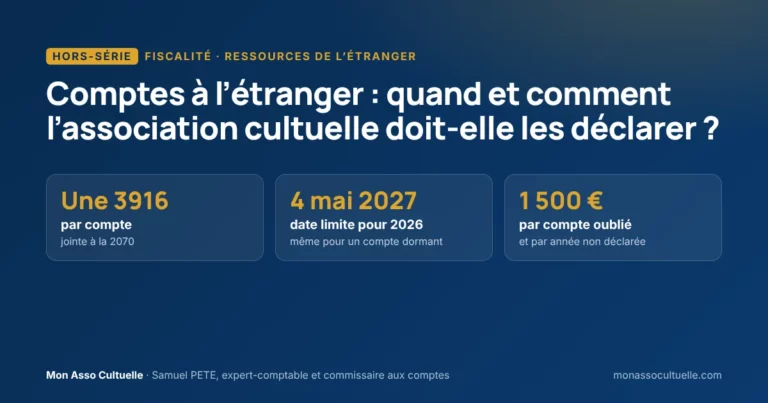
L’association cultuelle doit déclarer les avantages et ressources venus de l’étranger qui dépassent 15 300 €, par versement ou en cumul sur l’exercice, dans les trois mois (loi de 1905, art. 19-3 ; décret n° 2022-619, art. 4 et 5).
Un seul canal
Jusqu’ici, la déclaration « pouvait » être faite en ligne. Depuis le 5 août 2026, elle « est » faite au ministre de l’Intérieur par l’intermédiaire du téléservice du ministère de l’Intérieur. Les demandes de pièces du ministère aussi (décret n° 2022-619, art. 6 et 10 modifiés). Conservez l’accusé de réception : c’est désormais la preuve de votre déclaration.
Les legs et donations venus de l’étranger restent hors du seuil de 15 300 €. Ils relèvent d’une déclaration distincte (code civil, art. 910-1 ; décret n° 2022-619, art. 8 et 9), faite par le notaire pour un legs et par l’association pour une donation, qui passe elle aussi par le téléservice.
Déclarer pour d’autres associations
Lorsque l’association bénéficiaire redistribue à d’autres associations les financements qu’elle déclare, elle peut faire la déclaration pour leur compte ; celles-ci n’ont alors plus à déclarer. C’est le cas d’une union qui répartit entre ses églises le soutien d’une mission étrangère.
Les nouvelles données demandées
| Montant unitaire de l’avantage | Informations à transmettre |
|---|---|
| 15 300 € au plus | Association bénéficiaire ; déclarant, désormais avec sa date et son lieu de naissance ; nature, date, montant et origine de la ressource |
| Mise à disposition de personnes | Nouveau : identité, naissance, nationalité et fonctions des personnes |
| Plus de 15 300 € | En outre : identité du financeur et des intermédiaires (naissance et nationalité pour une personne physique) ; note sur les modalités, actes ou contrats ; compte bancaire émetteur |
⚠️ Point de vigilance
L’erreur : continuer à envoyer la déclaration par lettre recommandée.
Ce qui se passe : le texte ne prévoit plus ce mode d’envoi. L’association risque de ne pas pouvoir prouver sa déclaration, alors que la loi punit le défaut de déclaration d’une amende de 3 750 €, qui peut atteindre le quart des montants.
Comment l’éviter : créez le compte de l’association sur le téléservice et archivez chaque accusé de réception. En cas de doute sur une déclaration passée, faites le point avec un professionnel spécialisé.
3. Un fichier du ministère qui conserve les données six ans
Le ministre de l’Intérieur tient le fichier des déclarations (décret n° 2026-726, art. 1er à 7). Il y enregistre notamment l’affiliation religieuse de l’association bénéficiaire et, selon le montant, l’identité des financeurs, des intermédiaires et des personnes mises à disposition.
| Paramètre | Ce que prévoit le décret |
|---|---|
| Données sensibles | Admises dans la stricte mesure nécessaire ; aucune sélection de personnes sur ce seul critère |
| Accès | Agents des services centraux du ministère de l’Intérieur, individuellement désignés et spécialement habilités |
| Destinataires | Agents des services de l’État habilités concourant au contrôle de l’article 19-3 |
| Conservation | Six ans au plus à compter de la déclaration |
| Droits des personnes | Pas de droit d’opposition ; accès, rectification et limitation auprès du ministère |
Dans son avis du 27 novembre 2025 (délibération n° 2025-115), la CNIL a relevé que des personnes pouvaient figurer dans le fichier sans le savoir. Le décret n’a pas organisé leur information.
4. Informer les personnes que vous déclarez
En transmettant l’identité d’un financeur, d’un intermédiaire ou d’une personne mise à disposition, l’association réalise elle-même un traitement au sens du RGPD (l’obligation découle du RGPD, pas du décret). Elle est donc susceptible de devoir :
- informer ces personnes (RGPD, art. 13 et 14) : finalité (obligation légale), destinataire (ministère de l’Intérieur), durée (six ans dans le fichier), droits ;
- inscrire le traitement à son registre des traitements (RGPD, art. 30) : ses données pouvant révéler des convictions religieuses, une association cultuelle ne peut guère s’en dispenser ;
- réserver l’accès aux dossiers de déclaration aux seules personnes habilitées.
Le plus simple : remettre une mention d’information dès l’acceptation du financement (texte type dans l’outil G21).
💼 Exemple pratique
Une union d’associations cultuelles reçoit en mars un virement de 24 000 € d’un donateur résidant en Suisse. Elle le redistribue à trois églises membres : 10 000 €, 8 000 € et 6 000 €.
Le versement dépasse 15 300 € : l’union déclare avant la fin juin, par le téléservice, avec l’identité, la date et le lieu de naissance, la nationalité et les coordonnées du donateur, et les coordonnées du compte émetteur. Elle déclare pour le compte des trois églises, dispensées, qui reçoivent copie de l’accusé de réception.
Dès l’acceptation du don, elle remet au donateur la mention d’information, en conserve la preuve et inscrit le traitement à son registre.
⚠️ Point de vigilance
L’erreur : une union déclare pour ses membres sans que les financeurs sachent que leur identité figure dans un fichier de l’État.
Ce qui se passe : l’union transmet des données sensibles sans information ; elle s’expose à une réclamation auprès de la CNIL.
Comment l’éviter : fixez qui informe qui, utilisez un texte commun et gardez la preuve de sa remise. Faites-vous accompagner pour organiser ce circuit.
5. En préfecture : déclaration cultuelle, lieux de culte, sept membres
La déclaration cultuelle passe par un téléservice
La déclaration de qualité cultuelle (loi de 1905, art. 19-1), facultative mais condition des avantages, « est faite au préfet du département par l’intermédiaire d’un téléservice mis en œuvre par le ministère de l’intérieur » (décret du 16 mars 1906, art. 32-1 modifié). Pour en mesurer l’intérêt, voir la déclaration cultuelle et ses avantages ; pour vous faire aider à la préparer, consultez madeclarationcultuelle.fr.
L’association transmet la liste des lieux de culte au préfet
La liste des lieux de culte n’est plus « jointe » à la déclaration : l’association la transmet au préfet de son siège (décret de 1906, art. 31), par un canal que le texte ne précise pas.
Plus de liste des sept membres à joindre
L’association ne communique plus cette liste, mais la loi de 1905 (art. 19) exige toujours sept membres majeurs au moins : passer durablement sous ce nombre exposerait à une opposition ou à un retrait des avantages. Vérifiez vos statuts et votre registre des membres.
6. Ce qui ne change pas
- La déclaration au-delà de 15 300 €, par versement ou en cumul sur l’exercice, dans les trois mois, libéralités exclues (loi de 1905, art. 19-3).
- La certification des comptes dès 50 000 € de ressources étrangères sur l’exercice (décret de 1906, art. 38).
- L’état séparé des ressources étrangères dans les comptes annuels (loi de 1905, art. 21).
- L’amende de 3 750 €, qui peut atteindre le quart des montants, en cas de défaut de déclaration.
En Alsace-Moselle, les associations inscrites à objet cultuel utilisent le même téléservice (décret n° 2026-726, art. 1er).
7. Et pour votre expert-comptable ou votre commissaire aux comptes ?
Pas de diligence nouvelle, mais des points d’attention :
- La preuve du dépôt : l’accusé de réception du téléservice remplace l’avis de réception postal.
- La cohérence entre la comptabilité, l’état séparé des ressources étrangères et les déclarations déposées.
- Le seuil de 50 000 € de ressources étrangères, qui impose la certification des comptes.
- Les données sensibles des dossiers, dont il faut maîtriser l’accès.
Pour ce dossier, contactez un expert-comptable spécialisé.
Et maintenant, je fais quoi ?
- Créez le compte de l’association sur le téléservice et désignez la personne qui déclare.
- Recensez les financements étrangers de l’exercice et vérifiez les seuils.
- Préparez une mention d’information et mettez à jour votre registre des traitements.
- Vérifiez que l’association a bien transmis la liste des lieux de culte au préfet et que vous comptez toujours sept membres.
- Suivez l’échéance de votre déclaration cultuelle.
Union qui déclare pour ses membres, financements importants : faites-vous accompagner par un professionnel spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le président | Crée le compte sur le téléservice, désigne le déclarant | Dès maintenant | Identifiants, délibération ou mandat |
| Le trésorier | Suit les ressources étrangères et le seuil de 15 300 €, dépose les déclarations | À chaque ressource, dans les trois mois | Check-list G21, accusés de réception |
| Le secrétaire | Tient le registre des traitements et remet la mention d’information | Dès maintenant, puis à chaque financement | Registre, mention d’information |
Les outils pour le faire
- G21 — Check-list décret du 1er août 2026 (Excel) : check-list de mise en conformité et mention d’information type. → présentation de l’outil · télécharger
G21 — Check-list décret du 1er août 2026 (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil G21.
Pour analyser votre situation, contactez un expert-comptable spécialisé.
Questions fréquentes
Notre union reçoit des dons de l’étranger et les redistribue : qui déclare ?
L’union peut déclarer pour le compte des associations membres, qui n’ont alors plus à déclarer.
Faut-il informer un donateur étranger que vous transmettez ses données ?
Oui, en principe : l’association qui transmet ses données au ministère réalise un traitement au sens du RGPD et doit l’informer (finalité, destinataire, durée, droits).
La suppression de la liste des sept membres permet-elle d’en avoir moins ?
Non. Seule la pièce jointe à la déclaration disparaît : la loi de 1905 exige toujours au moins sept membres majeurs.
Conclusion
Le décret du 1er août 2026 change la façon d’appliquer les règles, pas les règles : téléservice obligatoire, données conservées six ans, information des personnes déclarées.
Pour mettre votre association en conformité, faites-vous accompagner par un professionnel spécialisé.
Sources et références
- Légifrance — Décret n° 2026-726 du 1er août 2026 (NOR : INTD2607061D, JORF n° 0180 du 4 août 2026, texte n° 3) — consulter
- CNIL — Délibération n° 2025-115 du 27 novembre 2025 portant avis sur le projet de décret — consulter
- Légifrance — Loi du 9 décembre 1905, titre IV, articles 18 à 24 — consulter
- Légifrance — Décret du 16 mars 1906, titre III, articles 30 à 48 (version modifiée) — consulter
- Légifrance — Décret n° 2022-619 du 22 avril 2022 relatif au contrôle du financement étranger des cultes — consulter
- Ministère de l’Intérieur — Téléservice « Déclaration de financements étrangers » — consulter
Textes consultés le 29 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : la déclaration cultuelle et ses avantages · vos statuts depuis la loi de 2021 · l’Alsace-Moselle · outils gratuits · se faire accompagner par un professionnel spécialisé