Alsace-Moselle : pourquoi la loi de 1905 ne s’applique pas chez vous
Culte reconnu, association inscrite à objet exclusivement cultuel ou non : le régime et les obligations des églises du Bas-Rhin, du Haut-Rhin et de la Moselle.

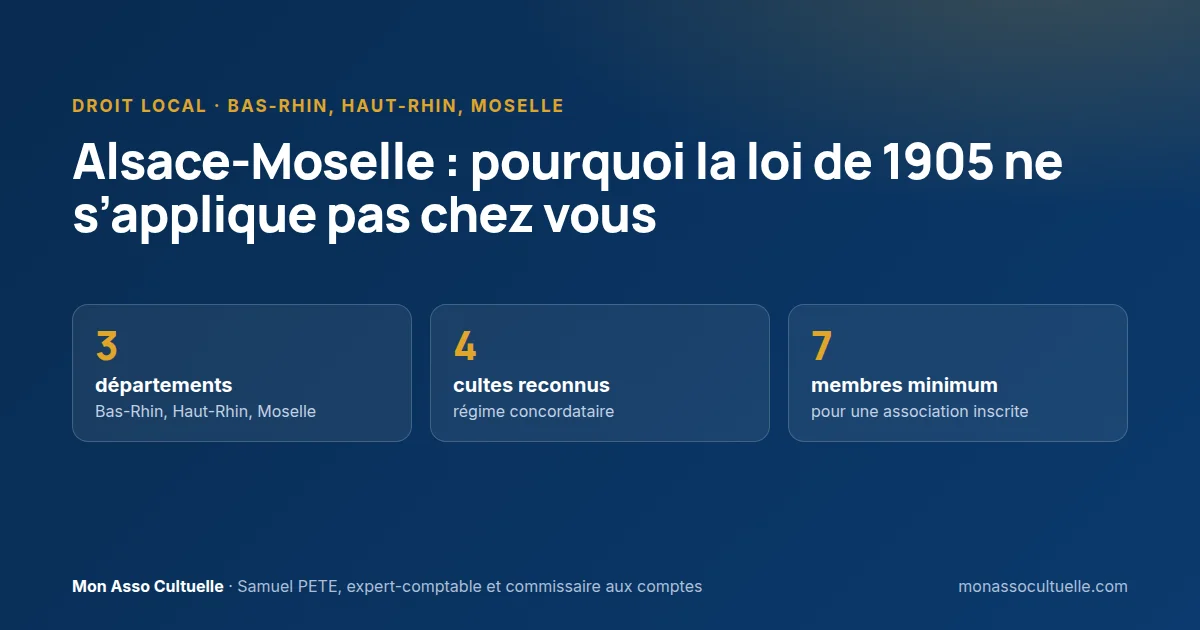
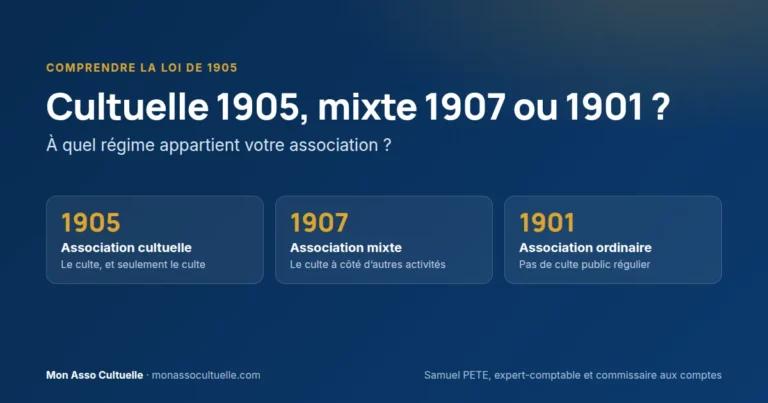
En bref : la loi du 9 décembre 1905 ne s’applique pas dans le Bas-Rhin, le Haut-Rhin et la Moselle, qui étaient allemands au moment de son adoption. Quatre cultes y sont « reconnus » et organisés en établissements publics. Les autres, dont les églises évangéliques, s’organisent en associations inscrites à objet cultuel, régies par le code civil local. Depuis la loi du 24 août 2021 et le décret du 22 décembre 2022, leurs obligations dépendent de leur objet : une association à objet exclusivement cultuel a des obligations proches d’une association de la loi de 1905, une association à objet non exclusif se rapproche d’une association 1901 exerçant un culte (loi de 1907). Aucune ne fait de déclaration de qualité cultuelle. C’est le siège de l’association qui détermine le régime applicable.
Une église évangélique de Strasbourg, de Mulhouse ou de Metz qui cherche à « passer en 1905 » se heurte à une surprise : c’est impossible. Le législateur n’a jamais introduit la loi de séparation des Églises et de l’État en Alsace-Moselle, et l’association relève toujours d’un droit propre à ces trois départements.
Ce régime n’est pas un handicap. Il offre même une souplesse que les associations de la loi de 1905 n’ont pas. Mais il obéit à ses propres règles, que les responsables d’églises venus d’autres régions connaissent souvent mal.
Cet article s’adresse aux présidents, trésoriers et secrétaires des communautés religieuses installées dans le Bas-Rhin, le Haut-Rhin et la Moselle. Si votre siège est ailleurs, notre article sur les régimes 1905, 1907 et 1901 vous concerne davantage.
💡 L’essentiel à retenir
- Dans le Bas-Rhin, le Haut-Rhin et la Moselle, la loi de 1905 ne s’applique pas : ces territoires étaient allemands en 1905 et la loi du 1er juin 1924 y a maintenu le droit local.
- Les cultes catholique, luthérien, réformé et israélite sont reconnus : ils sont organisés en établissements publics du culte.
- Les autres cultes, dont les églises évangéliques, s’organisent en associations inscrites au registre du tribunal judiciaire, selon le code civil local.
- Depuis 2021, ces associations doivent notamment tenir des comptes annuels, transmettre au préfet la liste de leurs lieux de culte et déclarer leurs financements étrangers.
- Depuis le décret du 22 décembre 2022, il faut distinguer l’association à objet exclusivement cultuel, aux obligations proches de la loi de 1905, et l’association à objet cultuel non exclusif, proche de la loi de 1907.
- Elles ne font pas de déclaration de qualité cultuelle : l’article 19-1 de la loi de 1905 ne les concerne pas.
1. Pourquoi la loi de 1905 ne s’applique pas en Alsace-Moselle
En 1905, l’Alsace et la Moselle font partie de l’Empire allemand depuis 1871. La loi de séparation des Églises et de l’État, votée à Paris, ne s’y applique donc pas.
Au retour de ces territoires à la France, en 1918, le législateur fait le choix de maintenir le droit local. La loi du 1er juin 1924 conserve notamment le régime des cultes issu du Concordat de 1801 et des articles organiques, ainsi que le droit des associations issu du code civil allemand.
Le Conseil constitutionnel a confirmé ce régime : la rémunération des pasteurs des églises consistoriales par l’État est conforme à la Constitution (décision n° 2012-297 QPC du 21 février 2013). Il s’applique aujourd’hui encore, et le choix du régime ne dépend pas de la volonté de l’association : c’est le lieu de son siège qui décide.
2. Cultes reconnus et cultes non reconnus
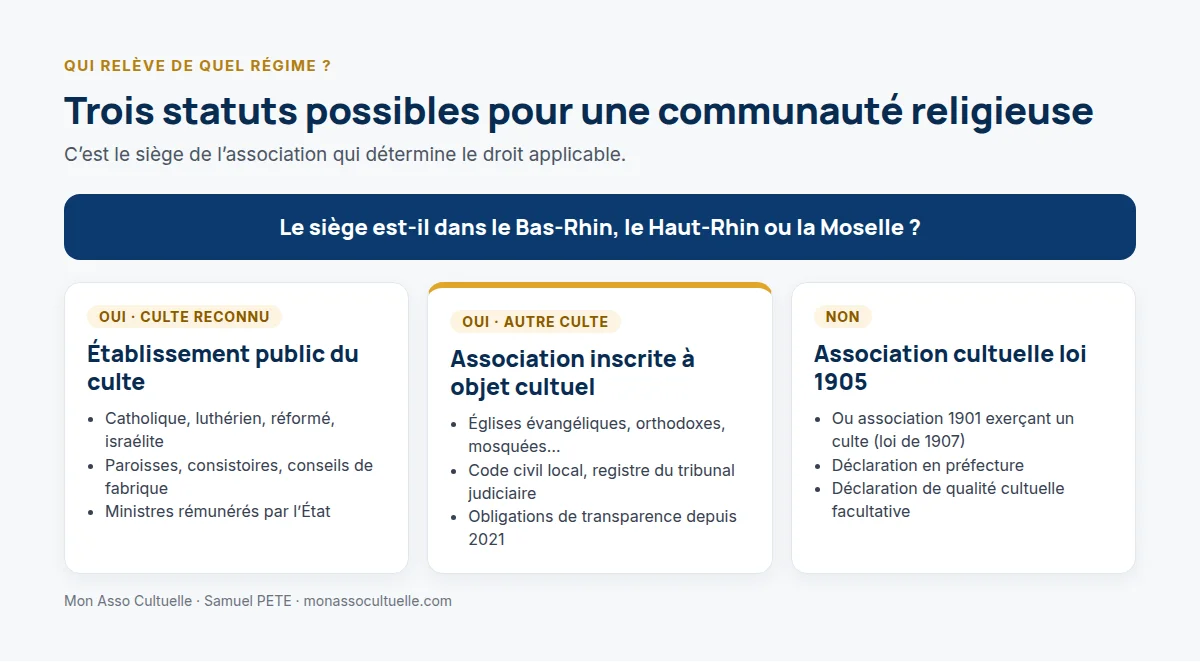
Le droit local distingue deux catégories de cultes.
- Les quatre cultes reconnus : catholique, protestant luthérien (Église protestante de la Confession d’Augsbourg d’Alsace et de Lorraine), protestant réformé (Église protestante réformée d’Alsace et de Lorraine) et israélite. Ils sont organisés en établissements publics du culte : paroisses, conseils de fabrique, consistoires. L’État rémunère leurs ministres.
- Les cultes non reconnus : églises évangéliques, pentecôtistes, baptistes, adventistes, orthodoxes, mosquées, communautés bouddhistes… Ils s’organisent en associations inscrites de droit local, dont l’objet est l’exercice d’un culte.
Une église évangélique d’Alsace-Moselle est donc presque toujours une association inscrite à objet cultuel. C’est ce statut que détaille la suite de cet article.
3. L’association inscrite à objet cultuel : comment elle fonctionne
Les articles 21 à 79 du code civil local régissent l’association de droit local, et non la loi du 1er juillet 1901. Ses principales règles :
| Sujet | Association inscrite (droit local) | Association cultuelle (loi de 1905) |
|---|---|---|
| Création | Inscription au registre des associations du tribunal judiciaire | Déclaration en préfecture |
| Nombre de fondateurs | Au moins 7 membres, qui signent les statuts (art. 56 et 59) ; si l’association tombe sous 3 membres, le tribunal lui retire la capacité juridique (art. 73) | Au moins 7 membres majeurs |
| Retrait d’un membre | Libre, mais les statuts peuvent imposer un préavis de deux ans au plus (art. 39) | À tout moment, nonobstant toute clause contraire |
| Modification des statuts | Majorité des trois quarts des présents, unanimité pour changer le but, sauf clause contraire ; effet à l’inscription au registre (art. 33, 40 et 71) | Selon les statuts ; déclaration en préfecture dans les trois mois |
| Objet | Peut être exclusivement cultuel ou mixte, à préciser dans les statuts | Exclusivement cultuel |
| Capacité juridique | Pleine capacité : acquérir, posséder, recevoir des dons et des legs | Limitée par les articles 19-2 et 19-3 |
| Subventions publiques | Possibles : l’interdiction de la loi de 1905 ne s’applique pas | Interdites, sauf réparations, accessibilité et sécurisation |
| Déclaration de qualité cultuelle | Non concernée | Facultative, condition des avantages |
Les statuts doivent indiquer le but, le nom et le siège de l’association et préciser qu’elle doit être inscrite (art. 57). Ils règlent l’entrée et le retrait des membres, les cotisations, la formation de la direction et la convocation de l’assemblée des membres (art. 58). L’assemblée des membres nomme la direction (art. 27). Toute modification des statuts ou de la direction doit être inscrite au registre du tribunal judiciaire : une modification des statuts n’a d’effet qu’à compter de cette inscription (art. 67 et 71).
⚠️ Point de vigilance
L’erreur : reprendre des statuts de « loi 1905 » ou de « loi 1901 » trouvés en ligne pour une église installée à Strasbourg ou à Metz.
Ce qui se passe : le tribunal refuse l’inscription, ou l’association fonctionne avec des statuts qui visent des textes inapplicables. Une association dont le siège est en Alsace-Moselle relève obligatoirement du droit local.
Comment l’éviter : faites rédiger vos statuts selon le code civil local, en précisant l’objet cultuel. Un professionnel spécialisé pourra les adapter à votre fonctionnement.
4. Ce que la loi de 2021 a changé : deux régimes d’obligations
La loi du 24 août 2021 a créé dans le code civil local un régime propre aux associations inscrites à objet cultuel (articles 79-V à 79-XII). Il s’applique à toute association dont l’objet est, même en partie, l’exercice public d’un culte.
Le décret n° 2022-1623 du 22 décembre 2022 a ensuite introduit une notion qui n’existait pas en droit local : l’association inscrite ayant pour objet exclusif l’exercice d’un culte. Il en résulte deux régimes d’obligations. Sans être un copier-coller, ils se rapprochent de ceux que connaît le reste de la France :
- L’association à objet exclusivement cultuel se voit appliquer des obligations proches de celles d’une association cultuelle de la loi de 1905. Les textes ne lui imposent pas, à ce jour, de déclaration de qualité cultuelle.
- L’association à objet cultuel non exclusif, qui mêle le culte et d’autres activités, se voit appliquer des obligations proches de celles d’une association loi 1901 exerçant un culte (loi de 1907).
Les obligations des deux régimes, point par point
| Obligation | Objet exclusivement cultuel (proche de la loi de 1905) | Objet cultuel non exclusif (proche de la loi de 1907) |
|---|---|---|
| Objet cultuel mentionné dans les statuts | Oui | Oui |
| Liste des lieux de culte transmise au préfet, puis chaque modification dans les trois mois | Oui | Oui |
| Assemblée générale annuelle qui approuve la gestion, avec extrait certifié du procès-verbal | Oui | Oui |
| Comptes annuels et état séparé des ressources étrangères | Oui | Oui |
| Activités cultuelles en unité fonctionnelle séparée et compte bancaire dédié au culte | Toute l’activité est cultuelle | Oui, indispensable |
| Déclaration des financements étrangers (au-delà de 15 300 € ; libéralités dès le 1er euro) | Oui | Oui |
| Commissaire aux comptes si reçus fiscaux délivrés | Non | Oui, dès le premier reçu |
| Commissaire aux comptes si budget supérieur à 100 000 € | Non | Oui |
| Commissaire aux comptes si subventions supérieures à 23 000 € | Oui | Oui |
| Commissaire aux comptes si ressources étrangères soumises à déclaration, ou plus de 153 000 € de dons | Oui | Oui |
| Compte d’emploi des ressources si plus de 50 000 € collectés par appel à la générosité | Non | Oui |
| Exonération de taxe foncière et de taxe d’aménagement des lieux de culte | Oui | Non |
| Déclaration de qualité cultuelle | Non prévue par les textes | Non prévue par les textes |
Sources : code civil local, articles 79-V à 79-XII ; décret n° 2022-1623, articles 2, 3, 5 et 6 (« le 1° et le 3° [de l’article 79-X] ne sont pas applicables aux associations inscrites ayant pour objet exclusif l’exercice d’un culte ») ; loi n° 87-571, article 4-1 ; CGI, article 1382, 4° et annexe II, article 318 E, 6°.
Subventions et sanctions
En pratique, les subventions publiques à une association à objet exclusivement cultuel restent exceptionnelles, comme pour les associations cultuelles de la loi de 1905 : voir les exceptions admises (réparations, accessibilité, sécurisation des lieux de culte). Le seuil de 23 000 € reste toutefois applicable à la lettre du décret.
Les sanctions sont réelles : le défaut de tenue des comptes expose les dirigeants à une amende de 9 000 €, et le défaut de déclaration des financements étrangers à une amende de 3 750 €. Le préfet peut mettre en demeure une association inscrite qui exerce un culte sans que ses statuts le prévoient, sous astreinte de 100 € par jour (art. 79-XII).
Scinder ou non : l’enjeu depuis la loi de 2021
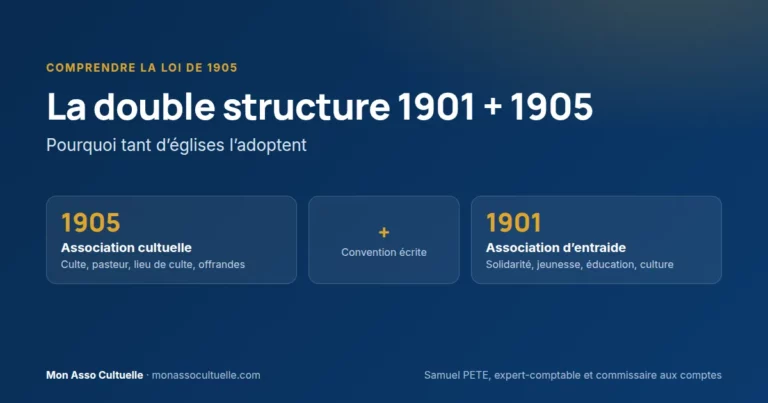
La plupart des églises protestantes évangéliques d’Alsace-Moselle ont déjà séparé leurs activités en deux associations : l’une porte exclusivement le culte, l’autre les activités annexes (jeunesse, entraide, culture, formation). Pour celles qui ne l’ont pas encore fait, l’enjeu est de taille depuis la loi de 2021 : une association mixte qui délivre des reçus fiscaux doit faire certifier ses comptes par un commissaire aux comptes, tenir une comptabilité par unité fonctionnelle et, le cas échéant, un compte d’emploi des ressources ; elle perd aussi les exonérations de taxe foncière et de taxe d’aménagement réservées à l’objet exclusif.
La séparation a un coût d’organisation : deux associations, deux comptabilités, des conventions entre elles. Notre article sur la double structure associative en détaille le fonctionnement. Avant de décider, faites chiffrer les deux scénarios par un expert-comptable spécialisé.
💼 Exemple pratique
Une église évangélique de 140 membres, dont le siège est à Mulhouse, fonctionne en une seule association inscrite. Elle gère le culte et une école de musique ouverte à tous. Son budget est de 160 000 €, dont 120 000 € pour le culte, et elle délivre des reçus fiscaux.
Comme son objet n’est pas exclusivement cultuel, elle relève du régime proche de la loi de 1907 : reçus fiscaux et budget supérieur à 100 000 € rendent le commissaire aux comptes obligatoire, et elle doit présenter le culte en unité fonctionnelle, avec un compte bancaire dédié. Elle paie aussi la taxe foncière sur son lieu de culte.
Le conseil propose de confier l’école de musique à une seconde association. L’association désormais à objet exclusivement cultuel, avec 120 000 € de budget et des reçus fiscaux, n’aurait plus l’obligation de certifier ses comptes (sauf subventions supérieures à 23 000 € ou ressources étrangères), et pourrait bénéficier de l’exonération de taxe foncière pour son lieu de culte.
5. La fiscalité en Alsace-Moselle
Le droit local ne supprime pas les avantages fiscaux ; certains textes visent expressément les trois départements.
- Reçus fiscaux : l’article 200 du code général des impôts vise les établissements publics des cultes reconnus d’Alsace-Moselle. Une association inscrite dont la mission est reconnue d’utilité publique bénéficie de tous les droits des associations reconnues d’utilité publique (code civil local, art. 79-III), et donc des reçus fiscaux. Dans les autres cas, le droit de délivrer des reçus mérite une vérification au cas par cas. Pour une association à objet non exclusif, délivrer des reçus rend le commissaire aux comptes obligatoire.
- Taxe foncière : les édifices affectés au culte qui appartiennent à des associations ayant pour objet exclusif l’exercice d’un culte non reconnu sont exonérés (CGI, art. 1382, 4°).
- Taxe d’aménagement : les constructions édifiées par les établissements publics du culte et par les associations ayant pour objet exclusif l’exercice d’un culte non reconnu sont exonérées (CGI, annexe II, art. 318 E, 6°).
Deux de ces exonérations exigent un objet exclusivement cultuel. Une association mixte qui possède son lieu de culte a donc intérêt à étudier la séparation de ses activités.
⚠️ Point de vigilance
L’erreur : délivrer des reçus fiscaux en se croyant assimilé à une association cultuelle de la loi de 1905.
Ce qui se passe : les textes qui visent les « associations cultuelles » ne s’appliquent pas automatiquement aux associations inscrites. Un reçu délivré sans droit expose l’association à l’amende de l’article 1740 A du code général des impôts.
Comment l’éviter : vérifiez le fondement exact de votre droit à délivrer des reçus, au besoin par un rescrit fiscal, et faites-vous confirmer l’analyse par un expert-comptable spécialisé.
💼 Exemple pratique
Une église évangélique francilienne ouvre un lieu de culte à Metz. Elle se demande si elle doit créer une nouvelle association.
Tant que le siège de l’association reste en Île-de-France, elle relève toujours de la loi de 1905 : elle ajoute simplement le lieu de culte messin à la liste de ses lieux de culte. Si la communauté de Metz devient autonome, avec son propre siège, elle devra en revanche se constituer en association inscrite de droit local.
Et maintenant, je fais quoi ?
- Vérifiez l’adresse du siège et le régime de votre association : extrait du registre du tribunal judiciaire.
- Relisez vos statuts : ils doivent mentionner expressément l’objet cultuel, exclusif ou non.
- Transmettez au préfet la liste de vos lieux de culte, si ce n’est pas déjà fait.
- Mettez en place des comptes annuels complets, avec un état séparé des ressources étrangères.
- Déterminez si votre objet est exclusivement cultuel ou non, et étudiez l’intérêt de séparer vos activités en deux associations.
- Calculez si un commissaire aux comptes est obligatoire, et vérifiez votre droit à délivrer des reçus fiscaux.
Le droit local est technique et peu documenté. Faites le point avec un expert-comptable spécialisé avant toute modification de statuts ou toute délivrance de reçus fiscaux.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Temps | Documents |
|---|---|---|---|
| Le secrétaire | Tient le registre des inscriptions et modifications, transmet la liste des lieux de culte | 1 heure par an | Extrait du registre, statuts, liste des lieux |
| Le trésorier | Établit les comptes annuels et l’état séparé, suit les financements étrangers | Selon la taille | Comptes, relevés bancaires |
| Le président | Vérifie les seuils du commissaire aux comptes et le droit aux reçus fiscaux | 1 heure | Budget, montant des reçus, subventions |
| L’assemblée générale | Approuve chaque année la gestion et les comptes | 1 séance | Procès-verbal signé |
Délibération type à reprendre dans le procès-verbal :
« L’assemblée générale, après avoir entendu le rapport du trésorier, approuve les comptes de l’exercice clos le [date] ainsi que les actes de gestion financière et d’administration des biens accomplis par la direction, conformément au code civil local applicable aux associations inscrites à objet cultuel. »
Les inscriptions au registre et les obligations de 2021 laissent peu de place à l’improvisation. Pour sécuriser votre association, faites-vous accompagner par un professionnel spécialisé.
Les outils pour le faire
- L08 — Fiche pratique : l’association à objet cultuel en Alsace-Moselle (PDF) : le régime en deux pages, les obligations issues de la loi de 2021 et les seuils du commissaire aux comptes. → présentation de l’outil · télécharger
- B18 — Registre de l’association de droit local (Excel) : le suivi des inscriptions au registre du tribunal, le calendrier des obligations annuelles et le calcul de l’obligation de commissaire aux comptes. → présentation de l’outil · télécharger
- L05 — Check-list de l’association mixte (Excel) : utile si votre association exerce à la fois le culte et d’autres activités. → présentation et téléchargement
L08 — Fiche pratique Alsace-Moselle (PDF, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger la fiche L08.
B18 — Registre de l’association de droit local (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger le registre B18.
Chaque association de droit local a son histoire et ses statuts. Pour faire analyser votre situation, contactez un expert-comptable spécialisé.
Questions fréquentes
Une église d’Alsace-Moselle peut-elle devenir une association loi 1905 ?
Non, tant que son siège est dans le Bas-Rhin, le Haut-Rhin ou la Moselle. La loi de 1905 n’y est pas applicable : l’association relève du droit local.
Faut-il faire une déclaration de qualité cultuelle ?
Non. Cette déclaration, prévue par l’article 19-1 de la loi de 1905, ne concerne pas les associations inscrites de droit local. En revanche, celles-ci ont leurs propres obligations depuis 2021.
Une association inscrite peut-elle recevoir des subventions pour son culte ?
Oui, l’interdiction de la loi de 1905 ne s’applique pas. Les collectivités restent libres de leurs décisions, et l’association doit signer le contrat d’engagement républicain. Au-delà de 23 000 € de subventions par an, un commissaire aux comptes est obligatoire.
Faut-il séparer le culte et les autres activités en deux associations ?
Ce n’est pas obligatoire. Mais une association à objet exclusivement cultuel a des obligations plus légères en matière de commissaire aux comptes et bénéficie des exonérations de taxe foncière et de taxe d’aménagement. C’est pourquoi la plupart des églises évangéliques d’Alsace-Moselle ont choisi deux associations. Le choix se chiffre au cas par cas.
Que se passe-t-il si l’association perd des membres ?
L’inscription exige sept membres. Ensuite, c’est seulement si le nombre de membres descend en dessous de trois que le tribunal retire la capacité juridique à l’association (article 73 du code civil local).
Qui tient le registre des associations ?
Le tribunal judiciaire dans le ressort duquel se trouve le siège de l’association. L’association y dépose ses demandes d’inscription et de modification.
Les pasteurs d’une église évangélique sont-ils payés par l’État ?
Non. L’État ne rémunère que les ministres des quatre cultes reconnus. Une église évangélique rémunère elle-même ses pasteurs.
Conclusion
En Alsace-Moselle, la question « 1901 ou 1905 ? » ne se pose pas : les communautés des cultes non reconnus sont des associations inscrites de droit local, avec une grande liberté et, depuis 2021, des obligations de transparence renforcées.
Tenir le registre à jour, présenter des comptes complets, surveiller les seuils du commissaire aux comptes et sécuriser le droit aux reçus fiscaux : c’est l’essentiel. Pour les situations particulières, l’appui d’un professionnel spécialisé reste le meilleur investissement.
Sources et références
- Préfecture de la Moselle — Nouvelles obligations de gestion des associations cultuelles en Moselle — consulter
- Légifrance — Décret n° 2022-1623 du 22 décembre 2022 relatif aux associations inscrites à objet cultuel du Bas-Rhin, du Haut-Rhin et de la Moselle — consulter
- Légifrance — Loi n° 2021-1109 du 24 août 2021 confortant le respect des principes de la République — consulter
- Légifrance — Code général des impôts, articles 200, 1382 et annexe II, article 318 E — consulter l’article 1382
- Conseil constitutionnel — Décision n° 2012-297 QPC du 21 février 2013 — consulter
- Institut du droit local alsacien-mosellan — Code civil local, articles 21 à 79-XII — consulter
- Associations.gouv.fr — Le droit local des associations en Alsace-Moselle — consulter
Textes consultés le 25 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : le régime juridique de votre association · la double structure 1901 + 1905 · l’objet exclusivement cultuel · outils gratuits · se faire accompagner par un professionnel spécialisé