Cultuelle 1905, mixte 1907 ou 1901 : à quel régime appartient votre association ?
Association cultuelle 1905, mixte 1907 ou simple 1901 : trois régimes, trois séries d’obligations. Le test en 4 questions pour trouver le vôtre.

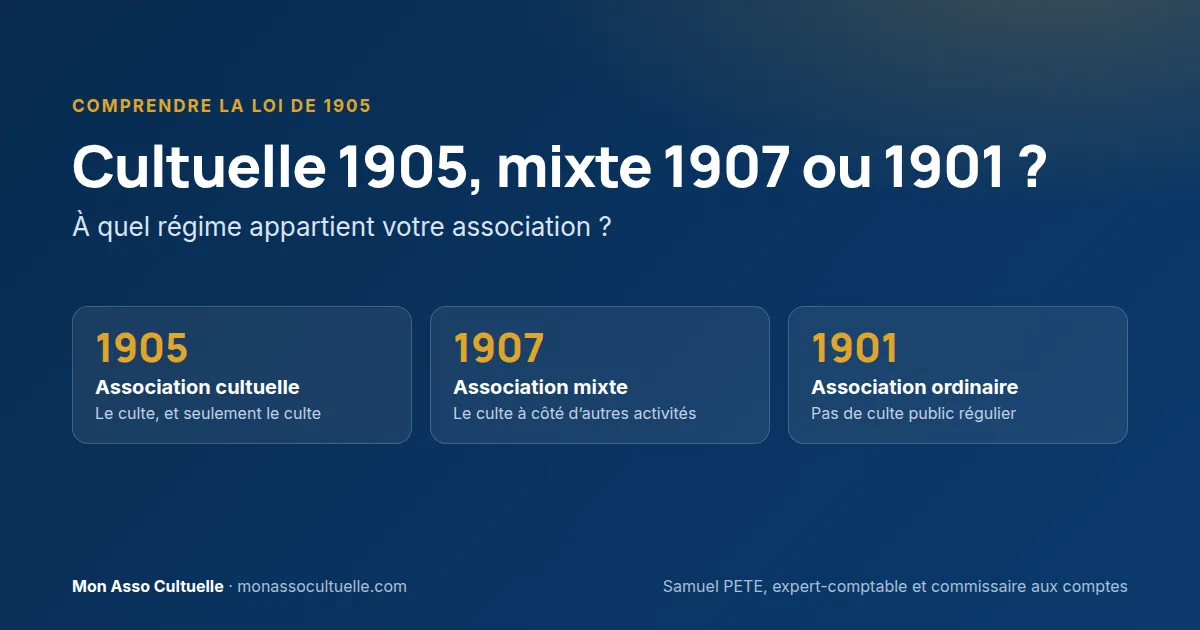
En bref : une église peut être portée juridiquement par trois types d’associations. L’association cultuelle (loi du 9 décembre 1905) se consacre exclusivement au culte. Elle peut délivrer des reçus fiscaux, si elle a déclaré sa qualité cultuelle au préfet. L’association « mixte » (loi de 1901 et loi du 2 janvier 1907) exerce le culte à côté d’autres activités : pas de reçu fiscal pour le culte, mais une comptabilité séparée et un compte bancaire dédié. L’association 1901 ordinaire n’organise pas de culte public régulier. En Alsace-Moselle, un droit local s’applique à la place.
Vous dites « notre association cultuelle ». Mais vos statuts citent-ils la loi de 1905, ou seulement celle de 1901 ? Si vous cherchez sous quel régime fonctionne votre église, la réponse concerne en réalité l’association qui la porte juridiquement.
Cette question n’a rien de théorique. Depuis la loi du 24 août 2021 confortant le respect des principes de la République, chaque régime a ses propres obligations, ses avantages et ses contrôles. Un courrier de la préfecture, une demande de reçu fiscal ou un projet d’achat de local suffit à la faire surgir.
Cet article s’adresse aux présidents, trésoriers et secrétaires des associations qui gèrent un lieu de culte, en métropole et dans les départements d’outre-mer où s’applique la loi de 1905. L’Alsace-Moselle, les territoires d’outre-mer régis par les décrets Mandel et les associations diocésaines relèvent de règles particulières, présentées au point 4. En dix minutes, vous saurez dans quelle case se trouve votre association, et ce que cela change pour vous.
💡 L’essentiel à retenir
- Trois régimes coexistent : l’association cultuelle (loi du 9 décembre 1905), l’association mixte (loi du 1er juillet 1901 et loi du 2 janvier 1907) et l’association 1901 sans culte public régulier.
- Seule l’association cultuelle délivre des reçus fiscaux pour des dons destinés au culte. Votre donateur récupère alors 66 % de son don en réduction d’impôt (article 200 du code général des impôts).
- Pour en bénéficier, l’association cultuelle déclare sa qualité cultuelle au préfet. Cette déclaration vaut 5 ans et se renouvelle.
- L’association mixte présente le culte à part dans ses comptes et utilise un compte bancaire réservé au culte. Ses comptes sont certifiés dès 100 000 € de budget annuel ou 23 000 € de subventions publiques.
- Le mot « cultuelle » dans le nom ne prouve rien. Ce sont l’objet écrit dans vos statuts et la loi qu’ils citent qui déterminent votre régime.
1. Lire vos statuts : le test qui tranche en cinq minutes
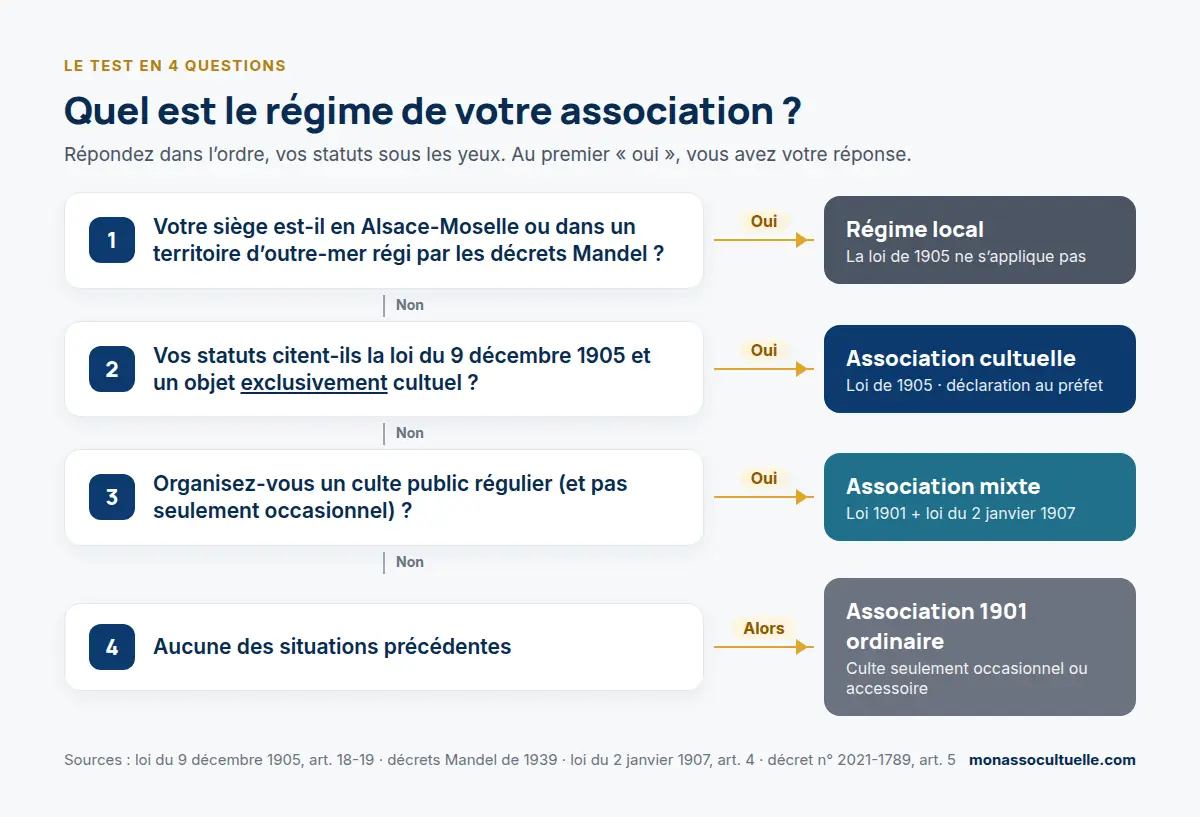
Ouvrez vos statuts à l’article « Objet » ou à l’article 1. Gardez à côté le récépissé de déclaration de la préfecture. Puis répondez à ces quatre questions, dans l’ordre.
- Le siège de votre association est-il en Alsace-Moselle, ou dans un territoire d’outre-mer régi par les décrets Mandel ? Si oui, un régime local s’applique et la loi de 1905 ne vous concerne pas. Arrêtez-vous là (voir le point 4).
- Vos statuts citent-ils la loi du 9 décembre 1905 et un objet exclusivement cultuel ? Si oui, vous êtes une association cultuelle.
- Sinon, votre association organise-t-elle un culte public de façon régulière ? Un culte chaque dimanche, par exemple, et pas seulement une célébration annuelle. Si oui, vous êtes une association mixte.
- Sinon, vous êtes une association loi 1901 ordinaire.
Un indice complémentaire : si votre association a obtenu de la préfecture une attestation de qualité cultuelle, elle a été reconnue comme association cultuelle. Le préfet délivre ce document sur simple demande (article 32-2 du décret du 16 mars 1906).
2. L’association cultuelle 1905 : le culte, et seulement le culte
L’association cultuelle a exclusivement pour objet l’exercice d’un culte (article 19 de la loi de 1905). Elle compte au moins 7 membres majeurs, domiciliés ou résidant dans la zone géographique définie par ses statuts, que la loi appelle « circonscription religieuse ».
Elle fonctionne avec deux instances obligatoires. L’assemblée générale des membres approuve chaque année la gestion financière. Un organe délibérant, souvent le conseil d’administration, décide des adhésions, des modifications de statuts, des ventes d’immeubles et du recrutement du ministre du culte.
Ce qu’elle peut recevoir
Ses ressources sont limitées par la loi (article 19-2) : cotisations, quêtes et collectes, rétributions pour les cérémonies, dons et legs. Elle ne peut recevoir aucune subvention de l’État ou des collectivités. La loi prévoit deux exceptions : les sommes destinées aux réparations et aux travaux d’accessibilité des édifices du culte.
Une troisième exception est admise en pratique : les aides publiques à la sécurisation des lieux de culte face au risque d’attentat. Elles financent la vidéoprotection, le renforcement des accès (portail, clôture, porte blindée, interphone) ou la protection des personnes à l’intérieur des bâtiments. L’État les verse par le fonds interministériel de prévention de la délinquance (FIPD). Elles se rattachent à l’article 1er de la loi de 1905, selon lequel la République garantit le libre exercice des cultes (circulaire du 16 janvier 2017, annexe 2). Renseignez-vous auprès du référent désigné au cabinet de votre préfet.
Ce qu’elle doit produire chaque année
Votre association cultuelle établit de vrais comptes annuels : un bilan, un compte de résultat et une annexe, sans aucun seuil de dispense (article 21). Elle dresse aussi l’inventaire de ses biens et la liste de ses lieux de culte. Elle présente ces documents et son budget prévisionnel au préfet s’il les demande.
Au-delà de 50 000 € de ressources venues de l’étranger dans l’année, ses comptes doivent être certifiés par un commissaire aux comptes (article 38 du décret du 16 mars 1906). Le manquement à ces obligations comptables expose le dirigeant à 9 000 € d’amende (article 23 de la loi de 1905).
La déclaration de qualité cultuelle
Pour profiter des avantages propres aux associations cultuelles, dont les reçus fiscaux, votre association déclare sa qualité cultuelle au préfet (article 19-1). Depuis le décret du 1er août 2026, cette déclaration se fait en ligne, sur un téléservice du ministère de l’Intérieur.
Le préfet dispose de deux mois pour s’opposer. Sans réponse de sa part, la déclaration produit ses effets pour cinq ans. À l’échéance, c’est à l’association de la renouveler : personne ne le fera à sa place.
⚠️ Point de vigilance
L’erreur : croire que la déclaration faite à la création de l’association suffit pour toujours.
Ce qui se passe : la déclaration de création (loi 1901) et la déclaration de qualité cultuelle sont deux démarches différentes. Sans la seconde, ou si elle a plus de cinq ans, votre association ne bénéficie plus des avantages des associations cultuelles.
Comment l’éviter : retrouvez la date de votre dernière déclaration et inscrivez son échéance dans l’agenda du bureau. Si vous renouvelez dans les six mois qui suivent l’échéance, le dossier est allégé (article 32-5 du décret du 16 mars 1906).
💼 Exemple pratique
Une association cultuelle de 90 membres dispose d’environ 120 000 € de ressources annuelles, dont 85 % de dons. Elle a déclaré sa qualité cultuelle en mars 2022. Sa déclaration la couvre jusqu’en mars 2027.
Un fidèle qui lui donne 1 000 € dans l’année reçoit un reçu fiscal. Il déduit 660 € de son impôt : son don lui coûte réellement 340 €. Si la déclaration n’est pas renouvelée, l’association ne peut plus lui offrir cet avantage.
3. L’association mixte 1907 : le culte à côté d’autres activités
Une association loi 1901 peut assurer l’exercice public d’un culte (article 4 de la loi du 2 janvier 1907). On la dit « mixte » : elle organise des cultes, mais aussi, souvent, de l’aide aux devoirs, de la musique ou de l’entraide.
Depuis 2021, ce choix entraîne des obligations précises. Elles s’appliquent dès que le culte n’est ni occasionnel ni strictement accessoire dans ses activités (article 5 du décret n° 2021-1789).
Ce que la loi lui impose
- Des statuts à jour : ils doivent mentionner les activités liées à l’exercice public d’un culte. Sinon, le préfet peut vous mettre en demeure, puis infliger jusqu’à 100 € d’astreinte par jour de retard (article 4-2 de la loi de 1907).
- La liste de vos lieux de culte, transmise au préfet du département de votre siège.
- Des comptes annuels complets (bilan, compte de résultat, annexe), où le culte forme une « unité fonctionnelle » : une partie des comptes présentée séparément du reste.
- Un compte bancaire réservé au culte, par lequel passent toutes les opérations liées au culte (article 4-1 de la loi de 1907).
- Un commissaire aux comptes dans trois cas : budget annuel supérieur à 100 000 €, subventions publiques supérieures à 23 000 €, ou délivrance de reçus fiscaux, quel qu’en soit le montant.
Ce qu’elle ne peut pas faire
L’association mixte ne délivre pas de reçus fiscaux pour les offrandes destinées au culte. Le code général des impôts réserve cet avantage aux associations cultuelles (article 200, 1, e). Le culte ne figure pas parmi les activités « d’intérêt général » ouvrant droit à réduction d’impôt pour les autres associations.
Elle peut en revanche en délivrer pour une activité d’intérêt général qu’elle exerce à côté, éducative ou sociale par exemple, si les conditions fiscales sont remplies. Dans ce cas, la certification de ses comptes devient obligatoire dès le premier euro.
⚠️ Point de vigilance
L’erreur : faire passer les offrandes du culte et les recettes des autres activités sur le même compte bancaire.
Ce qui se passe : la loi exige depuis 2021 un compte réservé au culte. Le dirigeant qui ne respecte pas ces obligations comptables encourt 9 000 € d’amende (article 23 de la loi de 1905, applicable via l’article 4-1 de la loi de 1907).
Comment l’éviter : ouvrez un second compte, intitulé clairement, et faites voter en conseil la règle de répartition des recettes et des dépenses.
💼 Exemple pratique
Une association loi 1901 de 60 membres organise un culte chaque dimanche et une aide aux devoirs le mercredi. Son budget annuel atteint 115 000 €.
Elle dépasse le seuil de 100 000 € : un commissaire aux comptes doit certifier ses comptes. Elle ne peut pas délivrer de reçu fiscal pour les offrandes du dimanche. Si ses membres veulent ces reçus, la question d’une association cultuelle distincte se pose.
4. L’association 1901 ordinaire, et les régimes particuliers
Une association loi 1901 peut organiser, à l’occasion, une célébration religieuse sans changer de régime. Par exemple, une association culturelle qui organise un office lors de sa fête annuelle. Dès que le culte devient régulier ou central, elle bascule dans le régime mixte, avec ses obligations.
En Alsace-Moselle, la loi de 1905 ne s’applique pas. Les cultes dits reconnus (catholique, luthérien, réformé et israélite) sont organisés en établissements publics du culte. Les autres, dont les églises évangéliques, prennent généralement la forme d’associations inscrites au registre du tribunal, soumises au code civil local. Un article dédié détaillera ce régime.
Les territoires d’outre-mer régis par les décrets Mandel
La loi de 1905 s’applique en Guadeloupe, en Martinique, à La Réunion, à Saint-Barthélemy et à Saint-Martin. Elle ne s’applique pas en Guyane, à Mayotte, à Saint-Pierre-et-Miquelon, en Polynésie française, en Nouvelle-Calédonie ni à Wallis-et-Futuna. Les cultes y sont organisés par les décrets Mandel des 16 janvier et 6 décembre 1939, avec des « conseils d’administration des missions religieuses ». L’analyse de cet article n’y est donc pas valable. Les décrets Mandel feront l’objet d’un article à part entière.
Les associations diocésaines du culte catholique
Le culte catholique est organisé, dans chaque diocèse, en associations diocésaines. Cette forme spécifique, née des accords de 1923-1924 entre la France et le Saint-Siège, n’est pas à proprement parler une association cultuelle de la loi de 1905. Elle est pourtant traitée comme telle pour l’application de l’article 200 du code général des impôts : les dons qu’elle reçoit ouvrent droit à la réduction d’impôt. Cet article ne détaille pas ce régime.
5. Les trois régimes comparés en un tableau
| Association cultuelle | Association mixte | Association 1901 ordinaire | |
|---|---|---|---|
| Textes | Loi du 9 décembre 1905, art. 18 à 21 | Loi du 1er juillet 1901 et loi du 2 janvier 1907, art. 4 à 4-2 | Loi du 1er juillet 1901 |
| Culte public | Seul objet autorisé | Régulier, à côté d’autres activités | Occasionnel ou accessoire |
| Membres | 7 majeurs au moins, dans la circonscription | Règles de la loi 1901 | Règles de la loi 1901 |
| Déclaration de qualité cultuelle | Oui, tous les 5 ans | Non | Non |
| Reçus fiscaux pour les dons au culte | Oui, après déclaration | Non | Non |
| Subventions publiques | Interdites, sauf réparations, accessibilité et sécurisation des édifices du culte | Possibles pour les activités non cultuelles | Possibles |
| Comptes annuels | Obligatoires, sans seuil | Obligatoires, culte présenté à part | Selon la taille et les financements reçus |
| Compte bancaire dédié au culte | — | Obligatoire | — |
| Liste des lieux de culte au préfet | Oui | Oui | Non |
| Commissaire aux comptes obligatoire | Plus de 50 000 € de ressources étrangères | Budget > 100 000 €, subventions > 23 000 € ou reçus fiscaux | Selon le droit commun |
Dans tous les cas, une association qui reçoit plus de 153 000 € de dons ouvrant droit à réduction d’impôt dans l’année doit aussi faire certifier ses comptes (article 4-1 de la loi du 23 juillet 1987).
Et maintenant, je fais quoi ?
Vous pouvez faire ce diagnostic seul, avant d’en parler au conseil. Voici l’ordre à suivre.
Cette semaine
- Ouvrir vos statuts et recopier, mot pour mot, l’article « Objet » et la loi qu’il cite.
- Retrouver le récépissé de déclaration de la préfecture et l’annonce parue au Journal officiel des associations.
- Répondre aux quatre questions du test et noter le résultat.
Ce mois-ci
- Association cultuelle : retrouver l’accusé de réception de votre dernière déclaration de qualité cultuelle et calculer sa date d’échéance, à 5 ans.
- Association mixte : vérifier que vos statuts mentionnent le culte public et qu’un compte bancaire lui est réservé.
- Vérifier que la liste de vos lieux de culte a bien été transmise au préfet.
- Comparer votre budget, vos subventions et vos ressources étrangères aux seuils du tableau.
Avant la prochaine assemblée générale
- Présenter le résultat du diagnostic au conseil d’administration.
- Si l’objet de vos statuts ne correspond plus à vos activités réelles, inscrire leur modification à l’ordre du jour.
Comment le mettre en œuvre dans votre association
Le secrétaire et le trésorier peuvent réunir les pièces en une soirée. Le président présente ensuite le diagnostic au conseil. Seule une éventuelle modification des statuts doit passer devant l’assemblée générale.
| Qui | Ce qu’il fait | Temps à prévoir | À faire voter ? |
|---|---|---|---|
| Le secrétaire | Retrouve les statuts, les récépissés de la préfecture et l’attestation de qualité cultuelle | 1 heure | Non |
| Le trésorier | Vérifie les comptes bancaires, le budget, les subventions et les ressources étrangères | 45 minutes | Non |
| Le président | Présente le diagnostic au conseil | 20 minutes en séance | Non |
| Le conseil d’administration | Décide d’engager une mise en conformité des statuts ou le renouvellement de la déclaration | 30 minutes | Oui — délibération inscrite au procès-verbal |
| L’assemblée générale | Modifie les statuts, selon la procédure qu’ils prévoient | Selon l’ordre du jour | Oui |
Formulation de la délibération, à recopier dans le procès-verbal du conseil :
« Le conseil d’administration a pris connaissance du diagnostic présenté par le président. Il constate que l’association relève de [la loi du 9 décembre 1905 / la loi du 1er juillet 1901 et de l’article 4 de la loi du 2 janvier 1907]. Il charge le président et le secrétaire de préparer, pour la prochaine assemblée générale, [la mise en conformité des statuts / le renouvellement de la déclaration de qualité cultuelle]. »
Les outils pour le faire
- M10 — Grille de diagnostic du régime juridique (Word) : les quatre questions du test, la liste des documents à retrouver, le tableau des obligations par régime et la délibération à recopier. → présentation de l’outil · télécharger la grille
Télécharger la grille M10 (Word, gratuit)
Indiquez votre adresse e-mail : le téléchargement démarre aussitôt. Vous pouvez aussi consulter la présentation détaillée de l’outil.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger la grille.
Questions fréquentes
Une association loi 1901 peut-elle organiser des cultes ?
Oui. La loi du 2 janvier 1907 le permet expressément. Si le culte est régulier, l’association devient « mixte » : ses statuts doivent le mentionner, et elle doit tenir une comptabilité séparée et un compte bancaire réservé au culte.
Le mot « cultuelle » dans le nom suffit-il à faire une association cultuelle ?
Non. Seuls comptent l’objet écrit dans les statuts, qui doit être exclusivement cultuel, et le respect des règles de la loi de 1905. Pour bénéficier des avantages, l’association doit en plus déclarer sa qualité cultuelle au préfet.
Faut-il refaire la déclaration de qualité cultuelle tous les cinq ans ?
Oui. La déclaration produit ses effets pendant cinq ans. Si vous la renouvelez au plus tard six mois après l’échéance, vous êtes dispensé de fournir une partie des pièces.
Peut-on transformer une association 1901 en association cultuelle ?
Oui, sous conditions : objet exclusivement cultuel, au moins sept membres majeurs, instances prévues par la loi. Les autres activités doivent alors sortir de l’association. Un article dédié détaillera la procédure.
Conclusion
Trois régimes, trois séries d’obligations. L’association cultuelle 1905 offre les reçus fiscaux, au prix d’un objet strictement cultuel et d’une déclaration à renouveler tous les cinq ans. L’association mixte garde sa liberté d’activités, mais doit isoler le culte dans ses comptes et sa banque.
L’accompagnement d’un professionnel est utile dans quatre situations. Vous envisagez une structure double, avec une association cultuelle et une association 1901. Vous voulez changer de régime. La préfecture s’oppose à votre déclaration. Ou vous recevez des financements de l’étranger.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, articles 1er, 2, 18 à 21 et 23 — consulter
- Légifrance — Loi du 2 janvier 1907 concernant l’exercice public des cultes, articles 4 à 4-2 — consulter
- Légifrance — Décret n° 2021-1789 du 23 décembre 2021 pris pour l’application de la loi du 2 janvier 1907 — consulter
- Légifrance — Décret n° 2021-1844 du 27 décembre 2021 relatif aux associations cultuelles régies par la loi du 9 décembre 1905 — consulter
- Légifrance — Décret du 16 mars 1906, articles 31 à 38 (version en vigueur au 5 août 2026) — consulter
- Légifrance — Décret n° 2026-726 du 1er août 2026 (téléservice des déclarations et dispositions diverses sur le droit des cultes) — consulter
- Légifrance — Code général des impôts, article 200 — consulter
- Légifrance — Loi n° 87-571 du 23 juillet 1987 sur le développement du mécénat, article 4-1 — consulter
- Secrétariat général du CIPDR — Circulaire du 16 janvier 2017 (NOR INTA1701539J), orientations pour l’emploi des crédits du FIPD, annexe 2 « Sécurisation des sites sensibles au regard des risques de terrorisme »
- Décrets Mandel — Décrets-lois des 16 janvier et 6 décembre 1939 relatifs aux missions religieuses outre-mer
- BOFiP — BOI-IR-RICI-250-10-20-10, organismes d’intérêt général ouvrant droit à la réduction d’impôt — consulter
- Conseil constitutionnel — Décision n° 2022-1004 QPC du 22 juillet 2022 — consulter
Textes consultés le 24 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : outils gratuits · être accompagné par un professionnel spécialisé