La déclaration de qualité cultuelle : à quoi elle sert, et ce qu’on perd sans elle
Reçus fiscaux, legs, taxe foncière : ce que la déclaration de qualité cultuelle apporte, pourquoi elle est facultative et comment la renouveler.

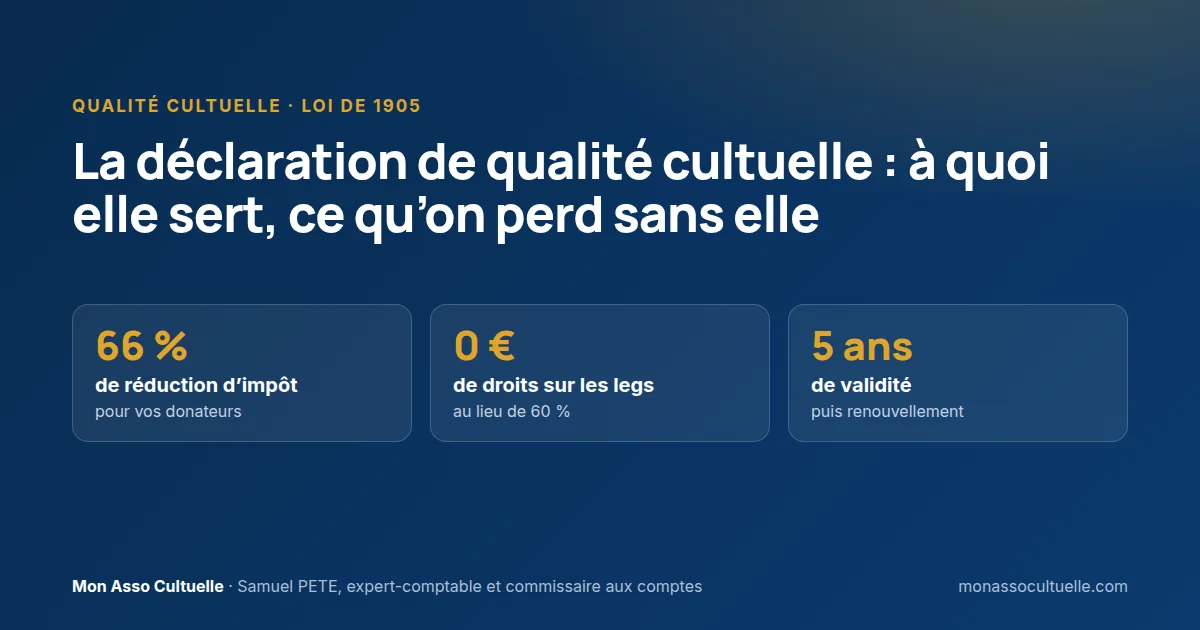
En bref : depuis la loi du 24 août 2021, une association cultuelle ne bénéficie des avantages propres à son statut que si elle a déclaré sa qualité cultuelle au préfet. Ces avantages sont concrets : reçus fiscaux ouvrant droit à réduction d’impôt pour les donateurs, legs et donations exonérés de droits de mutation, exonérations de taxe foncière et de taxe d’aménagement pour les lieux de culte. La déclaration vaut cinq ans : il faut ensuite la renouveler. Elle n’est pas obligatoire : sans elle, l’association reste parfaitement régulière, mais elle ne bénéficie pas de ces avantages.
« Nous sommes une association 1905, donc nous pouvons délivrer des reçus fiscaux. » Cette phrase, entendue dans beaucoup d’églises, n’est plus exacte depuis 2021. Être constituée selon la loi de 1905 ne suffit plus : pour profiter des avantages attachés au statut, l’association doit les réclamer, par une déclaration au préfet, renouvelée tous les cinq ans.
Pour une église protestante ou évangélique financée presque entièrement par les dons de ses membres, l’enjeu est considérable. Cet article explique ce que la déclaration apporte, ce que l’association risque sans elle, et comment ne jamais se retrouver hors délai.
Il s’adresse aux présidents, secrétaires et trésoriers des associations cultuelles régies par la loi de 1905. Pour vérifier d’abord votre régime, consultez notre article sur les régimes 1905, 1907 et 1901.
💡 L’essentiel à retenir
- La déclaration de qualité cultuelle est distincte de la déclaration de création de l’association en préfecture (article 19-1 de la loi de 1905).
- Elle n’est pas obligatoire, mais elle conditionne les avantages propres aux associations cultuelles, dont les reçus fiscaux et l’exonération des droits sur les legs.
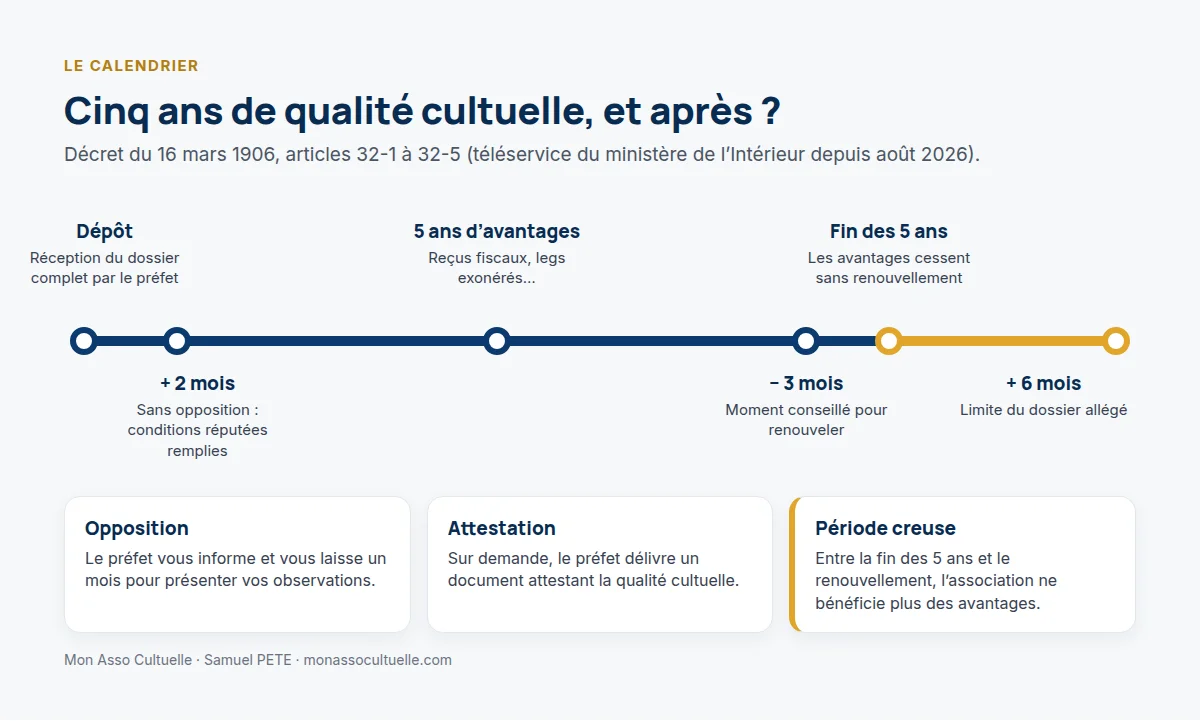
- Elle produit ses effets dès sa réception, pour cinq ans. Le préfet dispose de deux mois pour s’y opposer.
- Depuis le décret du 1er août 2026, elle se fait obligatoirement par le téléservice du ministère de l’Intérieur, avec les statuts, les comptes des trois derniers exercices et la liste des lieux de culte.
- Renouvelée au plus tard six mois après l’échéance, elle bénéficie d’un dossier allégé. Mais entre l’échéance et le renouvellement, les avantages ne s’appliquent plus.
1. Qu’est-ce que la déclaration de qualité cultuelle ?
Toute association cultuelle fait deux démarches différentes auprès de l’État, qu’il ne faut pas confondre.
- La déclaration de l’association, prévue par la loi de 1901 : elle lui donne la personnalité juridique. L’association la fait une fois, à la création, puis la complète à chaque modification des statuts ou des dirigeants.
- La déclaration de qualité cultuelle, prévue par l’article 19-1 de la loi de 1905 : elle permet de bénéficier des avantages propres aux associations cultuelles. L’association la renouvelle tous les cinq ans.
Avant 2021, ces avantages s’appliquaient sans démarche particulière, et les associations qui le souhaitaient pouvaient demander au préfet un rescrit administratif confirmant leur caractère cultuel. La loi du 24 août 2021 a inversé la logique : « pour bénéficier des avantages propres à la catégorie des associations cultuelles », l’association « doit déclarer sa qualité cultuelle au représentant de l’État dans le département ».
La formule est importante : la déclaration n’est pas une obligation en soi, c’est la condition d’accès aux avantages. Une église qui ne souhaite pas en bénéficier, par exemple parce qu’elle ne délivre pas de reçus fiscaux et ne possède pas de lieu de culte, n’est pas en situation irrégulière si elle ne fait pas de déclaration. Elle reste une association cultuelle, soumise aux autres règles de la loi de 1905.
Les associations constituées avant la loi disposaient de dix-huit mois à compter des décrets d’application pour faire cette première déclaration, soit jusqu’à fin juin 2023 (article 88 de la loi du 24 août 2021). Beaucoup l’ont faite entre 2022 et 2023 : leurs déclarations arrivent donc à échéance en 2027 et 2028.
2. Ce que la déclaration vous apporte
La loi ne dresse pas la liste des « avantages propres » aux associations cultuelles : ils sont répartis dans plusieurs codes. Voici les principaux.
| Avantage | Ce que cela représente | Texte |
|---|---|---|
| Reçus fiscaux pour les dons des particuliers | Réduction d’impôt de 66 % du don pour le donateur, dans la limite de 20 % de son revenu imposable | CGI, art. 200, 1, e |
| Reçus fiscaux pour les dons des entreprises | Réduction d’impôt de 60 % du don (40 % au-delà de 2 millions d’euros) | CGI, art. 238 bis, 1, b |
| Legs et donations exonérés | Aucun droit de mutation à titre gratuit, au lieu de 60 % entre personnes non parentes | CGI, art. 795, 10° |
| Capacité à recevoir des libéralités | Recevoir des legs et donations destinés au culte, sauf opposition du préfet | Loi 1905, art. 19-2 ; code civil, art. 910 |
| Exonération de taxe foncière des édifices du culte | Pour les édifices affectés à l’exercice du culte appartenant aux associations cultuelles | CGI, art. 1382, 4° |
| Exonération de taxe d’aménagement | Pour les constructions édifiées par les associations cultuelles ou pour leur compte | CGI, art. 1635 quater D ; annexe II, art. 318 E, 4° |
| Taxe sur les bureaux en Île-de-France | Les locaux affectés à l’exercice d’un culte et leurs annexes sont exclus du champ de la taxe | CGI, art. 231 ter ; BOI-IF-AUT-50-10-10 |
| Garantie d’emprunt par la commune ou le département | Pour financer la construction d’un édifice du culte | CGCT, art. L. 2252-4 et L. 3231-5 |
| Bail emphytéotique administratif | Une collectivité peut affecter un bien à l’association pour un édifice du culte ouvert au public | CGCT, art. L. 1311-2 |
Les reçus fiscaux, souvent l’enjeu principal
Pour une église dont le budget repose sur les dons, la réduction d’impôt des donateurs est souvent l’enjeu principal. Un don de 100 € ne coûte que 34 € à un donateur imposable : c’est un argument de générosité que l’association ne peut offrir qu’avec une qualité cultuelle en cours de validité.
L’exonération de taxe foncière porte sur les édifices affectés à l’exercice du culte, pas sur les locaux annexes. Elle fera l’objet d’un article dédié.
💼 Exemple pratique
Une fidèle de l’église, sans enfant, lègue à l’association cultuelle sa maison, estimée à 300 000 €.
L’association a déclaré sa qualité cultuelle en 2023 et l’a renouvelée à temps. Le legs échappe aux droits de mutation (CGI, art. 795, 10°) : l’association reçoit la totalité de la valeur du bien.
Si la déclaration était expirée au moment du décès, l’association s’exposerait à perdre cette exonération. Au taux de 60 % applicable entre personnes non parentes, les droits dus pourraient atteindre près de 180 000 €, avant abattement éventuel.
3. Ce que vous perdez sans elle
Rappelons-le : l’article 19-1 de la loi de 1905 n’impose pas la déclaration, il en fait la condition des avantages. Une association cultuelle qui n’a pas déclaré sa qualité cultuelle, ou qui ne l’a pas renouvelée, n’est pas en infraction et continue d’exister. Elle reste soumise aux obligations de la loi de 1905 : objet exclusivement cultuel, comptes annuels, état inventorié, liste des lieux de culte. Mais elle ne peut pas bénéficier des avantages attachés au statut :
- Plus de reçus fiscaux valables : les dons ne donnent plus droit à réduction d’impôt. Délivrer des reçus sans y être autorisé expose l’association à l’amende de l’article 1740 A du code général des impôts.
- Des legs et donations taxés : l’association doit payer les droits de mutation, jusqu’à 60 % de la valeur transmise.
- Des locaux taxés : l’administration est susceptible de remettre en cause l’exonération de taxe foncière des édifices du culte et, en Île-de-France, l’exclusion des locaux de culte de la taxe sur les bureaux.
Le même effet se produit en cas d’opposition du préfet lors de la déclaration, ou de retrait ultérieur des avantages. Le Conseil constitutionnel a toutefois précisé que le retrait ne peut pas conduire à restituer les avantages dont l’association a bénéficié avant la perte de sa qualité cultuelle (décision n° 2022-1004 QPC du 22 juillet 2022).
⚠️ Point de vigilance
L’erreur : laisser passer la date anniversaire des cinq ans en pensant que le renouvellement est automatique, ou qu’un délai de grâce maintient les avantages.
Ce qui se passe : la déclaration produit ses effets « pour une durée de cinq ans ». À l’échéance, les avantages cessent. Le décret autorise un renouvellement allégé jusqu’à six mois après, mais la nouvelle déclaration ne produit ses effets qu’à compter de sa réception. Les reçus fiscaux délivrés entre les deux dates présentent donc un risque.
Comment l’éviter : notez la date de réception de votre dernière déclaration, calculez l’échéance et déposez le renouvellement environ trois mois avant.
4. Comment se déroule la déclaration
Depuis le décret n° 2026-726 du 1er août 2026, entré en vigueur le 5 août 2026, la déclaration se fait obligatoirement par le téléservice du ministère de l’Intérieur : le dépôt par courrier au préfet n’est plus possible. Vous y joignez sept pièces (article 32-1 du décret du 16 mars 1906) :
- les statuts de l’association ;
- les nom, prénoms, profession, domicile et nationalité des personnes chargées de son administration ;
- le budget prévisionnel de l’exercice en cours ;
- les comptes annuels des trois derniers exercices clos, ou ceux des exercices clos depuis la création ;
- toute justification établissant que l’association remplit les conditions des articles 18 et 19 de la loi de 1905 ;
- la liste des lieux où est organisé habituellement l’exercice public du culte ;
- pour les unions, la liste des associations membres.
🧭 Se faire accompagner pour la déclaration
Vous souhaitez vous faire accompagner pour préparer votre dossier, le déposer sur le téléservice et suivre son instruction ? Le site madeclarationcultuelle.fr se consacre à la déclaration de qualité cultuelle : il accompagne les associations qui veulent sécuriser leur démarche.
Ensuite, des délais précis encadrent chaque étape (articles 32-2 à 32-4 du même décret) :
| Étape | Délai | Ce qu’il faut savoir |
|---|---|---|
| Accusé de réception | Dès le dépôt | La déclaration produit ses effets dès sa réception, pour cinq ans |
| Opposition du préfet | Deux mois | Délai compté à partir de la réception du dossier complet. Sans opposition notifiée, les conditions sont réputées remplies |
| Observations de l’association | Un mois | Si le préfet envisage de s’opposer, il vous en informe et vous invite à présenter vos observations |
| Attestation | Sur demande | Le préfet délivre un document attestant que l’association réunit les conditions : utile pour une banque, un notaire ou un donateur |
| Retrait | À tout moment | Après une procédure contradictoire d’un mois, par décision motivée |
| Renouvellement | Tous les cinq ans | Dossier allégé s’il est déposé au plus tard six mois après l’échéance |
Le renouvellement allégé
Si le renouvellement intervient au plus tard six mois après l’expiration des cinq ans, l’association n’a pas à fournir les statuts, la liste des administrateurs, le budget prévisionnel et la liste des lieux de culte, à condition d’avoir déclaré chaque modification intervenue entre-temps (article 32-5 du décret du 16 mars 1906). Elle n’a pas non plus à fournir les comptes annuels si elle les a déjà publiés au Journal officiel, obligation qui s’applique au-delà de 153 000 € de dons ouvrant droit à réduction d’impôt.
Le dossier allégé ne dispense pas de l’essentiel : l’association doit toujours justifier qu’elle remplit les conditions de la loi, notamment par ses activités effectives et des statuts conformes.
⚠️ Point de vigilance
L’erreur : déposer un dossier incomplet, ou des comptes qui laissent apparaître des activités non cultuelles.
Ce qui se passe : le délai de deux mois ne court qu’à partir de la dernière pièce manquante. Et des recettes de location, de vente ou d’activités sociales attirent l’attention du préfet, qui est susceptible de s’opposer.
Comment l’éviter : préparez le dossier pièce par pièce, relisez les comptes des trois derniers exercices avant l’envoi et, en cas de doute, faites vérifier le dossier par un expert-comptable spécialisé.
💼 Exemple pratique
Une église évangélique a déclaré sa qualité cultuelle le 15 mars 2023, date de réception par la préfecture. Ses avantages courent jusqu’au 14 mars 2028.
Le trésorier inscrit trois dates dans le calendrier de l’association : le 15 décembre 2027 pour déposer le renouvellement, le 14 mars 2028 comme échéance, et le 14 septembre 2028 comme date limite du dossier allégé. En novembre 2027, le conseil vérifie les comptes et la liste des lieux de culte. L’association dépose le dossier mi-décembre : la nouvelle période de cinq ans démarre sans interruption, et les reçus fiscaux de l’année 2028 sont sécurisés.
Et maintenant, je fais quoi ?
- Retrouvez l’accusé de réception de votre dernière déclaration de qualité cultuelle et, si vous l’avez, l’attestation du préfet.
- Calculez votre échéance : date de réception plus cinq ans.
- Vérifiez que vous avez déclaré depuis toutes les modifications de statuts, de dirigeants et de lieux de culte.
- Préparez les pièces, en particulier les comptes des trois derniers exercices.
- Déposez le renouvellement environ trois mois avant l’échéance, obligatoirement par le téléservice.
Vous n’avez jamais déclaré votre qualité cultuelle, ou votre déclaration a expiré ? Faites le point avec un expert-comptable spécialisé avant de délivrer de nouveaux reçus fiscaux. Pour une assistance dédiée à la déclaration, consultez aussi madeclarationcultuelle.fr.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Temps | Documents |
|---|---|---|---|
| Le secrétaire | Retrouve la dernière déclaration et calcule l’échéance | 30 minutes | Accusé de réception, attestation |
| Le trésorier | Rassemble le budget et les comptes des trois derniers exercices | 1 à 2 heures | Comptes annuels, budget prévisionnel |
| Le président | Vérifie les conditions de la loi et signe la déclaration | 1 heure | Statuts, liste des lieux de culte, grille L01 |
| Le conseil d’administration | Valide le dossier et fixe la date de dépôt | 1 réunion | Dossier complet |
Délibération type à reprendre dans le procès-verbal :
« Le conseil d’administration, après avoir pris connaissance du dossier préparé par le secrétaire et le trésorier, constate que l’association remplit les conditions des articles 18 et 19 de la loi du 9 décembre 1905. Il charge le président de déposer le renouvellement de la déclaration de qualité cultuelle auprès du préfet au plus tard le [date], par le téléservice du ministère de l’Intérieur. »
Une déclaration mal préparée peut priver l’association de ses avantages pendant des mois. Pour sécuriser le dossier, faites-vous accompagner par un professionnel spécialisé.
Les outils pour le faire
- C04 — Dossier de déclaration de la qualité cultuelle (Excel) : le calcul de vos échéances, la liste des pièces avec les dispenses du renouvellement, l’estimation de ce que vous perdriez sans déclaration et le journal des échanges avec la préfecture. → présentation de l’outil · télécharger
- L01 — Grille des conditions de la qualité cultuelle (Excel) : pour vérifier, avant le dépôt, chaque condition posée par la loi. → présentation et téléchargement
- A06 — Grille d’auto-diagnostic de la qualité cultuelle (Excel) : pour contrôler que vos activités effectives restent cultuelles. → présentation et téléchargement
- A08 — Kit de modification des statuts (Word) : si vos statuts doivent être mis en conformité avant la déclaration. → présentation et téléchargement
C04 — Dossier de déclaration de la qualité cultuelle (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger le dossier C04.
Chaque situation est particulière : première déclaration, renouvellement tardif, opposition du préfet. Pour faire analyser la vôtre, contactez un expert-comptable spécialisé.
Questions fréquentes
La déclaration de qualité cultuelle est-elle obligatoire ?
Non. Une association cultuelle qui ne la fait pas n’est pas en situation irrégulière. Mais la déclaration est indispensable pour bénéficier des avantages propres à ce statut, dont les reçus fiscaux et l’exonération des droits sur les legs (article 19-1 de la loi de 1905).
Peut-on encore déclarer par courrier ?
Non. Depuis le décret du 1er août 2026, la déclaration de qualité cultuelle se fait exclusivement par le téléservice du ministère de l’Intérieur.
Combien de temps dure la qualité cultuelle ?
Cinq ans à compter de la réception de la déclaration par le préfet, sauf opposition ou retrait. Elle se renouvelle par une nouvelle déclaration.
Que se passe-t-il si le préfet ne répond pas ?
Son silence pendant deux mois après la réception du dossier complet vaut constatation implicite que l’association remplit les conditions. Vous pouvez ensuite demander une attestation écrite.
Peut-on délivrer des reçus fiscaux pendant l’instruction ?
La déclaration produit ses effets dès sa réception. Mais si le préfet s’y oppose dans les deux mois, l’association ne bénéficie pas des avantages : la prudence est de bien préparer le dossier en amont.
Notre ancien rescrit administratif suffit-il ?
Non. Depuis la loi du 24 août 2021, seule la déclaration de qualité cultuelle ouvre droit aux avantages. Les associations existantes devaient la faire avant fin juin 2023.
Conclusion
La déclaration de qualité cultuelle est devenue la clé des avantages de la loi de 1905. Elle se prépare, se date et se renouvelle, comme une échéance fiscale.
Pour la plupart des églises, les enjeux se chiffrent en dizaines de milliers d’euros : réductions d’impôt des donateurs, legs, taxe foncière. Un calendrier tenu à jour et un dossier préparé trois mois à l’avance suffisent le plus souvent. Pour une première déclaration ou une situation délicate, l’appui d’un professionnel spécialisé sécurise la démarche.
Sources et références
- Légifrance — Loi du 9 décembre 1905, articles 18, 19, 19-1, 19-2 et 21 — consulter
- Légifrance — Décret du 16 mars 1906, articles 32 à 32-5 — consulter
- Légifrance — Décret n° 2026-726 du 1er août 2026 (téléservice de déclaration) — consulter
- Légifrance — Loi n° 2021-1109 du 24 août 2021, articles 69 et 88 — consulter
- BOFiP — Taxe sur les bureaux en Île-de-France, locaux affectés à l’exercice d’un culte (ACTU-2020-00305 ; BOI-IF-AUT-50-10-10) — consulter
- Légifrance — Code général des impôts, articles 200, 238 bis, 231 ter, 795, 1382, 1635 quater D et annexe II, article 318 E — consulter l’article 795
- Légifrance — Code général des collectivités territoriales, articles L. 1311-2 et L. 2252-4 — consulter
- Conseil constitutionnel — Décision n° 2022-1004 QPC du 22 juillet 2022 — consulter
Textes consultés le 25 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : le régime juridique de votre association · l’objet exclusivement cultuel · la conformité des statuts depuis 2021 · outils gratuits · se faire accompagner par un professionnel spécialisé