Amortissement comptable du lieu de culte : une question bien souvent mal traitée dans les comptes cultuels
Lieu de culte acheté, construit ou légué : inscription au bilan, amortissement par composants, terrain, travaux et autofinancement du renouvellement.

En bref : le lieu de culte dont l’association cultuelle est propriétaire, qu’elle l’ait acheté, construit, reçu par legs ou donation ou reçu en apport, s’inscrit à l’actif de son bilan et s’amortit en principe, comme tout bâtiment. L’association répartit le coût entre plusieurs composants (gros œuvre, toiture, installations techniques, agencements), chacun amorti sur sa propre durée d’utilisation ; le terrain, lui, n’est jamais amorti. Au-delà de la règle comptable, l’amortissement est un outil de gestion : viser l’équilibre des comptes, dotations comprises, permet de reconstituer les moyens de renouveler le bâtiment. Un local simplement mis à disposition gratuitement n’entre pas dans le bilan.
Dans beaucoup d’églises, le bâtiment, acquis au prix d’années de dons, est le seul bien important. Pourtant, il ne nous est pas rare de constater que l’association l’inscrit une fois pour toutes à son coût d’acquisition sans jamais l’amortir, ou qu’elle le passe en charges au fil des travaux.
Voici comment inscrire le lieu de culte au bilan, le décomposer, l’amortir et en tirer parti pour la gestion.
💡 L’essentiel à retenir
- Le lieu de culte propriété de l’association cultuelle s’inscrit à l’actif : achat, construction, legs, donation ou apport.
- Il s’amortit en principe : l’amortissement constate l’usure du bâtiment, non sa valeur de marché.
- Il se décompose (gros œuvre, toiture, installations, agencements), chaque composant ayant sa durée.
- Le terrain ne s’use pas : il faut l’isoler dès l’entrée et ne jamais l’amortir.
- Les travaux qui remplacent, améliorent ou agrandissent un élément s’immobilisent ; l’entretien reste une charge.
- Un résultat à l’équilibre dotations comprises dégage une capacité d’autofinancement pour renouveler les biens ; un local prêté ne figure pas à l’actif.
1. Quand le lieu de culte entre-t-il dans le bilan ?
Les associations cultuelles établissent des comptes annuels selon le règlement ANC n° 2018-06. Pour tout ce que ce règlement ne traite pas lui-même, notamment l’amortissement des immobilisations, il renvoie au plan comptable général, le PCG (art. 111-2). Un bien dont l’association est propriétaire et qu’elle utilise durablement est une immobilisation corporelle, inscrite à l’actif. Il figure aussi dans l’état inventorié annuel de ses biens (article 21 de la loi de 1905).
| Situation | À l’actif ? | Valeur d’entrée |
|---|---|---|
| Lieu de culte acheté | Oui | Coût d’acquisition : prix d’achat et frais d’acte (ajoutés au coût en principe ; sur option, en charges : PCG, art. 213-8) |
| Lieu de culte construit | Oui | Coût de construction, honoraires d’architecte compris |
| Reçu par legs ou donation, conservé | Oui, en immobilisation | Valeur vénale à la date d’acceptation (règlement ANC n° 2018-06, art. 121-2 et 213-7) |
| Reçu par legs ou donation, destiné à être vendu | Oui, dans un compte distinct, non amorti | Valeur vénale à la date d’acceptation |
| Reçu en apport | Oui, en immobilisation | Valeur estimée dans le traité d’apport (en principe sa valeur vénale) |
| Mis à disposition gratuitement | Non | Aucune (contribution volontaire en nature, si les conditions sont réunies) |
| Loué | Non | Loyers en charges |
Isoler le terrain dès l’entrée
L’acte d’achat distingue rarement terrain et construction ; il faut pourtant les séparer, car seul le bâtiment s’amortit, sur la base d’une estimation documentée (ventilation de l’acte, évaluation d’un professionnel).
Le lieu de culte reçu en apport
Un apport en nature donne lieu à un traité d’apport annexé aux comptes : description du bien, valeur estimée, conditions d’affectation et de reprise (article 21 de la loi de 1905). Le bien s’amortit comme un bien acheté ; sa contrepartie s’inscrit en fonds propres, sans droit de reprise (compte 102) ou avec droit de reprise (compte 103) si l’apporteur peut reprendre le bien en cas de cessation de l’activité ou de dissolution (règlement ANC n° 2018-06, art. 131-2). Venant de l’étranger, il se déclare au-delà de 15 300 € (loi de 1905, art. 19-3 ; décret n° 2022-619, art. 4 et 5). Fusion ou apport partiel d’actif : faites-vous accompagner.
Les locaux mis à disposition
Une salle prêtée par une commune, une autre association ou un membre n’entre pas à l’actif. C’est une contribution volontaire en nature, valorisée en classe 8, au pied du compte de résultat, si elle est essentielle à la compréhension de l’activité et valorisable ; sinon l’annexe la décrit (règlement ANC n° 2018-06, art. 211-1 à 211-4). Consentie depuis l’étranger, elle figure dans l’état séparé (art. 434-1). Les aménagements qu’elle y finance peuvent être ses immobilisations ; les constructions sur un terrain loué par bail de longue durée méritent l’analyse d’un professionnel spécialisé.
2. Pourquoi faut-il amortir un lieu de culte ?
L’amortissement constate l’usure du bien : chaque année, une partie de son coût devient une charge. Il commence à la date de mise en service et répartit la valeur du bien sur sa durée d’utilisation, en principe de façon linéaire (PCG, art. 214-12 et 214-13), au prorata du temps la première année.
« Un lieu de culte ne perd pas de valeur » : c’est peut-être vrai de sa valeur de marché, portée surtout par le terrain, mais l’amortissement ne mesure pas un prix de vente ; il constate l’usure de la toiture, des installations, des aménagements. C’est pourquoi le lieu de culte s’amortit en principe comme tout bâtiment ; s’écarter de cette règle suppose une analyse argumentée de sa situation, à mener avec un expert-comptable spécialisé (voir la FAQ).
NB : on n’amortit pas les biens reçus par legs ou donations destinés à la cession, puisque l’association ne les conserve pas (règlement ANC n° 2018-06, art. 213-11).
Lorsque des dons affectés à ce projet et inscrits en fonds dédiés financent l’achat ou les travaux, l’association peut alors reprendre ces fonds au rythme des amortissements du bien (voir les fonds dédiés et les dons affectés).
⚠️ Point de vigilance
L’erreur : inscrire le lieu de culte à l’actif au coût d’acquisition, terrain compris, et ne jamais l’amortir, sans analyse ni justification, au seul motif qu’il « prend de la valeur ».
Ce qui se passe : l’association est susceptible de surestimer son excédent chaque année, et un contrôle est susceptible de révéler un retard d’amortissement important. Son rattrapage est une correction d’erreur, comptabilisée dans le résultat de l’exercice où elle est constatée, et non en report à nouveau (PCG, art. 122-6).
Comment l’éviter : établissez un tableau des immobilisations par composant dès l’acquisition. Si le lieu de culte n’a jamais été amorti, faites examiner la situation par un expert-comptable spécialisé et, le cas échéant, préparer la régularisation, avec l’information adaptée dans l’annexe.
3. Décomposer le lieu de culte en composants
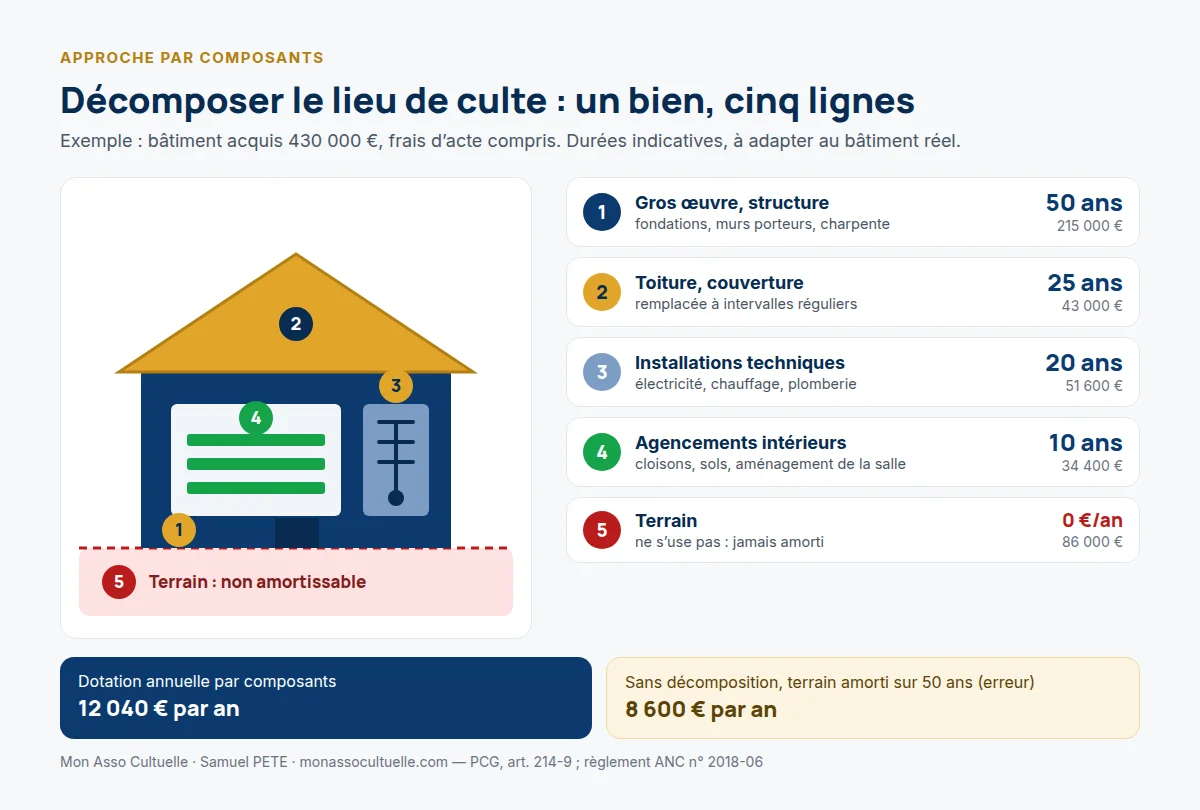
Le PCG impose de comptabiliser séparément les éléments d’un bien qui ont, dès l’origine, des utilisations différentes, et ceux que l’on remplace à intervalles réguliers (art. 214-9). Les murs durent un demi-siècle, une toiture une vingtaine d’années, un chauffage moins encore : chaque composant a son plan d’amortissement.
| Composant | Exemples | Durées couramment retenues |
|---|---|---|
| Terrain | Sol, quote-part des frais d’acte | Non amortissable |
| Gros œuvre, structure | Fondations, murs porteurs, charpente, planchers | 40 à 80 ans |
| Toiture, couverture | Couverture, zinguerie, isolation de toiture | 20 à 30 ans |
| Installations techniques | Électricité, chauffage, ventilation, plomberie | 15 à 25 ans |
| Agencements intérieurs | Cloisons, sols, faux plafonds, aménagement de la salle | 10 à 15 ans |
| Équipements | Sonorisation, vidéo, informatique, mobilier | 3 à 15 ans |
Ces durées sont des repères professionnels, non des durées légales : l’association retient et documente la durée d’utilisation probable de chaque composant, selon l’état du bâtiment. La répartition du coût repose sur les factures (construction) ou sur une estimation raisonnée (achat d’un bâtiment existant).
💼 Exemple pratique
Une association cultuelle achète un bâtiment qu’elle met en service comme lieu de culte le 1er juillet 2027. Coût total, frais d’acte compris : 430 000 €. Son exercice suit l’année civile.
| Composant | Valeur | Durée | Dotation annuelle | Dotation 2027 (6 mois) |
|---|---|---|---|---|
| Terrain | 86 000 € | — | 0 € | 0 € |
| Gros œuvre | 215 000 € | 50 ans | 4 300 € | 2 150 € |
| Toiture | 43 000 € | 25 ans | 1 720 € | 860 € |
| Installations techniques | 51 600 € | 20 ans | 2 580 € | 1 290 € |
| Agencements intérieurs | 34 400 € | 10 ans | 3 440 € | 1 720 € |
| Total | 430 000 € | 12 040 € | 6 020 € |
À comparer avec deux pratiques fréquentes : ne rien amortir sans analyse (0 €), ou tout amortir, terrain compris, sur 50 ans (8 600 € par an).
En avril 2028, l’association réalise 60 000 € de travaux d’accessibilité (rampe, sanitaires adaptés), amortis sur 20 ans. Dotation 2028 sur ces travaux : 60 000 / 20 × 9/12 = 2 250 €, qui s’ajoute aux 12 040 € du bâtiment.
4. Travaux : charge ou immobilisation ?
Le critère : la dépense maintient-elle le bâtiment en état, ou remplace-t-elle, améliore-t-elle ou agrandit-elle un élément ?
| Nature des travaux | Traitement | Exemple |
|---|---|---|
| Entretien et petites réparations | Charge de l’exercice | Remplacement de quelques tuiles, peinture courante, dépannage du chauffage |
| Remplacement d’un composant | Immobilisation ; la valeur nette de l’ancien composant passe en charge (PCG, art. 213-20) | Réfection complète de la toiture, nouvelle chaudière |
| Amélioration, extension | Immobilisation, amortie sur sa propre durée | Agrandissement de la salle, mise en accessibilité, isolation |
| Gros entretien programmé | Composant distinct, ou provision pour gros entretien (PCG, art. 214-10) | Ravalement prévu tous les quinze ans |
Toiture refaite : l’ancienne sort du tableau (sa valeur nette devient une charge) et la nouvelle y entre, ce qui suppose la décomposition. Pour les petits équipements, fixez un seuil d’immobilisation dans vos procédures internes. En cas de vente, le prix (compte 757) et la valeur nette (compte 652) figurent depuis 2025 en résultat d’exploitation, l’exceptionnel étant réservé aux événements majeurs et inhabituels (règlement ANC n° 2022-06).
⚠️ Point de vigilance
L’erreur : passer en charges, au fil des années, toutes les factures de travaux du lieu de culte, y compris la toiture neuve et la mise en accessibilité.
Ce qui se passe : déficit les années de travaux, excédent les autres ; l’actif disparaît du bilan et les comptes ne permettent plus de suivre l’état du patrimoine.
Comment l’éviter : examinez chaque facture importante avec la grille ci-dessus. En cas de doute sur un chantier, demandez l’avis d’un expert-comptable spécialisé avant la clôture.
5. Amortir pour mieux gérer : reconstituer les moyens de renouveler ses biens
L’amortissement est une charge qui ne se décaisse pas : l’association a payé le bâtiment à l’achat, la dotation annuelle ne fait sortir aucun flux financier. Un résultat à l’équilibre qui inclut 20 000 € de dotations aux amortissements signifie donc que les ressources de l’année ont couvert toutes les dépenses courantes et dégagé, en plus, 20 000 € disponibles : c’est la capacité d’autofinancement (CAF).
💼 Exemple pratique : résultat, dotations et capacité d’autofinancement
| Compte de résultat simplifié de l’exercice | Montant |
|---|---|
| Dons et autres ressources | 180 000 € |
| Charges courantes décaissées (énergie, entretien, indemnités, frais de culte…) | − 160 000 € |
| Dotations aux amortissements (charge non décaissée) | − 20 000 € |
| Résultat comptable | 0 € |
| Capacité d’autofinancement = résultat + dotations | 20 000 € |
Le compte de résultat est à l’équilibre, mais la trésorerie a progressé de 20 000 € dans l’année (hors remboursement d’emprunt et nouveaux investissements). Si l’association s’était contentée d’un équilibre de trésorerie, ressources égales aux dépenses décaissées, elle aurait affiché un déficit comptable de 20 000 € et n’aurait rien mis de côté.
Viser l’équilibre comptable, pas seulement l’équilibre de trésorerie
Lorsque les dirigeants construisent leur budget pour atteindre l’équilibre comptable, dotations comprises, ils reconstituent chaque année, au rythme des amortissements, une réserve de trésorerie destinée au renouvellement des immobilisations : la toiture amortie sur 25 ans est, en quelque sorte, « provisionnée » en trésorerie au fil de ces 25 ans. L’association anticipe au lieu de compter uniquement sur un appel aux dons le jour où la toiture fuit ou la chaudière lâche.
La loi de 1905 prévoit d’ailleurs que les associations cultuelles peuvent employer leurs ressources disponibles à la constitution d’un fonds de réserve « suffisant pour assurer les frais et l’entretien du culte » et ne pouvant, en aucun cas, recevoir une autre destination (article 22). L’association peut ainsi placer de côté la trésorerie dégagée par l’autofinancement, sur décision de l’organe compétent, pour les gros travaux à venir.
Pour bâtir un plan pluriannuel d’investissement (travaux prévisibles, calendrier, financement par autofinancement, dons ou emprunt), faites-vous accompagner par un expert-comptable spécialisé.
Et maintenant, je fais quoi ?
- Rassemblez actes d’acquisition, factures de construction et de travaux, actes de legs ou de donation.
- Vérifiez que le lieu de culte figure bien à l’actif, et seulement s’il appartient à l’association.
- Décomposez le bâtiment en composants, avec une justification écrite.
- Calculez le plan d’amortissement avec l’outil E06 et faites valider la méthode par le conseil, puis décrivez-la dans l’annexe.
- Construisez le budget pour viser l’équilibre comptable, dotations comprises, et programmez les gros travaux à venir.
Lieu de culte jamais amorti, décomposition délicate, plan de travaux sur plusieurs années : faites examiner votre situation par un expert-comptable spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Tient le tableau des immobilisations et calcule les dotations | À chaque acquisition, puis à la clôture | Outil E06, factures, actes |
| Le conseil | Valide la décomposition, les durées et le seuil d’immobilisation | À l’acquisition, puis en cas de changement | Délibération |
| Le trésorier et le conseil | Établissent un budget à l’équilibre dotations comprises et suivent la capacité d’autofinancement | À la préparation du budget, puis à la clôture | Budget, plan pluriannuel de travaux |
| Le président | Signale au trésorier legs, donations, sinistres et projets de travaux | Sans délai | Actes, devis, déclarations de sinistre |
| L’assemblée générale | Approuve les comptes, informée de la méthode d’amortissement | Chaque année | Comptes annuels et annexe |
Les outils pour le faire
- E06 — Tableau des immobilisations et plan d’amortissement (Excel) : registre par composant, durées paramétrables, dotation de l’exercice au prorata temporis, valeur nette et écritures de fin d’exercice, avec un lieu de culte décomposé en exemple. → présentation de l’outil · télécharger
E06 — Tableau des immobilisations et plan d’amortissement (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil E06.
Pour décomposer un lieu de culte ou régulariser des amortissements, contactez un expert-comptable spécialisé.
Questions fréquentes
Notre lieu de culte n’a jamais été amorti : que faire ?
Faites d’abord examiner la situation par un professionnel. Si un rattrapage s’impose, reconstituez le plan d’amortissement depuis la mise en service : il s’agit d’une correction d’erreur : il est comptabilisé dans le résultat de l’exercice où il est constaté (PCG, art. 122-6) et, s’il est significatif, présenté en résultat exceptionnel, ce qui reste le cas depuis la réforme de 2025, et expliqué dans l’annexe. Faites-vous accompagner pour l’analyser, la chiffrer et la présenter.
Une association cultuelle peut-elle ne pas amortir son lieu de culte ?
En principe, le bâtiment s’amortit. Une association peut toutefois, par dérogation, ne pas l’amortir si elle peut le justifier ; elle l’explique alors dans l’annexe. Exemple de rédaction :
📝 Exemple de rédaction pour l’annexe
« En dérogation aux principes comptables mentionnés ci-dessus, le bâtiment inscrit dans les immobilisations corporelles de l’association ne fait pas l’objet d’un amortissement. Cette mesure se justifie par les éléments suivants :
- l’association n’est pas fiscalisée : l’obligation de calculer des amortissements pour déterminer une base imposable n’existe donc pas ;
- conformément à l’article 214-4 du plan comptable général, le montant amortissable d’une immobilisation correspond à sa valeur brute inscrite à l’actif du bilan, diminuée de sa valeur résiduelle ;
- la valeur résiduelle de l’immeuble à la clôture de l’exercice étant supérieure à sa valeur comptable, aucun amortissement n’est à pratiquer ;
- l’association exerce une activité cultuelle, par définition non économique. »
Cette position suppose que la valeur vénale du bien soit nettement supérieure à sa valeur comptable, ce qu’il faut vérifier à chaque clôture (test de dépréciation, estimation documentée) ; les composants qui s’usent (toiture, chauffage, aménagements) restent susceptibles d’être amortis. Faites analyser votre situation par un expert-comptable spécialisé.
Tout le lieu de culte est-il exonéré de taxe foncière ?
Non. L’exonération (CGI, art. 1382, 4°) vise les édifices affectés à l’exercice du culte appartenant à l’association cultuelle : locaux de célébration et dépendances immédiates nécessaires au culte. Logement du ministre du culte, bureaux, salles de réunion ou d’enseignement sans célébration, cuisine restent imposables (circulaire du 29 juillet 2011 ; CE, 4 février 2008, n° 293016). En Île-de-France, les locaux affectés au culte échappent aussi à la taxe annuelle sur les bureaux, cette fois quel que soit leur propriétaire (BOFiP, BOI-IF-AUT-50-10-10, n° 50).
Amortir le lieu de culte va-t-il creuser un déficit ?
La dotation est une charge, mais elle ne se décaisse pas. Si le budget vise l’équilibre comptable, dotations comprises, les ressources de l’année couvrent les dépenses et dégagent une capacité d’autofinancement égale aux dotations. Un déficit égal aux dotations signale, lui, que l’association ne met rien de côté pour renouveler ses biens.
Faut-il placer de côté une somme égale aux amortissements ?
Aucun texte ne l’impose, mais c’est une bonne pratique de gestion : la trésorerie dégagée par l’autofinancement peut alimenter le fonds de réserve prévu par l’article 22 de la loi de 1905 pour les frais et l’entretien du culte, en vue des gros travaux. Un expert-comptable spécialisé peut vous aider à le dimensionner.
Un appartement reçu par legs et mis en vente doit-il être amorti ?
Non : un bien reçu par legs ou donation destiné à être cédé n’est pas conservé, il n’est donc pas amorti (règlement ANC n° 2018-06, art. 213-11). L’association l’inscrit dans un compte distinct jusqu’à sa vente.
Conclusion
Amortir le lieu de culte, c’est donner à l’assemblée générale une image fidèle du coût réel du bâtiment, et se donner les moyens de le renouveler : un budget à l’équilibre dotations comprises reconstitue, année après année, la trésorerie des futurs travaux. Une décomposition faite dès l’acquisition et un tableau des immobilisations tenu chaque année y suffisent.
Pour un lieu de culte ancien, une régularisation ou un plan pluriannuel d’investissement, l’appui d’un professionnel spécialisé est recommandé.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, articles 19-3, 21 et 22 — consulter
- Décret n° 2022-619 du 22 avril 2022 relatif au contrôle du financement étranger des cultes (art. 4 et 5) — consulter
- Autorité des normes comptables — Règlement ANC n° 2018-06 du 5 décembre 2018 relatif aux comptes annuels des personnes morales de droit privé à but non lucratif, version commentée de janvier 2023 (art. 111-2, 121-2, 131-2, 211-1 à 211-4, 213-7, 213-11, 434-1) — consulter
- Autorité des normes comptables — Règlement ANC n° 2022-06 du 4 novembre 2022 relatif à la modernisation des états financiers — consulter
- Autorité des normes comptables — Règlement ANC n° 2023-03 du 7 juillet 2023 modifiant notamment le règlement n° 2018-06 (art. 5 : comptes 652 et 757)
- Autorité des normes comptables — Plan comptable général (règlement ANC n° 2014-03), version au 1er janvier 2026 (art. 122-6, 213-8, 213-20, 214-4, 214-9 à 214-13) — consulter
Doctrine professionnelle et circulaire administrative
- CNOEC — Les associations, collection L’Expert en poche, septembre 2026 (fiches 30, 31, 34 à 37 et 55)
- CNOEC / Experts-Comptables Services — Plan de comptes des associations et fondations, édition 2025 (comptes 652 et 757)
- CNOEC — Note technique « Nouvelle définition du résultat exceptionnel », septembre 2023
- CNOEC et CNCC — La réglementation comptable des associations, fondations et fonds de dotation, 2024
- Ministère de l’Intérieur — Circulaire NOR IOCD1121246C du 29 juillet 2011 relative aux édifices du culte (fiscalité, § 7.1) ; BOFiP — BOI-IF-AUT-50-10-10, n° 50 (27 janvier 2021), taxe annuelle sur les bureaux en Île-de-France ; Code général des impôts, art. 1382, 4°
Textes consultés le 28 septembre 2026 ; texte consolidé de la loi du 9 décembre 1905 vérifié à cette date.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : du cahier de trésorerie à la comptabilité d’engagement · l’objet exclusivement cultuel · régime 1905, 1907 ou 1901 · outils gratuits · être accompagné par un professionnel spécialisé