Subventions et cultes : ce que permet vraiment la loi de 1905
Réparations, accessibilité, sécurisation, BEA, garantie d’emprunt : les aides publiques admises pour une association cultuelle ou mixte, et les interdits.

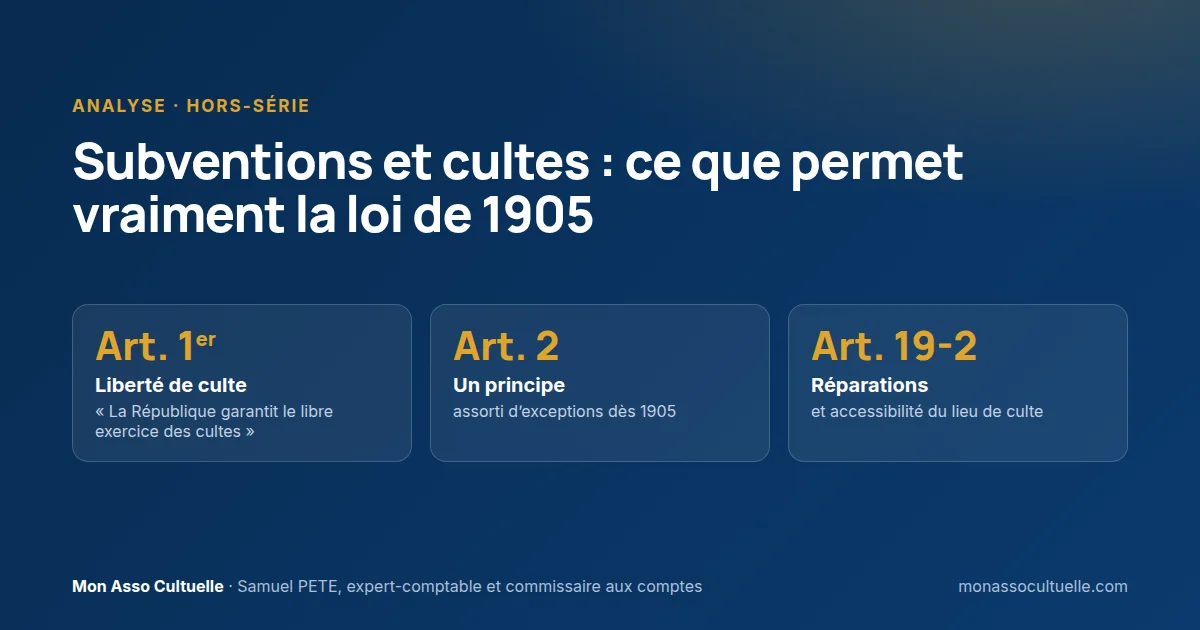
En bref : l’article 2 de la loi de 1905 pose un principe — « la République ne reconnaît, ne salarie ni ne subventionne aucun culte » —, mais la loi elle-même l’assortit d’exceptions. Une association cultuelle peut ainsi recevoir des fonds publics pour réparer son lieu de culte et le rendre accessible, bénéficier d’une garantie d’emprunt ou d’un bail emphytéotique administratif, et d’aides à la sécurisation de ses locaux. Une collectivité peut subventionner une association mixte (loi 1901 exerçant un culte) pour un projet non cultuel d’intérêt public local, avec une affectation garantie. Le reste demeure interdit.
« La loi de 1905 interdit tout financement public des cultes. » La phrase revient sans cesse, dans la presse comme dans les conseils municipaux. Elle est inexacte. Le texte de 1905 contient lui-même des exceptions, le législateur en a ajouté d’autres, et le juge administratif a précisé, en 2011 et 2012, ce qu’une collectivité peut faire.
Cet hors-série fait le point, pour les dirigeants d’Églises, sur ce que la loi permet et ce qu’elle interdit. Il est aussi, exceptionnellement, plus engagé que nos articles habituels : un encadré donne l’avis de l’auteur sur la portée réelle de l’article 2.
💡 L’essentiel à retenir
- Principe : pas de subvention publique à une association cultuelle (loi de 1905, art. 2 et art. 19-2, III).
- Exceptions inscrites dans la loi : réparations et travaux d’accessibilité des édifices affectés au culte public, aumôneries, entretien des édifices publics du culte.
- Autres soutiens prévus par des textes particuliers : garantie d’emprunt, bail emphytéotique administratif, aides à la sécurisation des lieux de culte.
- Une collectivité peut subventionner une association mixte (loi 1901 + culte) pour une activité non cultuelle d’intérêt public local, à condition de garantir l’affectation (CE, 4 mai 2012).
- Aucune subvention de fonctionnement du culte, ni prêt de local gratuit et permanent.
- Les règles de 1905 ne s’appliquent ni en Alsace-Moselle ni en Guyane, ni dans plusieurs collectivités d’outre-mer.
1. Le principe : l’article 2 de la loi de 1905
L’article 2 de la loi du 9 décembre 1905 dispose : « La République ne reconnaît, ne salarie ni ne subventionne aucun culte. » Son premier effet, en 1906, a été de supprimer le budget des cultes et les établissements publics du culte.
Pour les associations cultuelles, l’interdiction est reprise à l’article 19-2, III (issu de la loi du 24 août 2021) : elles « ne peuvent, sous quelque forme que ce soit, recevoir des subventions de l’État ni des collectivités territoriales ou de leurs groupements ».
Le Conseil d’État résume ainsi la règle : les collectivités publiques peuvent seulement financer l’entretien et la conservation des édifices du culte dont elles sont propriétaires, ou accorder des concours aux associations cultuelles pour la réparation de leurs édifices ; il leur est interdit d’apporter une aide à l’exercice d’un culte (CE, Ass., 19 juillet 2011, n° 308817).
Mais le même article 2 et le reste de la loi organisent des exceptions. La circulaire du ministre de l’Intérieur du 29 juillet 2011 le dit en toutes lettres : « le législateur a autorisé, dans le texte voté en 1905 puis ultérieurement, des exceptions à cette interdiction ».
2. Ce que la puissance publique peut financer pour une association cultuelle
Les réparations et l’accessibilité du lieu de culte
L’article 19-2, III précise : « Ne sont pas considérées comme subventions les sommes allouées pour réparations ainsi que pour travaux d’accessibilité aux édifices affectés au culte public, qu’ils soient ou non classés monuments historiques. » La mention des réparations date de la loi du 25 décembre 1942 ; la loi de 2021 a ajouté celle de l’accessibilité.
Selon la circulaire de 2011, ces « réparations » s’entendent des travaux nécessaires à la conservation de l’édifice (maintien hors d’eau, mise en sécurité…). L’association cultuelle en assure la maîtrise d’ouvrage. Un agrandissement ou une construction neuve n’entrent pas dans cette exception.
La sécurisation contre le risque terroriste
L’État finance la sécurisation des sites cultuels (vidéoprotection, contrôle d’accès, clôtures, alarmes…) par le fonds interministériel de prévention de la délinquance (FIPD), au moyen d’appels à projets publiés chaque année par les préfectures. Les associations gestionnaires de lieux de culte, dont les associations cultuelles, peuvent y candidater selon les conditions de chaque appel. Ces aides trouvent leur justification dans l’article 1er de la loi : la République « garantit le libre exercice des cultes », sous les seules restrictions édictées « dans l’intérêt de l’ordre public ».
La garantie d’emprunt
Une commune ou un département peut garantir les emprunts contractés par une association cultuelle pour construire un édifice « répondant à des besoins collectifs de caractère religieux » (CGCT, art. L. 2252-4 et L. 3231-5). Depuis la loi du 24 août 2021, la collectivité doit informer le préfet au moins trois mois avant d’accorder la garantie ; l’ancienne condition tenant aux « agglomérations en voie de développement » a disparu.
Le bail emphytéotique administratif (BEA)
Une collectivité peut consentir un BEA « en vue de l’affectation à une association cultuelle d’un édifice du culte ouvert au public » (CGCT, art. L. 1311-2), avec la même information préalable du préfet. Le Conseil d’État admet une redevance modique : le législateur a, sur ce point, « entendu déroger » à la loi de 1905 (CE, Ass., 19 juillet 2011, Mme Vayssière, n° 320796).
La garantie d’emprunt et le BEA comptent parmi les avantages liés à la qualité cultuelle. Voir la déclaration cultuelle et ses avantages.
Les locaux communaux, à prix normal
Une commune ne peut refuser un local au seul motif que l’association demandeuse veut y exercer un culte. Elle peut l’autoriser si les conditions financières excluent toute libéralité, mais pas de façon « exclusive et pérenne », ce qui en ferait un édifice cultuel (CE, Ass., 19 juillet 2011, Commune de Montpellier, n° 313518).
Les équipements d’intérêt public local
Une collectivité peut financer un équipement en rapport avec un édifice cultuel (un ascenseur, un orgue, un équipement rituel) s’il présente un intérêt public local, s’il n’est pas destiné à l’exercice du culte et si la participation n’est pas versée à une association cultuelle mais affectée au projet (n° 308817 ; Commune de Trélazé, n° 308544 ; Communauté urbaine du Mans, n° 309161). Le bénéfice que les fidèles en tirent à titre accessoire ne rend pas l’opération illégale.
⚠️ Point de vigilance
L’erreur : accepter de la mairie une « subvention » pour les charges de chauffage du temple ou la rémunération du pasteur.
Ce qui se passe : l’aide est illégale ; le juge peut annuler la délibération et la collectivité est susceptible de réclamer les fonds. L’association s’expose aussi à une remise en cause lors du contrôle de ses comptes.
Comment l’éviter : vérifier que le projet relève d’une exception (réparation, accessibilité, sécurisation…) et que la convention en garantit l’affectation. Faites analyser le projet avant de déposer la demande.
3. L’association mixte (loi 1901 exerçant un culte)
L’association mixte exerce le culte sous le régime de la loi de 1907 tout en menant d’autres activités : elle n’est pas une association cultuelle (voir régime 1905, 1907 ou 1901). La circulaire Intérieur – Économie du 23 juin 2010 (NOR IOCD1016585C) la disait « privée de l’accès aux subventions publiques » du fait de ses activités cultuelles.
Le Conseil d’État a nuancé cette lecture (CE, 4 mai 2012, Fédération de la libre pensée et d’action sociale du Rhône, n° 336462). Une collectivité peut subventionner une association qui a des activités cultuelles, mais seulement :
- pour un projet, une manifestation ou une activité qui ne présente pas un caractère cultuel et n’est pas destiné au culte ;
- qui présente un intérêt public local ;
- s’il est garanti, notamment par convention, que la subvention est exclusivement affectée à ce projet et ne finance pas les activités cultuelles.
En l’espèce, la ville de Lyon avait pu subventionner une rencontre internationale pour la paix faite de tables rondes, sans cérémonie cultuelle. Le Conseil d’État précise qu’organiser des prières collectives constitue une activité cultuelle, mais que se réclamer d’une confession ne suffit pas à en caractériser une.
Concrètement, une association mixte qui organise un soutien scolaire ouvert à tous, une épicerie solidaire ou un festival culturel peut solliciter une aide pour ce projet. Les comptes doivent alors isoler le projet subventionné. Elle n’a en revanche pas accès aux exceptions réservées aux associations cultuelles (réparations, garantie d’emprunt, BEA).
La plupart des Églises choisissent plutôt la double structure : une association cultuelle pour le culte, une association 1901 pour les autres activités, qui peut recevoir des subventions. Rappelons que l’association 1901 qui sollicite une subvention souscrit le contrat d’engagement républicain issu de la loi du 24 août 2021.
⚠️ Point de vigilance
L’erreur : utiliser une subvention reçue pour le soutien scolaire afin de payer le loyer de la salle où se tient le culte.
Ce qui se passe : l’association ne respecte plus l’affectation exclusive ; la collectivité est susceptible d’exiger le remboursement, et cela compromet la régularité des aides futures.
Comment l’éviter : une convention, une comptabilité analytique et une clé de répartition des charges communes justifiée. Faites-vous accompagner pour la mettre en place.
4. Tableau de synthèse : permis ou interdit ?
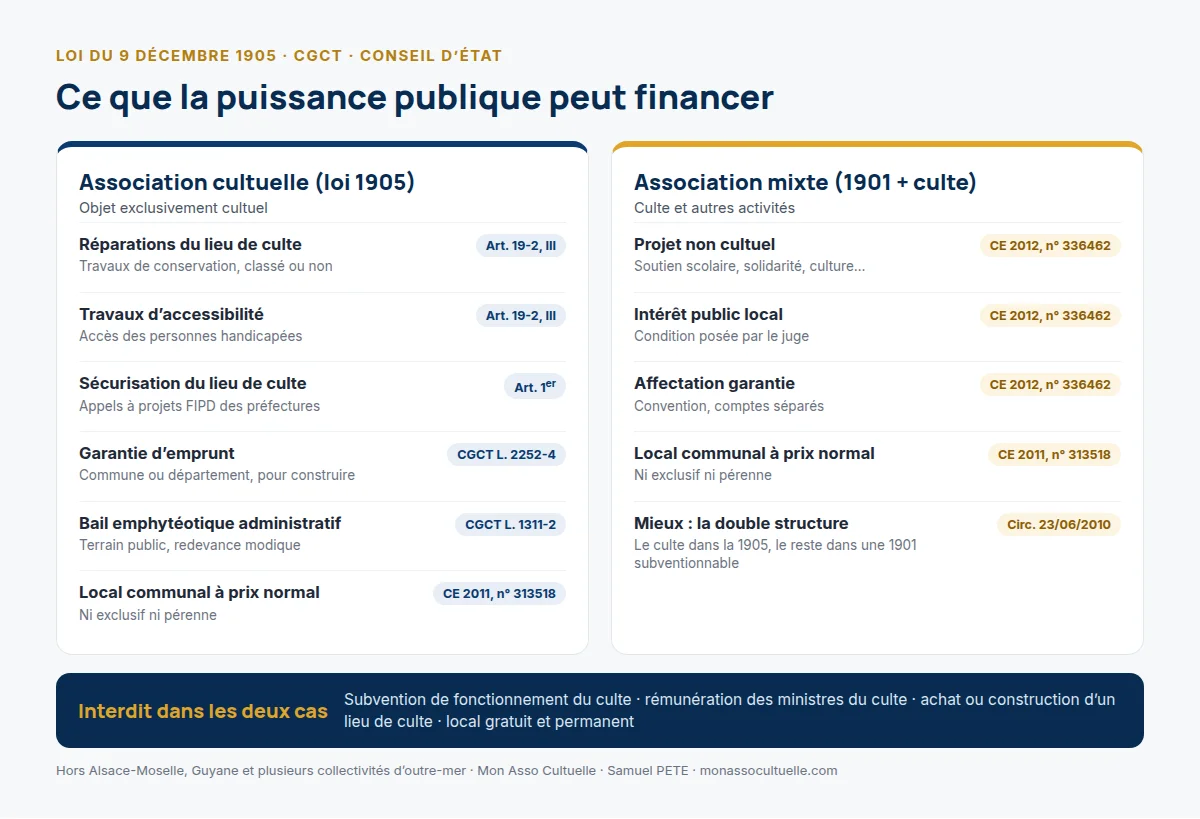
| Aide publique | Association cultuelle (1905) | Association mixte (1901 + culte) | Base |
|---|---|---|---|
| Subvention de fonctionnement du culte | Interdite | Interdite | Loi 1905, art. 2 |
| Réparations du lieu de culte | Admise | Non prévue | Loi 1905, art. 19-2, III |
| Travaux d’accessibilité | Admise | Non prévue | Loi 1905, art. 19-2, III |
| Sécurisation (FIPD) | Admise | Selon l’appel à projets | Loi 1905, art. 1er ; appels à projets |
| Garantie d’emprunt pour construire | Admise | Non | CGCT, L. 2252-4 et L. 3231-5 |
| Bail emphytéotique administratif | Admis | Non | CGCT, L. 1311-2 |
| Local communal à prix normal | Possible, non exclusif et non pérenne | Possible, mêmes conditions | CE, 19 juillet 2011, n° 313518 |
| Projet non cultuel d’intérêt public local | Non (objet exclusivement cultuel) | Possible, affectation garantie | CE, 4 mai 2012, n° 336462 |
| Construction ou achat d’un lieu de culte | Interdit | Interdit | Loi 1905, art. 2 |
Une association cultuelle ne peut porter de projet non cultuel sans risquer son objet exclusivement cultuel : voir l’objet exclusivement cultuel.
5. Une loi qui ne s’applique pas partout
La loi de 1905 n’a jamais été introduite en Alsace-Moselle, où subsiste le régime concordataire : les cultes reconnus (catholique, luthérien, réformé, israélite) ont des établissements publics et leurs ministres sont rémunérés par l’État. Les autres cultes s’organisent en associations de droit local, qui peuvent recevoir des subventions sous les conditions du droit commun (intérêt public local, égalité). Voir l’association cultuelle en Alsace-Moselle.
Outre-mer, la loi s’applique en Guadeloupe, en Martinique, à La Réunion, à Saint-Barthélemy et à Saint-Martin (art. 43). Elle n’a jamais été étendue à la Guyane, où les ministres du culte catholique sont rémunérés par la collectivité territoriale (Cons. const., 2 juin 2017, n° 2017-633 QPC). Plusieurs autres collectivités d’outre-mer, dont Mayotte, relèvent des décrets dits « Mandel » de 1939 (rapport du Sénat n° 345, 2014-2015).
6. L’avis de l’auteur
✍️ L’avis de l’auteur
L’article 2 n’est pas une interdiction absolue. On le présente trop souvent comme s’il avait une valeur constitutionnelle et interdisait par principe tout financement public lié aux cultes. Nous pensons que cette lecture ne résiste pas à l’examen du texte.
Dès 1905, le législateur a prévu des exceptions dans la loi elle-même. Le deuxième alinéa de l’article 2 autorise l’inscription aux budgets publics des dépenses d’aumônerie « destinées à assurer le libre exercice des cultes » dans les lycées, collèges, écoles, hospices, asiles et prisons. L’article 11, aujourd’hui abrogé, accordait pensions et allocations aux ministres des cultes jusque-là salariés. L’article 13 laisse gratuitement à la disposition des fidèles les édifices du culte, propriété de l’État ou des communes, très majoritairement catholiques, dont les fonds publics peuvent financer l’entretien et la conservation depuis la loi du 13 avril 1908.
Le législateur a ensuite ajouté les réparations (1942), le bail emphytéotique et la garantie d’emprunt, l’accessibilité (2021). Et la loi ne s’applique ni en Alsace-Moselle, ni en Guyane, ni dans plusieurs collectivités d’outre-mer, alors que la République est indivisible.
Une règle de loi, pas un interdit constitutionnel
Le Conseil constitutionnel a jugé que le principe de laïcité « figure au nombre des droits et libertés que la Constitution garantit » et qu’il implique que la République « ne salarie aucun culte ». Mais il ajoute aussitôt que la Constitution « n’a pas pour autant entendu remettre en cause » les dispositions particulières en vigueur en 1958 relatives à l’organisation de certains cultes et à la rémunération de leurs ministres (n° 2012-297 QPC du 21 février 2013, à propos des pasteurs des Églises consistoriales d’Alsace-Moselle). Il ne mentionne pas l’interdiction de subventionner. À notre sens, une règle qui souffre autant d’exceptions, voulues dès l’origine, est une règle de loi, que la loi peut aménager, et non un interdit absolu.
L’article 1er, clé de lecture de toute la loi
Si un article de la loi de 1905 a une portée supérieure, c’est l’article 1er. « La République assure la liberté de conscience. Elle garantit le libre exercice des cultes sous les seules restrictions édictées ci-après dans l’intérêt de l’ordre public. » Le verbe est « garantit » : c’est d’abord une charge qui incombe à l’État.
Le rapporteur de la loi, Aristide Briand, l’avait voulu ainsi : « Le juge saura, grâce à l’article placé en vedette de la réforme, dans quel esprit tous les autres ont été conçus et adoptés. Toutes les fois que l’intérêt de l’ordre public ne pourra être légitimement invoqué dans le silence des textes ou le doute sur leur exacte application, c’est la solution libérale qui sera la plus conforme à la pensée du législateur. »
Une liberté garantie par tous les textes fondamentaux
Tous nos textes fondamentaux consacrent cette liberté :
- Déclaration des droits de l’homme et du citoyen de 1789, art. 10 : « Nul ne doit être inquiété pour ses opinions, même religieuses, pourvu que leur manifestation ne trouble pas l’ordre public établi par la Loi. »
- Constitution du 4 octobre 1958, art. 1er : « La France est une République indivisible, laïque, démocratique et sociale. Elle assure l’égalité devant la loi de tous les citoyens sans distinction d’origine, de race ou de religion. Elle respecte toutes les croyances. » Le Préambule de 1946 ajoute que nul ne peut être lésé dans son travail ou son emploi en raison de ses croyances.
- Convention européenne des droits de l’homme, art. 9 : « Toute personne a droit à la liberté de pensée, de conscience et de religion ; ce droit implique […] la liberté de manifester sa religion ou sa conviction individuellement ou collectivement, en public ou en privé, par le culte, l’enseignement, les pratiques et l’accomplissement des rites. » L’article 14 interdit les discriminations fondées notamment sur la religion.
- Déclaration universelle des droits de l’homme de 1948, art. 18, et Pacte international relatif aux droits civils et politiques, art. 18 : même liberté de manifester sa religion, « seule ou en commun », par le culte et l’accomplissement des rites.
- Charte des droits fondamentaux de l’Union européenne, art. 10 : même formulation que la Convention européenne.
- Le Conseil constitutionnel voit dans la liberté de conscience un principe fondamental reconnu par les lois de la République (n° 77-87 DC du 23 novembre 1977) ; le Conseil d’État juge que « la liberté du culte présente le caractère d’une liberté fondamentale », qui comprend le droit de participer collectivement à des cérémonies dans les lieux de culte (CE, ord., 18 mai 2020, n° 440366).
Notre conclusion : la liberté de culte prime
Nous en tirons une conclusion simple : ce qui prime, c’est la liberté fondamentale de culte, et non l’absence de financement, limitée dès l’origine par la volonté même du législateur. À notre sens, tout financement qui a pour objet d’assurer cette liberté — la sécurité des fidèles, l’accès des personnes handicapées, la conservation d’un lieu de culte, l’aumônerie de ceux qui ne peuvent se déplacer — est donc possible, voire requis, par la loi de 1905 elle-même. Cette lecture n’est pas celle de toute la doctrine, et le juge reste attaché à l’interdiction de principe : il faut la défendre avec rigueur, dossier par dossier.
— Samuel PETE
Et maintenant, je fais quoi ?
- Identifiez la nature du projet : réparation, accessibilité, sécurisation, construction, activité non cultuelle.
- Vérifiez que la structure qui le porte est la bonne : association cultuelle ou association 1901.
- Repérez le bon guichet : commune, département, appel à projets de la préfecture.
- Prévoyez une convention qui précise l’objet et l’affectation des fonds.
- Isolez l’aide dans les comptes et conservez les justificatifs de son emploi.
Un projet de travaux ou de construction avec un soutien public : faites-vous accompagner par un professionnel spécialisé.
Questions fréquentes
La mairie peut-elle payer le chauffage de notre temple ?
Non, si l’édifice appartient à l’association : c’est une dépense de fonctionnement du culte. Pour les édifices publics antérieurs à 1905, la circulaire de 2011 admet le chauffage lié à la conservation du bâtiment, le combustible des cérémonies restant à la charge de l’affectataire.
Une subvention pour refaire la toiture est-elle possible ?
Oui : c’est une réparation d’un édifice affecté au culte public. La décision appartient à la collectivité, qui n’a aucune obligation de l’accorder.
Notre association cultuelle peut-elle répondre à l’appel à projets de sécurisation ?
Oui, les lieux de culte en sont la cible. Consultez chaque année l’appel à projets de votre préfecture et respectez ses dates de dépôt.
Une subvention reçue doit-elle figurer dans les comptes ?
Oui, comme toute ressource, avec la justification de son emploi. Au-delà de 153 000 € de subventions publiques dans l’année, des obligations de publication et de certification des comptes s’ajoutent (code de commerce, art. L. 612-4). Faites le point avec votre expert-comptable.
Conclusion
L’interdiction de subventionner les cultes est réelle, mais elle n’est ni absolue ni isolée : la loi de 1905 la place sous l’empire de son article 1er, la liberté de culte, et l’accompagne d’exceptions depuis l’origine. Pour une association cultuelle, la puissance publique peut soutenir les réparations, l’accessibilité et la sécurité du lieu de culte. Pour une association mixte, seul un projet non cultuel d’intérêt public local est finançable.
Avant toute demande, faites vérifier votre projet par un professionnel spécialisé.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, art. 1er, 2, 11, 13, 19-2 et 43 — consulter
- Légifrance — Code général des collectivités territoriales, art. L. 1311-2 — consulter
- Légifrance — Code général des collectivités territoriales, art. L. 2252-4 — consulter ; art. L. 3231-5 — consulter
- Conseil d’État, Ass., 19 juillet 2011, Commune de Trélazé, n° 308544 — consulter
- Conseil d’État, Ass., 19 juillet 2011, Fédération de la libre pensée et de l’action sociale du Rhône et M. Picquier, n° 308817 — consulter
- Conseil d’État, Ass., 19 juillet 2011, Communauté urbaine du Mans – Le Mans Métropole, n° 309161 — consulter
- Conseil d’État, Ass., 19 juillet 2011, Commune de Montpellier, n° 313518 — consulter
- Conseil d’État, Ass., 19 juillet 2011, Mme Vayssière, n° 320796 — consulter
- Conseil d’État, 4 mai 2012, Fédération de la libre pensée et d’action sociale du Rhône, n° 336462 — consulter
- Conseil d’État, ord., 18 mai 2020, n° 440366 — consulter
- Conseil constitutionnel, décision n° 2012-297 QPC du 21 février 2013 — consulter
- Conseil constitutionnel, décision n° 2017-633 QPC du 2 juin 2017 — consulter
- Conseil constitutionnel, décision n° 77-87 DC du 23 novembre 1977 — consulter
Circulaires, rapports et textes fondamentaux
- Ministère de l’Intérieur — Circulaire du 29 juillet 2011, NOR IOCD1121246C, Édifices du culte : propriété, construction, réparation et entretien, règles d’urbanisme, fiscalité — consulter
- Ministères de l’Intérieur et de l’Économie — Circulaire du 23 juin 2010, NOR IOCD1016585C, Le support institutionnel de l’exercice du culte — consulter
- Sénat — Rapport d’information n° 345 (2014-2015), Les collectivités territoriales et le financement des lieux de culte — consulter
- Nouveaux Cahiers du Conseil constitutionnel n° 53 (2016) — É. Bokdam-Tognetti, « Le financement des cultes dans la jurisprudence du Conseil d’État » (citation du rapport d’A. Briand) — consulter
- Textes fondamentaux — DDHC, art. 10 · Constitution, art. 1er · Préambule de 1946 · CEDH, art. 9 et 14 · DUDH, art. 18 · PIDCP, art. 18 · Charte des droits fondamentaux de l’UE, art. 10
Textes consultés le 1er octobre 2026.
Article rédigé à titre d’information générale. L’encadré « L’avis de l’auteur » exprime une opinion personnelle. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : à quel régime appartient votre Église · la double structure · la déclaration cultuelle et ses avantages · outils gratuits · se faire accompagner par un professionnel spécialisé