L’objet exclusivement cultuel : ce que votre association a le droit de faire
Culte, accessoires, activités interdites : ce qu’une association cultuelle 1905 peut faire, ce qui lui fait perdre sa qualité, et comment corriger.

En bref : une association cultuelle doit avoir exclusivement pour objet l’exercice d’un culte (article 19 de la loi de 1905). Elle peut célébrer le culte, acquérir et entretenir ses lieux de culte, rémunérer et former ses ministres, et exercer quelques activités strictement accessoires directement rattachées au culte. L’aide alimentaire, le soutien scolaire, la location régulière de salles, les concerts publics ou une librairie ouverte à tous la font sortir de ce cadre. Le risque : que le préfet s’oppose à sa déclaration de qualité cultuelle ou lui retire les avantages qui en résultent.
« Notre association cultuelle peut-elle organiser une banque alimentaire ? Louer sa salle le samedi ? Tenir une petite librairie ? » Ces questions reviennent sans cesse dans les églises, et en particulier dans les églises protestantes et évangéliques, dont la vie communautaire déborde largement le culte du dimanche.
La réponse tient en une règle, posée par la loi et précisée par le Conseil d’État. Ce qui n’est pas l’exercice du culte n’a pas sa place dans l’association cultuelle, sauf s’il s’agit d’une activité strictement accessoire, directement rattachée au culte. Cet article vous aide à passer en revue vos activités réelles et à repérer celles qui menacent votre qualification.
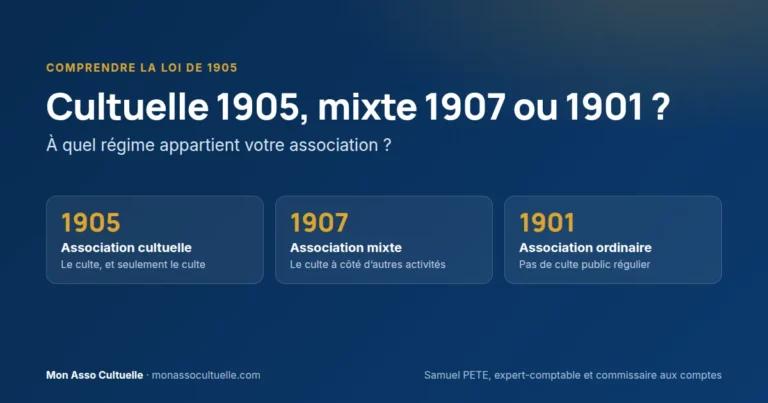
Il s’adresse aux présidents et aux conseils d’administration des associations cultuelles régies par la loi du 9 décembre 1905. Si vous n’êtes pas sûr de votre régime, commencez par notre article sur les régimes 1905, 1907 et 1901.
💡 L’essentiel à retenir
- L’association cultuelle a exclusivement pour objet l’exercice d’un culte : ni par ses statuts, ni par ses activités effectives, elle ne peut sortir de ce cadre (article 19 de la loi de 1905).
- Le Conseil d’État définit le culte comme la célébration de cérémonies par des personnes réunies par une même croyance religieuse, en vue d’accomplir certains rites ou pratiques.
- Sont admises : l’acquisition, la location, la construction, l’aménagement et l’entretien des lieux de culte, ainsi que l’entretien et la formation des ministres du culte.
- Une autre activité n’est tolérée que si elle se rattache directement au culte et reste strictement accessoire.
- Il faut confier une activité sociale, éducative, culturelle ou commerciale à une autre structure, souvent une association loi 1901.
1. Ce que « exclusivement cultuel » veut dire
La loi ne définit pas le culte. C’est le Conseil d’État qui l’a fait, dans un avis du 24 octobre 1997. L’exercice d’un culte consiste en « la célébration de cérémonies organisées en vue de l’accomplissement, par des personnes réunies par une même croyance religieuse, de certains rites ou de certaines pratiques ».
Trois éléments sont donc nécessaires : une croyance partagée, une communauté de personnes, et des cérémonies ou pratiques célébrées ensemble. Le culte doit aussi être public : les cérémonies sont ouvertes, pas réservées à un cercle fermé.
L’association ne doit sortir de l’objet cultuel ni par ses statuts, ni « par ses activités effectives » (article 19 de la loi de 1905). Cette exigence n’est pas nouvelle. Mais depuis la loi du 24 août 2021 confortant le respect des principes de la République (loi « CRPR »), le préfet la vérifie à chaque déclaration quinquennale de qualité cultuelle. Un manquement peut entraîner le refus de la qualité cultuelle, ou son retrait lors d’un contrôle ultérieur.
Le risque est donc double. Un risque de forme : des statuts non conformes peuvent faire rejeter la qualité cultuelle, même si les activités le sont. Un risque de fond : des activités non conformes la font rejeter, même avec des statuts parfaitement rédigés.
2. Ce que votre association cultuelle a le droit de faire
Le Conseil d’État a précisé les activités admises, en relation avec l’exercice du culte (CE, 23 juin 2000, n° 215109) :
- Célébrer le culte : cultes, prédication, prière, célébrations, sacrements, cérémonies de mariage religieux ou d’obsèques.
- S’occuper des lieux de culte : les acquérir, les louer, les construire, les aménager et les entretenir.
- Entretenir et former les ministres du culte et les autres personnes qui concourent à l’exercice du culte.
- Payer les dépenses qu’entraîne l’exercice du culte : l’association peut prendre en charge toute dépense qui répond à un besoin que le culte crée directement ou indirectement. Par exemple l’énergie, les fournitures d’entretien, les prestataires de services, les honoraires de l’expert-comptable, du commissaire aux comptes ou de l’avocat, et les frais de déplacement, comme les visites aux fidèles ou la participation à des séminaires.
La loi énumère aussi ses ressources possibles (article 19-2). Ce sont les cotisations, les quêtes et collectes pour les frais du culte, les rétributions pour les cérémonies, la fourniture des objets destinés au culte, les dons et les legs. Elle peut posséder des immeubles reçus gratuitement, mais les revenus de ceux qui ne servent pas au culte ne peuvent dépasser 50 % de ses ressources annuelles.
Au-delà, une activité n’est tolérée que si elle se rattache directement à l’exercice du culte et présente un caractère strictement accessoire. Un café offert aux fidèles après le culte en fait partie. Un café associatif ouvert à tous la semaine n’en fait plus partie.
3. Les activités qui restent cultuelles, et celles qui font sortir du régime
Voici les situations les plus fréquentes dans les églises protestantes et évangéliques. Le classement s’apprécie toujours au cas par cas, selon la fréquence, le public visé et les flux financiers en jeu. Pour les situations plus subtiles, ou lorsque l’enjeu est important, l’étude d’un expert-comptable spécialisé peut s’avérer utile (prendre contact).
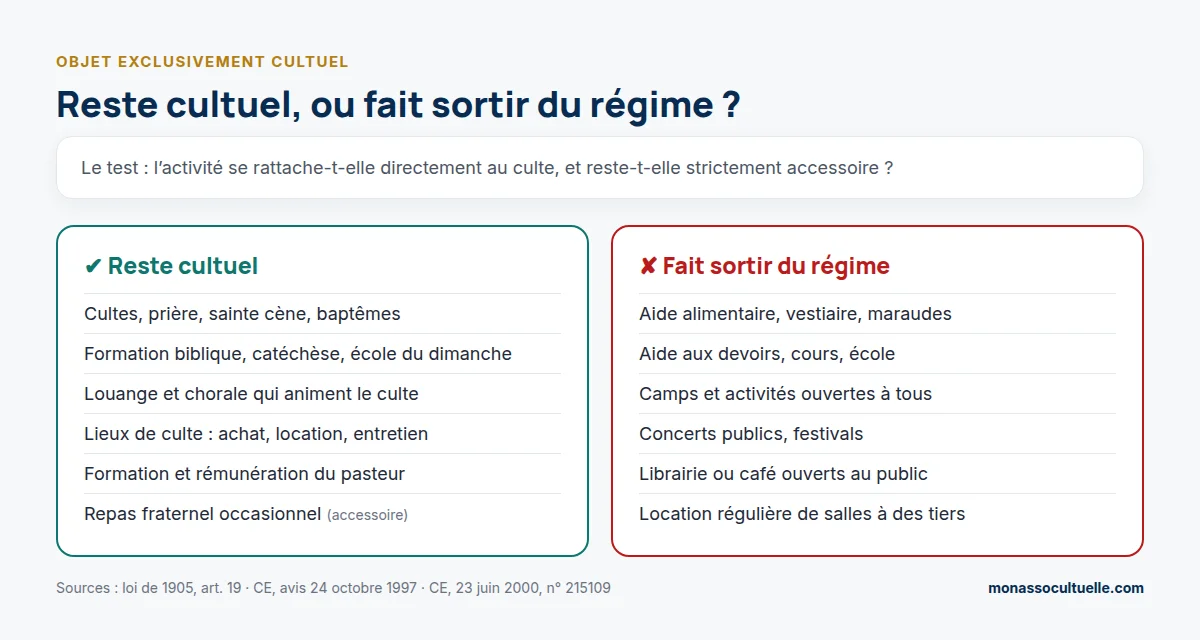
| Activité | Reste cultuel | Fait sortir du régime |
|---|---|---|
| Cultes, réunions de prière, sainte cène, baptêmes | ✔ | |
| Formation biblique, catéchèse, cultes pour enfants | ✔ (préparation à la vie cultuelle) | |
| Chorale ou groupe de louange qui anime le culte | ✔ | |
| Formation et rémunération du pasteur | ✔ | |
| Vente d’objets destinés au service du culte | ✔ (article 19-2) | |
| Repas fraternel occasionnel après le culte | ✔ (strictement accessoire) | |
| Retransmission des cultes en ligne | ✔ | |
| Aide alimentaire, vestiaire, maraudes | ✘ activité sociale | |
| Aide aux devoirs, cours de langue, école | ✘ activité éducative | |
| Camps et activités de jeunesse ouvertes à tous | ✘ activité de loisirs | |
| Concerts publics, festivals, expositions | ✘ activité culturelle | |
| Librairie ou café ouverts au public | ✘ activité commerciale | |
| Location régulière de salles à des tiers | ✘ activité de gestion immobilière |
⚠️ Point de vigilance
L’erreur : considérer qu’une activité sociale ou culturelle est acceptable parce qu’elle est menée « dans un esprit chrétien » ou qu’elle attire de nouveaux fidèles.
Ce qui se passe : la motivation spirituelle ne change pas la nature de l’activité. Une aide alimentaire reste une activité sociale, même animée par des bénévoles de l’église. Si elle est portée par l’association cultuelle, elle fragilise sa qualification.
Comment l’éviter : jugez chaque activité sur ce qu’elle est, pas sur l’intention qui l’anime. Confiez les activités non cultuelles à une association loi 1901 distincte.
La bonne distinction : séparez la dimension cultuelle, c’est-à-dire le strict exercice du culte, de la dimension confessionnelle, plus large. La foi de l’église se voit dans toutes ses activités (entraide, éducation, culture), mais seul le culte relève de l’association cultuelle.
💼 Exemple pratique
Une association cultuelle de 110 membres perçoit environ 95 000 € de dons par an. Elle organise aussi un vestiaire solidaire, ouvert à tous, deux après-midi par semaine.
Le culte, la formation biblique et l’entretien du bâtiment restent dans l’association cultuelle. Le vestiaire relève d’une activité sociale : il doit en sortir. Le conseil décide de le transférer à une association loi 1901 créée pour l’occasion, avant le renouvellement de la déclaration de qualité cultuelle.
4. Comment le préfet contrôle l’objet cultuel
Le contrôle a lieu à chaque déclaration de qualité cultuelle, tous les cinq ans. Le préfet dispose de deux mois pour s’opposer s’il constate que l’association ne remplit pas les conditions des articles 18 et 19 de la loi de 1905 (article 19-1). Il peut aussi, à tout moment, retirer le bénéfice des avantages, après une procédure contradictoire.
Le dossier comprend notamment les statuts, les comptes des trois derniers exercices et « toute justification » que l’association remplit les conditions (article 32-1 du décret du 16 mars 1906). Des recettes de location, de vente ou d’activités sociales dans les comptes attirent immédiatement l’attention.
L’association doit aussi ne porter atteinte à l’ordre public ni par son objet statutaire, ni par ses activités effectives (article 19 de la loi de 1905).
⚠️ Point de vigilance
L’erreur : laisser apparaître dans les comptes de l’association cultuelle des produits de location, de vente ou d’activités payantes sans pouvoir les justifier.
Ce qui se passe : le préfet lit les comptes des trois derniers exercices joints au dossier. Il peut s’opposer à la déclaration : l’association est alors susceptible de perdre les avantages propres aux associations cultuelles, dont les reçus fiscaux pour les dons au culte. Le retrait ne vaut que pour l’avenir : le Conseil constitutionnel exclut la restitution des avantages passés (décision n° 2022-1004 QPC).
Comment l’éviter : relisez vos comptes avant chaque déclaration, identifiez chaque produit qui n’est ni un don, ni une cotisation, ni une quête, et documentez son rattachement au culte.
5. Que faire d’une activité qui fait sortir du régime ?
Trois solutions sont possibles. Le choix dépend de l’importance de l’activité pour votre communauté et de ses flux financiers.
| Solution | Quand la choisir | Conséquence |
|---|---|---|
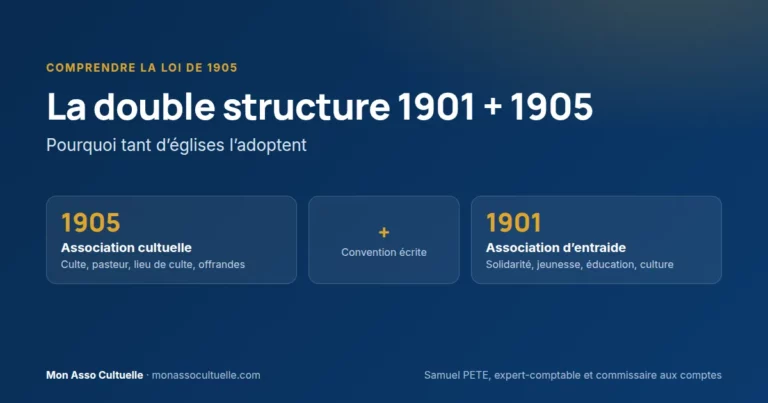
| Transférer l’activité à une association loi 1901 | L’activité est régulière et importante pour l’église | La double structure : deux associations, deux comptabilités, une convention |
| Cesser l’activité ou la réduire à un caractère strictement accessoire | L’activité est marginale ou occasionnelle | L’association cultuelle garde un objet pur |
| Réorganiser l’ensemble en association « mixte » (loi 1901 et loi de 1907) | Les activités non cultuelles dominent | Perte des reçus fiscaux pour les dons au culte |
💼 Exemple pratique
Une église organise chaque été un camp de jeunes ouvert aux enfants du quartier. Le camp coûte 14 000 €, financés par les familles et par une collecte spécifique.
Ce camp est une activité de loisirs, ouverte à tous : il ne se rattache pas directement au culte. L’église le transfère donc à son association loi 1901. Les familles règlent leur participation à cette association, et l’église annonce clairement la collecte d’été comme destinée au camp, pour que chaque donateur sache quelle œuvre il soutient.
💼 Exemple pratique : le week-end de rentrée
Chaque année en septembre, une église évangélique organise son week-end de rentrée dans un centre d’hébergement, à 80 km de son lieu de culte habituel. 120 personnes y participent. Au programme : cultes, louange, enseignements bibliques, temps de prière en communauté. Le samedi après-midi, l’église propose une visite de musée aux adultes et une sortie dans un parc de loisirs aux jeunes.
Beaucoup d’églises hésitent à faire payer ce week-end par l’association cultuelle, parce qu’il ne se déroule pas dans le lieu de culte habituel. C’est une erreur : le lieu ne change pas la nature de l’activité. Un temps de vie communautaire exceptionnel, au cours duquel le culte est célébré et la communauté prie ensemble, relève bien de l’exercice du culte. L’association cultuelle peut donc financer l’hébergement, les repas, le transport et la venue de l’orateur invité.
En revanche, la visite du musée et le parc de loisirs sont des activités culturelles et récréatives. L’association loi 1901 porte leur coût (billets d’entrée, transport spécifique) et encaisse aussi les participations correspondantes. Si une participation est demandée aux familles, distinguez clairement celle du week-end et celle des sorties.
Bonne pratique : conservez le programme du week-end avec les pièces comptables. Il montre, en cas de contrôle, la place du culte et la séparation des sorties de loisirs.
Et maintenant, je fais quoi ?
Vous pouvez faire ce travail en deux temps : un inventaire honnête, puis une décision du conseil.
Cette semaine
- Lister toutes les activités réelles de l’association, y compris celles qui n’ont lieu qu’une fois par an.
- Classer chaque activité avec le tableau du point 3.
- Repérer dans les comptes du dernier exercice les produits autres que les dons, cotisations et quêtes.
Ce mois-ci
- Relire l’article « Objet » de vos statuts : vise-t-il uniquement l’exercice du culte ?
- Pour chaque activité qui fait sortir du régime, choisir l’une des trois solutions du point 5.
- Présenter le diagnostic au conseil d’administration.
Avant votre prochaine déclaration de qualité cultuelle
- Avoir transféré ou cessé les activités non cultuelles.
- Mettre à jour les statuts si leur objet dépasse l’exercice du culte.
Comment le mettre en œuvre dans votre association
Le président peut réaliser l’inventaire seul, avec l’aide du trésorier pour les comptes. Les transferts d’activités et les modifications de statuts passent devant le conseil, puis devant l’assemblée générale.
| Qui | Ce qu’il fait | Temps à prévoir | À faire voter ? |
|---|---|---|---|
| Le président | Dresse l’inventaire des activités et les classe | 2 heures | Non |
| Le trésorier | Identifie dans les comptes les produits non cultuels | 1 heure | Non |
| Le conseil d’administration | Décide du sort de chaque activité non cultuelle | 45 minutes | Oui — délibération au procès-verbal |
| L’assemblée générale | Modifie les statuts si nécessaire | Selon l’ordre du jour | Oui |
Délibération à recopier dans le procès-verbal du conseil :
« Le conseil d’administration, après examen de l’inventaire des activités présenté par le président, constate que les activités suivantes ne relèvent pas de l’exercice du culte : [liste]. Il décide de [les transférer à l’association X / les cesser à compter du …], afin que l’association conserve un objet exclusivement cultuel. »
Le transfert d’une activité, avec ses salariés, ses biens ou ses contrats, a des conséquences juridiques et fiscales. Pour le sécuriser, faites-vous accompagner par un avocat ou un expert-comptable spécialisé.
Les outils pour le faire
- A06 — Grille d’auto-diagnostic de la qualité cultuelle (Excel) : l’inventaire de vos activités, leur classement, le calcul de la part des recettes non cultuelles et une synthèse automatique. → présentation de l’outil · télécharger
- L01 — Grille des conditions de la qualité cultuelle (Excel) : chaque condition posée par la loi, avec sa référence, la pièce justificative et votre réponse. → présentation de l’outil · télécharger
- L05 — Check-list de l’association mixte (Excel) : si vos activités vous orientent vers le régime mixte, pour vérifier l’étanchéité entre le cultuel et le non-cultuel. → présentation de l’outil · télécharger
A06 — Grille d’auto-diagnostic de la qualité cultuelle (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger la grille A06.
L01 — Grille des conditions de la qualité cultuelle (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger la grille L01.
L05 — Check-list de l’association mixte (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger la check-list L05.
Chaque situation de fait est particulière. Pour faire analyser la vôtre, contactez un expert-comptable spécialisé.
Questions fréquentes
Une association cultuelle peut-elle organiser une banque alimentaire ?
Non, pas elle-même. L’aide alimentaire est une activité sociale, qui ne se rattache pas directement à l’exercice du culte. Une autre structure doit la porter, le plus souvent une association loi 1901 distincte.
Peut-elle louer sa salle ?
Une mise à disposition ponctuelle et strictement accessoire ne pose pas de difficulté. Une location régulière à des tiers constitue une activité de gestion immobilière, étrangère au culte : il faut l’éviter ou la confier à une autre structure.
La catéchèse et les cultes pour enfants sont-ils cultuels ?
Ils préparent à la vie cultuelle et se rattachent directement au culte : ils peuvent rester dans l’association cultuelle. Attention toutefois : les salles qui leur sont dédiées ne bénéficient pas de l’exonération de taxe foncière des édifices du culte (Conseil d’État, 4 février 2008, n° 293016).
Que risque l’association si elle garde une activité non cultuelle ?
Le préfet peut s’opposer à sa déclaration de qualité cultuelle, ou retirer les avantages qui y sont attachés, dont les reçus fiscaux pour les dons au culte. Le retrait ne vaut que pour l’avenir.
Conclusion
L’objet exclusivement cultuel est la pierre angulaire du régime de 1905. Il se vérifie sur ce que l’association fait réellement, activité par activité, et non sur ses seules intentions ou ses statuts.
Un inventaire annuel, un classement honnête et, si besoin, une seconde association pour les activités sociales ou culturelles suffisent le plus souvent à sécuriser votre qualification. Dans les situations complexes — salariés, immeubles, flux importants — mieux vaut vous faire accompagner par un professionnel spécialisé.
Sources et références
- Légifrance — Loi du 9 décembre 1905, articles 18, 19, 19-1 et 19-2 — consulter
- Légifrance — Décret du 16 mars 1906, article 32-1 (pièces de la déclaration de qualité cultuelle) — consulter
- Légifrance — Décret n° 2021-1844 du 27 décembre 2021 relatif aux associations cultuelles — consulter
- Conseil d’État — Avis d’assemblée du 24 octobre 1997, Association locale pour le culte des Témoins de Jéhovah de Riom, n° 187122
- Conseil d’État — 23 juin 2000, n° 215109 — consulter
- Conseil d’État — 4 février 2008, n° 293016 (taxe foncière et locaux annexes) ; BOFiP BOI-IF-TFB-10-50-30 — consulter
- Conseil constitutionnel — Décision n° 2022-1004 QPC du 22 juillet 2022 — consulter
- Ministères de l’Intérieur et de l’Économie — Circulaire du 23 juin 2010 (NOR IOCD1016585C), point 1.3.1 « L’exercice public d’un culte et l’exercice exclusif de ce culte » — consulter
Textes consultés le 24 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : le régime juridique de votre association · la double structure 1901 + 1905 · la conformité des statuts depuis 2021 · la déclaration cultuelle et ses avantages · outils gratuits · se faire accompagner par un professionnel spécialisé