La double structure associative 1901 + 1905 : pourquoi tant d’églises l’adoptent
Association cultuelle pour le culte, association 1901 pour l’entraide : comment répartir activités, flux financiers, locaux et salariés entre les deux.

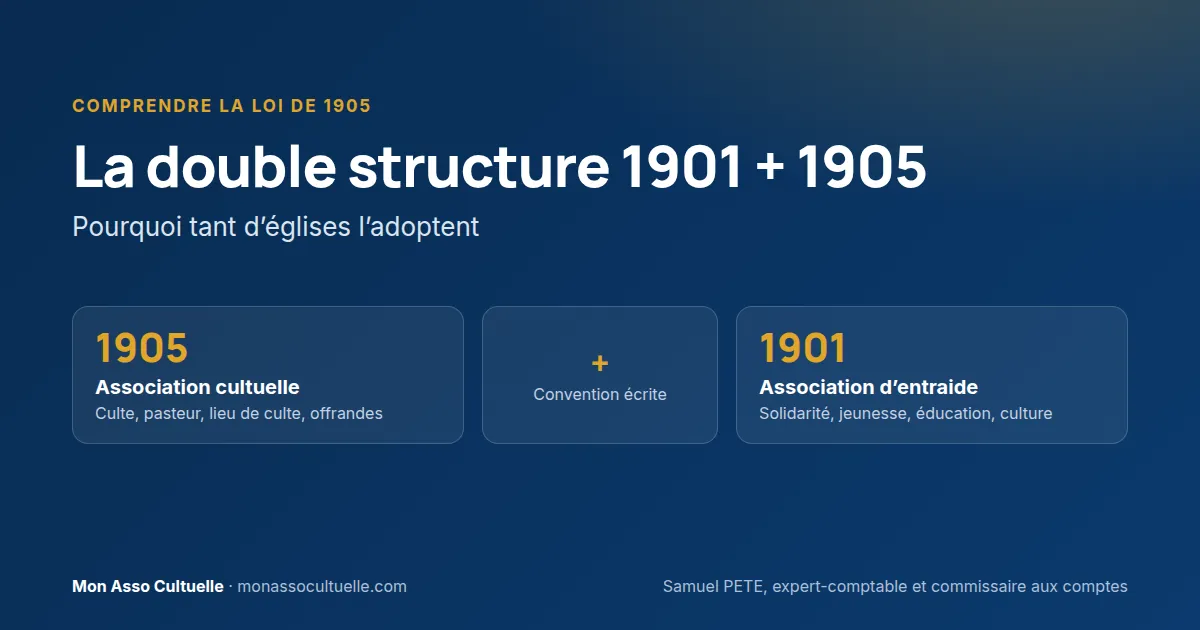
En bref : la double structure consiste à faire porter la vie d’une église par deux associations. L’association cultuelle (loi de 1905) gère uniquement le culte : lieu de culte, ministre du culte, offrandes. Une association loi 1901 porte tout le reste : entraide, aide alimentaire, soutien scolaire, activités jeunesse ou culturelles. Ce montage protège la qualité cultuelle de la première (et les avantages fiscaux qui en résultent). Il ne fonctionne que si les deux associations restent séparées : statuts, comptes, banques, collectes et conventions écrites pour tout ce qu’elles partagent.
« Peut-on avoir deux associations pour une seule église ? » La question revient souvent dans les églises protestantes, et plus encore dans les églises évangéliques. La réponse est oui, et c’est même le montage le plus répandu chez elles.
La raison est simple. Une association cultuelle doit se consacrer exclusivement au culte (article 19 de la loi du 9 décembre 1905). Or une église vivante fait bien plus : elle nourrit, accompagne, enseigne, organise des camps et des concerts. Ces activités doivent vivre ailleurs.
Cet article s’adresse aux présidents et aux conseils d’administration qui envisagent de créer une seconde association, ou qui en ont déjà deux sans avoir réglé leurs relations. Il suppose que vous avez identifié votre régime : si ce n’est pas le cas, commencez par notre article sur les régimes 1905, 1907 et 1901.
💡 L’essentiel à retenir
- La double structure associe une association cultuelle (loi de 1905), pour le culte seul, et une association loi 1901, pour les activités sociales, éducatives ou culturelles.
- Elle protège la qualité cultuelle de la première : une activité non cultuelle logée dans l’association cultuelle peut lui faire perdre ses avantages, dont les reçus fiscaux.
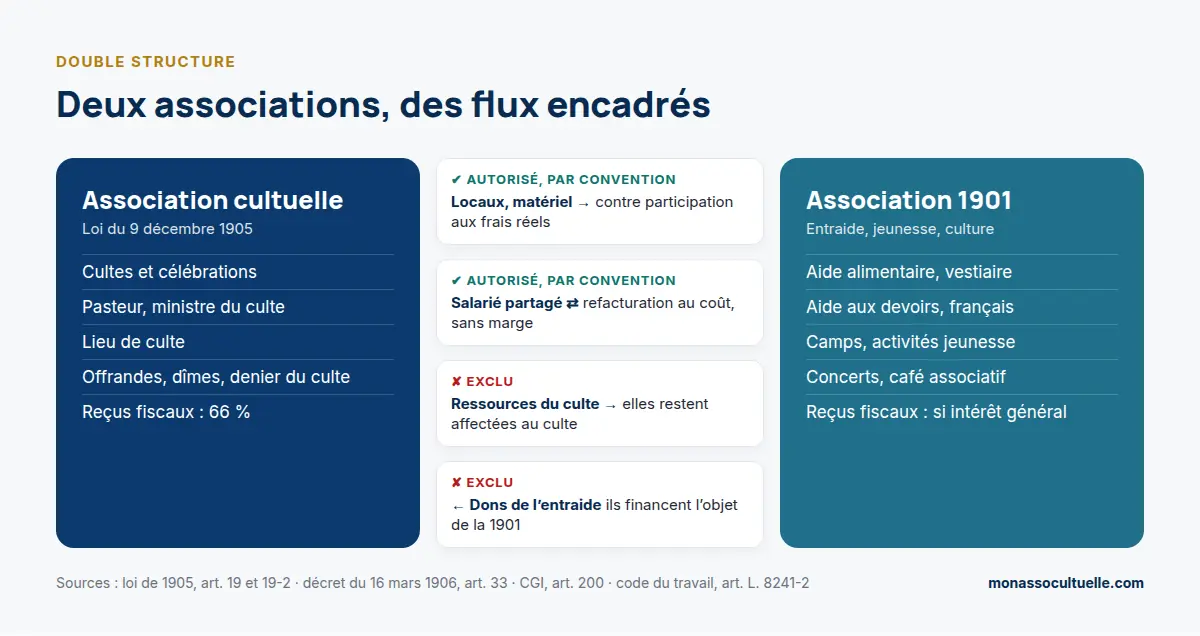
- Les recettes de l’association cultuelle sont réservées aux besoins du culte (article 33 du décret du 16 mars 1906) : elle ne finance pas les activités de l’association 1901.
- Tout ce que les deux associations partagent — locaux, salariés, matériel — passe par une convention écrite, avec une participation aux frais réels.
- Toutes les activités d’une association 1901 ne sont pas d’intérêt général. Lorsqu’elles le sont, les dons ouvrent droit à 66 % de réduction d’impôt, voire 75 % jusqu’à 2 000 € pour l’aide alimentaire ou le logement des personnes en difficulté.
1. Pourquoi les églises protestantes et évangéliques choisissent deux associations
Les protestants ont une longue pratique de la loi de 1905. Dès 1906, les Églises réformées et luthériennes se sont organisées en associations cultuelles, là où l’Église catholique refusait le dispositif. Beaucoup ont doublé leur association cultuelle d’une association d’entraide, souvent appelée « diaconat » ou « entraide protestante ».
Les églises évangéliques ont repris ce schéma, en l’amplifiant. Leur vie communautaire déborde largement le culte du dimanche : banque alimentaire, accompagnement de familles, aide aux devoirs, groupes de jeunes, cafés associatifs, concerts. Ces activités sont précieuses, mais elles ne sont pas « cultuelles » au sens de la loi.
Le montage répond à trois objectifs :
- Protéger la qualité cultuelle. L’association cultuelle garde un objet exclusivement cultuel, ce que vérifie le préfet à chaque déclaration.
- Donner un cadre aux autres activités. L’association 1901 peut recevoir des subventions publiques pour ses actions sociales, embaucher, organiser des événements ouverts à tous.
- Clarifier le cadre fiscal des dons. Chaque association relève de ses propres règles. L’association cultuelle délivre des reçus pour les dons au culte ; l’association 1901 ne le peut que pour celles de ses activités qui sont d’intérêt général.
2. Répartir les activités entre les deux associations
La règle de partage tient en une question : l’activité relève-t-elle de l’exercice du culte ? Si oui, elle va dans l’association cultuelle. Sinon, elle va dans l’association 1901. Le tableau ci-dessous classe les activités les plus courantes des églises protestantes et évangéliques.
| Activité | Association cultuelle (1905) | Association 1901 |
|---|---|---|
| Cultes, prédication, célébrations, sacrements | ✔ | |
| Rémunération du pasteur ou du ministre du culte | ✔ | |
| Achat, entretien et assurance du lieu de culte | ✔ | |
| Offrandes, dîmes, denier du culte | ✔ | |
| Formation biblique et catéchèse des membres | ✔ | |
| Aide alimentaire, vestiaire, maraudes | ✔ | |
| Aide aux devoirs, cours de français, alphabétisation | ✔ | |
| Camps, colonies, activités de jeunesse ouvertes à tous | ✔ | |
| Concerts, chorale en public, café associatif, librairie | ✔ | |
| Location de salles à des tiers | ✔ (si activité régulière) |
⚠️ Point de vigilance
L’erreur : laisser la banque alimentaire, le soutien scolaire ou la librairie dans l’association cultuelle « parce que c’est plus simple ».
Ce qui se passe : ces activités ne sont pas cultuelles. Le préfet peut s’opposer au renouvellement de la déclaration de qualité cultuelle. Il peut aussi retirer les avantages qui y sont attachés, dont les reçus fiscaux (article 19-1 de la loi de 1905).
Comment l’éviter : dressez la liste de toutes vos activités réelles, classez-les avec le tableau ci-dessus et transférez à l’association 1901 celles qui ne sont pas cultuelles.
3. Organiser les flux financiers et les dons : deux comptabilités, deux banques, aucune confusion
Chaque association a ses comptes bancaires, sa comptabilité, ses reçus fiscaux et ses comptes annuels. Deux points demandent une vigilance particulière.
Les ressources du culte restent au culte
Les recettes de l’association cultuelle sont « exclusivement affectées aux besoins du culte » (article 33 du décret du 16 mars 1906). Elle ne peut donc pas subventionner l’association 1901, même pour une belle cause. La loi l’autorise seulement à verser son surplus à d’autres associations constituées pour le même objet cultuel (article 19-2 de la loi de 1905).
À l’inverse, l’association 1901 finance son propre objet. Si elle reçoit des dons ouvrant droit à réduction d’impôt, elle ne peut pas les reverser au culte : ce serait détourner les dons de leur finalité.
Des collectes transparentes
Le donateur doit savoir, sans ambiguïté, quelle œuvre il choisit de soutenir : le culte, l’entraide, l’école, un projet missionnaire. C’est une exigence de transparence financière qui pèse sur les dirigeants des deux associations.
Concrètement, annoncez clairement la destination de chaque collecte ou de chaque enveloppe. Comptez séparément les dons destinés à chaque association, sur des feuilles de comptage distinctes. Déposez ensuite chaque montant sur le compte bancaire de l’association concernée, et non sur un compte de passage.
Deux régimes de reçus fiscaux
Les dons à l’association cultuelle ouvrent droit à une réduction d’impôt de 66 % (article 200, 1, e du code général des impôts). Pour l’association 1901, il faut nuancer : toutes ses activités ne relèvent pas de l’intérêt général.
Seules ouvrent droit à réduction d’impôt les activités à caractère notamment philanthropique, éducatif, social, humanitaire ou culturel (article 200, 1, b). L’association doit en outre avoir une gestion désintéressée, une activité non lucrative, et ne pas fonctionner au profit d’un cercle restreint de personnes. Un article dédié détaillera ces conditions. En cas de doute, la procédure de rescrit permet d’interroger l’administration avant d’émettre des reçus.
Pour l’aide alimentaire, les soins ou le logement de personnes en difficulté, le taux monte à 75 %. Il s’applique dans la limite de 2 000 € de dons par an et par donateur (article 200, 1 ter). Ce taux majoré ne s’applique jamais aux dons faits pour le culte.
💼 Exemple pratique
Un fidèle donne 1 200 € à l’association cultuelle et 600 € à l’association 1901 pour la banque alimentaire.
Il récupère 792 € sur le premier don (66 %) et 450 € sur le second (75 %). Ses 1 800 € de dons ne lui coûtent réellement que 558 €. À condition que chaque association délivre son propre reçu, pour le don qu’elle a réellement encaissé.
4. Partager les locaux et les salariés : la convention écrite
En pratique, les deux associations partagent presque toujours quelque chose : le bâtiment, la cuisine, le vidéoprojecteur, parfois un salarié. C’est normal, à condition de l’écrire et de le compter.
Les locaux
Le plus souvent, l’association cultuelle possède ou loue le bâtiment. L’association 1901 l’utilise quelques heures par semaine. Une convention de mise à disposition fixe les salles, les créneaux, la durée et une participation aux frais réels : chauffage, électricité, assurance, entretien.
Cette participation évite que les ressources du culte financent, sans le dire, les activités de l’association 1901. Calculez-la simplement, par exemple au prorata des heures d’occupation.
Attention à la taxe foncière
Si l’association cultuelle est propriétaire du bâtiment, celui-ci est exonéré de taxe foncière sur les propriétés bâties en tant qu’édifice affecté à l’exercice public du culte (article 1382, 4° du code général des impôts). Cette exonération s’entend strictement : elle ne couvre que les locaux où se célèbrent les cultes et leurs dépendances immédiates.
Le Conseil d’État a ainsi refusé l’exonération pour des locaux utilisés pour le catéchisme, l’école du dimanche et les répétitions de chorale (CE, 4 février 2008, n° 293016). Des salles affectées aux activités de l’association 1901 — banque alimentaire, aide aux devoirs, café associatif — risquent donc de devenir imposables. Avant de signer la convention, identifiez les locaux concernés et chiffrez l’impact fiscal.
Les salariés
Un salarié peut travailler pour les deux associations. Il faut alors un prêt de main-d’œuvre à but non lucratif : l’accord écrit du salarié, un avenant à son contrat et une convention entre les deux associations (article L. 8241-2 du code du travail). L’association qui prête le salarié refacture uniquement le salaire, les charges sociales et les frais professionnels, sans marge.
Rédiger ces conventions, répartir les charges et mesurer leurs conséquences fiscales demande une vraie expertise. Faites-vous accompagner par un avocat ou un expert-comptable spécialisé dans les associations cultuelles : vous pouvez solliciter un professionnel spécialisé.
💼 Exemple pratique
L’association cultuelle loue un bâtiment 18 000 € par an, charges comprises. L’association 1901 l’occupe 6 heures sur les 36 heures d’utilisation hebdomadaire.
Sa quote-part est d’un sixième : 3 000 € par an, soit 250 € par mois. La convention fixe ce montant, le trésorier de l’association 1901 le règle chaque mois par virement, et chaque association l’inscrit dans ses comptes.
5. Gouverner deux associations sans les confondre
Rien n’interdit que les mêmes personnes siègent dans les deux conseils. C’est même fréquent dans les petites églises. Mais chaque association doit fonctionner pour elle-même : ses propres réunions, ses propres procès-verbaux, sa propre assemblée générale.
- Deux assemblées générales, même le même jour, avec deux feuilles de présence et deux procès-verbaux. Les membres de l’une ne sont pas automatiquement membres de l’autre.
- Les conventions entre les deux associations sont approuvées par chaque conseil. Par prudence, les administrateurs communs ne prennent pas part au vote.
- Le pasteur peut siéger au conseil. La circulaire interministérielle du 23 juin 2010 (Intérieur et Économie) admet qu’un ministre du culte soit dirigeant bénévole de l’association tout en étant rémunéré au titre de son ministère pastoral. Sa rémunération doit correspondre à ses fonctions de ministre du culte, et non à son mandat de dirigeant.
- Pas de culte régulier dans l’association 1901. Sinon, elle devient une association « mixte » et doit tenir une comptabilité séparée et un compte bancaire réservé au culte.
⚠️ Point de vigilance
L’erreur : tenir une seule assemblée générale « de l’église », qui approuve d’un bloc les comptes des deux associations.
Ce qui se passe : les décisions peuvent être contestées, faute d’avoir été prises par les membres de la bonne association. Et le préfet ne retrouve pas l’approbation annuelle des comptes exigée pour l’association cultuelle (article 19 de la loi de 1905).
Comment l’éviter : enchaînez deux assemblées distinctes le même jour, avec un ordre du jour et un procès-verbal pour chacune.
Et maintenant, je fais quoi ?
Que vous ayez déjà deux associations ou que vous envisagiez d’en créer une seconde, commencez par un état des lieux.
Cette semaine
- Lister toutes les activités réelles de votre église, y compris celles qui n’ont lieu qu’une fois par an.
- Classer chaque activité avec le tableau du point 2 : culte ou non.
- Vérifier sur quel compte bancaire arrivent les dons de chaque activité.
Ce mois-ci
- Si vous n’avez qu’une association cultuelle avec des activités non cultuelles : inscrire la création d’une association 1901 à l’ordre du jour du conseil.
- Si vous avez déjà deux associations : relire leurs statuts et vérifier que chaque objet correspond aux activités réellement exercées.
- Calculer la quote-part de frais de locaux due par l’association 1901.
- Séparer les collectes : une pour le culte, une pour chaque action de l’association 1901.
Avant la prochaine assemblée générale
- Faire signer la convention de mise à disposition par les deux présidents, après vote des deux conseils.
- Préparer deux assemblées générales distinctes, avec deux jeux de comptes annuels.
Comment le mettre en œuvre dans votre association
Le président et les deux trésoriers peuvent préparer l’essentiel en deux soirées. Seules la création d’une nouvelle association et la modification des statuts passent par une assemblée générale.
| Qui | Ce qu’il fait | Temps à prévoir | À faire voter ? |
|---|---|---|---|
| Le président de l’association cultuelle | Dresse la liste des activités et propose la répartition | 2 heures | Non |
| Les deux trésoriers | Vérifient les comptes bancaires, calculent la quote-part de frais, séparent les collectes | 3 heures | Non |
| Le secrétaire | Prépare la convention de mise à disposition et les ordres du jour | 2 heures | Non |
| Chaque conseil d’administration | Approuve la convention entre les deux associations | 30 minutes chacun | Oui — délibération au procès-verbal |
| Chaque assemblée générale | Adopte les statuts (création ou modification) et approuve ses propres comptes | Selon l’ordre du jour | Oui |
Délibération à recopier dans le procès-verbal de chaque conseil :
« Le conseil d’administration approuve la convention de mise à disposition de locaux et de moyens conclue entre [association cultuelle X] et [association Y]. Cette convention prévoit une participation aux frais de [montant] € par an. Les administrateurs membres des deux conseils n’ont pas pris part au vote. Le conseil autorise le président à signer la convention. »
Les outils pour le faire
- E12 — Kit double structure 1901 + 1905 (Word) : le tableau de répartition des activités, la liste des flux autorisés et interdits, le calcul de la participation aux frais, un modèle de convention de mise à disposition et les délibérations à faire voter. → présentation de l’outil · télécharger le kit
- M10 — Grille de diagnostic du régime juridique (Word) : pour vérifier d’abord le régime de chacune de vos associations. → présentation de l’outil · télécharger la grille
E12 — Kit double structure (Word, gratuit)
Répartition des activités, flux autorisés et interdits, calcul de la participation aux frais, modèle de convention et délibérations. Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger le kit E12.
M10 — Grille de diagnostic du régime juridique (Word, gratuit)
Pour vérifier d’abord le régime de chacune de vos associations. Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger la grille M10.
Questions fréquentes
Peut-on avoir deux associations pour une même église ?
Oui. Aucun texte ne l’interdit, et c’est le montage le plus courant dans les églises protestantes et évangéliques. L’une, association cultuelle, porte le culte ; l’autre, association loi 1901, porte les activités sociales, éducatives ou culturelles.
L’association cultuelle peut-elle financer l’association 1901 ?
Non. Ses recettes sont réservées aux besoins du culte (article 33 du décret du 16 mars 1906). Elle peut seulement mettre des moyens à disposition, par convention, contre une participation aux frais.
Les mêmes personnes peuvent-elles diriger les deux associations ?
Oui. Chaque association doit toutefois tenir ses propres réunions, ses procès-verbaux et son assemblée générale. Les conventions entre elles sont votées par chaque conseil, sans la participation des administrateurs communs.
Un seul compte bancaire peut-il suffire pour les deux associations ?
Non. Chaque association est une personne morale distincte, avec ses propres comptes bancaires, sa comptabilité et ses comptes annuels. Un compte commun rend impossible la justification des reçus fiscaux.
Conclusion
La double structure est le bon réflexe pour une église dont la vie déborde le culte. Elle protège la qualité cultuelle et donne un cadre clair à l’entraide et aux activités ouvertes à tous. Sa solidité tient à une discipline : deux associations, deux comptabilités, deux assemblées, et une convention écrite pour tout ce qui est partagé.
L’accompagnement d’un professionnel est recommandé pour créer la seconde association, transférer des activités ou des salariés de l’une à l’autre, ou lorsque les montants partagés deviennent importants.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, articles 19, 19-1 et 19-2 — consulter
- Légifrance — Décret du 16 mars 1906, article 33 (recettes et dépenses des associations cultuelles) — consulter
- Légifrance — Loi du 2 janvier 1907 concernant l’exercice public des cultes, articles 4 et 4-1 — consulter
- Légifrance — Code général des impôts, article 200 (1, b et e ; 1 ter) — consulter
- Légifrance — Code du travail, article L. 8241-2 (prêt de main-d’œuvre à but non lucratif) — consulter
- Ministères de l’Intérieur et de l’Économie — Circulaire du 23 juin 2010 (NOR IOCD1016585C), « Le support institutionnel de l’exercice du culte », point 1.5 « Rémunération des dirigeants » — consulter
- Légifrance — Code général des impôts, article 1382, 4° (exonération de taxe foncière des édifices du culte) ; Conseil d’État, 4 février 2008, n° 293016
- BOFiP — BOI-IF-TFB-10-50-30, exonération de taxe foncière des édifices affectés à l’exercice d’un culte — consulter
- BOFiP — BOI-IS-CHAMP-10-50-10-20, critère de la gestion désintéressée — consulter
- BOFiP — BOI-IR-RICI-250-10-20-10, organismes d’intérêt général ouvrant droit à la réduction d’impôt — consulter
Textes consultés le 24 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : outils gratuits · être accompagné par un professionnel spécialisé