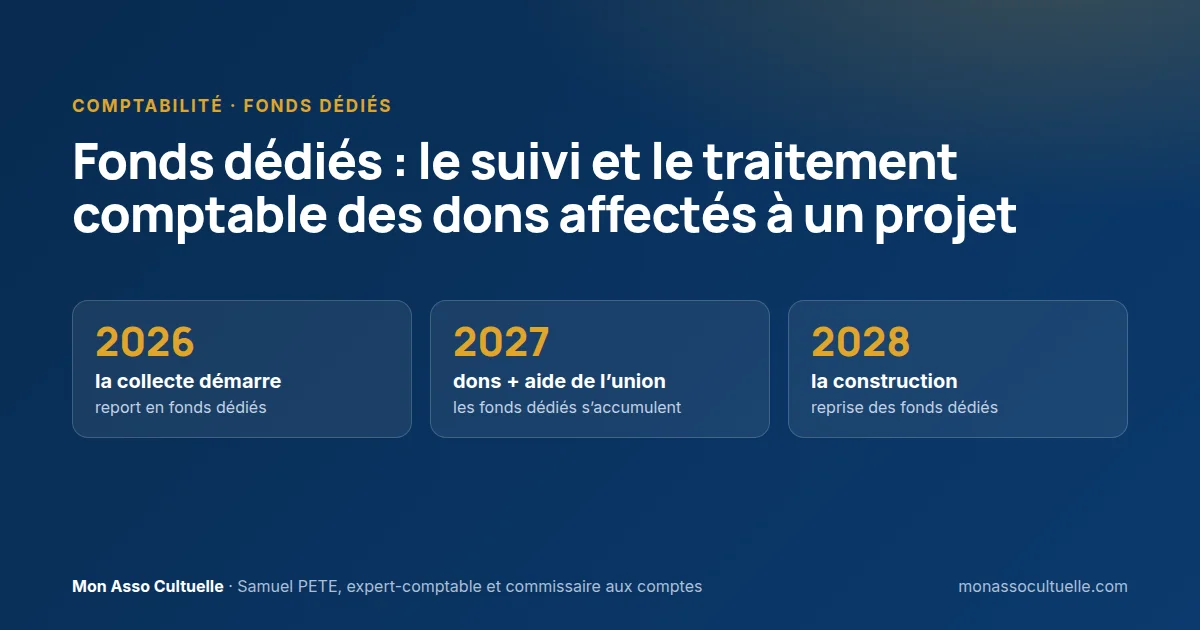
Fonds dédiés : le suivi et le traitement comptable des dons affectés à un projet
Collecte pour un nouveau lieu de culte : la part non dépensée va en fonds dédiés. Conditions, écritures, tableau de l’annexe et trésorerie à protéger.

En bref : lorsqu’un donateur ou un financeur affecte sa contribution à un projet précis (construire un lieu de culte, soutenir une mission, financer une œuvre d’entraide) et que l’association n’a pas tout dépensé à la clôture, la part non utilisée ne doit pas gonfler l’excédent de l’exercice. Le règlement ANC n° 2018-06 (art. 132-1 et suivants) impose de la mettre de côté au passif, en fonds dédiés (comptes 194 à 196), par une charge « reports en fonds dédiés » (comptes 6894 à 6896). Elle revient en produit, par les comptes 7894 à 7896 « utilisations des fonds dédiés », au fur et à mesure de la réalisation du projet. Jusque-là, la trésorerie correspondante doit rester disponible, car l’association a promis ces dons au projet.
L’église a décidé de construire un nouveau lieu de culte. L’assemblée approuve le projet en 2026, le présente aux fidèles et sur le site internet de l’église, puis lance l’appel aux dons en septembre. Les dons affluent en 2026 et en 2027, l’union d’Églises apporte son aide, mais le chantier ne démarrera qu’en 2028. Sans précaution, les comptes 2026 et 2027 affichent des excédents spectaculaires, alors que pas un euro de cette collecte n’est disponible pour autre chose que le futur bâtiment.
C’est la situation que traitent les fonds dédiés : quand ils s’imposent, comment les suivre et les comptabiliser, comment les présenter en annexe, et pourquoi il faut protéger la trésorerie qui les couvre.
💡 L’essentiel à retenir
- Un fonds dédié est la part, non encore utilisée à la clôture, de ressources qu’un tiers a affectées à un projet défini : don, collecte, legs, contribution d’un autre organisme, plus rarement subvention.
- À la clôture : charge 6894 à 6896 « reports en fonds dédiés » et passif 194 à 196 « fonds dédiés ». L’année de la réalisation : produit 7894 à 7896 « utilisations ».
- L’affectation doit venir du donateur ou du financeur. Une décision de l’association ne crée ni fonds dédiés ni provision : c’est une réserve pour projet.
- Employer à d’autres fins des dons affectés pourrait relever du délit d’abus de confiance : à tout moment, la trésorerie doit couvrir les fonds dédiés non encore dépensés.
- Un appel « pour soutenir la vie de l’église », qui se confond avec l’objet de l’association, ne donne pas lieu à fonds dédiés.
- L’annexe comporte un tableau de variation des fonds dédiés, ventilé par projet.
1. Qu’est-ce qu’un fonds dédié ?
Le règlement de l’Autorité des normes comptables (ANC) n° 2018-06, qui s’applique aux comptes annuels que les associations cultuelles établissent en application de l’article 21 de la loi du 9 décembre 1905, définit le mécanisme à son article 132-1 : « la partie des ressources dédiées par des tiers financeurs à des projets définis qui, à la clôture de l’exercice, n’a pu être utilisée conformément à l’engagement pris à leur égard est comptabilisée au compte de passif « Fonds dédiés » avec pour contrepartie une charge comptabilisée dans le compte « Reports en fonds dédiés » ».
Trois conditions cumulatives
- Une affectation par un tiers financeur : donateur, testateur, mécène, organisme privé à but non lucratif (une union d’Églises, par exemple) ou autorité administrative, et non l’association elle-même. Pour une collecte, l’association doit donc préciser le projet dès l’appel aux dons, avant l’acte de générosité.
- Un projet défini : il participe à la réalisation d’une partie spécifique de l’objet de l’association, on l’identifie clairement et on peut isoler les charges qui s’y rattachent (la construction d’un lieu de culte, une mission identifiée). L’association doit l’avoir arrêté avant l’appel aux dons, par exemple dans un budget prévisionnel déjà approuvé ou par une résolution du conseil d’administration, avec un budget du projet établi ou en cours d’élaboration. Elle doit également l’avoir présenté publiquement à l’église, voire plus largement aux donateurs : annonce au culte, page de présentation du projet sur le site internet de l’église avec la possibilité de donner spécifiquement pour ce projet.
- Un engagement envers le tiers : en acceptant la ressource, l’association s’est engagée à l’employer pour ce projet. Elle ne peut pas la réorienter librement.
Les ressources concernées
L’article 132-2 vise trois familles de ressources, chacune avec son compte :
| Ressource affectée | Exemple dans une association cultuelle | Compte de bilan | Report (charge) | Utilisation (produit) |
|---|---|---|---|---|
| Subventions d’exploitation | Très rare : voir l’article consacré aux subventions | 194 | 6894 | 7894 |
| Contributions financières d’autres organismes | Aide d’une union d’Églises ou d’une fondation pour un projet | 195 | 6895 | 7895 |
| Ressources liées à la générosité du public | Dons manuels, collecte ciblée, mécénat, legs, donations, assurances-vie | 196 | 6896 | 7896 |
Pour une association cultuelle, l’essentiel se joue sur la troisième ligne, les dons des fidèles, et parfois sur la deuxième, l’aide d’une union ou d’une fédération. Les subventions restent tout à fait marginales : l’article 19-2 de la loi de 1905 interdit aux associations cultuelles de recevoir des subventions publiques, sous réserve de quelques exceptions étroites (réparations et travaux d’accessibilité des édifices affectés au culte public, sécurisation des lieux de culte). Notre article sur les subventions et les cultes traite le sujet en détail.
Dans ces cas rares, la part non utilisée d’une subvention d’exploitation suit l’acte d’attribution (CNCC, avis EC 2021-18) :
- fonds dédiés, si elle reste attachée à un projet défini ;
- dette envers le financeur, si une clause impose de reverser les montants non utilisés.
Une convention ambiguë mérite l’analyse d’un professionnel spécialisé.
2. Comment éviter les pièges
Un excédent qui n’en est pas un
Un don affecté constitue un produit de l’exercice de sa réception. Si rien n’est fait à la clôture, il gonfle le résultat alors que l’association ne peut en disposer librement : l’association a « promis » ces dons au futur lieu de culte. L’assemblée générale voit un excédent, le conseil peut être tenté de l’employer autrement, et les comptes donnent une image trompeuse jusqu’à la réalisation du projet.
Trois confusions fréquentes
| Situation | Fonds dédiés ? | Pourquoi |
|---|---|---|
| Appel aux dons « pour la construction du nouveau lieu de culte », projet approuvé et présenté avant la collecte | Oui | L’association avait défini et annoncé le projet avant l’acte de générosité : les donateurs l’ont donc choisi |
| Appel aux dons « pour soutenir la vie et le ministère de l’église » | Non | L’objectif annoncé se confond avec l’objet de l’association ; l’annexe mentionne alors un éventuel engagement d’utilisation particulière |
| Le conseil propose de consacrer 30 000 € d’excédent au futur agrandissement | Non | Affectation décidée par l’association elle-même : réserve pour projet (compte 1068), votée lors de l’affectation du résultat |
| Legs affecté par le testateur à un projet défini, encaissé mais pas encore employé | Oui | Le testateur est un tiers financeur : compte 196 |
| Legs accepté, dont le produit n’est pas encore encaissé ou transféré à la clôture | Non, fonds reportés | Compte 191 « fonds reportés liés aux legs ou donations », par la charge 6891 « reports en fonds reportés » : une ressource future, pas une ressource disponible |
| Offrande spéciale annoncée au culte pour une mission identifiée | Oui | Le donateur sait quelle œuvre il soutient |
Distinguer une réserve d’un fonds dédié
La différence n’est pas qu’une affaire de vocabulaire :
- la réserve reste à la main de l’assemblée générale, qui l’a votée et peut la reprendre ;
- le fonds dédié engage l’association envers ses donateurs.
La réserve pour projet naît de l’affectation du résultat par l’assemblée générale ; notre article sur les réserves pour projet explique son suivi et sa reprise une fois le projet réalisé. En cas d’hésitation sur une collecte, faites qualifier la situation par un expert-comptable spécialisé.
⚠️ Point de vigilance
L’erreur : considérer qu’une décision du conseil (« nous mettons de côté 20 000 € pour le futur lieu de culte ») suffit à créer un fonds dédié, et passer l’écriture 6896 / 196 sur des dons ordinaires.
Ce qui se passe : l’écriture minore le résultat sans fondement, sous-évalue les fonds propres et rend l’annexe inexacte.
Comment l’éviter : réservez les fonds dédiés aux ressources affectées par un tiers. Le choix du conseil se traduit par une proposition d’affectation du résultat en réserve pour projet, soumise à l’assemblée générale. Une provision n’est pas davantage possible : faute d’obligation envers un tiers à la clôture, la CNCC l’écarte pour lisser le coût d’un événement futur, même prévu par les statuts, et renvoie à la réserve pour projet (avis EC 2018-33).
3. Comptabiliser à la clôture, puis les années suivantes
À la clôture de chaque exercice de collecte
On compare, projet par projet, les ressources affectées reçues et les dépenses engagées pour le projet. On met alors de côté la différence non utilisée :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6896 | Reports en fonds dédiés sur ressources liées à la générosité du public | Part non utilisée | |
| 196 | Fonds dédiés sur ressources liées à la générosité du public | Part non utilisée |
Pour l’aide d’une union d’Églises ou d’une fondation, les mêmes écritures sont passées dans les comptes 6895 et 195.
Au cours des exercices de réalisation
Selon l’article 132-3, l’association rapporte ensuite les fonds dédiés en produit « au fur et à mesure de la réalisation du projet défini » : débit 196 (ou 195), crédit 7896 (ou 7895) « utilisations des fonds dédiés », à hauteur des dépenses de l’exercice, qu’elle comptabilise normalement par ailleurs.
Si le projet est un investissement
Lorsque l’association immobilise les dépenses, comme pour la construction d’un lieu de culte, le règlement ouvre deux méthodes de reprise des fonds dédiés :
- en une fois, l’année où l’association acquiert ou produit l’immobilisation ;
- au rythme de l’amortissement, pour les immobilisations amortissables.
Ce choix de méthode comptable vaut pour l’ensemble des immobilisations amortissables, et l’annexe le décrit. Ses effets sur le compte de résultat sont considérables : notre article consacré à la reprise des fonds dédiés qui financent un investissement les explique et les illustre.
Où les retrouver dans les comptes annuels
Dans les comptes annuels :
- au bilan, les fonds dédiés figurent au passif, rubrique « fonds reportés et dédiés », entre les fonds propres et les provisions ;
- au compte de résultat, les reports sont des charges d’exploitation et les utilisations des produits d’exploitation ; les modèles issus du règlement ANC n° 2023-03 (exercices ouverts depuis le 1er janvier 2025) n’ont pas changé ce classement.
En revanche, la rubrique « Legs, donations et assurances-vie » inclut les reports et utilisations de fonds reportés liés aux legs ; elle figure pour son montant net et l’annexe la détaille (article 431-8).
💼 Exemple pratique
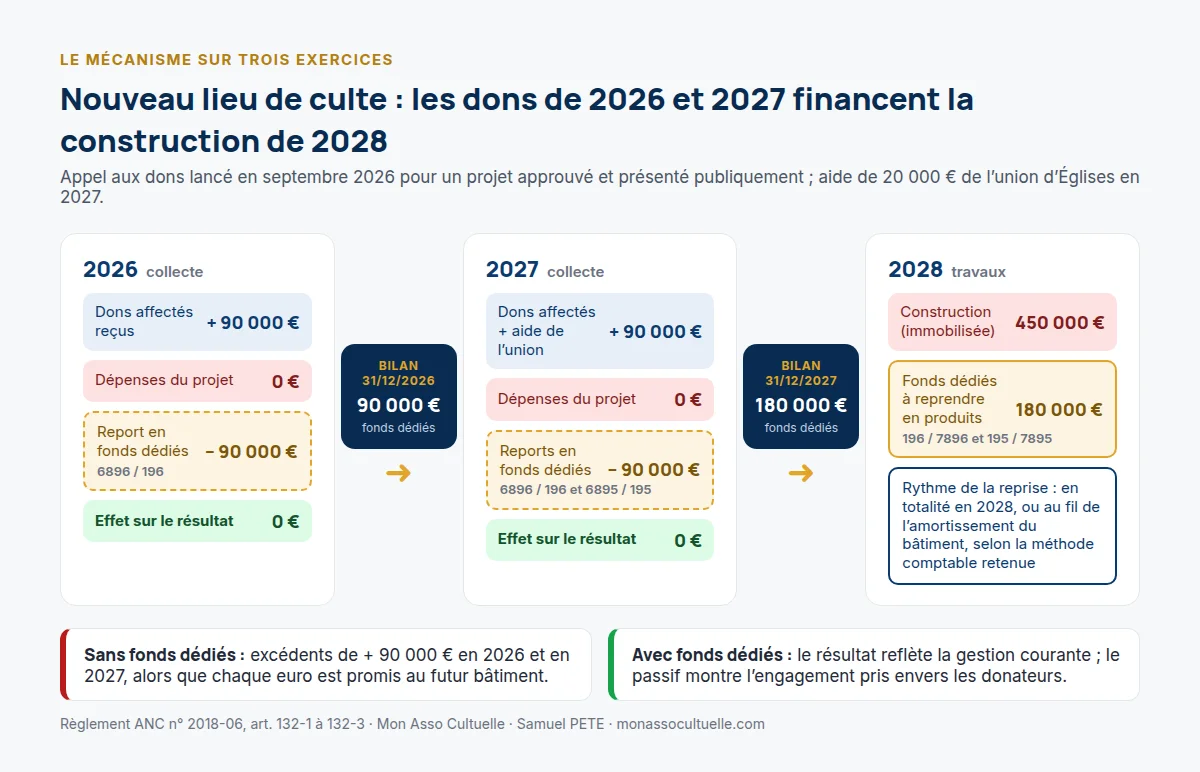
En mars 2026, l’assemblée générale d’une association cultuelle approuve le budget prévisionnel de la construction d’un nouveau lieu de culte : 450 000 €, travaux prévus en 2028. Puis, en septembre, le pasteur présente le projet au culte, et l’église le met en ligne sur son site internet avec un bouton « Donner pour le nouveau lieu de culte ». Enfin, en mai 2027, l’union d’Églises à laquelle l’association adhère lui accorde, par une convention écrite, une aide de 20 000 € affectée au projet. Hors projet, l’activité courante dégage un excédent de 12 000 € par an (160 000 € de dons courants, 148 000 € de charges).
| Exercice 2026 | Exercice 2027 | |
|---|---|---|
| Dons affectés au nouveau lieu de culte reçus | 90 000 € | 70 000 € |
| Aide de l’union d’Églises reçue | — | 20 000 € |
| Dépenses du projet | 0 € | 0 € |
| Écritures de clôture | Report 6896 / 196 : 90 000 € | Reports 6896 / 196 : 70 000 € et 6895 / 195 : 20 000 € |
| Fonds dédiés au bilan à la clôture | 90 000 € | 180 000 € |
| Résultat sans fonds dédiés | + 102 000 € | + 102 000 € |
| Résultat avec fonds dédiés | + 12 000 € | + 12 000 € |
Avec les fonds dédiés, le résultat reflète la gestion courante (+ 12 000 € chaque année) et le passif montre l’engagement pris envers les donateurs et l’union : 180 000 € à employer pour le futur bâtiment. Sans eux, l’assemblée générale aurait vu deux excédents de plus de 100 000 €, sans rapport avec la réalité de la gestion. En 2028, l’association immobilisera la construction et reprendra les 180 000 € en produits selon la méthode qu’elle aura retenue : l’article consacré à la reprise des fonds dédiés qui financent un investissement développe la suite de cet exemple.
4. Le point de vigilance majeur : la trésorerie des fonds dédiés
Les fonds dédiés ne sont pas seulement une écriture comptable. Ils correspondent à de l’argent remis à l’association pour un usage déterminé. Ainsi, tant que l’association n’a pas réalisé le projet, cet argent doit rester disponible.
⚠️ Point de vigilance majeur : dons affectés et abus de confiance
La situation à risque : en attendant le début des travaux, l’association utilise les dons collectés pour le nouveau lieu de culte pour payer les factures d’énergie, l’indemnité du pasteur ou un autre projet, en se disant qu’elle « remettra l’argent plus tard ».
Ce qui pourrait se passer : les fonds dédiés figurent toujours au passif, mais la trésorerie correspondante a disparu. Le jour des travaux, l’association ne peut plus les financer et a manqué à l’engagement pris envers ses donateurs. Or le code pénal (art. 314-1) définit l’abus de confiance comme le fait de détourner, au préjudice d’autrui, des fonds remis à charge « d’en faire un usage déterminé », et le punit de cinq ans d’emprisonnement et de 375 000 € d’amende. Employer des dons affectés à d’autres fins pourrait ainsi être susceptible de recevoir cette qualification pénale. Il n’appartient qu’au juge de qualifier des faits, mais le risque est réel et concerne personnellement les dirigeants.
Ce qu’il faut faire, sans attendre la clôture : à tout moment de l’année, la trésorerie disponible (comptes bancaires et livrets) doit couvrir le solde des fonds dédiés non encore dépensés. En cours d’exercice, ajoutez au solde du bilan d’ouverture les dons affectés reçus depuis le début de l’exercice, diminués des dépenses du projet. Faites ce rapprochement au moins chaque trimestre et à chaque clôture, et isolez si possible les dons affectés sur un livret dédié jusqu’à la réalisation du projet.
Qui y sera attentif :
- l’expert-comptable ;
- plus encore, le commissaire aux comptes, qui vérifiera ce point ;
- les services préfectoraux, qui pourraient aussi s’y intéresser lors de l’examen du dossier de renouvellement de la déclaration de qualité cultuelle, qui comprend les comptes des trois derniers exercices.
Si la trésorerie ne couvre plus les fonds dédiés, faites le point sans délai avec un professionnel spécialisé.
5. L’information en annexe
L’article 431-6 du règlement impose, dans l’annexe, un tableau de variation des fonds dédiés. Ses lignes reprennent les trois familles de ressources (subventions d’exploitation, contributions financières d’autres organismes, ressources liées à la générosité du public), chacune ventilée par projet ou catégorie de projets, et ses colonnes sont les suivantes :
| Colonne | Contenu |
|---|---|
| À l’ouverture de l’exercice | Fonds dédiés au bilan d’ouverture |
| Reports | Ressources de l’exercice mises de côté à la clôture (comptes 689) |
| Utilisations | Montant global repris en produit (comptes 789), dont remboursements aux financeurs |
| Transferts | Soldes d’un projet terminé réaffectés à un autre projet défini, avec l’accord du financeur |
| À la clôture de l’exercice | Montant global au bilan, dont fonds dédiés des projets sans dépense significative au cours des deux derniers exercices |
💼 Suite de l’exemple : le tableau de l’annexe au 31 décembre 2027
Voici le tableau que l’association de l’exemple joint à l’annexe de ses comptes 2027 (montants en euros) :
| Variation des fonds dédiés issus de | À l’ouverture de l’exercice | Reports | Utilisations : montant global | Utilisations : dont remboursements | Transferts | À la clôture : montant global | À la clôture : dont projets sans dépense au cours des deux derniers exercices |
|---|---|---|---|---|---|---|---|
| Subventions d’exploitation | — | — | — | — | — | — | — |
| Contributions financières d’autres organismes Projet « nouveau lieu de culte » (union d’Églises) | 0 | 20 000 | 0 | 0 | 0 | 20 000 | 20 000 |
| Ressources liées à la générosité du public Projet « nouveau lieu de culte » (dons manuels) | 90 000 | 70 000 | 0 | 0 | 0 | 160 000 | 160 000 |
| TOTAL | 90 000 | 90 000 | 0 | 0 | 0 | 180 000 | 180 000 |
Comme l’association n’a comptabilisé aucune dépense sur le projet en 2026 et en 2027, la totalité des fonds dédiés figure dans la dernière colonne. Ce n’est pas anormal pour une construction en phase de collecte, mais l’annexe doit l’expliquer en quelques lignes :
- le calendrier du projet ;
- le dépôt du permis de construire ;
- le démarrage des travaux prévu en 2028 ;
- la trésorerie placée sur un livret dédié dans l’attente.
La dernière colonne mérite toujours attention : un fonds sans dépense depuis deux exercices peut signaler un projet à l’arrêt. L’annexe précise aussi la méthode retenue pour les immobilisations et, à part (art. 431-7), la variation des fonds reportés liés aux legs.
Projet terminé ou abandonné : transfert ou remboursement
Lorsque le projet s’achève avec un solde, ou lorsque l’association l’abandonne, elle ne peut pas simplement l’intégrer à ses ressources générales. Deux issues sont possibles :
- le transfert du solde à un autre projet défini, une fois le projet terminé (art. 132-4) : l’organe habilité le décide avec l’accord du financeur, l’annexe le mentionne et il ne passe pas par le compte de résultat ;
- le remboursement au financeur, à défaut, comptabilisé en utilisation.
Cet accord étant difficile à recueillir après coup auprès de nombreux fidèles, mieux vaut prévoir, dès l’appel aux dons, la faculté de réaffecter un éventuel excédent (par exemple à l’aménagement intérieur du nouveau lieu de culte), décision actée par procès-verbal. La rédaction de cette mention et le traitement d’un projet abandonné méritent l’avis d’un professionnel spécialisé.
6. Collectes : la transparence, clé de voûte
Au-delà de la technique comptable, les fonds dédiés traduisent une exigence simple : le donateur sait quelle œuvre il soutient. Quand une association cultuelle appelle aux dons pour un projet identifié, elle prend un engagement ; les fonds dédiés en gardent donc la trace jusqu’à ce qu’elle le tienne.
- Annoncer clairement le projet et son budget au moment de l’appel (culte, enveloppe, virement, page de dons en ligne).
- Identifier les dons affectés dès leur réception : mention sur l’enveloppe, libellé du virement, choix du projet sur la page de dons, sous-compte de dons.
- Rendre compte à l’assemblée générale : montant collecté, dépensé, restant, et trésorerie qui le couvre.
- Vérifier que le projet relève de l’objet de l’association cultuelle.
Ce dernier point n’est pas anodin. Une collecte pour la construction d’un lieu de culte ou pour une mission d’évangélisation relève de l’exercice du culte. Une collecte pour une œuvre d’aide sociale ouverte à tous pose en revanche la question de l’objet exclusivement cultuel : une telle activité a souvent sa place dans une association loi 1901 distincte. Les dons d’un projet mal logé sont aussi susceptibles de ne pas ouvrir droit au reçu fiscal que l’association délivre au titre de sa qualité cultuelle. En cas de doute, faites examiner le projet par un professionnel spécialisé avant de lancer l’appel.
Et maintenant, je fais quoi ?
- Recensez les appels aux dons, legs et aides reçus pour un projet précis au cours de l’exercice.
- Vérifiez pour chacun que l’association avait défini et annoncé le projet avant l’appel, et que l’affectation vient bien du donateur ou du financeur (texte de l’appel, page internet, convention, testament).
- Calculez, projet par projet, les ressources reçues, les dépenses engagées et la part non utilisée.
- Rapprochez, chaque trimestre et à la clôture, la trésorerie disponible du solde des fonds dédiés non encore dépensés.
- Passez les écritures de report et d’utilisation, puis établissez le tableau de variation pour l’annexe.
- Présentez l’avancement de chaque projet à l’assemblée générale.
Collecte ancienne mal suivie, projet abandonné, trésorerie insuffisante : faites-vous accompagner par un expert-comptable spécialisé pour régulariser.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le conseil | Arrête le projet et son budget, prévoit la destination d’un éventuel excédent, puis le présente publiquement | Avant la collecte | Budget approuvé ou délibération, texte de l’appel aux dons, page internet du projet |
| Le trésorier | Identifie les dons affectés, suit les dépenses par projet et rapproche la trésorerie des fonds dédiés | Tout au long de l’exercice, au moins chaque trimestre | Tableau de suivi E05, relevés bancaires, factures |
| Le trésorier ou l’expert-comptable | Calcule et passe les écritures de report et d’utilisation | À la clôture | Tableau E05, écritures 689 / 789 / 19 |
| Le président | Présente l’avancement des projets et le tableau de variation | Assemblée générale annuelle | Comptes annuels et annexe |
Les outils pour le faire
- E05 — Tableau de suivi des fonds dédiés (Excel) : par projet, ressources affectées reçues, utilisations de l’exercice, report, calcul automatique des écritures de clôture, tableau de variation pour l’annexe et contrôle de la trésorerie, avec l’exemple du nouveau lieu de culte pré-rempli et un mode d’emploi. → présentation de l’outil · télécharger
E05 — Tableau de suivi des fonds dédiés (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil E05.
Un outil ne remplace pas l’analyse de vos projets et de vos appels aux dons. Pour vérifier vos fonds dédiés avant la clôture, contactez un expert-comptable spécialisé.
Questions fréquentes
Une offrande spéciale annoncée un dimanche crée-t-elle un fonds dédié ?
Oui, si l’église a annoncé le projet précis avant l’offrande (« pour la sonorisation de la salle de culte ») : la part non dépensée à la clôture va en fonds dédiés.
Notre union d’Églises finance un projet sur trois ans : comment le traiter ?
Chez l’association qui reçoit, c’est une contribution financière d’un autre organisme (compte 195 pour la part non utilisée). Chez l’union qui verse, la CNCC considère que l’aide pluriannuelle est une charge pour sa totalité dès que l’union informe le bénéficiaire par écrit de son octroi, sans étalement (avis EC 2021-33). Une association cultuelle ne peut d’ailleurs reverser le surplus de ses recettes qu’à des associations constituées pour le même objet (loi de 1905, art. 19-2).
Les dons financent une construction : quand reprendre les fonds dédiés ?
Deux méthodes sont possibles :
- en totalité, l’année de la construction ;
- au rythme de l’amortissement du bâtiment.
C’est un choix de méthode comptable, applicable à toutes les immobilisations amortissables. Notre article dédié compare les deux méthodes, graphiques à l’appui.
Une petite association doit-elle aussi tenir des fonds dédiés ?
Oui. Le mécanisme ne dépend pas de la taille : il découle du règlement ANC n° 2018-06, applicable aux comptes annuels que toute association cultuelle doit établir.
Conclusion
Les fonds dédiés permettent de présenter des comptes fidèles quand un projet s’étale sur plusieurs exercices, et gardent la trace de l’engagement pris envers ceux qui ont donné. Une règle résume le mécanisme : ce que le donateur a affecté reste affecté, et couvert par la trésorerie, jusqu’à la réalisation du projet.
Pour sécuriser la clôture de vos comptes et le suivi de vos collectes, faites appel à un professionnel spécialisé.
Sources et références
Normes et doctrine comptables
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 relatif aux comptes annuels des personnes morales de droit privé à but non lucratif, art. 132-1 à 132-4 et commentaires (fonds dédiés, notion de projet défini), 142-8 (subventions d’exploitation), 213-12 et 213-13 (fonds reportés), 431-6 à 431-8 (annexe), plan de comptes (comptes 19, 689, 789), version commentée de janvier 2023 — consulter
- Autorité des normes comptables — Recueil des normes comptables du secteur non lucratif, édition 2026 — consulter
- Autorité des normes comptables — Règlement n° 2023-03 du 7 juillet 2023 (art. 5 : nouveaux modèles de bilan et de compte de résultat du règlement n° 2018-06 ; art. 8 : exercices ouverts à compter du 1er janvier 2025)
- Compagnie nationale des commissaires aux comptes (CNCC) — Commission des études comptables : avis EC 2021-18 (subventions de fonctionnement non utilisées, octobre 2021), EC 2021-33 (aides financières pluriannuelles, janvier 2022) et EC 2018-33 (provision pour un événement futur et réserve pour projet, décembre 2018)
- CNOEC — Les associations, collection L’Expert en poche, septembre 2026, fiches 34 « Legs et donations » et 36 « Fonds dédiés »
- CNOEC – CNCC — La réglementation comptable des associations, fondations et fonds de dotation, édition 2024, fiches 2-2 « Fonds dédiés » (notion de projet défini, budget prévisionnel) et 2-3 « Fonds reportés »
Textes législatifs
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, articles 19-2 (interdiction des subventions publiques et exceptions), 21 (comptes annuels des associations cultuelles) et 22 (fonds de réserve) — consulter
- Légifrance — Code pénal, article 314-1 (abus de confiance), version en vigueur depuis le 27 décembre 2020 — consulter
Textes consultés le 8 octobre 2026 ; article 314-1 du code pénal et texte consolidé de la loi du 9 décembre 1905 vérifiés sur Légifrance.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : reprendre les fonds dédiés qui financent un investissement · les réserves pour projet · l’affectation du résultat · subventions et cultes · l’objet exclusivement cultuel · outils gratuits · se faire accompagner par un professionnel spécialisé