Affecter le résultat comptable : guide pratique pour le trésorier d’une association cultuelle
Excédent ou déficit : comment l’assemblée affecte le résultat en report à nouveau ou en réserves, avec écritures et résolutions types. 5 cas chiffrés.

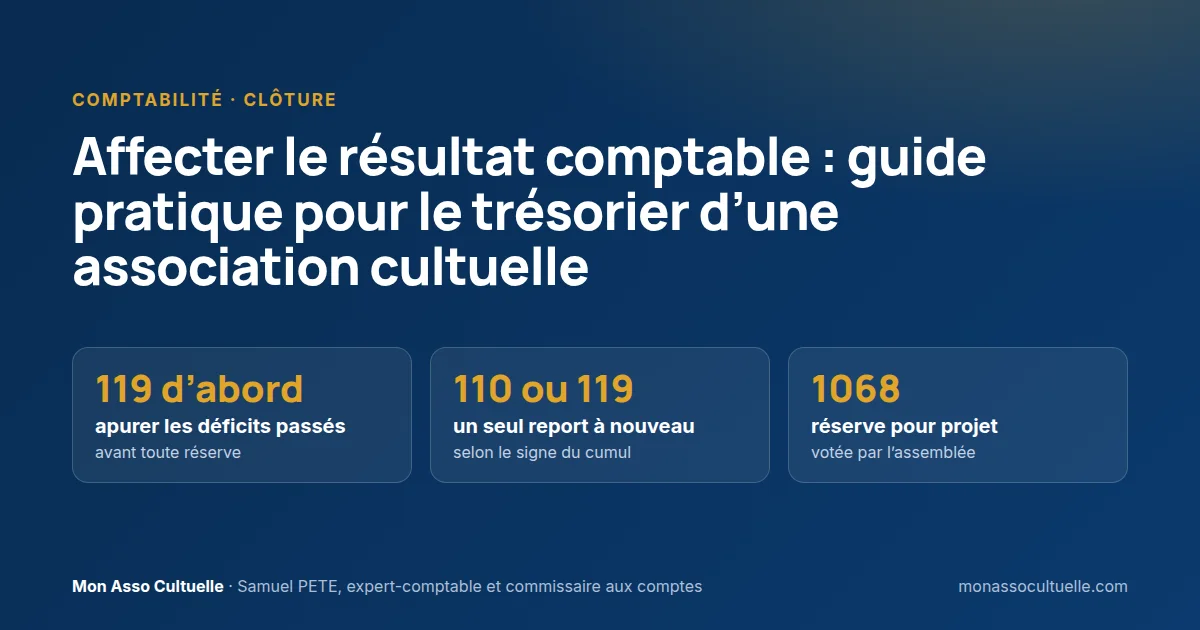
En bref : l’excédent ou le déficit de l’exercice ne reste pas indéfiniment au compte 12. Lors de l’approbation des comptes, l’assemblée générale, sur proposition de l’organe désigné par les statuts, décide de son affectation : en report à nouveau (compte 110 si le solde cumulé est créditeur, 119 s’il est débiteur), en réserves (1068 « Réserves pour projet de l’entité », 1063 si les statuts l’imposent), ou un mélange des deux. Avant de doter une réserve, on apure d’abord le report à nouveau déficitaire des années passées. L’écriture est passée à la date de l’assemblée, dans l’exercice suivant, et la décision figure au procès-verbal.
Vous avez bouclé les comptes de l’exercice 2026 : le compte de résultat fait apparaître un excédent de 12 400 €, ou au contraire un déficit. Au printemps 2027, l’assemblée générale ordinaire approuve les comptes… et une dernière résolution reste souvent rédigée à la hâte : « l’assemblée décide d’affecter le résultat ». Où ? Sur quel compte ? Avec quels mots ?
Cette décision dit ce que l’association fait de ses excédents : les garder disponibles, les mettre de côté pour un projet ou combler des déficits passés. Voici le principe, cinq cas chiffrés avec l’écriture et la résolution correspondantes, et les erreurs fréquentes.
💡 L’essentiel à retenir
- L’assemblée générale affecte le résultat de l’exercice (compte 120 excédent, 129 déficit), en principe lors de l’approbation des comptes (loi de 1905, art. 19, al. 3, et statuts).
- Trois destinations : le report à nouveau (110 ou 119), les réserves (1068 « Réserves pour projet de l’entité », 1063 « Réserves statutaires ou contractuelles »), ou une affectation mixte.
- Règle d’or : un report à nouveau débiteur (119) s’apure avant toute dotation de réserve.
- Un seul report à nouveau dans la balance : 110 quand le cumul est créditeur, 119 quand il est débiteur, jamais les deux à la fois, et pas un sous-compte par année.
- Une réserve n’est ni un fonds dédié, ni une provision, ni un compte bancaire bloqué : c’est une affectation de fonds propres décidée par l’association elle-même.
- L’écriture se passe à la date de l’assemblée (en 2027 pour l’exercice 2026) et se retrouve dans la colonne « Affectation du résultat » du tableau de variation des fonds propres de l’annexe.
1. Le principe : qui décide, quand, et sur quels comptes
Une décision de l’assemblée générale
L’article 19, alinéa 3, de la loi du 9 décembre 1905 impose que les actes de gestion financière soient, « chaque année au moins, présentés au contrôle de l’assemblée générale des membres de l’association et soumis à son approbation ». L’affectation du résultat prolonge cette approbation.
Concrètement, l’organe chargé par les statuts d’arrêter les comptes (conseil d’administration, conseil presbytéral, bureau…) établit les comptes annuels et formule une proposition d’affectation. L’assemblée générale l’adopte, la modifie ou la rejette. Ce sont les statuts qui précisent qui propose, qui vote, avec quel quorum. En cas de clause ambiguë, faites relire vos statuts par un professionnel.
Les comptes concernés
Le plan de comptes des associations (plan comptable général adapté par le règlement de l’Autorité des normes comptables, ANC, n° 2018-06) prévoit les comptes suivants :
| Compte | Intitulé | Rôle dans l’affectation |
|---|---|---|
| 120 | Résultat de l’exercice (bénéfice) | Excédent à affecter ; il est soldé par l’écriture d’affectation |
| 129 | Résultat de l’exercice (perte) | Déficit à affecter ; il est soldé de la même façon |
| 110 | Report à nouveau (solde créditeur) | Excédents cumulés laissés à la libre disposition de l’association |
| 119 | Report à nouveau (solde débiteur) | Déficits cumulés non encore résorbés |
| 1063 | Réserves statutaires ou contractuelles | Réserve que les statuts ou un contrat obligent à constituer |
| 1068 | Réserves pour projet de l’entité | Affectations de résultat en réserves libres (règlement ANC 2018-06, art. 331-3) |
Le compte 1068 s’appelait autrefois « Autres réserves (dont réserves pour projet associatif) ». Le règlement ANC 2018-06 l’a renommé « Réserves pour projet de l’entité » : il « est constitué des affectations de résultat en réserves libres », le projet de l’entité étant « constitué des différents objectifs fixés par les organes statutairement compétents de l’entité pour réaliser l’objet social ».
Le fonds de réserve de l’article 22 et le « surplus » de l’article 19-2
La loi de 1905 contient deux dispositions propres aux associations cultuelles, à lire avec prudence :
- L’article 22 permet aux associations et unions d’« employer leurs ressources disponibles à la constitution d’un fonds de réserve suffisant pour assurer les frais et l’entretien du culte et ne pouvant, en aucun cas, recevoir une autre destination ». Jusqu’en 2015, la loi plafonnait ce fonds et une réserve spéciale, déposée à la Caisse des dépôts, pouvait financer l’achat, la construction ou la réparation des immeubles. L’ordonnance n° 2015-904 du 23 juillet 2015 a supprimé le plafond et cette réserve spéciale. D’anciens statuts y font encore référence ; aujourd’hui, un projet immobilier se prépare par une réserve pour projet.
- L’article 19-2 (issu de la loi du 24 août 2021, qui a repris une règle autrefois inscrite à l’article 19) permet de « verser, sans donner lieu à perception de droits, le surplus de leurs recettes à d’autres associations constituées pour le même objet ». C’est une faculté, qui passe par un versement (une charge), pas par l’affectation du résultat.
Dans tous les cas, les membres ne peuvent jamais se partager l’excédent : une association est constituée « dans un but autre que de partager des bénéfices » (loi du 1er juillet 1901, art. 1er). Si l’assemblée souhaite constituer un fonds de réserve au sens de l’article 22, ou si vos statuts y font référence, la traduction comptable (réserve statutaire 1063 ou sous-compte de 1068 intitulé en conséquence) mérite une validation par un expert-comptable.
2. Trois façons d’affecter un excédent
Les exemples suivants partent de la même association cultuelle : 70 membres, des fonds propres sans droit de reprise de 80 000 €, un report à nouveau créditeur de 15 000 € et un excédent 2026 de 12 400 €. L’assemblée générale ordinaire du 13 mai 2027 approuve les comptes.
Exemple 1 — Tout en report à nouveau
💼 Exemple pratique
Le conseil ne voit pas de projet précis : il propose de laisser l’excédent à la libre disposition de l’association.
| Fonds propres | Avant l’AGO | Affectation | Après l’AGO |
|---|---|---|---|
| Fonds propres sans droit de reprise | 80 000 € | — | 80 000 € |
| Report à nouveau (110) | 15 000 € | + 12 400 € | 27 400 € |
| Excédent de l’exercice 2026 (120) | 12 400 € | – 12 400 € | 0 € |
| Situation nette | 107 400 € | 107 400 € |
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 120 | Résultat de l’exercice (bénéfice) | 12 400 € | |
| 110 | Report à nouveau (solde créditeur) | 12 400 € |
La situation nette ne change pas : l’affectation déplace l’excédent d’une ligne à l’autre des fonds propres, elle ne crée ni ne consomme aucune ressource.
📝 Résolution type
Troisième résolution — Affectation du résultat. L’assemblée générale, sur proposition du conseil d’administration, décide d’affecter l’excédent de l’exercice clos le 31 décembre 2026, soit 12 400 €, en totalité au compte « Report à nouveau ». Le report à nouveau créditeur passe ainsi de 15 000 € à 27 400 €. Cette résolution est adoptée à [l’unanimité / la majorité de … voix pour, … contre, … abstentions].
Exemple 2 — Tout en réserve pour projet
💼 Exemple pratique
Il faudra remplacer le système de chauffage du lieu de culte en 2029 (devis estimatif : 30 000 €). Le conseil propose de mettre l’excédent de côté pour ce projet.
| Fonds propres | Avant l’AGO | Affectation | Après l’AGO |
|---|---|---|---|
| Fonds propres sans droit de reprise | 80 000 € | — | 80 000 € |
| Réserves pour projet de l’entité (1068) | 0 € | + 12 400 € | 12 400 € |
| Report à nouveau (110) | 15 000 € | — | 15 000 € |
| Excédent de l’exercice 2026 (120) | 12 400 € | – 12 400 € | 0 € |
| Situation nette | 107 400 € | 107 400 € |
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 120 | Résultat de l’exercice (bénéfice) | 12 400 € | |
| 1068 | Réserves pour projet de l’entité — remplacement du chauffage | 12 400 € |
📝 Résolution type
Troisième résolution — Affectation du résultat. L’assemblée générale, sur proposition du conseil d’administration, décide d’affecter l’excédent de l’exercice clos le 31 décembre 2026, soit 12 400 €, en totalité au compte « Réserves pour projet de l’entité », en vue du remplacement du système de chauffage du lieu de culte situé [adresse], prévu en 2029. Cette résolution est adoptée à [l’unanimité / la majorité de …].
L’association inscrira le futur chauffage en immobilisation et l’amortira : il ne « consomme » pas la réserve au compte de résultat. L’assemblée pourra ensuite maintenir la réserve ou la reclasser en report à nouveau (débit 1068, crédit 110).
Exemple 3 — Une affectation mixte
💼 Exemple pratique
Supposons cette fois un excédent 2026 de 18 000 €. Le conseil propose 10 000 € en réserve pour la rénovation de la salle de culte et le solde, 8 000 €, en report à nouveau.
| Fonds propres | Avant l’AGO | Affectation | Après l’AGO |
|---|---|---|---|
| Fonds propres sans droit de reprise | 80 000 € | — | 80 000 € |
| Réserves pour projet de l’entité (1068) | 0 € | + 10 000 € | 10 000 € |
| Report à nouveau (110) | 15 000 € | + 8 000 € | 23 000 € |
| Excédent de l’exercice 2026 (120) | 18 000 € | – 18 000 € | 0 € |
| Situation nette | 113 000 € | 113 000 € |
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 120 | Résultat de l’exercice (bénéfice) | 18 000 € | |
| 1068 | Réserves pour projet de l’entité — rénovation de la salle | 10 000 € | |
| 110 | Report à nouveau (solde créditeur) | 8 000 € |
📝 Résolution type
Troisième résolution — Affectation du résultat. L’assemblée générale, sur proposition du conseil d’administration, décide d’affecter l’excédent de l’exercice clos le 31 décembre 2026, soit 18 000 €, de la manière suivante : 10 000 € au compte « Réserves pour projet de l’entité », en vue de la rénovation de la salle de culte ; 8 000 € au compte « Report à nouveau », dont le solde créditeur passe ainsi de 15 000 € à 23 000 €. Cette résolution est adoptée à [l’unanimité / la majorité de …].
3. La règle à ne pas oublier : apurer d’abord le report à nouveau déficitaire
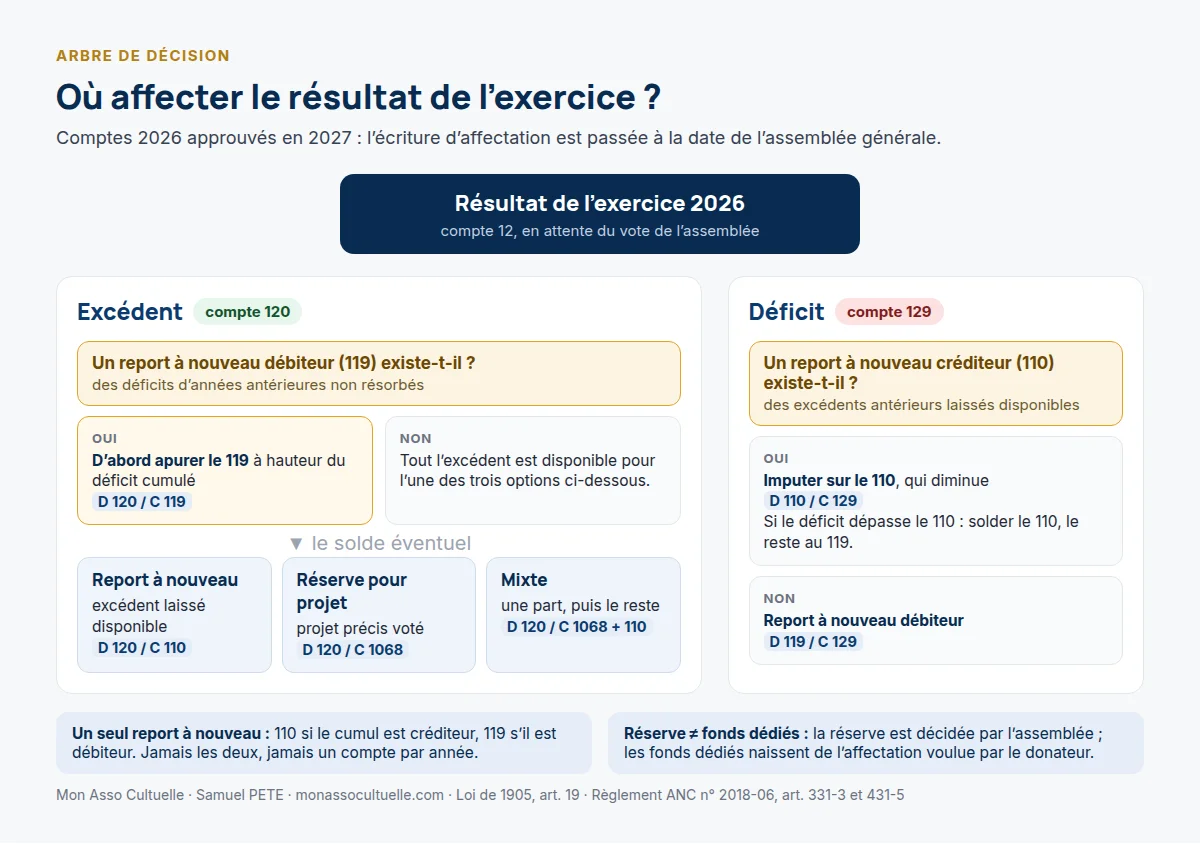
Lorsque le compte 119 enregistre des déficits passés, un excédent sert d’abord à les résorber. Mettre de côté 12 400 € pour un projet alors que les fonds propres portent encore une perte cumulée de 7 000 € afficherait une capacité de financement que l’association n’a pas.
Aucun texte propre aux associations ne formule expressément cette règle, mais elle découle de la logique même des fonds propres et de la sincérité du bilan. Le droit des sociétés l’exprime d’ailleurs clairement : la réserve légale se calcule sur « le bénéfice de l’exercice, diminué, le cas échéant, des pertes antérieures » (code de commerce, art. L. 232-10). La même logique s’applique, en bonne pratique, aux associations.
Exemple 4 — Apurer le 119 puis doter la réserve
💼 Exemple pratique
L’association a connu deux déficits : 4 000 € en 2024 et 3 000 € en 2025, inscrits au compte 119 (solde débiteur cumulé de 7 000 €). L’exercice 2026 dégage un excédent de 12 400 € et le conseil souhaite préparer le remplacement du chauffage.
| Fonds propres | Avant l’AGO | Affectation | Après l’AGO |
|---|---|---|---|
| Fonds propres sans droit de reprise | 80 000 € | — | 80 000 € |
| Réserves pour projet de l’entité (1068) | 0 € | + 5 400 € | 5 400 € |
| Report à nouveau (119, débiteur) | – 7 000 € | + 7 000 € | 0 € |
| Excédent de l’exercice 2026 (120) | 12 400 € | – 12 400 € | 0 € |
| Situation nette | 85 400 € | 85 400 € |
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 120 | Résultat de l’exercice (bénéfice) | 12 400 € | |
| 119 | Report à nouveau (solde débiteur) | 7 000 € | |
| 1068 | Réserves pour projet de l’entité — remplacement du chauffage | 5 400 € |
Seuls 5 400 € peuvent rejoindre la réserve. Si l’excédent avait été inférieur à 7 000 €, il aurait tout entier servi à réduire le compte 119, sans dotation de réserve.
📝 Résolution type
Troisième résolution — Affectation du résultat. L’assemblée générale, sur proposition du conseil d’administration, décide d’affecter l’excédent de l’exercice clos le 31 décembre 2026, soit 12 400 €, de la manière suivante : 7 000 € à l’apurement du report à nouveau débiteur provenant des exercices antérieurs, qui se trouve ainsi soldé ; le solde, soit 5 400 €, au compte « Réserves pour projet de l’entité », en vue du remplacement du système de chauffage du lieu de culte. Cette résolution est adoptée à [l’unanimité / la majorité de …].
4. Et en cas de déficit ?
Un déficit s’affecte aussi : il vient en diminution du report à nouveau. L’imputer sur une réserve libre devenue sans objet est possible, mais mieux vaut l’examiner avec votre professionnel.
Exemple 5 — Un déficit inscrit en report à nouveau débiteur
💼 Exemple pratique
Une autre association cultuelle, sans report à nouveau ni réserve, clôture l’exercice 2026 avec un déficit de 6 000 €, dû à des réparations imprévues de la toiture.
| Fonds propres | Avant l’AGO | Affectation | Après l’AGO |
|---|---|---|---|
| Fonds propres sans droit de reprise | 80 000 € | — | 80 000 € |
| Report à nouveau (119, débiteur) | 0 € | – 6 000 € | – 6 000 € |
| Déficit de l’exercice 2026 (129) | – 6 000 € | + 6 000 € | 0 € |
| Situation nette | 74 000 € | 74 000 € |
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 119 | Report à nouveau (solde débiteur) | 6 000 € | |
| 129 | Résultat de l’exercice (perte) | 6 000 € |
Variante : si l’association disposait d’un report à nouveau créditeur de 15 000 €, le déficit s’imputerait sur lui (débit 110, crédit 129 : 6 000 €) et le compte 110 descendrait à 9 000 €. L’association n’ouvre alors aucun compte 119.
📝 Résolution type
Troisième résolution — Affectation du résultat. L’assemblée générale, sur proposition du conseil d’administration, constate que l’exercice clos le 31 décembre 2026 fait apparaître un déficit de 6 000 € et décide de l’affecter au compte « Report à nouveau », dont le solde devient débiteur de 6 000 €. [Variante : … décide de l’imputer sur le report à nouveau créditeur, qui passe ainsi de 15 000 € à 9 000 €.] Cette résolution est adoptée à [l’unanimité / la majorité de …].
⚠️ Point de vigilance
L’erreur : conserver d’un côté un compte 110 créditeur de 15 000 € (les excédents des années fastes) et ouvrir de l’autre un compte 119 débiteur de 6 000 € pour le déficit de 2026.
Ce qui se passe : le bilan affiche deux reports à nouveau de sens contraire, le tableau de variation des fonds propres devient confus, et l’on risque d’affecter plus tard un excédent en réserve en « oubliant » le 119.
Comment l’éviter : imputer, année après année, sur le même report à nouveau : on enregistre sur le 110 tant que le solde cumulé est créditeur, sur le 119 lorsqu’il devient débiteur. Si un déficit dépasse le 110 existant, on solde le 110 et seul l’excédent de perte passe au 119.
5. Bien tenir le report à nouveau et les réserves
Un seul report à nouveau, pas un par année
Certaines balances comptent des comptes 110025, 110026, 110027… : un report à nouveau par exercice. C’est à déconseiller. Le report à nouveau est un cumul : le fractionner alourdit la balance et favorise les erreurs de signe. L’historique des affectations se lit dans les procès-verbaux d’assemblée et dans le tableau de variation des fonds propres, pas dans le plan de comptes.
Pour les réserves, en revanche, un sous-compte par projet de 1068 se justifie (par exemple « 10681 Réserve chauffage », « 10682 Réserve salle de culte ») : chaque réserve a un objet propre, voté par l’assemblée, dont il faut pouvoir rendre compte.
Réserves, fonds dédiés, provisions : ne pas confondre
| Réserve pour projet (1068) | Fonds dédiés (19x) | Provision (15x) | |
|---|---|---|---|
| Qui en décide ? | L’assemblée générale, en affectant le résultat | Personne : elle s’impose en application des règles comptables, dès lors que le donateur ou le financeur a expressément affecté sa ressource à un projet déterminé | L’association, constatant une obligation envers un tiers |
| Quand ? | Après la clôture, lors de l’AGO | À la clôture, pour la part non utilisée | À la clôture |
| Passe par le compte de résultat ? | Non : écriture entre comptes de fonds propres | Oui (6894 à 6896 / 7894 à 7896) | Oui (dotation / reprise) |
| Exemple | Le conseil veut préparer le remplacement du chauffage | Une collecte « pour l’implantation d’un nouveau lieu de culte » non encore dépensée | Un litige probable avec un fournisseur |
Un projet décidé par l’association elle-même ne justifie ni un fonds dédié, ni une provision : la Compagnie nationale des commissaires aux comptes renvoie dans ce cas à l’affectation du résultat en réserve (avis EC 2018-33). Les dons affectés par les donateurs relèvent, eux, des fonds dédiés.
Ce qui doit figurer au procès-verbal et dans l’annexe
- Au procès-verbal : le montant du résultat, la répartition votée, l’objet de chaque réserve et le résultat du vote.
- Dans l’annexe : le tableau de variation des fonds propres comporte une colonne « Affectation du résultat » (règlement ANC 2018-06, art. 431-5). L’affectation du résultat 2026, votée en 2027, apparaît donc dans l’annexe des comptes 2027. La proposition d’affectation peut, le cas échéant, figurer dans l’annexe des comptes 2026 ou le rapport financier.
- Dans la comptabilité : saisissez l’écriture dans un logiciel de comptabilité, à la date de l’assemblée, avec le procès-verbal comme pièce justificative.
⚠️ Point de vigilance
L’erreur : passer l’écriture d’affectation au 31 décembre 2026, dans l’exercice clos, « pour que le bilan soit propre ».
Ce qui se passe : les comptes présentés anticipent une décision que l’assemblée n’a pas encore prise.
Comment l’éviter : le bilan au 31 décembre 2026 montre l’excédent ou le déficit de l’exercice ; l’association enregistre l’affectation en 2027, après le vote. Pour toute situation délicate (déficits répétés, réserves anciennes sans objet, statuts imposant une réserve), faites-vous accompagner par un expert-comptable spécialisé.
Et maintenant, je fais quoi ?
- Vérifiez dans la balance le solde du report à nouveau : 110 ou 119, et un seul compte.
- Relisez vos statuts : qui propose l’affectation, qui la vote, faut-il obligatoirement constituer une réserve ?
- Préparez la proposition du conseil : apurement du 119 d’abord, puis report à nouveau ou réserve pour un projet identifié.
- Faites voter la résolution d’affectation par l’assemblée générale, après l’approbation des comptes.
- Enregistrez l’écriture à la date de l’assemblée et classez le procès-verbal avec les comptes.
Si vos fonds propres portent des déficits répétés ou des réserves anciennes dont plus personne ne connaît l’objet, un expert-comptable spécialisé peut vous aider à remettre de l’ordre avant la prochaine assemblée.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Calcule le résultat et vérifie le report à nouveau et les réserves existants | Clôture, début 2027 | Balance, comptes annuels 2026 |
| Le conseil (organe désigné par les statuts) | Arrête les comptes et formule la proposition d’affectation | Mars ou avril 2027 | Comptes annuels, projet de résolution |
| Le secrétaire | Joint le projet de résolution à la convocation | Selon le délai statutaire | Convocation, ordre du jour |
| L’assemblée générale | Approuve les comptes et vote l’affectation | Printemps 2027 | Procès-verbal |
| Le trésorier | Passe l’écriture et prépare l’annexe 2027 | Après l’assemblée | Écriture, tableau de variation des fonds propres |
Les outils pour le faire
- E19 — Modèles de résolutions d’affectation du résultat (Word) : six variantes prêtes à compléter (report à nouveau, réserve pour projet, affectation mixte, apurement préalable du report à nouveau débiteur, déficit, déficit imputé sur le report à nouveau créditeur), avec les champs entre crochets et, pour chacune, l’écriture comptable correspondante. → présentation de l’outil · télécharger
E19 — Modèles de résolutions d’affectation du résultat (Word, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil E19.
Pour choisir la bonne affectation ou rédiger une résolution sur mesure, contactez un expert-comptable spécialisé.
Questions fréquentes
L’assemblée générale est-elle tenue de suivre la proposition du conseil ?
Non. L’assemblée peut adopter la proposition, la modifier en séance (par exemple réduire la dotation de réserve) ou la rejeter, dans les conditions prévues par les statuts. Le procès-verbal retranscrit la décision votée.
Peut-on reprendre une réserve plus tard ?
Oui, une réserve pour projet est une réserve libre : l’assemblée peut décider de la maintenir, de la réaffecter à un autre projet ou de la reclasser en report à nouveau (débit 1068, crédit 110). Cette reprise ne passe jamais par le compte de résultat. Une réserve imposée par les statuts (1063) suit, elle, les règles prévues par les statuts.
Un excédent important est-il un problème pour une association cultuelle ?
Pas en soi. L’association n’a pas de but lucratif et ses membres ne se partagent jamais ses excédents ; l’article 22 de la loi de 1905 l’autorise même à constituer un fonds de réserve suffisant pour les frais et l’entretien du culte. La transparence invite toutefois à expliquer l’usage prévu des excédents accumulés. L’association joint aussi les comptes des trois derniers exercices à la déclaration de qualité cultuelle.
Que se passe-t-il si l’assemblée oublie de voter l’affectation ?
Le résultat reste au compte 12 et le bilan suivant en présente deux. Régularisez lors de la prochaine assemblée en votant d’abord l’affectation du résultat en attente.
Faut-il un compte bancaire distinct pour chaque réserve ?
Non : la réserve est une notion comptable, au passif. Il est simplement prudent de conserver une trésorerie au moins égale aux réserves pour projet, par exemple sur un livret.
Conclusion
Affecter le résultat, c’est combler d’abord les déficits passés, puis choisir entre la souplesse du report à nouveau et l’engagement d’une réserve pour projet. Une résolution claire, une écriture passée au bon moment et un seul report à nouveau gardent des fonds propres lisibles.
Sources et références
- Légifrance — Loi du 9 décembre 1905, article 19 (approbation annuelle des actes de gestion financière par l’assemblée générale) — consulter
- Légifrance — Loi du 9 décembre 1905, article 19-2 (surplus des recettes versé à des associations de même objet), créé par la loi n° 2021-1109 du 24 août 2021 — consulter
- Légifrance — Loi du 9 décembre 1905, article 22 (fonds de réserve), dans sa rédaction issue de l’ordonnance n° 2015-904 du 23 juillet 2015, art. 13 — consulter
- Légifrance — Loi du 1er juillet 1901 relative au contrat d’association, article 1er
- Légifrance — Code de commerce, article L. 232-10 (réserve légale calculée après imputation des pertes antérieures, sociétés) — consulter
Normes comptables et doctrine
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 modifié, art. 131-1 (composition des fonds propres), 331-3 (compte 1068) et 431-5 (tableau de variation des fonds propres) — consulter
- Autorité des normes comptables — Règlement n° 2023-03 du 7 juillet 2023 (modèle de bilan applicable aux exercices ouverts depuis le 1er janvier 2025) et recueil des normes du secteur non lucratif, version 2026 — consulter
- Autorité des normes comptables — Plan comptable général (règlement n° 2014-03), comptes 106, 11 et 12
- CNOEC — Plan de comptes des associations et fondations, applicable aux exercices ouverts à compter du 1er janvier 2025 (comptes 1063, 1068, 110, 119, 120, 129)
- CNOEC-CNCC — La réglementation comptable des associations, fondations et fonds de dotation, 2024, fiche 2-1 « Fonds propres »
- CNCC — Commission des études comptables, EC 2018-33 (pas de provision pour un projet décidé par l’association : affectation en réserve pour projet)
Textes consultés le 2 octobre 2026 ; articles 19, 19-2 et 22 de la loi du 9 décembre 1905 et article L. 232-10 du code de commerce vérifiés dans leur version en vigueur à cette date.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : passer du cahier de trésorerie à la comptabilité d’engagement · amortir le lieu de culte · vos statuts depuis la loi de 2021 · outils gratuits · se faire accompagner par un professionnel spécialisé