Valoriser le bénévolat dans les comptes : faut-il le faire, et comment
Bénévolat, locaux prêtés, dons en nature : le principe de valorisation, l’exception de l’art. 211-4 pour une association cultuelle, les méthodes.

En bref : le temps des bénévoles, les locaux ou le matériel prêtés gratuitement et les biens reçus en nature sont des contributions volontaires en nature. Le règlement comptable des associations (ANC n° 2018-06, art. 211-1 à 211-4) pose le principe de leur valorisation et de leur comptabilisation au pied du compte de résultat (comptes 86 et 87), avec deux exceptions. Une association cultuelle peut, sur décision motivée, ne pas valoriser le temps de ses bénévoles (art. 211-4), l’annexe décrivant alors ce bénévolat ; les autres contributions significatives restent à valoriser. Cette valorisation ne modifie pas le résultat et le temps donné n’ouvre droit à aucune réduction d’impôt.
Dans la plupart des églises, le culte du dimanche repose sur des dizaines de personnes qui ne perçoivent aucune rémunération : musiciens, techniciens du son, équipe d’accueil, moniteurs des cultes pour enfants, trésorier, bénévoles du ménage. Leur engagement pèse souvent plus que tout le budget de l’association cultuelle, mais les comptes n’en disent généralement rien.
Faut-il chiffrer ce bénévolat, et comment ? Voici la règle comptable, ses deux exceptions, les méthodes et les erreurs à éviter.
💡 L’essentiel à retenir
- Le principe : valoriser et comptabiliser le bénévolat, les mises à disposition gratuites et les dons en nature au pied du compte de résultat (comptes 86 et 87, résultat inchangé).
- L’exception « technique » (art. 211-2 : l’association n’est pas en mesure de les recenser) n’a plus de raison d’être : il faut mettre en place des outils de décompte.
- L’exception « morale » (art. 211-4) concerne particulièrement les associations cultuelles : elle permet de ne pas valoriser le temps des bénévoles, sur décision motivée, l’annexe décrivant la nature et l’importance du bénévolat.
- Il faut valoriser les autres contributions (locaux, biens, services) dès qu’elles sont significatives ; celles venues de l’étranger figurent dans l’état séparé.
- Le temps donné n’est pas un don fiscal ; seuls les frais abandonnés, justifiés et comptabilisés, peuvent donner lieu à un reçu.
1. Qu’appelle-t-on contributions volontaires en nature ?
Le règlement de l’Autorité des normes comptables n° 2018-06, qui s’applique aux comptes annuels des associations cultuelles, les définit comme « l’acte par lequel une personne physique ou morale apporte à une entité un travail, des biens ou des services à titre gratuit » (art. 211-1). Elles relèvent des comptes 86 et 87.
| Famille | Exemples dans une association cultuelle | Ressource (compte 87) | Emploi (compte 86) |
|---|---|---|---|
| Contributions en travail : bénévolat, mises à disposition gratuites de personnes | Louange et technique des cultes, accueil, entretien des locaux, cultes pour enfants, trésorerie, secrétariat | 875 Bénévolat | 864 Personnel bénévole |
| Contributions en services : mises à disposition de locaux ou de matériel, prêt à usage, services gratuits | Salle ou véhicule prêtés, travaux offerts par une entreprise | 871 Prestations en nature | 861 Mise à disposition gratuite de biens (prêts à usage compris), ou 862 Prestations |
| Contributions en biens : dons en nature consommés ou redistribués en l’état | Denrées pour le repas du séminaire d’église, fournitures pour les cultes pour enfants | 870 Dons en nature | 860 Secours en nature si redistribués ; sinon un sous-compte de 86 selon la nature de la charge |
Le prêt à usage (commodat), autrefois inscrit à l’actif (comptes 228 et 229), relève désormais de ces contributions. Si le bilan de votre association porte encore ces comptes, faites examiner leur reprise.
Ce qui n’est pas une contribution volontaire en nature
Ne relèvent pas de cette rubrique :
- les dons d’immobilisations, biens mobiliers ou immobiliers donnés et conservés : l’association les inscrit à l’actif à leur valeur vénale à la date de leur entrée dans le patrimoine (règlement ANC n° 2018-06, art. 121-2 ; plan comptable général, art. 213-1), en contrepartie d’un produit de don : ce ne sont pas des contributions volontaires en nature ;
- un bien donné pour être revendu, suivi en engagement reçu puis en « Ventes de dons en nature » (compte 7073, art. 213-16) ;
- un remboursement de frais, charge réelle (voir défrayer un intervenant extérieur), et l’abandon de frais, qui est un don (compte 75412).
2. Valoriser ou non : le principe et ses deux exceptions
Le principe : valoriser et comptabiliser
Selon l’article 211-2, elles « sont valorisées et comptabilisées » si leur nature et leur importance sont « des éléments essentiels à la compréhension de l’activité » et si « l’entité est en mesure de recenser et de valoriser les contributions volontaires en nature ». L’ouvrage de référence de la profession comptable (CNOEC-CNCC, 2024, fiche 4-3) en déduit que le principe est de valoriser et de comptabiliser.
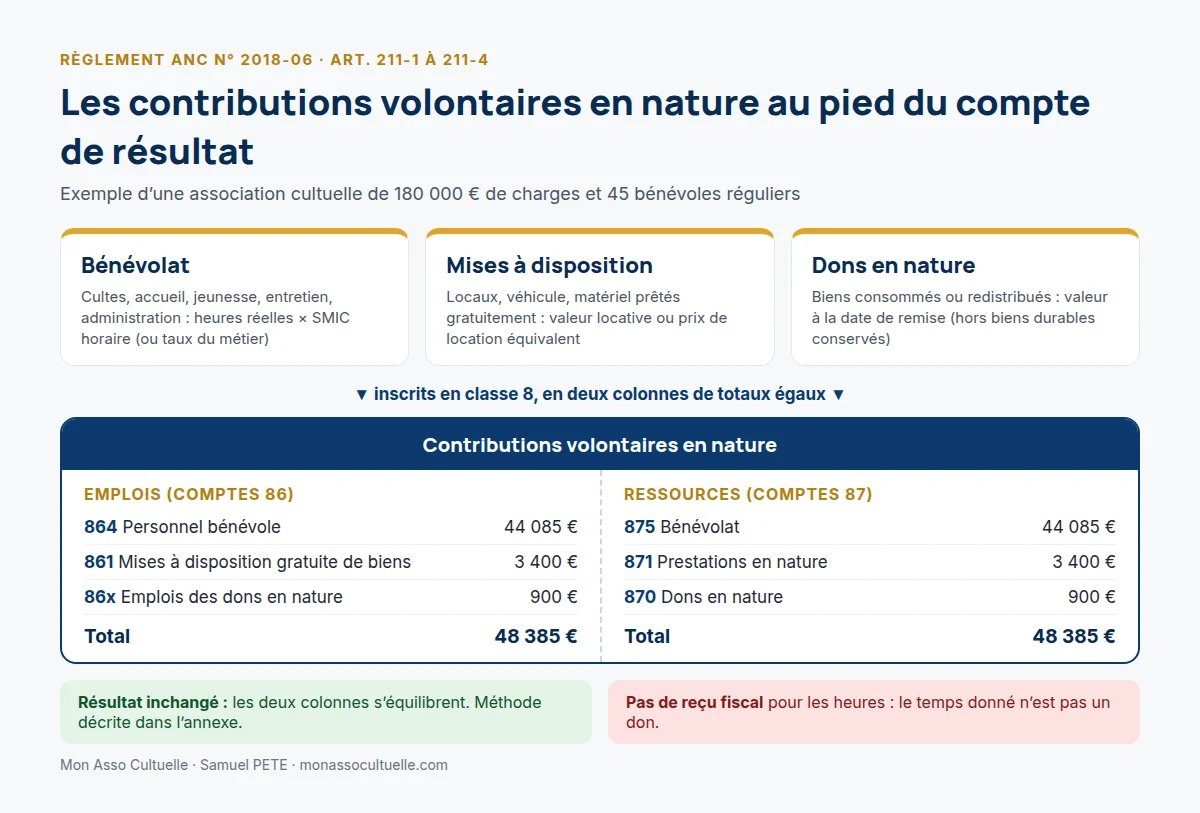
L’association les présente alors sous l’excédent ou le déficit, en deux colonnes de totaux égaux (art. 211-3 et 422-1) : le résultat ne change pas.
Première exception, d’ordre technique : l’association « n’est pas en mesure »
La seconde condition de l’article 211-2 laissait aux associations le temps de se doter des moyens de recensement et de valorisation. Près de huit ans après la publication du règlement, une association ne peut plus s’abriter derrière cette exception : elle doit mettre en place des outils de décompte de ses contributions volontaires en nature.
Seconde exception, d’ordre moral : l’incompatibilité avec l’objet ou les principes de fonctionnement
Selon l’article 211-4, « si l’entité estime que la présentation des contributions volontaires en nature n’est pas compatible avec son objet ou ses principes de fonctionnement, l’entité indique les motifs de cette position et donne une information dans l’annexe sur la nature et l’importance des contributions volontaires en nature ».
Cette exception intéresse particulièrement les associations cultuelles. Le culte est, par définition, un acte de don rendu à Dieu : comment attribuer une valeur pécuniaire à un culte rendu à Dieu ? Une telle valorisation s’opposerait aux principes de fonctionnement des Églises protestantes évangéliques, qui reconnaissent le sacerdoce universel (ce qui n’est pas le cas dans tous les cultes). Le CNEF et la FPF ont communiqué à leurs Églises membres une position consistant à exprimer dans l’annexe les motifs de la non-valorisation du bénévolat.
📝 Exemple de rédaction pour l’annexe (bénévolat non valorisé)
« L’Assemblée reconnaît toute l’importance de l’engagement bénévole des femmes et des hommes qui se mobilisent dans le cadre de son activité ; cet engagement gratuit relève de la grâce prêchée par l’Assemblée et constitue une offrande. La mise en place des outils de décompte d’heures et l’établissement des bases monétaires de la valorisation du temps des bénévoles contreviennent à la nature profonde de cet engagement. En conséquence et conformément à l’article 211-4 du règlement ANC 2018-06, aucune valorisation au titre des contributions volontaires en temps des bénévoles n’est effectuée. Il convient néanmoins de porter à la connaissance du lecteur qu’hormis le poste du ministre du culte qui perçoit des indemnités de culte enregistrées dans les comptes de l’association et outre un poste administratif, tous les autres services de l’association cultuelle sont exercés grâce à l’action bénévole de ses membres. »
L’annexe complète par la nature et l’importance du bénévolat, par exemple : « Fonctionnent grâce aux bénévoles : l’accueil, le ménage des locaux, l’organisation des cultes pour enfants, la sonorisation des prédications et de la louange, les prédications assurées par des prédicateurs bénévoles, la musique et le chant (musiciens et chantres), ainsi que les travaux réalisés lors des journées bénévoles, soit une quarantaine de personnes chaque semaine. »
Ce que l’annexe doit indiquer
| Situation | Ce que l’annexe doit indiquer |
|---|---|
| Contributions comptabilisées | Leur nature, les modalités de recensement et de quantification, les méthodes de valorisation (art. 431-10) |
| Bénévolat non valorisé (art. 211-4) | Les motifs ; la nature et l’importance du bénévolat (nombre de bénévoles, services assurés) |
| Mises à disposition gratuites de biens | Date, durée, type de bien, éléments de valorisation (art. 431-11) |
Un choix pour le bénévolat, pas pour les autres contributions
L’association peut invoquer l’article 211-4 pour ses bénévoles, ou décider de valoriser leur temps (voir ci-dessous), par une décision formelle du conseil. En revanche, les autres contributions volontaires en nature (mises à disposition de biens ou de locaux, services, dons en nature) doivent, dès lors qu’elles sont significatives, être recensées, valorisées et comptabilisées. Pour arrêter cette position, faites-vous accompagner par un expert-comptable spécialisé.
3. Comment valoriser le temps des bénévoles
Étape 1 : recenser les heures
Le plus simple est un relevé par activité : chaque responsable d’équipe note chaque mois le nombre de bénévoles et d’heures. Un relevé nominatif respecte les règles de protection des données ; des applications gratuites (Bénévalibre, Paheko) facilitent ce suivi.
Étape 2 : choisir un taux horaire
| Méthode | Principe | Quand l’utiliser |
|---|---|---|
| SMIC horaire brut | Heures × SMIC horaire brut (12,31 € depuis le 1er juin 2026) | Méthode simple et prudente, adaptée à la plupart des tâches |
| Coût salarial chargé | Heures × taux de la grille de salaires (ou SMIC) qui s’appliquerait, charges patronales incluses | Méthode décrite par le guide CNOEC (fiche 39) ; taux de charges à justifier |
| Valeur de remplacement (taux du métier) | Heures × taux habituel pour la compétence (électricien, comptable) | Pour une compétence professionnelle précise |
Les commentaires de l’article 431-10 admettent ces choix. L’essentiel est de décrire la méthode dans l’annexe, de rester prudent et de s’y tenir chaque année.
Étape 3 : valoriser les mises à disposition et les dons en nature
- Locaux, véhicule ou matériel prêtés : la valeur locative ou le prix d’une location équivalente, pour la durée réelle d’utilisation.
- Service rendu gratuitement par une entreprise : le prix qu’elle aurait facturé, idéalement attesté par elle.
- Dons en nature consommés : leur valeur à la date de remise, sur justificatif.
💼 Exemple pratique
Pour l’exercice 2027, une association cultuelle de 150 membres présente 180 000 € de charges. Environ 45 bénévoles réguliers assurent la vie de l’église. Le conseil a décidé de valoriser le bénévolat : le trésorier tient un relevé mensuel par activité et retient le SMIC horaire brut (12,31 €, dernier taux connu).
| Contribution | Quantité | Taux ou base | Valeur |
|---|---|---|---|
| Cultes : louange, son, projection | 1 200 h | 12,31 € | 14 772 € |
| Jeunesse et cultes pour enfants | 900 h | 12,31 € | 11 079 € |
| Accueil | 600 h | 12,31 € | 7 386 € |
| Entretien des locaux | 500 h | 12,31 € | 6 155 € |
| Administration et trésorerie | 300 h | 12,31 € | 3 693 € |
| Travaux électriques par un électricien membre | 40 h | 25,00 € (taux du métier) | 1 000 € |
| Bénévolat (875 / 864) | 3 540 h | 44 085 € | |
| Salle de réunion prêtée le samedi | 12 mois | 250 € par mois | 3 000 € |
| Minibus prêté pour le camp de jeunes | 1 semaine | 400 € | 400 € |
| Mises à disposition (871 / 861) | 3 400 € | ||
| Dons en nature consommés : denrées du séminaire, fournitures (870 / 86) | 900 € | ||
| Total des contributions volontaires en nature | 48 385 € |
Ces contributions représentent environ 27 % des charges. Le trésorier les présente au pied du compte de résultat (48 385 € dans chaque colonne) et décrit la méthode dans l’annexe. Le décompte n’inclut pas le pasteur, indemnisé. Si le conseil avait invoqué l’article 211-4 pour le bénévolat, les 4 300 € de mises à disposition et de dons en nature resteraient à apprécier et, s’ils sont significatifs, à comptabiliser.
4. Ce que la valorisation apporte à l’association
Elle montre l’engagement réel de la communauté à l’assemblée générale et documente un dossier de financement : le formulaire CERFA n° 12156 comporte une rubrique « contributions volontaires en nature », utile auprès des fondations et, dans une double structure, pour l’association 1901.
⚠️ Point de vigilance
L’erreur : inscrire le ministère d’un pasteur non rémunéré au compte 864 avec un taux horaire de cadre, sous un libellé du type « rémunération du pasteur (valorisée) ».
Ce qui se passe : une présentation maladroite est susceptible de semer le doute sur la nature de la relation et d’inviter à rechercher un lien de subordination.
Comment l’éviter : un pasteur réellement bénévole peut figurer dans les heures de bénévolat, au même taux neutre que les autres bénévoles, sans libellé évoquant une rémunération. Un pasteur indemnisé n’est pas bénévole pour son ministère. Lisez bénévole ou salarié : la frontière et le risque de requalification et le statut du pasteur, et faites analyser votre situation par un professionnel spécialisé.
5. Association cultuelle : les avantages en nature venus de l’étranger
L’article 21 de la loi du 9 décembre 1905 impose un état séparé des avantages et ressources provenant de l’étranger dans l’annexe, sans seuil. Il vise aussi les avantages en nature (personnel, biens ou services mis à disposition gratuitement), valorisés (décret n° 2021-1812, art. 4 ; règlement ANC n° 2018-06, art. 434-1 à 434-3), que l’association comptabilise ou non ses contributions volontaires en nature.
Une salle prêtée par une église établie à l’étranger ou un ministre du culte mis à disposition par une mission étrangère y figurent donc. En revanche, selon la fiche des services de l’État « La déclaration des financements étrangers du culte » (ministère de l’Intérieur, préfecture des Alpes-Maritimes), « le bénévolat réalisé par un particulier non-résident n’est pas concerné ». Au-delà de 15 300 € (hors libéralités), une déclaration au ministre de l’Intérieur s’ajoute (loi de 1905, art. 19-3 ; décret n° 2022-619, art. 4). L’origine étrangère d’un avantage indirect peut être délicate à établir : faites-la examiner par un professionnel spécialisé.
6. Bénévolat valorisé et réduction d’impôt : ne pas confondre
La valorisation du temps bénévole d’un particulier n’ouvre droit à aucune réduction d’impôt : l’association ne doit délivrer aucun reçu fiscal sur la base des heures. En revanche, l’article 200 du code général des impôts vise les « dons et versements, y compris l’abandon exprès de revenus ou produits » : les frais engagés par un bénévole pour l’objet de l’association ouvrent droit à la réduction s’ils sont justifiés, constatés dans les comptes et s’il a expressément renoncé à leur remboursement (BOI-IR-RICI-250-20).
La note de frais est passée en charges contre le compte 4681 « Frais des bénévoles », soldé à la date de la renonciation écrite par le produit 75412 « Abandons de frais par les bénévoles » (art. 141-4).
Une attestation sur l’honneur ne remplace pas ce circuit (CAA Paris, 18 février 2014, n° 13PA01400). Ces abandons comptent pour le seuil de 153 000 € de dons déclenchant la certification des comptes (avis CNCC EJ 2008-23) ; le bénévolat valorisé n’y entre pas.
Le mécénat de compétences d’une entreprise obéit à d’autres règles : une entreprise qui réalise gratuitement des travaux de rénovation pour l’association est susceptible de bénéficier d’un avantage fiscal, et ces travaux constituent, dans les comptes, une contribution en services. Un prochain article consacré aux avantages fiscaux traitera ce point.
Un local prêté gratuitement par un particulier n’est pas, en soi, un abandon de revenus : avant d’émettre un reçu, interrogez un professionnel spécialisé.
⚠️ Point de vigilance
L’erreur : délivrer des reçus fiscaux pour « les heures » des bénévoles, ou pour des frais jamais passés en comptabilité, sur simple attestation sur l’honneur.
Ce qui se passe : un reçu délivré sans don réel est irrégulier. L’association s’expose à une amende fiscale et le bénévole à la remise en cause de sa réduction d’impôt.
Comment l’éviter : deux circuits séparés : le relevé des heures pour la classe 8, et les notes de frais justifiées, comptabilisées et assorties d’une renonciation écrite pour les reçus.
Et maintenant, je fais quoi ?
- Recensez les équipes bénévoles, les locaux et biens prêtés et les dons en nature reçus, en repérant ceux qui viennent de l’étranger.
- Mettez en place des outils de décompte : relevé mensuel des heures par activité, liste des prêts et des dons en nature.
- Faites décider par le conseil, avec la personne qui établit les comptes, de valoriser le bénévolat ou d’invoquer l’article 211-4, en motivant ce choix.
- Valorisez dans tous les cas les autres contributions significatives, selon une méthode écrite et constante.
- Décrivez dans l’annexe la nature et l’importance du bénévolat, et présentez-le à l’assemblée générale en remerciant les équipes.
Pasteur bénévole, avantages venus de l’étranger : faites vérifier vos comptes par un expert-comptable spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Les responsables d’équipe | Relèvent les heures et le nombre de bénévoles de leur activité | Chaque mois | Relevé des heures (outil E08) |
| Le trésorier | Recense les prêts de locaux et de biens, les dons en nature, et calcule la valorisation | À la clôture | Outil E08, conventions de prêt, justificatifs |
| Le conseil | Décide de valoriser le bénévolat ou d’invoquer l’article 211-4, et valide la méthode | Avant l’arrêté des comptes | Délibération, projet d’annexe |
| L’assemblée générale | Prend connaissance des contributions en nature avec les comptes | À l’approbation des comptes | Comptes annuels et annexe |
Les outils pour le faire
- E08 — Tableau de valorisation des contributions volontaires en nature (Excel) : relevé des heures par activité, taux paramétrables (SMIC, charges, taux du métier), mises à disposition gratuites, dons en nature, synthèse pour le pied du compte de résultat et texte d’annexe, y compris si le bénévolat n’est pas valorisé. → présentation de l’outil · télécharger
E08 — Tableau de valorisation des contributions volontaires en nature (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil E08.
Un outil ne remplace pas l’examen de votre situation. Pour choisir la présentation adaptée à vos comptes, contactez un expert-comptable spécialisé.
Questions fréquentes
La valorisation du bénévolat est-elle obligatoire dans une association cultuelle ?
Non, si elle invoque l’article 211-4 : elle en expose les motifs dans l’annexe et décrit la nature et l’importance du bénévolat. Les autres contributions significatives restent à valoriser.
Peut-on encore dire que l’on n’est pas en mesure de recenser le bénévolat ?
Difficilement : près de huit ans après la publication du règlement, l’association doit s’être dotée d’outils de décompte. Un relevé mensuel par activité suffit.
Un bénévole peut-il obtenir un reçu fiscal pour son temps ?
Non. Seuls les frais justifiés, comptabilisés et dont il abandonne expressément le remboursement peuvent donner lieu à un reçu.
Quel taux retenir si le SMIC change en cours d’année ?
Une règle simple et constante, par exemple le SMIC horaire en vigueur à la clôture, indiquée dans l’annexe.
Conclusion
Valoriser le bénévolat montre ce que coûterait l’activité si personne ne donnait son temps ; ne pas le valoriser, au nom de l’article 211-4, est un choix légitime s’il est motivé et si l’annexe décrit ce bénévolat. Les autres contributions significatives, elles, doivent faire l’objet d’un chiffrage.
Deux précautions restent indispensables : ne jamais confondre valorisation et rémunération, notamment pour un pasteur, et ne jamais confondre temps donné et don fiscal. En cas de doute, l’appui d’un professionnel spécialisé est recommandé.
Sources et références
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 relatif aux comptes annuels des personnes morales de droit privé à but non lucratif, art. 121-2, 141-4, 211-1 à 211-4 et commentaires, 213-16, 422-1, 431-10, 431-11, 434-1 à 434-3, nomenclature des comptes 86 et 87 (version commentée, janvier 2023) — consulter
- Autorité des normes comptables — Règlement n° 2014-03 relatif au plan comptable général, art. 213-1 (biens acquis à titre gratuit : valeur vénale)
- CNOEC-CNCC — La réglementation comptable des associations, fondations et fonds de dotation, 2024, fiches 1-1 « Actifs », 1-3 « Les legs et donations », 3-7 « Abandons de frais par les bénévoles », 4-3 « Contributions volontaires en nature » et 4-4 « Prêts à usage »
- CNOEC — Les associations, L’Expert en poche, septembre 2026, fiche 39 « Bénévolat et autres contributions volontaires »
- CNOEC / Experts-Comptables Services — Plan de comptes des associations et fondations, édition 2025 (classe 8 : comptes 86 et 87 ; comptes 4681 et 75412)
- CNCC — Avis EJ 2008-23, dons retenus pour le seuil de 153 000 € (dons ouvrant droit à reçu fiscal)
Jurisprudence, doctrine administrative et textes officiels
- Cour administrative d’appel de Paris — 18 février 2014, n° 13PA01400 (abandon de frais : attestation sur l’honneur insuffisante) — consulter
- Ministère de l’Intérieur — Préfecture des Alpes-Maritimes — Fiche « La déclaration des financements étrangers du culte » — consulter
- BOFiP — BOI-IR-RICI-250-20 (frais des bénévoles) — consulter
- Code du travail numérique — Revalorisation du SMIC au 1er juin 2026 — consulter
- Légifrance — Code général des impôts, article 200 ; loi du 9 décembre 1905, art. 19-3 et 21, modifiée par la loi n° 2021-1109 du 24 août 2021 ; décret n° 2021-1844 du 27 décembre 2021 — consulter le décret
- Légifrance — Décret n° 2021-1812 du 24 décembre 2021 (état séparé), art. 4 — consulter
- Légifrance — Décret n° 2022-619 du 22 avril 2022 (financement étranger des cultes), art. 4 — consulter
Textes consultés le 28 septembre 2026 et mis à jour le 1er octobre 2026 ; texte consolidé de la loi du 9 décembre 1905 vérifié sur Légifrance.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : bénévole ou salarié : la frontière et le risque de requalification · défrayer un intervenant extérieur sans créer un contrat de travail · la double structure 1905 + 1901 · outils gratuits · être accompagné par un professionnel spécialisé