L’annexe des comptes : les informations que vous devez y faire figurer
Annexe des comptes d’une association cultuelle : contenu minimal ANC 2018-06, état séparé des ressources étrangères, niveau de détail et erreurs à éviter.

En bref : l’annexe est le troisième document des comptes annuels, avec le bilan et le compte de résultat. Elle explique les chiffres : les méthodes retenues, les événements marquants de l’année, le détail des fonds propres, des fonds dédiés, des legs et du bénévolat. Toute association cultuelle régie par la loi de 1905 doit en établir une, sans seuil ni dispense (loi de 1905, art. 21), selon le règlement ANC n° 2018-06. Elle y intègre l’état séparé des avantages et ressources provenant de l’étranger lorsqu’elle en a reçu. Une annexe utile est courte, propre à l’exercice et cohérente avec les chiffres : ni vide, ni recopiée d’une année sur l’autre.
À l’assemblée générale, l’annexe manque parfois, ou tient en trois lignes reprises chaque année. C’est pourtant elle qui permet de comprendre les comptes : pourquoi l’excédent a doublé, ce que représentent les fonds dédiés, d’où vient le legs.
C’est aussi celui que lira en premier un commissaire aux comptes, un banquier ou la préfecture. Voici ce qu’elle doit contenir et le niveau de détail attendu.
💡 L’essentiel à retenir
- Les comptes annuels forment un tout : bilan, compte de résultat et annexe. Sans annexe, les comptes sont incomplets.
- L’obligation vaut pour toutes les associations cultuelles, quelle que soit leur taille (loi de 1905, art. 21).
- Le contenu est fixé par le règlement ANC n° 2018-06 (art. 431-1 à 431-13) : objet, méthodes, faits caractéristiques, fonds propres, fonds dédiés, legs, contributions volontaires…
- Elle intègre, sans seuil, l’état séparé des ressources provenant de l’étranger (art. 434-1 à 434-4).
- Pour le premier exercice ouvert depuis le 1er janvier 2025, elle mentionne le changement de méthode lié aux nouveaux modèles.
- Seules les informations significatives sont exigées, mais l’annexe se réécrit chaque année.
1. À quoi sert l’annexe ?
Le bilan photographie le patrimoine à la clôture ; le compte de résultat retrace les produits et les charges de l’année. L’annexe explique et complète ces deux documents, dans le même ordre qu’eux.
La loi de 1905 impose aux associations cultuelles d’établir des comptes annuels « comprenant un bilan, un compte de résultat et une annexe » (article 21, alinéa 1er). Ils suivent le règlement de l’Autorité des normes comptables (ANC) n° 2018-06. Contrairement à une association loi 1901, elle y est soumise dès le premier euro.
Aucune dispense n’est possible : l’exemption et l’allègement d’annexe prévus par le code de commerce pour les micro et petites entreprises (articles L. 123-16-1 et L. 123-16) ne s’appliquent pas aux associations tenues d’établir des comptes annuels (CNCC, EJ 2022-67 / EC 2022-34).
2. Le contenu minimal selon le règlement ANC n° 2018-06
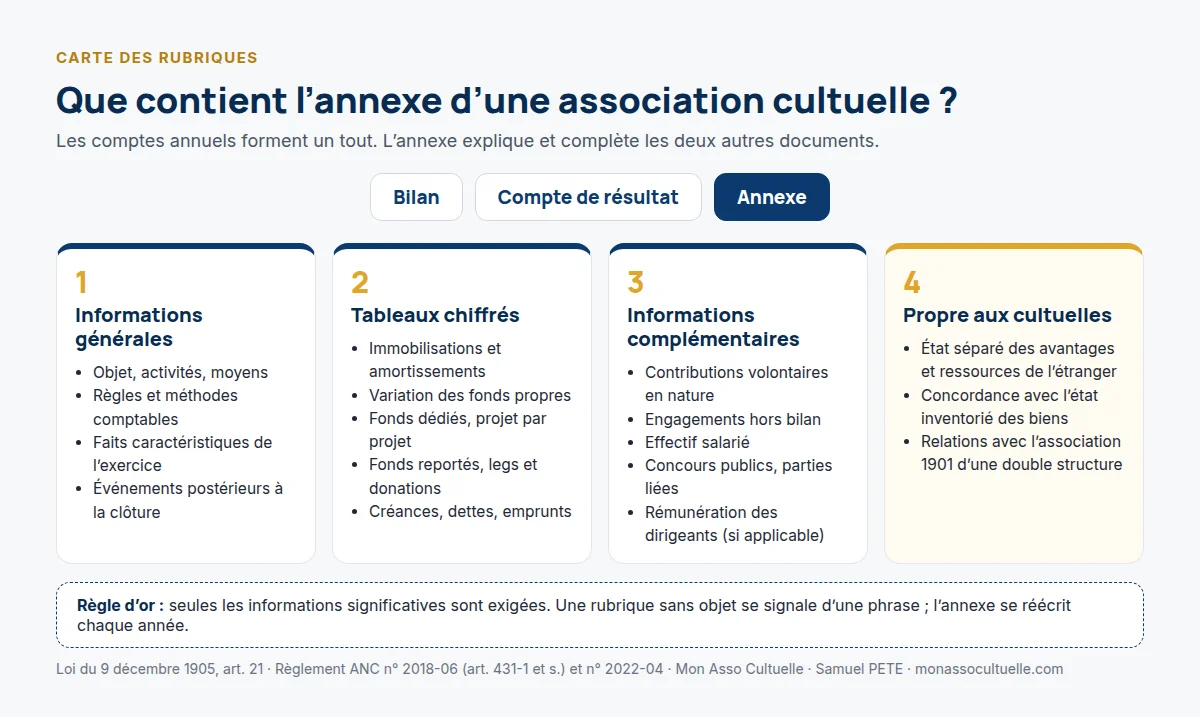
Le règlement ANC n° 2018-06 renvoie aux règles de l’annexe du plan comptable général et y ajoute des informations propres aux associations (articles 431-1 à 431-13, numérotation inchangée par le règlement ANC n° 2023-03). Les rubriques se regroupent en trois familles.
Les informations générales
- L’objet et les activités, placés en tête de l’annexe : l’objet statutaire, la nature et le périmètre des activités, les moyens mis en œuvre (lieux de culte, ministres du culte, bénévoles) (art. 431-2).
- Les règles et méthodes comptables : le référentiel appliqué, les durées d’amortissement, la méthode de comptabilisation des dons, des legs et des fonds dédiés, et tout changement de méthode.
- Les faits caractéristiques de l’exercice : travaux sur un lieu de culte, legs important, emprunt, arrivée d’un ministre du culte, renouvellement de la déclaration de qualité cultuelle.
- Les événements postérieurs à la clôture, jusqu’à l’approbation des comptes (sinistre, vente décidée, litige).
Les tableaux chiffrés
- Les immobilisations et les amortissements : valeurs brutes, acquisitions, cessions, amortissements et valeurs nettes.
- La variation des fonds propres, dans le tableau propre aux associations (art. 431-5).
- Les fonds dédiés, par projet et selon l’origine des fonds : montant à l’ouverture, reports, utilisations (dont remboursements), transferts, montant à la clôture, dont projets sans dépense significative au cours des deux derniers exercices (art. 431-6). Pour ces derniers, l’annexe dit ce que l’association compte faire des fonds ; et la trésorerie disponible doit, en bonne gestion, couvrir les fonds dédiés, déjà promis aux donateurs.
- Les fonds reportés liés aux legs ou donations (art. 431-7) et le détail de la rubrique « legs, donations et assurances-vie » (art. 431-8).
- Les créances et les dettes par échéance, et les emprunts.
Les informations complémentaires
- Les contributions volontaires en nature (bénévolat, mises à disposition gratuites de locaux ou de biens, dons en nature) : nature, importance et motifs de la non-valorisation, ou méthode de recensement et de valorisation (art. 431-10 et 431-11).
- Les engagements hors bilan : cautions données, garanties reçues (par exemple celle d’une commune sur un emprunt), promesse d’achat.
- L’effectif salarié moyen.
- Les concours publics et subventions, par nature et par autorité versante (art. 431-9), pour les rares aides admises (réparations, accessibilité, sécurisation des lieux de culte).
- Les transactions significatives qui ne sont pas courantes ou pas conclues à des conditions normales, avec qui que ce soit, par exemple un prêt consenti à une autre association de la même union, ou un emprunt contracté auprès d’elle (art. 431-12 ; voir notre article sur les prêts inter-associations).
- La rémunération des dirigeants, selon les règles décrites ci-dessous, et, si l’association a un commissaire aux comptes, ses honoraires, en séparant la certification des autres services.
Le cas de la rémunération des dirigeants
La loi n° 2006-586 du 23 mai 2006 (article 20) impose de publier les rémunérations et avantages en nature des trois plus hauts cadres dirigeants bénévoles et salariés lorsque deux conditions sont réunies : un budget annuel supérieur à 150 000 € et une ou plusieurs subventions de l’État ou d’une collectivité territoriale d’un montant supérieur à 50 000 €. Elle remplace alors celle du plan comptable général sur la rémunération des dirigeants (règlement ANC n° 2018-06, art. 431-13), due dans les autres cas si elle est significative. Une association cultuelle réunit rarement ces deux conditions.
Attention : lorsque l’information conduirait à révéler une rémunération nominative ou individuelle, c’est-à-dire lorsqu’elle permettrait d’identifier la situation d’un dirigeant déterminé (par exemple un seul dirigeant rémunéré), l’obligation de la fournir est levée (plan comptable général, art. 833-17, auquel renvoie l’art. 431-13 du règlement ANC n° 2018-06).
Un ministre du culte peut être dirigeant bénévole tout en percevant une indemnité pour son ministère : présentez cette situation dans l’annexe avec un professionnel spécialisé.
3. Les informations propres aux associations cultuelles
L’état séparé des avantages et ressources provenant de l’étranger
Depuis la loi du 24 août 2021 confortant le respect des principes de la République, les associations cultuelles doivent établir un état séparé des avantages et ressources provenant de l’étranger (loi de 1905, art. 21 ; décret n° 2021-1812 du 24 décembre 2021). Le règlement ANC n° 2022-04 en fixe le modèle et prévoit qu’il figure dans l’annexe des comptes, sans condition de seuil, pour les exercices ouverts depuis le 1er janvier 2023 (règlement ANC n° 2018-06, art. 434-1 à 434-4 et 611-3).
Sont visés les avantages et ressources, en numéraire ou en nature (dons, libéralités, prêts, mises à disposition de personnel ou de biens…), reçus directement ou indirectement d’un État étranger, d’une personne morale étrangère, d’un dispositif étranger comparable à une fiducie ou d’une personne physique non résidente fiscale en France. Ils sont décrits un à un, regroupés par État et classés par date (décret n° 2021-1812, art. 3 et 4). Seule une association tenue de publier ses comptes au Journal officiel peut y substituer une version synthétique (total par État), en indiquant où la version détaillée est consultable (art. 434-4).
💼 Exemple : l’état séparé détaillé et sa version synthétique
Une association cultuelle a reçu en 2025 des dons d’une église partenaire aux États-Unis, un don d’un fidèle résidant en Suisse et la mise à disposition gratuite d’un prédicateur par une fédération suisse. Son état séparé détaillé, au format du règlement ANC n° 2022-04 (art. 434-3), se présente ainsi :
| État du contributeur | Date de l’avantage ou de la ressource | Personnalité juridique du contributeur | Nature de l’avantage ou de la ressource | Caractère direct ou indirect | Mode de paiement | Montant ou valorisation |
|---|---|---|---|---|---|---|
| États-Unis | 15/03/2025 | Personne morale (église) | Don en numéraire | Direct | Virement | 5 000 € |
| États-Unis | 20/10/2025 | Personne morale (église) | Don en numéraire | Direct | Virement | 3 000 € |
| Total – États-Unis | 8 000 € | |||||
| Suisse | 12/06/2025 | Personne physique non résidente | Don en numéraire | Direct | Virement | 400 € |
| Suisse | 01/09/2025 | Personne morale (fédération d’églises) | Mise à disposition d’un prédicateur (5 jours) | Direct | En nature | 1 000 € |
| Total – Suisse | 1 400 € |
Si l’association est tenue de publier ses comptes, elle peut présenter dans l’annexe la version synthétique (art. 434-4), à condition de tenir la version détaillée à la disposition du public :
| État du contributeur | Montant total des avantages et des ressources |
|---|---|
| États-Unis | 8 000 € |
| Suisse | 1 400 € |
Ici, le total (9 400 €) reste sous 15 300 € : pas de déclaration au ministre de l’Intérieur, ni de certification des comptes au titre des ressources étrangères. Mais l’état séparé est dû dès le premier euro.
État séparé et déclaration au ministre de l’Intérieur : deux obligations distinctes
L’état séparé ne se confond pas avec la déclaration au ministre de l’Intérieur (téléservice, trois mois), due au-delà de 15 300 € par versement ou en cumul, hors libéralités (loi de 1905, art. 19-3 ; décret n° 2022-619, art. 4), ni avec la certification des comptes, obligatoire lorsque leur total dépasse 50 000 € sur l’exercice (loi de 1905, art. 21, al. 4 ; décret du 16 mars 1906, art. 38). Son omission expose les dirigeants à une amende de 9 000 € (loi de 1905, art. 23). Un commissaire aux comptes rapproche l’état séparé des déclarations faites en cours d’année et fait expliquer les écarts (questionnaire CNCC de contrôle de l’annexe, 2024). En cas de doute sur un flux financier venu d’une église sœur étrangère, faites-vous accompagner par un professionnel spécialisé.
Le traité d’apport
Lorsque l’association reçoit un apport en nature (en pleine propriété, en jouissance, en usufruit ou en nue-propriété), elle établit un traité d’apport, qui est annexé aux comptes de l’exercice en cours (loi de 1905, art. 21, al. 5). Il décrit l’apport, sa valeur, ses conditions d’affectation et de reprise éventuelle. C’est un document contractuel : faites-le rédiger avec un professionnel.
Les libéralités : legs, donations et assurances-vie
L’annexe détaille la rubrique « legs, donations et assurances-vie » : produits de l’exercice, prix de vente et valeur des biens reçus destinés à être cédés, reports et utilisations des fonds reportés (art. 431-7 et 431-8). Les legs dont l’association a été informée mais qui ne sont pas encore comptabilisés (non encore acceptés, ou soumis à une condition suspensive) figurent en engagements reçus, pour leur valeur estimée (art. 213-6).
Au compte de résultat, cette rubrique est présentée nette : produits de legs (compte 7543), produits de cession des biens légués destinés à être cédés (7571) et utilisations de fonds reportés (7891), diminués de la valeur des biens cédés (6521) et des reports en fonds reportés (6891). Les anciens comptes 6754 et 7754 disparaissent (art. 431-8). Si l’association, légataire universelle, doit verser des legs particuliers à d’autres organismes, ces sommes sont inscrites en « autres dettes » et le produit de legs est limité à l’actif net diminué de ces legs (CNCC, EC 2022-07).
Et les associations loi 1901 qui exercent le culte (loi de 1907) ?
Les informations complémentaires sur les activités en relation avec l’exercice public d’un culte (règlement ANC n° 2018-06, art. 531-1 à 531-6) ne visent pas l’association cultuelle loi 1905, mais l’association loi 1901 qui exerce aussi le culte (loi du 2 janvier 1907, art. 4, al. 2) et, depuis 2024, l’association inscrite d’Alsace-Moselle à objet non exclusivement cultuel (règlement ANC n° 2023-01). Voyez aussi cultuelle 1905, mixte 1907 ou 1901.
4. Adapter le niveau de détail à la taille de l’association
L’annexe ne comporte que les informations significatives (plan comptable général), sauf tableaux obligatoires. Une rubrique sans objet est omise ou signalée d’une phrase.
| Profil de l’association | Annexe attendue | Points d’attention |
|---|---|---|
| Petite association, sans salarié ni bien immobilier | 3 à 5 pages : objet, méthodes, faits marquants, fonds propres, bénévolat | Une phrase par rubrique sans objet |
| Association propriétaire de son lieu de culte, avec emprunt | Tableaux complets des immobilisations, amortissements, emprunts et engagements | Durées d’amortissement justifiées, garanties d’emprunt |
| Association recevant des legs, des dons affectés ou des ressources de l’étranger | Fonds dédiés, fonds reportés, legs, état séparé | Suivi projet par projet, concordance avec les reçus fiscaux et les déclarations au ministre de l’Intérieur |
Ce qui change pour les exercices ouverts depuis 2025
Le règlement ANC n° 2022-06 (modernisation des états financiers), rendu applicable aux associations par le règlement ANC n° 2023-03, vaut pour les exercices ouverts depuis le 1er janvier 2025. Il modifie les modèles d’états, supprime les transferts de charges et redéfinit le résultat exceptionnel (les cessions d’immobilisations passent en exploitation). Il réorganise aussi l’annexe, avec des tableaux normés dont certains sont obligatoires (mouvements des immobilisations et des amortissements, dépréciations).
Sa première application est un changement de méthode comptable, même limité à la présentation ; imposé, il n’a pas à être justifié (plan comptable général, art. 122-1), mais l’annexe le mentionne. Il s’applique sans retraitement des comptes antérieurs : la colonne N-1 est seulement reclassée selon les nouveaux modèles, et le bilan et le compte de résultat N-1 tels qu’ils avaient été arrêtés sont alors présentés dans l’annexe (FAQ CNCC-CNOEC, décembre 2025). La CNCC avait déjà qualifié de changement de méthode la première application de l’état séparé en 2023 (EC 2024-01).
💼 Exemple pratique
Une association cultuelle clôture avec 210 000 € de produits, dont un legs de 60 000 €. Les fidèles ont donné 25 000 € pour la toiture, dont 10 000 € dépensés avant la clôture. Une église partenaire aux États-Unis a versé 8 000 €.
Son annexe comporte les règles et méthodes, les faits caractéristiques, les tableaux des immobilisations et des fonds propres, un tableau des fonds dédiés montrant 15 000 € restant à engager pour la toiture, le détail de la rubrique legs, une note sur le bénévolat et l’état séparé mentionnant le don de 8 000 €. Ce don, inférieur à 15 300 €, n’appelle ni déclaration au ministre de l’Intérieur ni certification des comptes.
5. Les erreurs les plus fréquentes
| Erreur | Conséquence | Bonne pratique |
|---|---|---|
| Pas d’annexe du tout | Comptes annuels incomplets, obligation de la loi de 1905 non respectée | Établir une annexe, même courte, chaque année |
| Annexe copiée d’une année sur l’autre | Faits caractéristiques périmés, chiffres qui ne concordent plus | Repartir des obligations de l’année et relire chaque rubrique |
| Tableau des fonds dédiés absent alors que des dons affectés existent | Le lecteur ne voit pas les engagements pris envers les donateurs | Un suivi par projet, rapproché du bilan |
| Ressources de l’étranger non isolées | État séparé manquant, seuils mal appréciés | Identifier ces flux dès leur encaissement |
| Première annexe selon les modèles 2025 sans mention du changement | Comparaison avec N-1 faussée | Mentionner le changement et présenter le N-1 arrêté |
⚠️ Point de vigilance
L’erreur : reprendre chaque année l’annexe de l’exercice précédent en ne changeant que la date, alors que l’association a acheté un bâtiment et contracté un emprunt.
Ce qui se passe : ni l’emprunt ni l’amortissement du bâtiment n’y figurent ; les comptes sont susceptibles d’être qualifiés d’incomplets si ces éléments sont significatifs et déterminants pour leur bonne compréhension.
Comment l’éviter : partez de la liste des rubriques, cochez celles qui ont un objet cette année, et faites relire l’annexe en même temps que le bilan. Pour un exercice chargé (achat, legs, ressources étrangères), faites-vous accompagner par un expert-comptable spécialisé.
Et maintenant, je fais quoi ?
- Retrouvez l’annexe de votre dernier exercice, ou constatez qu’elle n’existe pas.
- Listez les faits marquants de l’exercice : travaux, legs, emprunt, dons affectés, ressources de l’étranger.
- Complétez les tableaux : immobilisations, fonds propres, fonds dédiés, contributions volontaires.
- Vérifiez la concordance avec le bilan et le compte de résultat.
- Joignez l’annexe aux comptes présentés à l’assemblée générale, et conservez-la avec l’état séparé.
Legs, ressources de l’étranger, double structure : faites vérifier vos comptes par un expert-comptable spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Rassemble les informations et remplit les tableaux | Dès la clôture de l’exercice | Balance, tableau des immobilisations, suivi des dons affectés |
| Le secrétaire | Recense les faits marquants | À la clôture | Procès-verbaux, correspondances |
| L’expert-comptable | Rédige ou relit l’annexe, contrôle la concordance des chiffres | Avant l’arrêté des comptes | Modèle d’annexe, comptes annuels |
| Le conseil d’administration (ou l’organe désigné par les statuts) | Arrête les comptes, annexe comprise | Avant la convocation de l’AG | Procès-verbal d’arrêté des comptes |
| L’assemblée générale | Approuve la gestion et les comptes | Dans les délais prévus par les statuts | Comptes annuels complets et rapport financier |
Les outils pour le faire
Pour rédiger une annexe complète, un modèle prêt à l’emploi fait gagner un temps précieux et évite les oublis.
📘 Le modèle complet d’annexe des associations cultuelles (Excel)
Un modèle d’annexe au format Excel, conçu pour les associations cultuelles loi 1905 : il couvre les différents cas de figure qu’elles peuvent rencontrer (legs, fonds dédiés, ressources provenant de l’étranger, bénévolat, emprunts, double structure…) et comprend la check-list des annexes à fournir.
Un modèle ne remplace pas l’examen de vos comptes. Pour analyser votre situation, contactez un expert-comptable spécialisé.
Questions fréquentes
Une petite association cultuelle peut-elle se passer d’annexe ?
Non. La loi de 1905 impose une annexe à toutes les associations cultuelles, sans dispense possible. Une petite association peut toutefois se limiter aux informations significatives.
Faut-il déclarer dans l’annexe un don venu d’une église étrangère ?
Oui, dans l’état séparé, joint à l’annexe. Au-delà de 15 300 € (par versement ou en cumul, hors libéralités), il faut en outre le déclarer au ministre de l’Intérieur ; au-delà de 50 000 € sur l’exercice, faire certifier les comptes.
Doit-on valoriser le bénévolat dans l’annexe ?
Voir notre article dédié : Valoriser le bénévolat dans les comptes : faut-il le faire, et comment.
Conclusion
Obligatoire chaque année, l’annexe donne du sens au bilan et au compte de résultat. Courte mais propre à l’exercice, elle rassure les membres, les donateurs et les autorités.
Vérifiez aussi le régime juridique de votre association, dont dépendent ses obligations comptables. Pour une annexe à enjeu, l’appui d’un professionnel spécialisé est recommandé.
Sources et références
- Légifrance — Loi du 9 décembre 1905, titre IV, articles 18 à 24 (dont article 21 : comptes annuels, état inventorié, état séparé) — consulter
- Légifrance — Décret n° 2021-1812 du 24 décembre 2021 relatif à la tenue par certains organismes d’un état séparé des avantages et ressources provenant de l’étranger — consulter
- Légifrance — Décret n° 2021-1844 du 27 décembre 2021 relatif aux associations cultuelles (art. 38 du décret du 16 mars 1906) — consulter
- Légifrance — Décret n° 2021-1789 du 23 décembre 2021 (associations de la loi de 1907) — consulter
- Légifrance — Décret n° 2022-619 du 22 avril 2022 relatif au contrôle du financement étranger des cultes — consulter
- Légifrance — Loi n° 2006-586 du 23 mai 2006, article 20 (rémunération des trois plus hauts cadres dirigeants) — consulter
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 relatif aux comptes annuels des personnes morales de droit privé à but non lucratif (version commentée) — consulter
- Autorité des normes comptables — Règlement n° 2022-04 du 30 juin 2022 (état séparé des avantages et ressources provenant de l’étranger) — consulter
- Autorité des normes comptables — Règlement n° 2023-01 du 12 mai 2023 (extension à l’Alsace-Moselle des articles 434-1 et 531-1) — consulter
- Autorité des normes comptables — Règlement n° 2023-03 du 7 juillet 2023 (modernisation des états financiers, secteur non lucratif) — consulter
Fiches pratiques et doctrine professionnelle
- Service-public.fr — Déclaration des financements étrangers du culte par une association cultuelle — consulter
- CNOEC-CNCC — La réglementation comptable des associations, fondations et fonds de dotation, 2024
- CNOEC — Les associations (L’Expert en poche), septembre 2026, fiches « Fonds dédiés » et « État séparé »
- CNOEC — Webinaire « L’annexe comptable dans le secteur non lucratif », 26 janvier 2026
- CNCC-CNOEC — FAQ sur l’application du règlement ANC n° 2022-06 : modalités de première application et dispositions transitoires, décembre 2025 — consulter
- CNCC — Questionnaire de contrôle de l’annexe (version du 25 mars 2024), onglet « Secteur cultuel »
- CNCC — EC 2024-01 (mars 2024) : première application du règlement ANC n° 2022-04, état séparé, changement de méthode
- CNCC — EC 2022-07 (mai 2022) : legs particuliers, traitement comptable
- CNCC — Association : exemption d’annexe, non (chronique EJ 2022-67 / EC 2022-34) — consulter
Textes consultés le 28 septembre 2026 ; texte consolidé de la loi du 9 décembre 1905, décrets d’application et règlements ANC vérifiés à cette date.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : la déclaration cultuelle et ses avantages · la double structure 1905 + 1901 · l’objet exclusivement cultuel · outils gratuits · être accompagné par un professionnel spécialisé