Décret du 1er août 2026 : votre association cultuelle peut désormais recourir aux prêts inter-associations !
Depuis le décret du 1er août 2026, deux églises d’une même union peuvent se prêter des fonds : lien, durée, taux, plafond de 50 %, contrat et attestation.

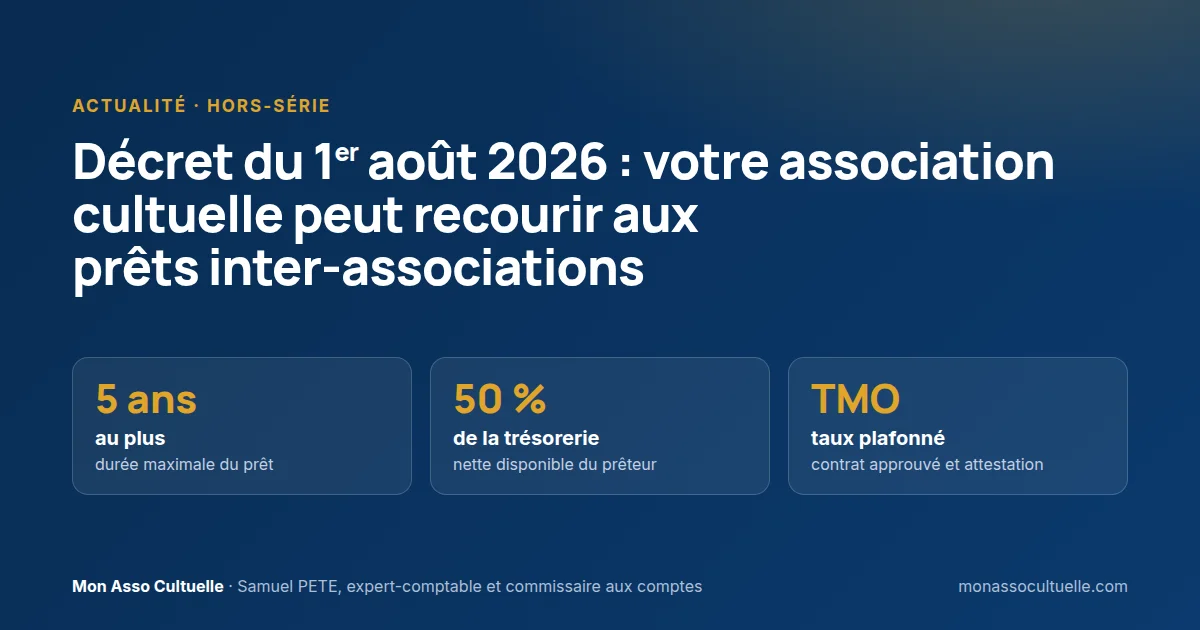
En bref : prêter des fonds à titre habituel est en principe réservé aux banques. Depuis 2024, des organismes sans but lucratif liés entre eux peuvent toutefois se prêter des fonds. Le décret n° 2026-726 du 1er août 2026 ajoute à la liste des groupements éligibles les unions d’associations cultuelles : deux églises membres de la même union peuvent désormais se prêter des fonds. Conditions : cinq ans au plus, taux plafonné, 50 % de la trésorerie nette disponible du prêteur, contrat approuvé et attestation d’un professionnel.
Une église doit refaire sa toiture ; une autre, dans la même union, dispose d’une trésorerie qui dort. Jusqu’ici, faute de cadre, les flux financiers entre elles prenaient la forme de dons, d’avances informelles ou de « comptes courants » sans contrat. Le décret du 1er août 2026 change la donne.
Voici le mécanisme, les conditions à respecter et la façon de les vérifier avant de signer.
💡 L’essentiel à retenir
- Dérogation au monopole bancaire : prêts entre organismes sans but lucratif liés (code monétaire et financier, art. L. 511-6, 1° bis).
- Depuis le 5 août 2026, les unions d’associations cultuelles font partie des groupements éligibles.
- Trois voies pour établir le lien : même union, groupement volontaire, relations étroites.
- Cinq ans au plus, taux plafonné, total des prêts ≤ 50 % de la trésorerie nette disponible du prêteur.
- Contrat approuvé selon la procédure des conventions réglementées et attestation du commissaire aux comptes ou de l’expert-comptable du prêteur.
- Le prêt figure dans le rapport d’activité du prêteur et, le cas échéant, dans l’annexe.
1. Le principe : une dérogation au monopole bancaire
Une opération de crédit consiste à mettre des fonds à la disposition d’une autre personne à titre onéreux (code monétaire et financier, art. L. 313-1). Pratiquée à titre habituel, elle est réservée aux établissements de crédit (art. L. 511-5).
La loi n° 2024-344 du 15 avril 2024 a créé une exception : les organismes sans but lucratif peuvent consentir, à titre accessoire à leur activité principale, des prêts à d’autres organismes sans but lucratif avec lesquels ils entretiennent des relations étroites ou participent à un groupement (art. L. 511-6, 1° bis). Le décret n° 2025-779 du 7 août 2025 en a fixé les conditions (art. R. 511-2-1-4).
Prêteur et emprunteur doivent relever tous deux des organismes sans but lucratif mentionnés au 1° du 7 de l’article 261 du code général des impôts. Cette éligibilité s’apprécie au cas par cas.
2. Ce que change l’article 11 du décret du 1er août 2026
La liste des groupements éligibles visait déjà les unions d’associations de la loi de 1901. L’article 11 du décret n° 2026-726 la complète : sont désormais visées aussi les unions « régie[s] par l’article 48 du décret du 16 mars 1906 », c’est-à-dire les unions d’associations cultuelles constituées selon l’article 20 de la loi de 1905.
Conséquence : deux associations cultuelles membres de la même union remplissent la condition de lien sans autre démonstration. Le texte est en vigueur depuis le 5 août 2026.
3. Les trois voies du lien entre prêteur et emprunteur
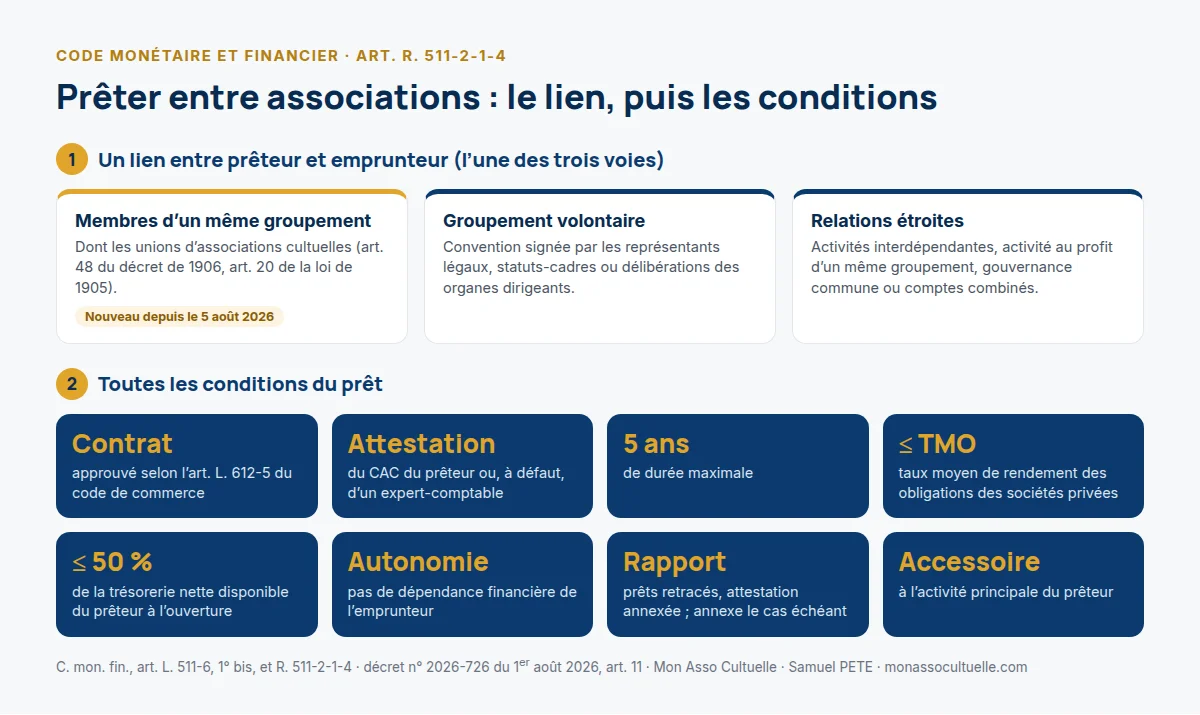
L’article R. 511-2-1-4 exige que les deux organismes soient liés, selon l’une de ces trois voies :
- membres d’un même groupement d’une liste fermée, dont désormais les unions d’associations cultuelles ;
- membres d’un groupement volontaire, résultant d’une convention signée par leurs représentants légaux, de statuts-cadres ou de délibérations de leurs organes dirigeants mentionnant cette volonté ;
- relations étroites : activités interdépendantes ou complémentaires poursuivant un objectif commun, activité conduite au profit d’un même groupement, gouvernance en tout ou partie commune, ou comptes combinés.
| Situation | Voie envisageable | Point d’attention |
|---|---|---|
| Deux églises membres de la même union | Même union | Justifier l’adhésion de chacune (statuts de l’union, liste des membres) |
| L’union et l’une de ses églises | Groupement volontaire ou relations étroites | L’union n’est pas membre d’elle-même : le lien doit être documenté |
4. Les conditions à réunir
| Condition | Ce que prévoit l’article R. 511-2-1-4 |
|---|---|
| Contrat | Contrat de prêt approuvé dans les conditions de l’article L. 612-5 du code de commerce |
| Attestation | Du commissaire aux comptes du prêteur ou, à défaut, d’un expert-comptable : montant initial, capital restant dû, respect des règles |
| Dépendance | Le prêt ne place pas l’emprunteur en dépendance financière à l’égard du prêteur |
| Durée | Cinq ans au plus |
| Taux | Au plus le taux moyen de rendement des obligations des sociétés privées (TMO) |
| Plafond | Total des prêts consentis sur l’exercice ≤ 50 % de la trésorerie nette disponible du prêteur à l’ouverture |
| Information | Liste, conditions et montant des prêts dans le rapport de gestion ou d’activité du prêteur, avec l’attestation annexée, et le cas échéant dans l’annexe des comptes |
Un contrat approuvé comme une convention réglementée
L’article L. 612-5 du code de commerce organise la procédure des conventions réglementées : un rapport présenté à l’organe délibérant, qui statue. Le texte y renvoie pour l’approbation du contrat de prêt. Les statuts de chaque association désignent l’organe compétent : prévoyez le rapport et le vote avant la signature.
Le taux et le plafond
Le TMO est publié chaque semestre par la Direction générale du Trésor : vérifiez celui du semestre de signature. La « trésorerie nette disponible » n’est pas définie par le texte : convenez de la méthode de calcul avec votre professionnel et documentez-la.
💼 Exemple pratique
Les associations cultuelles A et B sont membres de la même union. À l’ouverture de l’exercice, la trésorerie nette disponible de A s’élève à 80 000 € : elle peut prêter au plus 40 000 € sur l’exercice, tous prêts confondus.
A prête 30 000 € à B sur quatre ans, à 1,5 %, sous le TMO publié. Le contrat est approuvé par les organes compétents des deux associations. L’expert-comptable de A atteste le montant initial, le capital restant dû et le respect des règles ; l’attestation est annexée au rapport d’activité de A, qui décrit le prêt. Il reste 10 000 € de capacité de prêt pour l’exercice.
⚠️ Point de vigilance
L’erreur : verser des fonds à une église sœur « en attendant », sans contrat ni vote.
Ce qui se passe : avec intérêts mais sans contrat approuvé ni attestation, l’opération ne remplit pas les conditions de la dérogation au monopole bancaire. Dans les deux cas, les dirigeants engagent les fonds de l’association sans base solide.
Comment l’éviter : contrat écrit, approbation, attestation. Faites-vous accompagner dès le projet.
Pourquoi nous ne proposons pas de modèle de convention de prêt
Une convention de prêt est un document contractuel : elle engage deux associations, fixe l’échéancier, les garanties et les suites d’un défaut de remboursement, dans le respect du code monétaire et financier. Un modèle générique donnerait une fausse sécurité.
Notre outil G22 vous permet en revanche de vérifier les conditions du prêt avant de le proposer au vote. Pour la convention elle-même, faites appel à un professionnel spécialisé.
5. Comptabiliser le prêt
| Association prêteuse | Association emprunteuse | |
|---|---|---|
| Au versement | Une créance (prêt accordé, compte 274) | Une dette d’emprunt (compte 168) |
| Intérêts | Produit financier | Charge financière |
| Remboursements | Diminuent la créance | Diminuent la dette |
| Annexe | Liste, conditions et montant des prêts | Montant et échéances de l’emprunt |
Le prêt ne se comptabilise ni en don ni en subvention : c’est une créance à recouvrer pour l’une et une dette à rembourser pour l’autre.
6. Et pour votre expert-comptable ou votre commissaire aux comptes ?
- L’attestation : le commissaire aux comptes du prêteur, ou à défaut un expert-comptable, atteste le montant initial, le capital restant dû et le respect des règles. C’est une mission à prévoir chaque année tant que le prêt court.
- Le plafond de 50 % : il suppose de reconstituer la trésorerie nette disponible à l’ouverture de l’exercice et de cumuler tous les prêts consentis.
- Les conventions réglementées : une association cultuelle n’est en principe pas soumise à cette procédure, sauf disposition de ses statuts. Le texte y renvoie ici expressément ; le rapport et la décision de l’organe délibérant sont à prévoir.
- La cohérence entre les comptes des deux associations, le contrat et l’échéancier.
Pour préparer l’attestation, contactez un expert-comptable spécialisé.
Et maintenant, je fais quoi ?
- Vérifiez que les deux associations sont membres de la même union, ou documentez l’autre lien.
- Calculez la trésorerie nette disponible du prêteur à l’ouverture de l’exercice et le plafond de 50 %.
- Contrôlez la durée, le taux et l’absence de dépendance financière avec l’outil G22.
- Faites rédiger la convention et soumettez-la à l’approbation de chaque association.
- Demandez l’attestation et décrivez le prêt dans le rapport d’activité.
Projet de prêt entre associations : faites-vous accompagner par un professionnel spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Calcule le plafond, contrôle les conditions | Avant de proposer le prêt | Outil G22, bilan d’ouverture |
| Le président | Présente le rapport à l’organe compétent, signe le contrat | Avant le versement | Rapport, convention, procès-verbal |
| Le professionnel | Établit l’attestation | Chaque année, à la clôture | Attestation, échéancier |
| Le secrétaire | Joint l’attestation au rapport d’activité | Avant l’assemblée générale | Rapport d’activité |
Les outils pour le faire
- G22 — Contrôle d’un prêt inter-associations (Excel) : contrôle automatique du lien, de la durée, du taux, du plafond de 50 %, du contrat, de l’attestation et de l’information. → présentation de l’outil · télécharger
G22 — Contrôle d’un prêt inter-associations (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil G22.
Pour analyser votre situation, contactez un expert-comptable spécialisé.
Questions fréquentes
Une église peut-elle prêter à une autre église de la même union ?
Oui, si les deux associations cultuelles sont membres de la même union et que toutes les conditions sont réunies.
Une union peut-elle prêter à l’une de ses églises ?
Le critère de la même union ne joue pas, puisque l’union n’est pas membre d’elle-même. Le prêt reste envisageable si les deux structures relèvent d’un groupement volontaire ou entretiennent des relations étroites. Ce lien doit être documenté : faites-le vérifier.
Un prêt sans intérêts est-il possible ?
Le monopole bancaire vise les opérations de crédit à titre onéreux. Un prêt sans intérêts est donc susceptible de relever du droit commun du prêt plutôt que de ce dispositif. La qualification dépend des circonstances : faites-la vérifier avant de signer.
Faut-il un commissaire aux comptes pour prêter ?
Non. L’attestation est établie par le commissaire aux comptes du prêteur s’il en a un, sinon par un expert-comptable.
Conclusion
Le décret du 1er août 2026 ouvre aux églises d’une même union une solidarité financière encadrée. Le cadre est exigeant : un lien établi, un contrat approuvé, des limites strictes et l’attestation d’un professionnel.
Pour sécuriser un projet de prêt, faites-vous accompagner par un professionnel spécialisé.
Sources et références
- Légifrance — Décret n° 2026-726 du 1er août 2026, article 11 (JORF n° 0180 du 4 août 2026, texte n° 3) — consulter
- Légifrance — Code monétaire et financier, article R. 511-2-1-4 (version en vigueur depuis le 5 août 2026) — consulter
- Légifrance — Code monétaire et financier, article L. 511-6 (1° bis) — consulter
- Légifrance — Code monétaire et financier, article L. 313-1 — consulter
- Légifrance — Loi n° 2024-344 du 15 avril 2024 visant à soutenir l’engagement bénévole et à simplifier la vie associative — consulter
- Légifrance — Décret n° 2025-779 du 7 août 2025 relatif aux prêts entre organismes sans but lucratif — consulter
- Légifrance — Code de commerce, article L. 612-5 — consulter
- Légifrance — Décret du 16 mars 1906, titre III, articles 30 à 48 — consulter
- Direction générale du Trésor — Taux moyen de rendement des obligations des sociétés privées — consulter
Textes consultés le 29 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : l’objet exclusivement cultuel · à quel régime appartient votre association · outils gratuits · être accompagné par un professionnel spécialisé