Le budget prévisionnel de l’association cultuelle : la méthode en une soirée de conseil
Construire le budget annuel de l’association cultuelle en une soirée : réalisé estimé, hypothèses, investissements à part, adoption, obligation préfet.

En bref : le budget prévisionnel chiffre, poste par poste, les charges et les ressources attendues pour l’année qui vient. Pour une association cultuelle, c’est aussi une pièce obligatoire : le préfet peut demander le budget de l’exercice en cours (loi de 1905, art. 21), sous peine de 9 000 € d’amende pour le dirigeant (art. 23). Il accompagne aussi toute déclaration de qualité cultuelle. La méthode tient en une soirée de conseil : partir du réalisé estimé de 2026, poser une hypothèse par ligne, traiter à part les investissements et le capital de l’emprunt, puis faire adopter le budget par l’organe que désignent les statuts.
Novembre arrive, et le président demande au trésorier « le budget de l’an prochain ». Souvent, on reconduit alors les chiffres de l’année précédente. Résultat : un document que personne ne consulte, muet sur la trésorerie, et difficile à défendre devant la préfecture.
Voici une méthode pour construire en une soirée un budget annuel réaliste. Elle s’adresse aux trésoriers et aux conseils des associations cultuelles régies par la loi du 9 décembre 1905. Dans une double structure (association cultuelle et association loi 1901), chaque association établit son propre budget. Le fil rouge : une association fictive de 140 membres et d’environ 210 000 € de ressources, qui prépare son budget 2027.
💡 L’essentiel à retenir
- Le budget de l’exercice en cours doit pouvoir être présenté au préfet à tout moment : adoptez-le de préférence avant le 1er janvier, ou au plus tard au début de l’année.
- Partez du réalisé estimé de 2026, ligne par ligne, et écrivez une hypothèse pour chaque écart.
- Le capital remboursé de l’emprunt n’est pas une charge : il figure, avec les investissements et les financements, dans un tableau à part.
- Un excédent au budget ne garantit pas la trésorerie : vérifiez la variation de trésorerie prévisionnelle.
- La loi ne désigne pas l’organe qui vote le budget : suivez vos statuts. S’ils sont muets, le conseil l’arrête et l’assemblée générale l’approuve.
1. Pourquoi le budget prévisionnel est-il obligatoire ?
Le budget est d’abord un outil de pilotage : il fixe les dépenses que le conseil autorise et révèle tôt une dérive budgétaire. Pour une association cultuelle, deux textes en font aussi une pièce exigible.
| Qui peut le demander | Quel budget | Texte |
|---|---|---|
| Le préfet du département, sur simple demande | Le budget prévisionnel de l’exercice en cours, avec les comptes annuels, l’état inventorié et la liste des lieux de culte | Loi du 9 décembre 1905, art. 21, al. 3 |
| Le préfet, lors d’une déclaration de qualité cultuelle ou de son renouvellement | Le budget prévisionnel de l’exercice en cours, avec les comptes des trois derniers exercices clos | Décret du 16 mars 1906, art. 32-1, 3° |
Le dirigeant qui ne présente pas ces documents encourt 9 000 € d’amende (loi de 1905, art. 23). Votre association doit donc disposer d’un budget adopté, de préférence avant le 1er janvier, ou au plus tard au début de l’année. Pour préparer une déclaration de qualité cultuelle, le site madeclarationcultuelle.fr propose une assistance.
En revanche, une association cultuelle sans activité économique n’établit pas les documents prévisionnels du code de commerce (CNCC, EJ 2010-22). Aucun modèle n’est imposé : le budget doit être clair, sincère et cohérent avec vos comptes.
2. Comment préparer la soirée de conseil ?
Le trésorier prépare le travail début novembre. Il part du réalisé estimé de l’année : ce que les comptes affichent à fin octobre, plus une estimation des deux derniers mois.
Les dons ne tombent pas de façon régulière. D’après ce que nous observons sur le terrain, ils ont tendance à fléchir en juillet-août pour culminer en décembre. Pour estimer novembre et décembre, servez-vous donc de la part qu’ils ont représentée l’an dernier, et non d’une simple règle de trois.
💼 Exemple : estimer les dons de l’année
À fin octobre 2026, notre association a reçu 152 500 € de dons. En 2025, novembre et décembre ont apporté 23 % des dons de l’année.
Le trésorier estime donc les dons de 2026 à 152 500 € ÷ 0,77, soit environ 198 000 €. Une règle de trois (152 500 € × 12 ÷ 10) aurait donné 183 000 € : 15 000 € d’erreur sur la principale ressource.
Il rassemble aussi les documents qui fixent déjà des montants : contrats, échéancier de l’emprunt, décision sur l’indemnité du pasteur, barème de l’union d’Églises. Il prépare aussi le tableau prévisionnel des dotations aux amortissements de 2027, établi à partir des investissements déjà réalisés au 31 octobre 2026. Si vous tenez encore un simple cahier de recettes et de dépenses, passez à la comptabilité d’engagement : le budget en sera plus fiable.
La soirée elle-même tient en deux heures, si chaque conseiller a reçu le projet une semaine avant.
| Temps | Sujet | Ce que le conseil décide |
|---|---|---|
| 15 min | Le réalisé estimé de 2026 | Il valide le point de départ |
| 30 min | Les ressources de 2027 | Il retient des hypothèses prudentes |
| 40 min | Les charges de 2027 | Il arbitre les postes en hausse |
| 20 min | Investissements et emprunt | Il fixe la liste des achats et leur financement |
| 15 min | Synthèse et vote | Il arrête le budget et le soumet à l’assemblée |
3. Comment construire le budget de fonctionnement, poste par poste ?
Le budget de fonctionnement reprend les comptes de charges (classe 6, comptes 60 à 68) et de produits (classe 7, comptes 70 à 78) du plan comptable associatif. Présentez-le avec les mêmes lignes que vos comptes annuels : vous n’oubliez aucun poste, et la comparaison avec le réalisé devient immédiate.
Attention aux comptes antérieurs à 2025 : la réforme comptable a supprimé les transferts de charges et resserré la notion de résultat exceptionnel. Construisez donc le budget 2027 sur les nouvelles rubriques du compte de résultat, et non sur la présentation de vos anciens comptes.
Une hypothèse écrite pour chaque ligne
Pour chaque ligne, posez trois colonnes : réalisé 2026 estimé, budget 2027, hypothèse. Une hypothèse tient en une phrase : « contrat renouvelé, +5 % », « barème de l’union inchangé », « tableau d’amortissement de la banque ».
| Poste (compte) | Réalisé 2026 estimé | Budget 2027 | Hypothèse |
|---|---|---|---|
| Dons manuels (75411) | 198 000 € | 199 000 € | Base 2026 sans le don exceptionnel de 5 000 €, puis +3 % |
| Participations aux frais (708) | 8 000 € | 8 500 € | Week-end d’église : 85 inscrits à 100 € |
| Casuels et intérêts (7589, 768) | 4 200 € | 3 900 € | Livrets moins garnis après les travaux |
| Total des produits | 210 200 € | 211 400 € | |
| Énergie, fournitures, entretien, assurances (60, 615, 616) | 47 000 € | 47 200 € | Énergie +5 % ; réparation exceptionnelle de 2026 non reconduite |
| Indemnité du pasteur et Cavimac (6414, 6458) | 45 100 € | 46 500 € | Indemnité portée à 3 300 € par mois (décision du conseil) |
| Secrétaire à temps partiel (6411, 6451) | 19 000 € | 19 700 € | Revalorisation du salaire |
| Union, missions, entraide (6281, 6571) | 34 000 € | 34 000 € | Montants votés reconduits |
| Honoraires, déplacements, autres services, impôts, intérêts (62, 63, 66) | 21 100 € | 21 300 € | Intérêts selon l’échéancier de la banque |
| Amortissements (6811) | 22 000 € | 23 000 € | Plan d’amortissement, achats de 2027 compris |
| Total des charges | 188 200 € | 191 700 € | |
| Résultat | + 22 000 € | + 19 700 € |
Les règles de prudence
- Ressources : retirez les dons exceptionnels ; aucun legs avant son acceptation.
- Subventions : tout à fait marginales pour une association cultuelle (voir notre article) ; seulement si la décision est acquise.
- Charges : partez des contrats et des décisions, puis arrondissez à la centaine supérieure.
- Amortissements : inscrivez-les, même s’ils ne se paient pas : ils traduisent l’usure des biens (voir l’amortissement du lieu de culte).
⚠️ Point de vigilance : le budget « copié-collé »
L’erreur : reconduire le budget de l’an dernier sans le comparer au réalisé.
Ce qui se passe : les écarts se cumulent d’année en année. Un poste sous-estimé de 3 000 € en 2025 l’est encore en 2027, et le conseil découvre le dépassement à la clôture.
Comment l’éviter : partez toujours du réalisé estimé, jamais du budget précédent. Expliquez dans la colonne « hypothèse » tout écart supérieur à 10 %.
4. Pourquoi mettre à part les investissements et l’emprunt ?
Une nouvelle chaudière n’est pas une charge de l’année : c’est une immobilisation, un bien durable que l’association amortit sur plusieurs années. Le capital remboursé de l’emprunt n’est pas non plus une charge : l’association éteint une dette. Seuls les intérêts vont au compte de résultat.
Ces sommes sortent pourtant du compte bancaire. Présentez-les dans un second tableau, « investissements et financement », avec leurs ressources.
Au total, quatre prévisions se complètent :
- le budget de fonctionnement, qui donne le résultat prévisionnel ;
- le budget d’investissement, qui liste les achats durables et leur coût, devis à l’appui ;
- le plan de trésorerie, qui place chaque encaissement et chaque paiement dans son mois (sujet de notre prochain article) ;
- le plan de financement pluriannuel, qui vérifie sur trois à cinq ans que les investissements et l’emprunt restent finançables (voir la réserve de trésorerie).
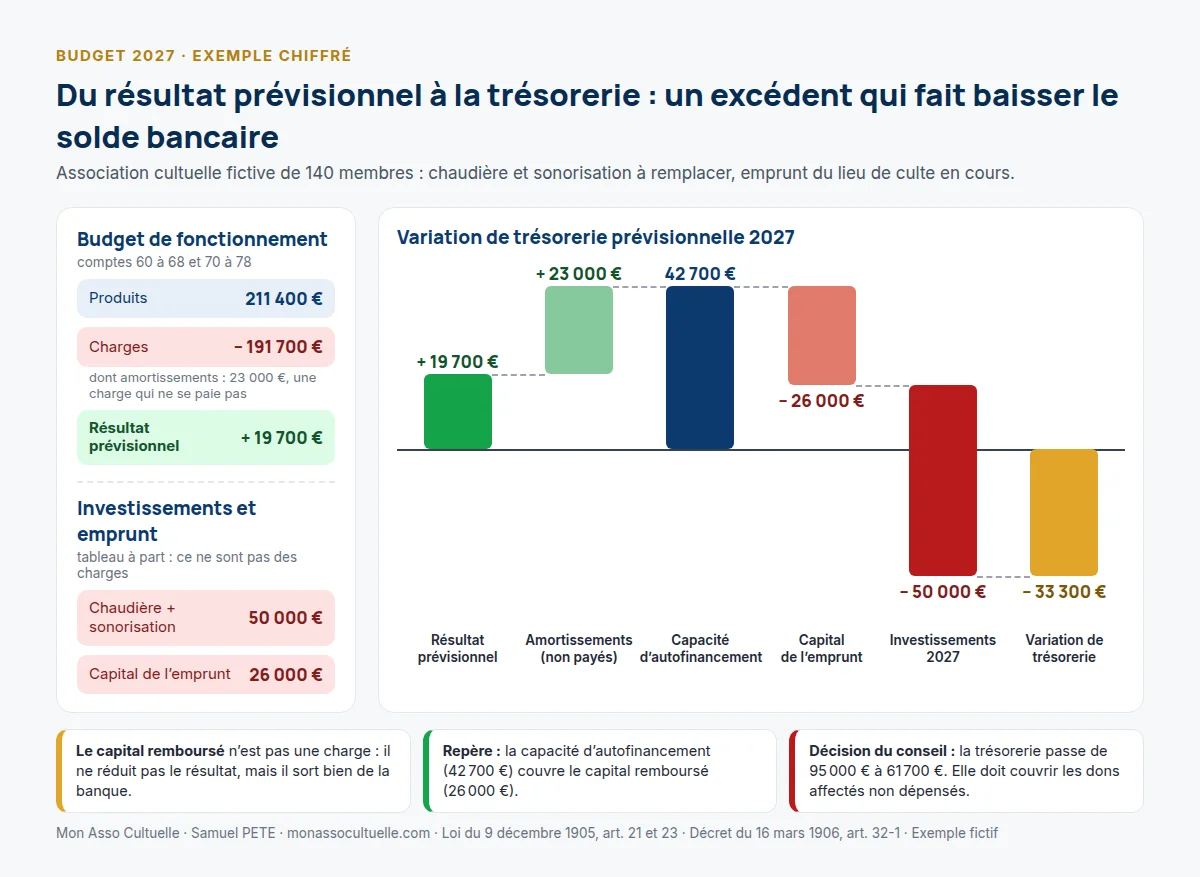
💼 Exemple : un excédent et une trésorerie en baisse
En 2027, notre association prévoit de remplacer la chaudière (32 000 €) et la sonorisation (18 000 €). Elle remboursera 26 000 € de capital sur l’emprunt du lieu de culte.
- Résultat prévisionnel : + 19 700 €.
- Plus les amortissements, charge qui ne se paie pas : + 23 000 €. La capacité d’autofinancement, ce que le fonctionnement dégage pour rembourser et investir, atteint 42 700 €.
- Moins le capital remboursé et les investissements : – 76 000 €.
- Variation de trésorerie prévisionnelle : – 33 300 €.
La trésorerie passerait de 95 000 € à 61 700 €. Le conseil peut l’accepter, à condition de le décider en connaissance de cause.
Repère utile : la capacité d’autofinancement doit au moins couvrir le capital remboursé. Sinon, l’association puise dans ses économies. La répartition mois par mois de ces flux relève du plan de trésorerie sur 12 mois, qui fait l’objet de notre prochain article.
5. Budget équilibré, excédent ou déficit assumé : que décider ?
Aucun texte n’impose un budget équilibré. Le conseil peut viser :
- un excédent, pour rembourser l’emprunt et financer les investissements ;
- l’équilibre, quand les investissements sont déjà financés ;
- un déficit assumé, ponctuel, financé par la trésorerie disponible et expliqué aux membres.
Un déficit se décide, il ne se subit pas. Après la baisse prévue, la trésorerie doit encore couvrir les dons affectés non dépensés et une marge de sécurité, que notre article sur la réserve de trésorerie aide à fixer.
💼 Exemple : chiffrer un déficit avant de le voter
Un conseiller propose de lancer dès 2027 l’implantation d’un nouveau lieu de culte dans une commune voisine : location d’une salle, équipement, déplacements. Coût estimé : 25 000 € la première année.
Le résultat prévisionnel passerait de + 19 700 € à – 5 300 €. La trésorerie de fin d’année tomberait à 36 700 €, dont 25 000 € de fonds dédiés : il ne resterait que 11 700 € disponibles, moins d’un mois de dépenses courantes.
Le conseil juge ce risque trop fort l’année des travaux. Il inscrit en 2027 une première étape de 5 000 € (recherche d’une salle, premières rencontres) et reporte le lancement complet à 2028.
⚠️ Point de vigilance : les dons affectés
L’erreur : équilibrer le budget avec la collecte lancée pour un projet précis, comme la construction d’un nouveau lieu de culte.
Ce qui se passe : les donateurs ont affecté ces dons au projet. Leur part non dépensée devient des fonds dédiés. Les employer au fonctionnement pourrait caractériser un abus de confiance (code pénal, art. 314-1).
Comment l’éviter : isolez ces projets sur une ligne à part et vérifiez que la trésorerie prévue couvre en permanence les fonds dédiés non dépensés.
6. Qui adopte le budget, et comment le suivre ?
La loi de 1905 impose seulement à l’assemblée générale d’approuver chaque année la gestion financière (art. 19). Elle ne dit pas qui vote le budget. C’est aux statuts de désigner, parmi un ou plusieurs organes délibérants, celui qui l’adopte : conseil d’administration, conseil presbytéral ou assemblée générale.
- Les statuts confient le budget au conseil : il l’adopte lors de la soirée, ou à la séance suivante, puis le présente à l’assemblée générale.
- Les statuts confient le budget à l’assemblée : le conseil arrête le projet et le soumet à une assemblée réunie de préférence avant janvier, ou au plus tard au début de l’année.
- Les statuts ne disent rien : le conseil arrête le budget et le soumet à l’approbation de l’assemblée générale.
Cette dernière solution protège les dirigeants. L’assemblée générale approuve chaque année les comptes et donne, ou refuse, le quitus aux dirigeants. Pour juger leur gestion, elle a besoin d’un critère objectif : le budget qu’elle a elle-même approuvé. Des dirigeants qui ont suivi cette feuille de route peuvent difficilement se voir refuser le quitus.
À l’inverse, un budget arrêté par le seul conseil fait courir un risque supplémentaire. L’assemblée découvre les choix stratégiques des dirigeants au moment d’approuver les comptes, et peut alors les sanctionner.
Formalisez la décision par une résolution au procès-verbal, avec le résultat prévisionnel et les investissements autorisés. Ensuite, chaque trimestre, le trésorier présente au conseil le réalisé comparé au budget et explique les écarts.
Comparez le cumul réel au budget réparti selon la saisonnalité des dons, et non au budget divisé par douze. À l’automne, ajoutez au réalisé les prévisions des mois restants : ce résultat projeté sert de base au budget suivant.
Si une hypothèse majeure tombe, le conseil vote un budget rectificatif. Un article à venir sur le tableau de bord du trésorier détaillera ce suivi.
Et maintenant, je fais quoi ?
- Vérifiez dans vos statuts quel organe adopte le budget, dès cette semaine.
- Fixez la date de la soirée de conseil budgétaire, mi-novembre.
- Arrêtez le réalisé à fin octobre et estimez novembre et décembre.
- Remplissez l’outil N01 et envoyez le projet aux conseillers une semaine avant la séance.
- Faites arrêter le budget 2027 par le conseil, puis approuver par l’assemblée générale, de préférence avant le 31 décembre 2026.
- Classez le budget adopté et les procès-verbaux avec les comptes annuels.
- Présentez chaque trimestre de 2027 le réalisé comparé au budget.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Établit le réalisé estimé et le projet de budget avec ses hypothèses | Début novembre (2 à 3 h) | Grand livre à fin octobre, contrats, échéancier de l’emprunt, outil N01 |
| Le président | Convoque le conseil et joint le projet | Une semaine avant la séance | Convocation, version « conseil » du budget |
| Le conseil | Arbitre les hypothèses, les investissements et leur financement | Mi-novembre (2 h) | Projet de budget |
| Le conseil | Arrête le budget par une résolution | Mi-novembre | Procès-verbal du conseil |
| L’assemblée générale (ou l’organe désigné par les statuts) | Approuve le budget arrêté par le conseil | De préférence avant le 31 décembre, sinon début janvier | Procès-verbal de l’assemblée |
| Le trésorier | Compare le réalisé au budget et explique les écarts | Chaque trimestre | Suivi budgétaire |
📝 Résolutions types : le conseil arrête, l’assemblée approuve
Au conseil : « Le conseil d’administration, réuni le [date], après avoir pris connaissance du projet présenté par le trésorier, arrête le budget prévisionnel de l’exercice 2027. Ce budget prévoit [211 400] € de produits, [191 700] € de charges, soit un résultat prévisionnel de [+ 19 700] €. Il prévoit des investissements pour [50 000] € et le remboursement de [26 000] € de capital d’emprunt. Le conseil soumet ce budget à l’approbation de l’assemblée générale. Cette résolution est adoptée à [l’unanimité / la majorité de … voix pour, … contre, … abstentions]. »
À l’assemblée générale : « L’assemblée générale, après avoir entendu la présentation du trésorier, approuve le budget prévisionnel de l’exercice 2027 arrêté par le conseil d’administration le [date]. Cette résolution est adoptée à [l’unanimité / la majorité de … voix pour, … contre, … abstentions]. »
Les outils pour le faire
- N01 — Budget prévisionnel annuel (Excel) : réalisé 2026 estimé et budget 2027 par compte, écarts et hypothèses ; tableau des investissements et du financement ; synthèse du résultat et de la variation de trésorerie ; version à présenter au conseil ou au préfet ; résolution type. → présentation de l’outil · télécharger
- Ce tableur sert à prévoir. Votre comptabilité, elle, se tient dans un logiciel de comptabilité, qui garantit des écritures non modifiables.
N01 — Budget prévisionnel annuel (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil N01.
Pour bâtir un premier budget, financer un investissement ou préparer un dossier pour la préfecture, contactez un expert-comptable spécialisé.
Questions fréquentes
Le budget doit-il être envoyé chaque année au préfet ?
Non. Votre association le présente sur demande du préfet, et le joint à sa déclaration de qualité cultuelle. Il doit toutefois exister et être adopté pour l’année en cours.
Peut-on prévoir de mettre de côté une partie de l’excédent ?
Oui, mais pas dans le budget. C’est l’assemblée qui décide, lors de l’affectation du résultat, de doter une réserve pour projet. L’article 22 de la loi de 1905 permet aussi de constituer un fonds de réserve pour les frais et l’entretien du culte.
Le budget de l’association loi 1901 voisine doit-il être fusionné ?
Non. Dans une double structure, chaque association a son budget, ses comptes et son compte bancaire. Les charges communes (locaux, énergie) se répartissent selon une convention écrite, à établir avec un professionnel spécialisé.
Conclusion
Un bon budget ne prédit pas l’avenir au centime près. Il rend explicites les choix du conseil et leur effet sur la trésorerie. Préparé à partir du réalisé, adopté de préférence avant janvier et suivi chaque trimestre, il change la nature de l’exercice. Ce qui pourrait n’être qu’une formalité devient un vrai levier : un cap partagé par le conseil et l’assemblée, des décisions éclairées et une trésorerie maîtrisée.
Pour sécuriser votre premier budget ou un projet d’investissement, faites appel à un professionnel spécialisé.
Sources et références
Textes législatifs et réglementaires
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, art. 19 (approbation annuelle de la gestion financière par l’assemblée générale), 19-2 (ressources et reversement du surplus à des associations de même objet), 21, al. 3 (présentation du budget prévisionnel de l’exercice en cours sur demande du représentant de l’État), 22 (fonds de réserve) et 23 (amende de 9 000 €) — consulter
- Légifrance — Décret du 16 mars 1906, art. 32-1, 3° (budget prévisionnel de l’exercice en cours joint à la déclaration de qualité cultuelle), issu du décret n° 2021-1844 du 27 décembre 2021 — consulter
- Légifrance — Code pénal, art. 314-1 (abus de confiance) — consulter
Normes et doctrine comptables
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 modifié, plan de comptes (classes 6 et 7) et art. 132-1 et suivants (fonds dédiés) — consulter
- CNCC — Commission des études juridiques, EJ 2010-22 : une association cultuelle sans activité économique n’est pas tenue d’établir les documents d’information prévisionnelle du code de commerce (art. L. 612-2)
Textes consultés le 9 octobre 2026. Exemple chiffré établi par l’auteur, sans lien avec une association réelle.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : passer du cahier de trésorerie à la comptabilité d’engagement · affecter le résultat · les fonds dédiés · la déclaration de qualité cultuelle · outils gratuits · se faire accompagner par un professionnel spécialisé