L’état inventorié des biens : l’obligation des 1905 que beaucoup méconnaissent
Chaque année, l’association cultuelle doit dresser l’état inventorié de ses biens (loi 1905, art. 21) : contenu, lien comptable, approbation.

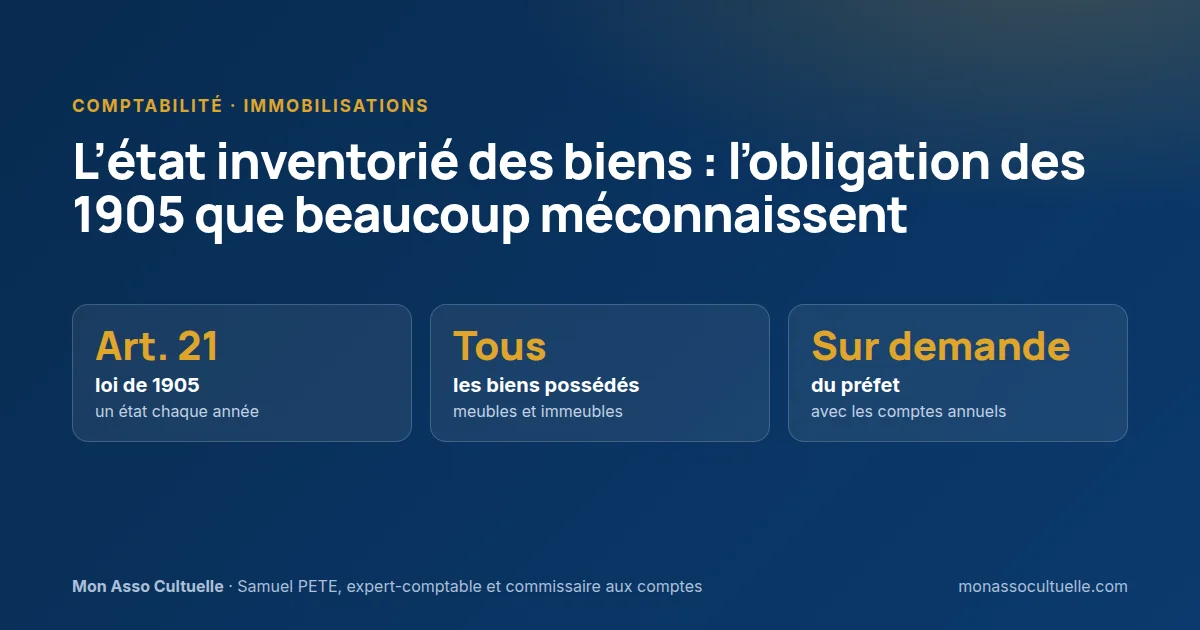
En bref : l’article 21 de la loi du 9 décembre 1905 impose à toute association cultuelle de dresser chaque année l’état inventorié de ses biens meubles et immeubles. Ce document n’est pas le tableau des immobilisations de la comptabilité : il recense tous les biens possédés, y compris ceux passés en charges ou entièrement amortis. L’association doit pouvoir le présenter au préfet sur simple demande, avec les comptes annuels, la liste des lieux de culte et le budget prévisionnel, et son absence expose les dirigeants à une amende de 9 000 €. En pratique, il se prépare au moment de la clôture et se présente avec les comptes à l’assemblée générale.
L’obligation figurait déjà dans la rédaction d’origine de l’article 21, en 1905. Pourtant, rares sont les églises dont le trésorier la connaît, et plus rares encore celles qui peuvent produire un état à jour et approuvé.
La loi du 24 août 2021 confortant le respect des principes de la République l’a remis en lumière : elle a réécrit l’article 21, rendu explicite la présentation au préfet sur demande et prévu une amende. Cet article explique ce que contient l’état inventorié, en quoi il diffère de la comptabilité, qui le prépare, comment l’approuver et comment le conserver.
💡 L’essentiel à retenir
- L’état inventorié des biens meubles et immeubles est une obligation annuelle propre aux associations cultuelles et à leurs unions (loi de 1905, art. 21, 1er alinéa). Ni la loi ni le décret n° 2021-1844 n’en fixent la forme ou la date limite.
- Il recense tous les biens possédés : immeubles, mobilier, instruments, sono, véhicules, biens reçus par legs, dont les immeubles de rapport (revenus plafonnés à 50 % des ressources).
- Il ne se confond pas avec le tableau des immobilisations de l’annexe, qui ne reprend que les biens inscrits au bilan.
- Il doit être présenté au préfet sur demande, avec les comptes annuels, la liste des lieux de culte et le budget prévisionnel.
- La loi sanctionne le manquement d’une amende de 9 000 € pour le dirigeant ou l’administrateur (loi de 1905, art. 23, 2e alinéa).
- Bonne pratique : le tenir au fil de l’eau, l’arrêter à la clôture et le présenter à l’assemblée générale avec les comptes.
1. Que dit exactement l’article 21 de la loi de 1905 ?
Depuis la loi du 24 août 2021, l’article 21 regroupe les obligations financières des associations cultuelles et des unions d’associations cultuelles. Il prévoit notamment qu’elles :
- établissent des comptes annuels (bilan, compte de résultat, annexe) selon le règlement de l’Autorité des normes comptables, avec un état séparé des ressources provenant de l’étranger ;
- dressent chaque année l’état inventorié de leurs biens meubles et immeubles ;
- dressent également la liste des lieux dans lesquels elles organisent habituellement l’exercice public du culte ;
- présentent ces documents, avec le budget prévisionnel de l’exercice en cours, sur demande du préfet.
Le même article confie le contrôle financier au ministre chargé des finances et à l’inspection générale des finances. Il impose aussi la certification des comptes au-delà de 50 000 € de ressources provenant de l’étranger (décret du 16 mars 1906, art. 38) et un traité d’apport, annexé aux comptes, pour tout apport en nature.
Ce que disent les décrets d’application
Le décret n° 2021-1844 du 27 décembre 2021, qui a actualisé le décret du 16 mars 1906, ne fixe aucune règle propre à l’état inventorié : ni modèle, ni contenu minimal, ni date limite, ni durée de conservation. Il traite d’obligations voisines (liste des lieux de culte, déclaration de qualité cultuelle, seuil de certification). Les recommandations qui suivent sont donc des bonnes pratiques.
Une obligation annuelle, pas un simple outil de gestion
Les associations « dressent chaque année » cet état. À l’origine, l’article 21 imposait trois documents : un état des recettes et des dépenses, un compte financier annuel et l’état inventorié. La loi n° 2018-727 du 10 août 2018 pour un État au service d’une société de confiance a remplacé les deux premiers par des comptes annuels, mais a conservé l’état inventorié. Les deux documents coexistent donc : les comptes ne dispensent pas de l’inventaire. Aucun texte ne fixe sa date d’arrêté : retenez la date de clôture, pour le présenter avec les comptes.
Une sanction prévue par la loi
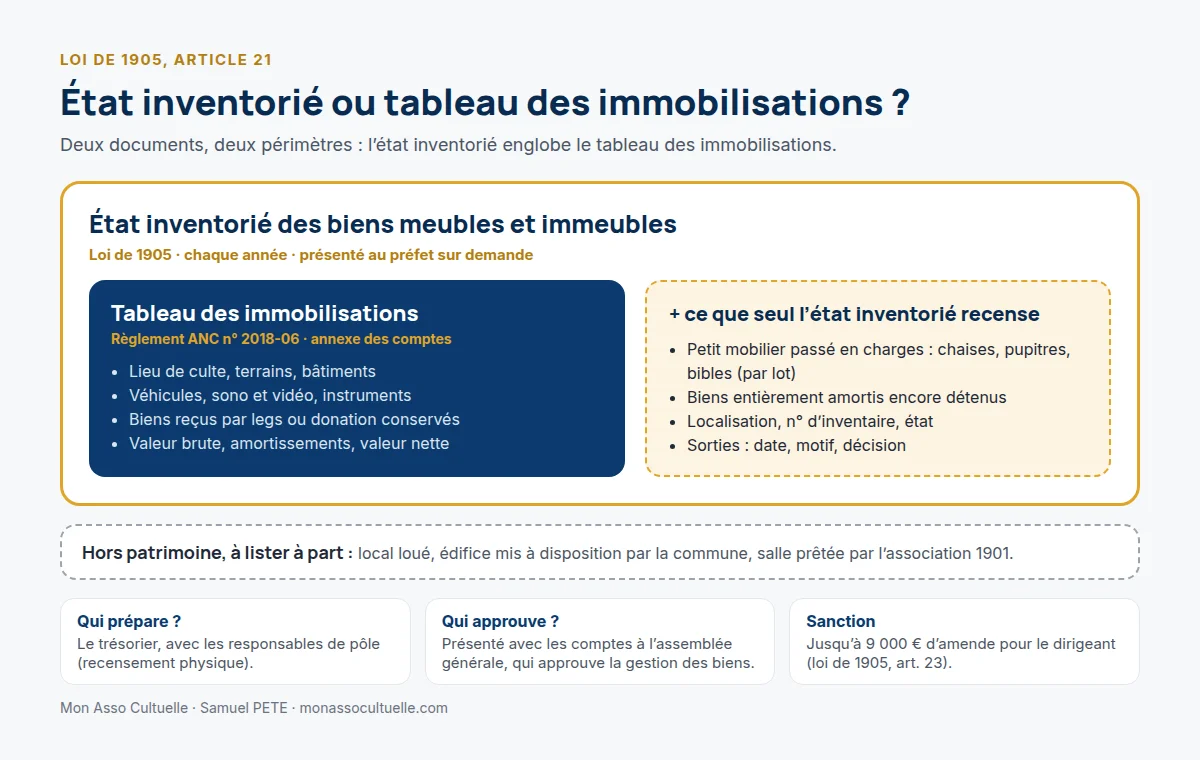
Depuis 2021, l’article 23 de la loi de 1905 (2e alinéa) punit de 9 000 € d’amende le dirigeant ou l’administrateur qui ne respecte pas les cinq premiers alinéas de l’article 21, dont l’état inventorié. Le président du tribunal judiciaire, saisi en référé notamment par le préfet ou le ministère public, peut en outre enjoindre sous astreinte aux dirigeants de produire ces documents (art. 23, 3e alinéa).
2. État inventorié ou tableau des immobilisations : quelle différence ?
« Nous avons déjà un tableau des immobilisations » : l’argument est fréquent, mais inexact. Les deux documents se recoupent sans avoir le même périmètre.
| Tableau des immobilisations | État inventorié des biens | |
|---|---|---|
| Fondement | Règles comptables (règlement ANC n° 2018-06) | Loi de 1905, article 21, 1er alinéa (aucun modèle réglementaire) |
| Objet | Justifier les postes d’actif du bilan et les amortissements | Recenser le patrimoine de l’association, bien par bien |
| Biens retenus | Biens inscrits à l’actif, au-dessus du seuil d’immobilisation | Tous les biens meubles et immeubles possédés, même passés en charges ou entièrement amortis |
| Informations clés | Valeur brute, amortissements, valeur nette | Désignation, localisation, origine, valeur d’entrée, état, sortie |
| Lecteurs | Expert-comptable, commissaire aux comptes, administration fiscale | Préfet, administration des finances, membres de l’association |
Pourquoi l’état inventorié est plus large
En comptabilité, l’association passe souvent en charges un bien de faible valeur (seuil fréquemment aligné sur la tolérance fiscale de 500 € HT) : chaises, pupitres ou bibles n’apparaissent pas au bilan.
Ils restent des biens de l’association : l’état les recense, au besoin par lot (« 150 chaises, salle principale »). Un bien entièrement amorti reste à l’inventaire tant qu’il est détenu.
Pourquoi les deux doivent concorder
Pour les biens immobilisés, désignation, valeur d’entrée et date doivent être identiques. Le rapprochement annuel des deux documents est le meilleur moyen de détecter un bien vendu, volé ou mis au rebut qui figure encore au bilan.
Une base pour la cartographie du patrimoine
Les commissaires aux comptes du groupe « Secteur cultuel » de la CNCC recommandent aux associations cultuelles de recenser précisément la nature et l’usage de leurs biens au moyen d’une cartographie patrimoniale exhaustive : localisation, date d’acquisition, statut juridique, valeur nette comptable (Revue française de comptabilité n° 601, octobre 2025). L’état inventorié, rapproché du tableau des immobilisations, en fournit l’essentiel ; indiquez aussi, pour chaque immeuble, le droit détenu (pleine propriété, nue-propriété, usufruit, bail emphytéotique).
3. Quels biens inscrire, et comment les valoriser ?
Les immeubles
Tous les immeubles dont l’association est propriétaire : lieu de culte, presbytère ou logement du pasteur, salles annexes, terrains, parkings. Pour chacun : adresse, références cadastrales, date et mode d’acquisition (achat, apport, legs, donation), valeur d’entrée, travaux importants réalisés, usage actuel. Précisez surtout leur affectation : nécessaire à l’exercice du culte, grevé de charges pieuses ou cultuelles, ou immeuble de rapport.
Les immeubles de rapport reçus par legs ou donation
Depuis la loi du 24 août 2021, une association cultuelle peut « posséder et administrer tous immeubles acquis à titre gratuit » (loi de 1905, art. 19-2, II). Auparavant, l’association devait vendre un immeuble légué non nécessaire au culte, en principe dans les trois ans (circulaire du 23 juin 2010 sur les libéralités). Désormais, l’association peut le conserver et le louer.
Deux limites encadrent cette faculté. D’une part, elle ne vaut que pour les biens reçus par donation ou legs : l’association ne peut pas acheter un immeuble pour en tirer des revenus, même avec des fonds issus d’une libéralité (guide CNEF « Loi confortant le respect des principes de la République », janvier 2025). D’autre part, les ressources annuelles tirées des immeubles qui ne sont ni strictement nécessaires à l’objet ni grevés de charges pieuses ou cultuelles, hors produit de leur vente, ne peuvent dépasser 50 % des ressources annuelles totales de l’association, appréciées sur l’exercice (art. 19-2, II).
Un appartement légué loué 9 600 € par an, dans une association dont les ressources totales atteignent 120 000 €, représente 8 % : l’association respecte la limite. L’état inventorié, qui identifie ces immeubles et leur origine, est l’outil naturel de ce contrôle annuel. En cas de patrimoine de rapport significatif, faites examiner la situation par un professionnel spécialisé.
Les biens meubles
Mobilier, instruments de musique, matériel son, lumière et vidéo, informatique, véhicules (avec l’immatriculation), objets de valeur (vaisselle de sainte cène, œuvres, livres anciens).
Les biens reçus par legs, donation ou apport
Ils entrent à l’état inventorié dès leur entrée dans le patrimoine, à leur valeur vénale (règlement ANC n° 2018-06, art. 121-2) : à la date de l’acte pour une donation (art. 213-4), à la date d’acceptation ou d’entrée en jouissance si elle est postérieure pour un legs (art. 213-5). Un bien reçu pour la revente y reste jusqu’à sa vente. Pour un apport en nature, l’état reprend la description et la valeur du traité d’apport (loi de 1905, art. 21, 5e alinéa).
Les biens utilisés mais non possédés
L’article 21 vise « leurs biens », c’est-à-dire les biens dont l’association est propriétaire. Un local loué, une salle prêtée par l’association 1901 d’une double structure n’en font donc pas partie. Il en va de même des édifices du culte construits avant 1905 qui appartiennent à une commune ou à l’État : ils relèvent du domaine public et sont seulement affectés au culte, de façon gratuite, exclusive et perpétuelle (circulaire du 29 juillet 2011 sur les édifices du culte). Listez-les toutefois à part : cela évite les confusions sur la propriété et prépare le traitement des mises à disposition gratuites, que le règlement ANC n° 2018-06 range parmi les contributions volontaires en nature (art. 211-1), valorisées au pied du compte de résultat ou, à défaut, décrites dans l’annexe (art. 211-2 à 211-4).
Quelle valeur retenir ?
Aucun texte ne fixe de méthode de valorisation. Pour rester cohérent avec la comptabilité, retenez la valeur d’entrée : coût d’achat, valeur vénale pour un bien reçu gratuitement, valeur du traité pour un apport. Pour un bien ancien d’origine inconnue, une estimation prudente, signalée comme telle, vaut mieux qu’une case vide.
💼 Exemple pratique
Une association cultuelle clôt ses comptes au 31 décembre 2026. Elle possède :
- le lieu de culte, acheté en 2012 : 380 000 € (terrain 80 000 € et bâtiment 300 000 €) ;
- un minibus de 9 places acheté 28 000 € en 2020 et un système son et vidéo acquis 12 400 € en 2021 ;
- un piano reçu par legs en 2024, estimé à 6 000 € à la date d’acceptation ;
- 150 chaises achetées 32 € pièce (4 800 €) et 120 bibles à 15 € (1 800 €), passées en charges ;
- une salle de réunion prêtée gratuitement par l’association 1901 voisine.
Le tableau des immobilisations reprend 380 000 + 28 000 + 12 400 + 6 000 = 426 400 € de valeur brute. L’état inventorié recense en plus les chaises et les bibles, soit 433 000 € de biens possédés. La salle prêtée figure dans l’onglet « biens mis à disposition », sans valeur au patrimoine. L’écart de 6 600 € entre les deux documents s’explique entièrement par les biens passés en charges, ce qui justifie le rapprochement.
4. Qui prépare l’état inventorié, et qui l’approuve ?
La préparation : le trésorier, aidé des responsables de pôle
Le trésorier tient l’état ; les responsables technique, musique ou bâtiment l’aident pour le recensement physique, lors d’une visite annuelle des locaux.
L’approbation : selon vos statuts
Ni la loi ni le décret ne désignent l’organe qui arrête ou approuve l’état inventorié. La loi impose en revanche que, « nonobstant toute clause contraire des statuts », les actes de gestion financière et d’administration légale des biens accomplis par les dirigeants soient, chaque année au moins, présentés au contrôle de l’assemblée générale des membres et soumis à son approbation (art. 19, 3e alinéa). Présenter l’état inventorié avec les comptes annuels à l’assemblée générale est donc la solution la plus cohérente.
Par ailleurs, l’article 19 (4e alinéa) impose que les statuts prévoient un ou plusieurs organes délibérants (assemblée générale, conseil d’administration, conseil presbytéral…) compétents notamment pour la cession de tout bien immobilier. Vous devez donc pouvoir rattacher toute sortie d’un immeuble de l’état inventorié à la délibération de l’organe compétent. Si vos statuts sont silencieux ou ambigus sur ces points, la revue de conformité des statuts s’impose, avec l’appui d’un professionnel spécialisé.
⚠️ Point de vigilance
L’erreur : vendre l’ancien minibus ou remplacer la sono sans rien noter, et laisser les biens sortis à l’inventaire et au bilan.
Ce qui se passe : l’état ne reflète plus la réalité et le bilan surévalue l’actif. En cas de contrôle, l’association est susceptible de devoir expliquer des écarts injustifiables.
Comment l’éviter : renseignez la colonne « sortie » (date, motif, prix) à chaque cession, destruction ou vol, conservez la décision correspondante et rapprochez chaque année l’état et la comptabilité. Pour reconstituer un inventaire ancien ou incomplet, faites-vous accompagner par un expert-comptable spécialisé.
5. Conservation et contrôle : à quoi s’attendre ?
Qui peut demander l’état inventorié ?
- Le préfet du département, qui peut demander à tout moment les documents de l’article 21 : comptes annuels, état inventorié, liste des lieux de culte, budget prévisionnel de l’exercice en cours.
- Le ministre chargé des finances et l’inspection générale des finances, qui exercent le contrôle financier des associations cultuelles.
- Les membres, lors de l’assemblée générale qui approuve la gestion des biens.
- Le commissaire aux comptes, s’il y en a un, pour vérifier l’existence des immobilisations.
- Le préfet saisi d’un legs ou d’une donation : la circulaire du 23 juin 2010 relative aux libéralités citait déjà l’état inventorié parmi les documents permettant d’apprécier l’activité réelle d’une association cultuelle.
Combien de temps le conserver ?
Aucun texte ne fixe de durée de conservation propre à l’état inventorié. La prudence conseille de conserver chaque état annuel au moins dix ans, comme les pièces comptables, et l’historique des immeubles (actes, traités d’apport, délibérations) sans limite de durée. Classez l’état signé avec les comptes approuvés et le procès-verbal d’assemblée générale.
⚠️ Point de vigilance
L’erreur : considérer que l’état inventorié ne concerne que les « grosses » associations ou celles qui ont un commissaire aux comptes.
Ce qui se passe : l’obligation vise toutes les associations cultuelles, quelle que soit leur taille. Faute d’état à présenter au préfet, l’association est susceptible d’être regardée comme ne respectant pas l’article 21, et ses dirigeants encourent l’amende.
Comment l’éviter : dressez un premier état cette année, même simple, puis complétez-le à chaque clôture.
Et maintenant, je fais quoi ?
- Recensez vos immeubles avec les actes de propriété, les traités d’apport et les actes de legs.
- Faites le tour des locaux avec les responsables de pôle pour lister les biens meubles, par lot si besoin.
- Rapprochez la liste obtenue du tableau des immobilisations et expliquez chaque écart.
- Arrêtez l’état à la date de clôture et présentez-le avec les comptes à l’assemblée générale.
- Classez l’état signé avec les comptes approuvés et tenez-le à jour à chaque entrée ou sortie.
Un patrimoine immobilier important, un legs ou un apport récent, ou un inventaire jamais tenu méritent un examen attentif. Faites vérifier votre situation par un expert-comptable spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Tient l’état à jour à chaque achat, don, legs ou sortie | Au fil de l’eau | Factures, actes, outil E07 |
| Les responsables de pôle | Recensent physiquement les biens de leur secteur | Chaque année, avant la clôture | Liste de recensement |
| Le trésorier et l’expert-comptable | Rapprochent l’état et le tableau des immobilisations | À la clôture | Tableau des immobilisations, état E07 |
| Le ou les organes délibérants désignés par les statuts | Décident des cessions d’immeubles et arrêtent les documents soumis à l’assemblée | Selon les statuts | Délibérations |
| L’assemblée générale | Approuve la gestion financière et l’administration des biens, au vu des comptes et de l’état | Chaque année | Procès-verbal d’assemblée générale |
Les outils pour le faire
- E07 — État inventorié des biens meubles et immeubles (Excel) : immeubles, biens meubles et biens mis à disposition, entrées et sorties, contrôle de la limite de 50 %, rapprochement comptable et récapitulatif à faire approuver. → présentation de l’outil · télécharger
E07 — État inventorié des biens (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil E07.
Un outil ne remplace pas l’examen de votre situation. Pour reconstituer un inventaire ou traiter un legs, contactez un expert-comptable spécialisé.
Questions fréquentes
L’état inventorié doit-il être déposé en préfecture chaque année ?
Non. L’association doit le dresser chaque année et le présenter au préfet sur sa demande : il doit donc être disponible à tout moment.
Une petite association sans immeuble est-elle concernée ?
Oui. L’obligation vise aussi les biens meubles : mobilier, instruments, sonorisation.
Une association loi 1901 qui exerce un culte est-elle concernée ?
Non, en principe. L’article 4-1 de la loi du 2 janvier 1907 ne leur rend applicables que les deux premières phrases du premier alinéa de l’article 21 et ses alinéas suivants : la phrase relative à l’état inventorié n’est pas visée. Un inventaire reste une bonne pratique. Pour vérifier votre régime : cultuelle 1905, mixte 1907 ou 1901.
Faut-il inscrire les biens de faible valeur ?
Oui, car l’état porte sur tous les biens possédés, mais regroupez-les par lot (« 120 bibles, salle principale »).
L’état inventorié est-il demandé pour la déclaration cultuelle ?
Pas en tant que tel : il ne figure pas dans la liste des pièces de la déclaration de qualité cultuelle (décret du 16 mars 1906, art. 32-1), mais la liste des biens peut être produite au titre de « toute justification » des conditions de la loi. Voir la déclaration cultuelle et ses avantages ; pour être assisté dans la démarche : madeclarationcultuelle.fr.
Conclusion
L’état inventorié est l’une des obligations les plus anciennes de la loi de 1905, et l’une des plus négligées. Il demande surtout de la méthode : recensement annuel, entrées, sorties, rapprochement comptable.
Tenu à jour, il protège les dirigeants face au préfet, éclaire l’assemblée générale et permet de suivre la limite de 50 % applicable aux immeubles de rapport. En cas de patrimoine important ou d’historique incomplet, l’appui d’un professionnel spécialisé est recommandé.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, articles 19 (3e et 4e alinéas), 19-2 (II), 19-3, 21 et 23 — consulter ; article 21 — consulter
- Légifrance — Loi n° 2021-1109 du 24 août 2021 confortant le respect des principes de la République, article 75 (réécriture de l’article 21) et article 76 (sanction de l’article 23) — consulter
- Légifrance — Décret du 16 mars 1906 modifié, pris pour l’exécution de la loi du 9 décembre 1905, articles 31, 32, 32-1 à 32-5 et 38 — consulter
- Légifrance — Décret n° 2021-1844 du 27 décembre 2021 relatif aux associations cultuelles régies par la loi du 9 décembre 1905 — consulter
- Loi du 2 janvier 1907 concernant l’exercice public des cultes, article 4-1 (reproduit dans le règlement ANC n° 2018-06 commenté, chapitre IV)
Normes comptables, doctrine et guides pratiques
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 relatif aux comptes annuels des personnes morales de droit privé à but non lucratif, version commentée (janvier 2023), articles 121-2, 211-1 à 211-4, 213-4 et 213-5 — consulter
- CNOEC – CNCC — « La réglementation comptable des associations, fondations et fonds de dotation », 2024 (intégrant les règlements ANC n° 2022-04 et n° 2023-01)
- Ministère de l’Intérieur — Circulaires NOR IOCD1016585C et IOCD1016586C du 23 juin 2010 (associations cultuelles ; libéralités) et NOR IOCD1121246C du 29 juillet 2011 (édifices du culte), antérieures à la loi du 24 août 2021
- CNOEC — « Les associations », collection L’Expert en poche, septembre 2026, fiche 20 (associations cultuelles)
- Revue française de comptabilité n° 601, octobre 2025, dossier « Associations & Fondations » : B. Vigouroux et A. Wallabregue, « Associations cultuelles : gare aux obligations réglementaires »
- CNEF — Guide juridique et pratique « Loi confortant le respect des principes de la République », 7e édition, 1er janvier 2025 (immeubles de rapport, déclaration de qualité cultuelle)
- Fédération protestante de France — Loi CRPR, fiches pratiques n° 3 « Déclarations et certifications » (consulter) et n° 4 « Police des cultes et sanctions » (consulter)
Textes consultés le 28 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : cultuelle 1905, mixte 1907 ou 1901 : à quel régime appartient votre association · vos statuts sont-ils conformes depuis 2021 · la double structure 1901 + 1905 · outils gratuits · être accompagné par un professionnel spécialisé