Les nouveaux états financiers : ce qui a changé pour les comptes des associations cultuelles
Fonds propres, fonds dédiés, bénévolat, résultat exceptionnel, fin des transferts de charges : ce qui change dans les comptes des associations cultuelles.

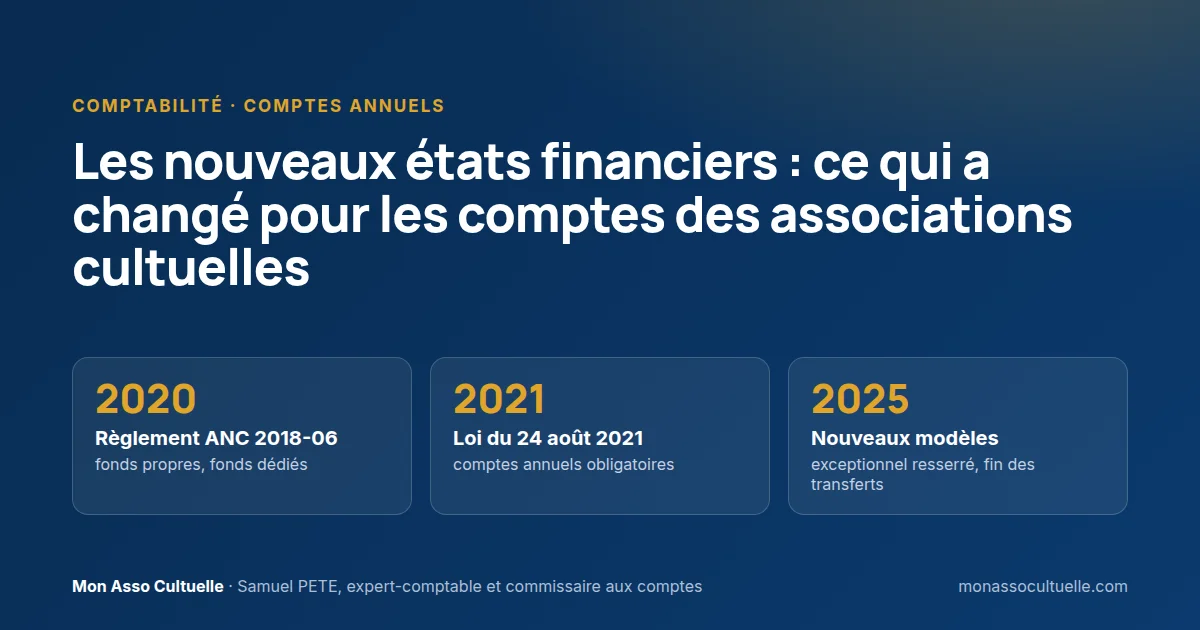
En bref : depuis la loi du 10 août 2018 dite « ESSOC », toute association cultuelle doit établir chaque année des comptes annuels, quel que soit son budget ; la loi du 24 août 2021 a précisé qu’ils comprennent un bilan, un compte de résultat et une annexe. Ces comptes suivent le règlement ANC n° 2018-06, applicable depuis les exercices ouverts le 1er janvier 2020 : fonds propres avec ou sans droit de reprise, fonds dédiés et fonds reportés, bénévolat valorisé. Pour les exercices ouverts depuis le 1er janvier 2025, une seconde réforme (règlements ANC n° 2022-06 et n° 2023-03) resserre le résultat exceptionnel, supprime les transferts de charges et modifie les modèles de bilan et de compte de résultat.
Beaucoup d’églises présentent encore à leur assemblée générale un tableau des recettes et des dépenses, ou des comptes sur un modèle ancien. Or les règles ont changé en 2020 (nouveau plan comptable des associations), en 2021 (loi du 24 août) et en 2025 (modernisation des états financiers).
Voici, poste par poste, ce qui a changé pour le trésorier.
💡 L’essentiel à retenir
- Comptes annuels obligatoires pour toute association cultuelle depuis la loi du 10 août 2018 (ESSOC), sans seuil minimal ; contenu (bilan, compte de résultat, annexe) précisé par la loi du 24 août 2021.
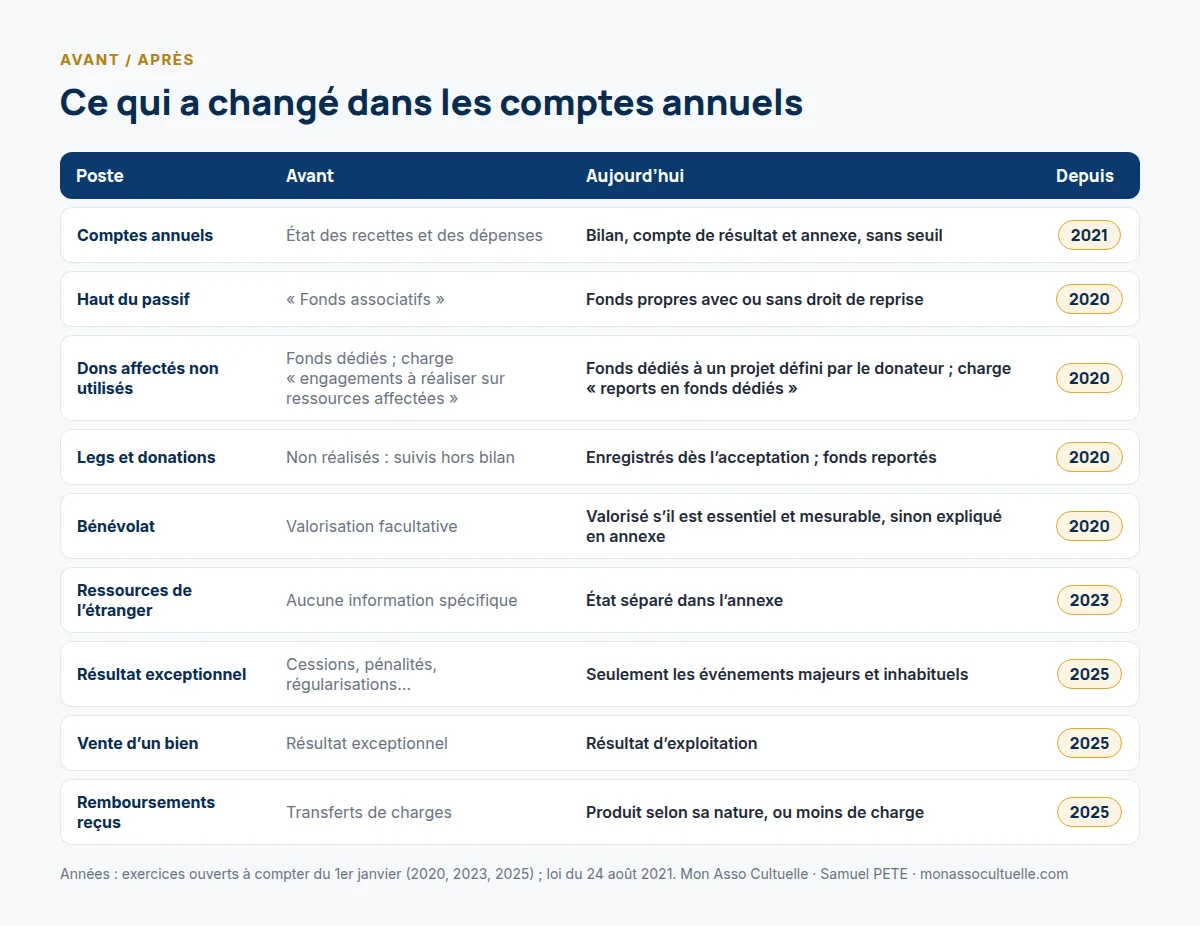
- Règlement ANC n° 2018-06 (exercices ouverts depuis le 1er janvier 2020) : les « fonds associatifs » deviennent des fonds propres ; l’association enregistre les legs dès leur acceptation.
- Réforme 2025 (règlements ANC n° 2022-06 et n° 2023-03) : résultat exceptionnel réservé aux événements majeurs et inhabituels, cessions d’immobilisations en exploitation, fin des transferts de charges.
- Annexe enrichie : bénévolat, tableau des fonds dédiés et, depuis 2023, état séparé des ressources provenant de l’étranger, regroupées par État.
- Commissaire aux comptes obligatoire au-delà de 153 000 € de dons ouvrant droit à réduction d’impôt, ou de 50 000 € de ressources provenant de l’étranger sur l’exercice.
- Au-delà de 15 300 € de ressources étrangères sur l’exercice (hors libéralités), une déclaration au ministre de l’Intérieur s’impose.
1. Quels textes encadrent les comptes d’une association cultuelle ?
La loi du 9 décembre 1905 (article 21) fixe les obligations ; le règlement ANC n° 2018-06 fixe la présentation des comptes ; le plan comptable général s’applique pour le reste.
| Texte | Ce qu’il change | Exercices concernés |
|---|---|---|
| Loi n° 2018-727 du 10 août 2018 dite « ESSOC » (art. 47) | Insère à l’article 21 de la loi de 1905 l’obligation d’établir des comptes annuels, pour toutes les associations cultuelles, sans seuil | Depuis le 12 août 2018 |
| Règlement ANC n° 2018-06 du 5 décembre 2018 | Nouveau plan comptable des associations, qui remplace le règlement CRC n° 99-01 | Ouverts à compter du 1er janvier 2020 |
| Loi n° 2021-1109 du 24 août 2021 (art. 75) | Nouvel article 21 de la loi de 1905 : contenu des comptes annuels (bilan, compte de résultat, annexe), état séparé, certification en cas de ressources étrangères | Depuis le 26 août 2021 ; certification au plus tard au 1er janvier 2023 pour un exercice civil (art. 88) |
| Règlement ANC n° 2022-04 du 30 juin 2022 | État séparé des avantages et ressources provenant de l’étranger (art. 434-1 à 434-4) ; informations propres aux associations loi 1901 exerçant un culte (loi de 1907, art. 531-1 à 531-6) | Ouverts à compter du 1er janvier 2023 |
| Règlement ANC n° 2023-01 du 12 mai 2023 | Étend l’état séparé aux associations inscrites à objet cultuel d’Alsace-Moselle | Ouverts à compter du 1er janvier 2024 |
| Règlements ANC n° 2022-06 du 4 novembre 2022 et n° 2023-03 du 7 juillet 2023, homologués le 26 décembre 2023 | Modernisation des états financiers : résultat exceptionnel, cessions, transferts de charges, nouveaux modèles | Ouverts à compter du 1er janvier 2025 (anticipation possible) |
Le calendrier d’application
Pour une association qui clôture au 31 décembre, les comptes de l’exercice 2025, arrêtés en 2026, constituent donc les premiers établis selon les nouveaux modèles. Pour un exercice du 1er juillet au 30 juin, la réforme s’applique à l’exercice ouvert le 1er juillet 2025.
2. Le bilan : des fonds associatifs aux fonds propres
L’ancienne rubrique « fonds associatifs » laisse place à des fonds propres, découpés selon l’origine et les conditions attachées aux biens reçus.
Fonds propres avec ou sans droit de reprise
Les fonds propres sans droit de reprise correspondent à une mise à disposition définitive. Avec droit de reprise, l’apporteur, par exemple une union d’églises, reprend le bien si la condition prévue cesse d’être remplie (règlement n° 2018-06, art. 131-2).
Ce classement suppose de relire les actes (traité d’apport, donation, testament, statuts). S’ils sont anciens ou imprécis, faites-les analyser par un professionnel spécialisé.
Réserves, report à nouveau et résultat
Viennent ensuite les réserves, le report à nouveau et l’excédent ou le déficit de l’exercice (on ne parle pas de bénéfice ou de perte).
Fonds reportés et fonds dédiés
La rubrique « fonds reportés et dédiés » s’intercale entre les fonds propres et les provisions :
- Les fonds dédiés : la partie des ressources affectées par un donateur à un projet défini (toiture, sonorisation, mission), non utilisée à la clôture (art. 132-1). La charge s’appelle désormais « reports en fonds dédiés ». L’association doit avoir annoncé le projet avant le don : une collecte « pour le fonctionnement de l’église » ne peut pas y figurer.
- Les fonds reportés liés aux legs ou donations : l’association enregistre les legs au bilan dès leur acceptation par l’organe habilité (ou à l’entrée en jouissance, si elle est postérieure) ; ce poste isole la part non encore réalisée à la clôture. Auparavant, l’association la suivait hors bilan (art. 611-1).
À l’actif apparaissent les biens reçus par legs ou donations destinés à être cédés et les créances reçues par legs ou donations.
3. Le compte de résultat : de nouvelles rubriques et un résultat exceptionnel resserré
Des produits présentés selon leur origine
Le modèle distingue notamment les cotisations, les ressources liées à la générosité du public (dons manuels, mécénats, legs, donations et assurances-vie), les contributions financières reçues d’autres organismes et les utilisations des fonds dédiés. Côté charges, apparaissent les aides financières versées et les reports en fonds dédiés. Les offrandes et collectes des cultes relèvent des dons manuels ; une contribution reçue d’une union d’églises relève des contributions financières.
Les casuels, offrandes conseillées versées à l’occasion d’un baptême, d’un mariage ou d’obsèques, ne sont ni des ventes ni des dons : leur contrepartie est l’accompagnement spirituel. La CNCC préconise de les classer en « autres produits », dans un sous-compte du compte 758, avec une information en annexe s’ils sont significatifs (avis EC 2021-38).
Le bénévolat et les mises à disposition gratuites
Les contributions volontaires en nature (bénévolat, locaux ou véhicules prêtés) figurent au pied du compte de résultat. L’association les valorise si elles sont essentielles à la compréhension de l’activité et que l’association peut les recenser ; sinon, l’annexe explique pourquoi (art. 211-2 à 211-4).
Ce que change la réforme de 2025
Le règlement n° 2023-03 (art. 5) transpose au règlement n° 2018-06 la modernisation des états financiers et réécrit ses modèles de bilan et de compte de résultat :
- Le résultat exceptionnel est resserré. Il ne comprend plus que les produits et charges liés à un événement à la fois majeur et inhabituel, c’est-à-dire étranger à l’activité normale et courante (deux critères cumulatifs). Un incendie du lieu de culte peut s’y rattacher ; une pénalité, un redressement Urssaf ou fiscal, une régularisation courante relèvent de l’exploitation.
- Les cessions d’immobilisations passent en exploitation. Le prix de vente d’un véhicule figure en « produits des cessions d’immobilisations incorporelles et corporelles » (compte 757), sa valeur comptable au compte 652 ; les anciens comptes 775 et 675 disparaissent. Pour un bien légué destiné à être vendu, les comptes 7571 et 6521 remplacent les comptes 7754 et 6754.
- Les transferts de charges disparaissent. La ligne devient « reprises sur amortissements, dépréciations et provisions ». L’association comptabilise un remboursement d’assurance ou une refacturation en produit selon sa nature, ou en diminution de la charge.
La rubrique « legs, donations et assurances-vie » est présentée pour son solde net : produits de legs, prix de vente des biens légués et utilisations de fonds reportés, moins leur valeur comptable et les reports en fonds reportés (règlement n° 2018-06, art. 431-8).
La quote-part de subvention d’investissement reprise au résultat (compte 747, ex-777) passe elle aussi en exploitation ; le cas reste rare en cultuelle, qui ne reçoit de fonds publics que pour la réparation de ses édifices (loi de 1905, art. 19-2).
⚠️ Point de vigilance
L’erreur : reprendre pour 2025 le modèle de l’année précédente, avec ses « transferts de charges » et « produits exceptionnels sur opérations de gestion ».
Ce qui se passe : les comptes ne respectent plus le modèle réglementaire ; un commissaire aux comptes est susceptible de formuler une observation, voire une réserve.
Comment l’éviter : utilisez les nouveaux modèles et signalez dans l’annexe le changement de méthode. Imposé par la réglementation, il ne nécessite aucune justification ; l’ANC n’impose pas de retraiter l’exercice précédent (règlement n° 2022-06, art. 27) : la colonne N-1 reste en l’état, ce qui limite la comparabilité à expliquer. Faites relire la première clôture par un expert-comptable spécialisé.
4. L’annexe : le document qui explique les chiffres
L’annexe fait partie des comptes annuels, sans dispense possible. Elle comprend notamment :
- les règles et méthodes comptables et, pour l’exercice ouvert en 2025, la mention du passage aux nouveaux modèles ;
- le tableau des fonds dédiés, projet par projet, et le suivi des legs et donations ;
- les contributions volontaires en nature et les engagements donnés et reçus ;
- depuis 2023, l’état séparé des avantages et ressources provenant de l’étranger (art. 434-1 à 434-3) : dons, prêts, libéralités, mises à disposition reçus, directement ou indirectement, d’un État étranger, d’une personne morale étrangère, d’une fiducie étrangère ou d’une personne physique non résidente fiscale en France.
Selon le décret n° 2021-1812 (art. 3 et 4), cet état regroupe les ressources par État, dans l’ordre chronologique (date, contributeur, nature, caractère direct ou indirect, mode de paiement, montant), avec un total par État.
Les articles 531-1 à 531-6 (résultat cultuel présenté à part, clés de répartition) visent les associations loi 1901 exerçant un culte (régime de 1907), non l’association cultuelle 1905. De même, le compte de résultat par origine et destination et le compte d’emploi des ressources relèvent de l’appel public à la générosité (loi du 7 août 1991), dont le culte ne fait pas partie des causes : une collecte strictement cultuelle n’en est pas un. Si l’association collecte dans un but social, faites vérifier sa situation.
5. Les obligations propres aux associations cultuelles depuis 2021
Depuis la loi du 24 août 2021, un simple état des recettes et des dépenses ne suffit plus.
| Obligation | Qui est concerné | Texte |
|---|---|---|
| Comptes annuels selon le règlement ANC ; état inventorié des biens ; liste des lieux de culte | Toute association cultuelle, sans seuil | Loi 1905, art. 21, al. 1 et 2 |
| Présentation de ces documents et du budget prévisionnel au préfet | Sur demande du préfet | Loi 1905, art. 21, al. 3 |
| État séparé des ressources provenant de l’étranger, dans l’annexe | Association qui en reçoit | Loi 1905, art. 21 ; règlement n° 2018-06, art. 434-1 |
| Déclaration au ministre de l’Intérieur (téléservice), dans les trois mois du dépassement | Ressources étrangères de plus de 15 300 €, par versement ou en cumul sur l’exercice, hors libéralités | Loi 1905, art. 19-3 ; décret n° 2022-619, art. 4 à 6 |
| Traité d’apport annexé aux comptes | Association qui reçoit un apport en nature | Loi 1905, art. 21, al. 5 |
| Déclaration préalable au préfet des collectes de dons par l’intermédiaire d’un opérateur (SMS, facture) | Association qui collecte ainsi | Loi 1905, art. 21, al. 6 |
| Certification par un commissaire aux comptes | Plus de 50 000 € de ressources provenant de l’étranger sur l’exercice | Loi 1905, art. 21, al. 4 ; décret du 16 mars 1906, art. 38 |
| Certification, puis publication des comptes et du rapport du commissaire aux comptes sur le site de la DILA (JOAFE) dans les trois mois de l’approbation | Plus de 153 000 € par an de dons ouvrant droit à réduction d’impôt | Loi n° 87-571, art. 4-1 |
Le dossier de déclaration de qualité cultuelle et un contrôle de la préfecture s’appuient sur ces comptes : des comptes lacunaires, ou révélant des activités étrangères au culte, sont susceptibles de fragiliser l’association (voir l’objet exclusivement cultuel).
Le seuil de 153 000 € de dons et le commissaire aux comptes
Pour le seuil de 153 000 €, la CNCC retient tous les dons éligibles par nature à la réduction d’impôt (particuliers domiciliés en France, entreprises), qu’un reçu ait été délivré ou non et que le donateur soit imposable ou non ; les versements d’autres associations ou d’une union d’églises n’en font pas partie (avis EJ 2008-23 et EJ 2009-79). Ce seuil ne se cumule pas avec celui des subventions (EJ 2009-110). Pour les dons, contrairement aux subventions, aucune sanction pénale ne frappe le défaut de publication, mais le commissaire aux comptes le signale dans son rapport.
Par ailleurs, la mission du commissaire aux comptes s’allège : une association cultuelle qui respecte son objet exclusif n’a pas d’activité économique au sens du code de commerce. Sauf clause statutaire contraire, elle n’a ni rapport sur les conventions réglementées, ni documents prévisionnels, ni procédure d’alerte (CNCC, EJ 2010-22).
Nature des dons, avantages en nature, flux transitant par une union d’églises : en cas de doute, faites calculer vos seuils par un professionnel spécialisé.
💼 Exemple pratique
Une association cultuelle clôture son exercice le 31 décembre 2025. Elle a reçu 182 000 € de dons manuels, dont 25 000 € collectés en décembre pour la réfection de la toiture, projet annoncé aux donateurs, dont les travaux commenceront au printemps. Elle a vendu un ancien minibus 3 500 € (valeur comptable : 2 000 €) et reçu 8 000 € de son assureur après un dégât des eaux.
- Toiture : les 25 000 € restent en dons manuels ; une charge « reports en fonds dédiés » les porte au passif, d’où l’association les reprendra lors des travaux.
- Minibus : 3 500 € en produits des cessions (757) et 2 000 € en valeur comptable des immobilisations cédées (652), en exploitation et non plus en exceptionnel.
- Assurance : 8 000 € en « autres produits » d’exploitation (compte 7587), et non plus en transfert de charges.
- Seuil : hors 4 000 € versés par une église belge, 178 000 € de dons viennent de particuliers domiciliés en France. Reçu délivré ou non, l’association dépasse le seuil de 153 000 € : certification et publication s’imposent.
L’excédent ne change pas. Ces chiffres figurent dans l’exemple pré-rempli de l’outil E03.
⚠️ Point de vigilance
L’erreur : présenter à l’assemblée générale un relevé des recettes et des dépenses, sans bilan ni annexe, parce que « l’association est petite ».
Ce qui se passe : l’association ne respecte pas l’article 21 de la loi de 1905. Le dirigeant s’expose à une amende de 9 000 € (art. 23) et à une injonction sous astreinte du juge des référés.
Comment l’éviter : établissez un bilan, un compte de résultat et une annexe, même simplifiés, avec le modèle E03. Pour passer d’un cahier de recettes à une comptabilité complète, faites-vous accompagner par un expert-comptable spécialisé.
Et maintenant, je fais quoi ?
- Vérifiez que vos derniers comptes comprennent bien un bilan, un compte de résultat et une annexe.
- Présentez l’exercice 2025 selon les nouveaux modèles et signalez le changement dans l’annexe.
- Supprimez les transferts de charges et réexaminez chaque ligne du résultat exceptionnel.
- Tenez le tableau des fonds dédiés et l’état des ressources étrangères.
- Calculez vos seuils : 153 000 € de dons, 15 300 € et 50 000 € de ressources étrangères.
Première clôture selon la réforme, fonds propres, seuils : faites examiner vos comptes par un expert-comptable spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Prépare le bilan, le compte de résultat et l’annexe selon les nouveaux modèles | Dans les semaines qui suivent la clôture | Modèle E03, grand livre, relevés bancaires |
| Le trésorier | Tient le suivi des fonds dédiés, des ressources étrangères et du bénévolat | Toute l’année | Tableaux de suivi |
| L’organe désigné par les statuts (conseil d’administration, conseil presbytéral…) | Arrête les comptes et propose l’affectation du résultat | Avant la convocation de l’assemblée | Procès-verbal |
| L’assemblée générale | Approuve la gestion financière (loi 1905, art. 19, al. 3) | Chaque année | Comptes annuels, rapport du commissaire aux comptes le cas échéant |
| Le président | Publie les comptes lorsque l’association dépasse le seuil | Dans les trois mois de l’approbation | Comptes et rapport du commissaire aux comptes |
Les outils pour le faire
- E03 — Modèle de comptes annuels : bilan, compte de résultat et annexe (Excel) : les modèles du règlement ANC n° 2018-06 modifié, simplifiés pour une association cultuelle, avec contrôles d’équilibre, tableau des fonds dédiés, état séparé par État et exemple pré-rempli. → présentation de l’outil · télécharger
E03 — Modèle de comptes annuels (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil E03.
Un modèle ne remplace pas l’examen de vos comptes : pour un legs ou des ressources étrangères, contactez un expert-comptable spécialisé.
Questions fréquentes
Une petite association cultuelle doit-elle vraiment établir un bilan ?
Oui : l’article 21 de la loi de 1905 ne prévoit aucun seuil. Un bilan simple suffit souvent, mais il doit exister, avec son annexe.
À partir de quel exercice s’appliquent les nouveaux modèles ?
Aux exercices ouverts à compter du 1er janvier 2025 : pour une clôture au 31 décembre, les comptes 2025, approuvés en 2026. Une application anticipée était possible dès la publication du règlement n° 2023-03 au Journal officiel, le 30 décembre 2023.
Faut-il valoriser le bénévolat dans les comptes ?
Oui, s’il est essentiel à la compréhension de l’activité et que l’association peut le recenser et le valoriser ; sinon, l’annexe explique pourquoi. Il n’affecte pas l’excédent.
Les comptes d’une association cultuelle sont-ils publics ?
L’association les présente au préfet sur sa demande. Leur publication sur le site de la DILA n’est obligatoire qu’au-delà de 153 000 € de dons éligibles à la réduction d’impôt ; l’état des ressources étrangères peut alors y figurer sous une forme synthétique (art. 434-4). Une fois ce dépôt effectué, l’association n’a pas à joindre ses comptes au renouvellement de sa déclaration cultuelle (décret du 16 mars 1906, art. 32-5).
Conclusion
En cinq ans, la présentation des comptes a changé trois fois. L’excédent ne change pas ; la lisibilité des comptes, si.
Des comptes bien présentés sécurisent l’association lors d’un contrôle. Pour la première clôture selon les nouveaux modèles, nous recommandons l’appui d’un professionnel spécialisé.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, articles 19, 19-2, 19-3, 21 et 23 (rédaction issue de la loi n° 2021-1109 du 24 août 2021, art. 75 et 88) — consulter
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 relatif aux comptes annuels des personnes morales de droit privé à but non lucratif, version commentée (art. 131-2, 132-1, 211-2, 431-8, 434-1 à 434-4, 531-1) — consulter
- Autorité des normes comptables — Règlements n° 2022-04 du 30 juin 2022 et n° 2023-01 du 12 mai 2023 modifiant le règlement n° 2018-06
- Autorité des normes comptables — Règlement n° 2022-06 du 4 novembre 2022 relatif à la modernisation des états financiers — consulter
- Autorité des normes comptables — Règlement n° 2023-03 du 7 juillet 2023 (art. 5 et 8) — consulter
- Légifrance — Arrêté du 26 décembre 2023 portant homologation des règlements n° 2022-06 et n° 2023-03 de l’ANC — consulter
- Légifrance — Décret n° 2021-1844 du 27 décembre 2021 relatif aux associations cultuelles (articles 32-5 et 38 du décret du 16 mars 1906) — consulter
- Légifrance — Décret n° 2021-1812 du 24 décembre 2021 relatif à l’état séparé des avantages et ressources provenant de l’étranger — consulter
- Légifrance — Décret n° 2022-619 du 22 avril 2022 relatif au contrôle du financement étranger des cultes (art. 4 à 7) — consulter
Doctrine et publications professionnelles
- CNOEC – CNCC — La réglementation comptable des associations, fondations et fonds de dotation, 2024
- CNOEC — Les associations, collection L’Expert en poche, septembre 2026 ; webinaire « L’annexe comptable dans le secteur non lucratif », 26 janvier 2026 ; Plan de comptes des associations et fondations, janvier 2025
- Revue Française de Comptabilité n° 601, octobre 2025 — N. Eschenbrenner et R. Jardot, « Modernisation des états financiers : quels impacts pour les associations ? »
- CNCC — Avis EC 2021-38 (casuels, février 2022) ; EJ 2008-23 et EJ 2009-79 (dons retenus pour le seuil de 153 000 €) ; EJ 2009-110 (absence de cumul des seuils) ; EJ 2010-22 (association cultuelle : conventions réglementées, alerte, documents prévisionnels)
- CNCC — Avis technique « Vérification par le commissaire aux comptes de la publication sincère des comptes annuels », avril 2024
- CNCC — Tableau des principaux cas de nomination obligatoire d’un commissaire aux comptes (septembre 2025) — consulter
- Associathèque — La publication des comptes — consulter
Textes consultés le 28 septembre 2026 ; loi, décrets et règlements vérifiés sur les textes officiels à cette date.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : association cultuelle 1905, mixte 1907 ou 1901 · l’objet exclusivement cultuel · la déclaration cultuelle et ses avantages · outils gratuits · se faire accompagner par un professionnel spécialisé