Défrayer un intervenant extérieur sans créer un contrat de travail
Prédicateur invité, musicien, conférencier : rembourser des frais réels ou payer dans un cadre légal, sans GUSO ni risque de requalification.

En bref : défrayer, c’est rembourser des dépenses réellement engagées, sur justificatifs ; payer, c’est rémunérer un travail. Une enveloppe forfaitaire remise à un prédicateur invité, à un musicien ou à un conférencier est une rémunération, même si on l’appelle « défraiement ». Pour la verser régulièrement, trois cadres existent : l’intervenant facture en tant que prestataire indépendant, l’association le déclare comme salarié occasionnel (déclaration préalable à l’embauche et bulletin, ou chèque emploi associatif), ou vous versez la somme à l’association ou l’église dont il relève. À défaut, l’association s’expose à un redressement Urssaf et, dans les cas graves, au délit de travail dissimulé.
Un prédicateur vient d’une autre ville pour un week-end de conférences. Une musicienne accompagne les cultes du dimanche. Une formatrice encadre la journée des responsables. À la fin, le trésorier leur remet une enveloppe « pour les frais ».
La pratique est courante et part d’une bonne intention. Mais une somme forfaitaire, sans lien avec des dépenses réelles, n’est pas un défraiement : c’est une rémunération, qui doit entrer dans un cadre légal. Cet article explique comment accueillir un intervenant extérieur en restant dans les règles, selon qu’il vient bénévolement ou qu’il faut le payer.
💡 L’essentiel à retenir
- Un défraiement rembourse des frais réels, engagés pour l’association et justifiés : transport, repas, hébergement.
- Une somme forfaitaire sans justificatif est une rémunération : il faut la déclarer.
- Pour payer un intervenant : facture d’un prestataire indépendant, déclaration comme salarié occasionnel, ou versement à la structure dont il relève.
- Un musicien rémunéré pour accompagner les cultes est un salarié ordinaire : le GUSO ne s’applique pas à une association cultuelle, car un culte n’est pas un spectacle.
- Une enveloppe non déclarée expose l’association à un rappel de cotisations et, en cas de travail dissimulé, à des sanctions pénales.
1. Défrayer n’est pas payer
Le remboursement de frais n’est pas une rémunération s’il couvre des dépenses réelles, engagées pour les besoins de l’association et justifiées : billet de train, ticket de péage, facture d’hôtel, note de restaurant. Il échappe alors aux cotisations sociales comme à l’impôt.
Tout ce qui dépasse ces frais réels est une contrepartie du service rendu. Peu importe son nom (« défraiement », « offrande », « cadeau », « participation ») : pour l’Urssaf et le juge, c’est la réalité qui compte. Une somme fixe, identique pour tous les intervenants ou sans justificatif, sera regardée comme une rémunération.
| Ce que reçoit l’intervenant | Qualification | Conséquence |
|---|---|---|
| Remboursement de son billet de train, sur présentation du billet | Défraiement | Aucune cotisation |
| Hôtel et repas réglés directement par l’association | Prise en charge de frais | Aucune cotisation |
| Indemnités kilométriques selon le barème fiscal, trajet justifié | Défraiement | Aucune cotisation |
| Enveloppe de 200 € « pour les frais », sans justificatif | Rémunération | À déclarer |
| Chèque de 150 € par intervention, remis à chaque venue | Rémunération | À déclarer |
2. Rembourser les frais réels
- Une note de frais par intervention, signée par l’intervenant, avec les justificatifs originaux.
- Le transport : billets au prix payé ; pour un véhicule personnel, indemnités kilométriques selon le barème fiscal (par exemple 0,665 € par kilomètre pour un véhicule de 6 CV en 2026, jusqu’à 5 000 km par an), avec le trajet et la distance.
- L’hébergement et les repas : de préférence réglés directement par l’association, ou remboursés sur facture.
- La validation par le trésorier, puis le paiement par virement ou chèque : évitez les espèces.
Si l’intervenant renonce au remboursement, ses frais peuvent constituer un don et ouvrir droit à un reçu fiscal, sous conditions : renonciation expresse, justificatifs conservés, association habilitée à délivrer des reçus.
3. Quand l’intervenant doit être payé : trois cadres
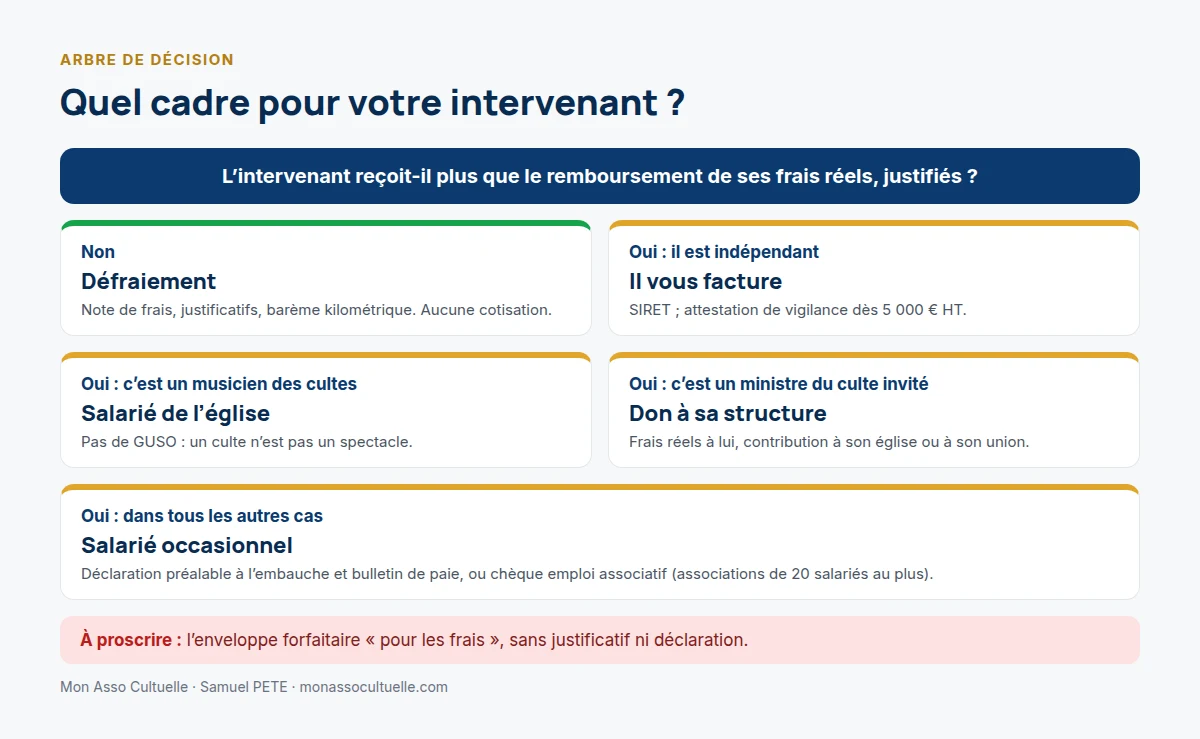
L’intervenant facture : prestataire indépendant
Un conférencier, un formateur ou un technicien qui exerce à titre indépendant (micro-entrepreneur, profession libérale, société) établit une facture. L’association règle la facture, frais compris le cas échéant, sans cotisations sociales.
Vérifiez son immatriculation (numéro SIRET). Pour un contrat d’au moins 5 000 € hors taxes, l’association doit aussi obtenir son attestation de vigilance Urssaf (code du travail, art. L. 8222-1). Et gardez à l’esprit qu’une facture ne protège pas si, en réalité, l’intervenant travaille sous vos ordres, de façon régulière, comme un salarié.
L’association déclare un salarié occasionnel
Si l’intervenant n’est pas indépendant, l’association le rémunère comme salarié, même pour une seule journée : déclaration préalable à l’embauche, bulletin de paie, cotisations. Pour les associations de 20 salariés au plus, le chèque emploi associatif, proposé par l’Urssaf, simplifie ces formalités : une seule déclaration, et l’Urssaf calcule les cotisations et établit l’attestation d’emploi.
La somme est versée à la structure dont relève l’intervenant
Un prédicateur invité qui est ministre du culte d’une autre église ou d’une union relève de sa propre association, qui l’a affilié à la Cavimac. La solution la plus sûre consiste à lui rembourser ses frais réels et, si l’église souhaite contribuer davantage, à verser un don à l’association dont il relève, plutôt qu’une somme à lui-même.
4. Le cas des musiciens : pas de GUSO pour un culte
On présente parfois le Guichet unique du spectacle occasionnel (GUSO) comme une solution simple pour rémunérer un musicien. Point de vigilance : une association cultuelle ne doit pas l’utiliser, même si la plateforme accepte l’inscription.
Le GUSO ne vise que les organisateurs non professionnels de spectacle vivant, c’est-à-dire l’exécution en direct d’une œuvre devant un public, avec la présence physique d’au moins un artiste du spectacle. Or un culte n’est pas un spectacle. L’accompagnement musical des services religieux ne peut pas être assimilé à une prestation artistique réalisée dans le cadre d’un spectacle vivant.
- Musicien rémunéré pour accompagner les cultes, même ponctuellement : c’est un salarié de l’association. Déclaration préalable à l’embauche, bulletin de paie et cotisations auprès de chaque organisme (Urssaf, retraite complémentaire, etc.), ou chèque emploi associatif pour les associations de 20 salariés au plus.
- Musicien qui exerce à titre indépendant et intervient via sa propre structure : elle facture l’association, sous réserve qu’il ne travaille pas en réalité sous l’autorité de l’église.
- Musiciens bénévoles de l’église : aucun cadre particulier, à condition de ne leur rembourser que des frais réels, sur justificatifs.
Un concert ou un spectacle ne relève pas, en principe, de l’objet exclusivement cultuel d’une association cultuelle. Si l’église souhaite en organiser, la question de la structure qui le porte se pose en amont : faites-la examiner par un professionnel spécialisé.
⚠️ Point de vigilance
L’erreur : remettre chaque mois une enveloppe en espèces au musicien ou au responsable de la jeunesse, « pour ses frais ».
Ce qui se passe : en cas de contrôle, l’Urssaf est susceptible de réintégrer ces sommes dans l’assiette des cotisations, sur plusieurs années, avec majorations. Si l’intervenant travaille régulièrement sous l’autorité de l’association, la situation peut être qualifiée de travail dissimulé, avec une indemnité forfaitaire de six mois de salaire en cas de rupture (code du travail, art. L. 8223-1) et des sanctions pénales.
Comment l’éviter : remboursez uniquement des frais justifiés, ou choisissez un cadre de rémunération. Pour régulariser une pratique ancienne, faites-vous accompagner par un expert-comptable spécialisé.
💼 Exemple pratique
Une église invite un prédicateur d’une autre région pour un week-end, et rémunère une musicienne pour accompagner les cultes deux dimanches par mois.
Le prédicateur vient en voiture (420 km aller-retour avec un véhicule de 6 CV) : l’association lui rembourse 420 × 0,665 = 279,30 € sur note de frais, et règle directement son hôtel et ses repas. Elle adresse ensuite un don de 300 € à l’association cultuelle dont il est le pasteur. Pour la musicienne, elle n’utilise pas le GUSO : elle la déclare comme salariée, par le chèque emploi associatif, qui calcule les cotisations et établit ses attestations d’emploi.
Et maintenant, je fais quoi ?
- Recensez les intervenants extérieurs de l’année et ce que chacun a reçu.
- Supprimez les enveloppes forfaitaires : frais réels sur note de frais uniquement.
- Choisissez un cadre pour chaque intervenant payé : facture, salarié occasionnel ou don à sa structure.
- Adoptez une politique de remboursement des frais votée par le conseil.
- Conservez les notes de frais et justificatifs avec les pièces comptables.
Une pratique ancienne d’enveloppes ou un intervenant régulier méritent un examen. Faites vérifier votre situation par un expert-comptable spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le responsable de l’événement | Informe l’intervenant du cadre retenu avant sa venue | À l’invitation | Courriel de confirmation |
| Le trésorier | Vérifie la note de frais ou la facture, puis paie | Après l’intervention | Note de frais D10, facture |
| Le conseil | Vote la politique de remboursement des frais | Une fois, puis à chaque révision | Délibération |
| Le secrétaire | Déclare les salariés occasionnels (déclaration d’embauche ou chèque emploi associatif) | Avant l’intervention | Espace Urssaf |
Les outils pour le faire
- D10 — Note de frais de l’intervenant et aide au choix du cadre (Excel) : note de frais avec barème kilométrique, questionnaire d’orientation (défraiement, facture, salarié, don à la structure) et politique de remboursement type. → présentation de l’outil · télécharger
- G03 — Grille de qualification (Excel) : pour un intervenant régulier, vérifier s’il est bénévole, prestataire ou salarié. → présentation et téléchargement
D10 — Note de frais de l’intervenant (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil D10.
Un outil ne remplace pas l’examen de votre situation. Pour un intervenant régulier ou une régularisation, contactez un expert-comptable spécialisé.
Questions fréquentes
Peut-on donner une enveloppe à un prédicateur invité ?
Pas sous forme forfaitaire à titre personnel. Remboursez ses frais réels et, si l’église veut contribuer davantage, versez un don à l’association ou à l’union dont il relève.
Un défraiement forfaitaire est-il possible ?
C’est risqué : sans justificatif, la somme est présumée être une rémunération. Seuls les frais réels, justifiés, échappent aux cotisations.
Un musicien peut-il jouer bénévolement ?
Oui, s’il ne reçoit que le remboursement de frais réels. S’il est payé pour accompagner les cultes, il a la qualité de salarié de l’association, qui doit le déclarer comme tel : le GUSO ne s’applique pas, un culte n’étant pas un spectacle.
Un intervenant auto-entrepreneur peut-il nous facturer ?
Oui, s’il est réellement indépendant. Mais une facture ne suffit pas si l’intervenant travaille régulièrement sous vos ordres : le juge regarde les conditions réelles.
Conclusion
Accueillir des intervenants fait partie de la vie d’une église. Pour rester dans les règles, il suffit de distinguer deux gestes : rembourser des frais réels, et payer un travail. Le premier se fait sur note de frais ; le second passe par une facture, une déclaration de salarié ou un don à la structure de l’intervenant.
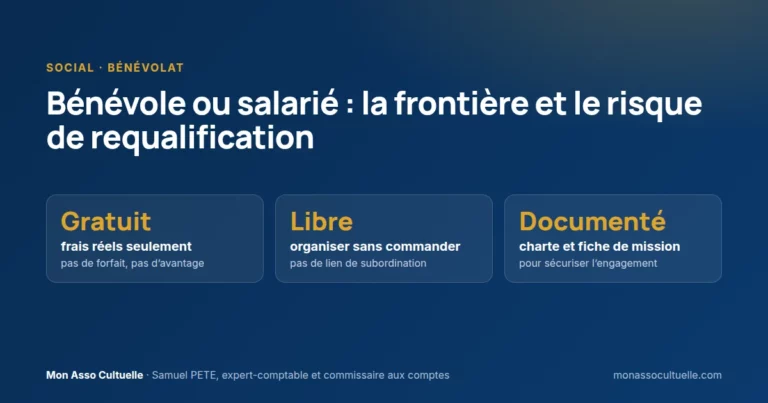
Voir aussi : bénévole ou salarié, la frontière et le risque de requalification. Pour les situations anciennes ou régulières, l’appui d’un professionnel spécialisé est recommandé.
Sources et références
- Légifrance — Code du travail, articles L. 7122-22 et suivants (GUSO, réservé au spectacle vivant occasionnel), L. 8221-5 et L. 8223-1 (travail dissimulé), L. 8222-1 (obligation de vigilance)
- Associathèque — Associations et bénévoles : remboursement de frais — consulter
- Cour de cassation — Chambre sociale, 29 janvier 2002, n° 99-42.697 (bénévoles défrayés forfaitairement, requalification) — consulter
Textes consultés le 25 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : le statut du pasteur · bénévole ou salarié : la frontière · outils gratuits · se faire accompagner par un professionnel spécialisé