Bénévole ou salarié : la frontière et le risque de requalification
Bénévole ou salarié dans une église : critères du juge, situations à risque, conséquences d’une requalification et bonnes pratiques pour sécuriser le bénévolat.

En bref : le bénévole donne de son temps librement, sans rémunération (en argent ou en nature) et sans lien de subordination juridique. Le salarié travaille pour une rémunération, sous l’autorité d’un employeur qui donne des ordres, contrôle et peut sanctionner. Quand un « bénévole » reçoit des sommes forfaitaires ou des avantages et travaille sous des consignes et des horaires imposés, le juge peut requalifier la relation en contrat de travail : rappel de salaires et de cotisations, voire travail dissimulé. La prévention tient en trois gestes : ne rembourser que des frais réels, organiser sans commander, et documenter l’engagement bénévole.
Une église vit du bénévolat : accueil, louange, jeunesse, entretien, comptabilité, parfois un véritable secrétariat à plein temps. Ces engagements sont précieux, et la plupart ne posent aucune difficulté.
Mais certaines situations glissent sans que personne ne s’en aperçoive : le « bénévole » qui reçoit chaque mois une indemnité, celui qui est logé en échange de la garde des locaux, celle qui tient le secrétariat selon des horaires fixés par le conseil. Cet article trace la frontière entre bénévolat et salariat, recense les situations à risque et propose des règles simples pour les éviter.
💡 L’essentiel à retenir
- Le bénévolat n’a pas de définition légale générale : il repose sur l’engagement libre, l’absence de rémunération et l’absence de lien de subordination.
- Le contrat de travail existe dès que sont réunis une prestation de travail, une rémunération et un lien de subordination, quel que soit le nom donné à la relation.
- Des remboursements forfaitaires, sans rapport avec des frais réels, sont un indice fort de rémunération (Cass. soc., 29 janvier 2002, n° 99-42.697).
- Un avantage en nature régulier (logement, repas) est une rémunération.
- Organiser l’activité et fixer des consignes de fonctionnement ne suffit pas, à lui seul, à créer un lien de subordination.
- La requalification expose l’association à des rappels de salaires et de cotisations et, dans les cas graves, au délit de travail dissimulé.
1. Bénévole ou salarié : les deux définitions
Aucun texte ne définit le bénévolat de façon générale. On retient habituellement la définition du Conseil économique et social (avis du 24 février 1993) : est bénévole toute personne qui s’engage librement pour mener une action non salariée en direction d’autrui, en dehors de son temps professionnel et familial.
Le salarié, lui, fournit un travail en contrepartie d’une rémunération, sous l’autorité d’un employeur. Le lien de subordination se caractérise par le pouvoir de donner des ordres et des directives, d’en contrôler l’exécution et de sanctionner les manquements (Cass. soc., 13 novembre 1996, n° 94-13.187).
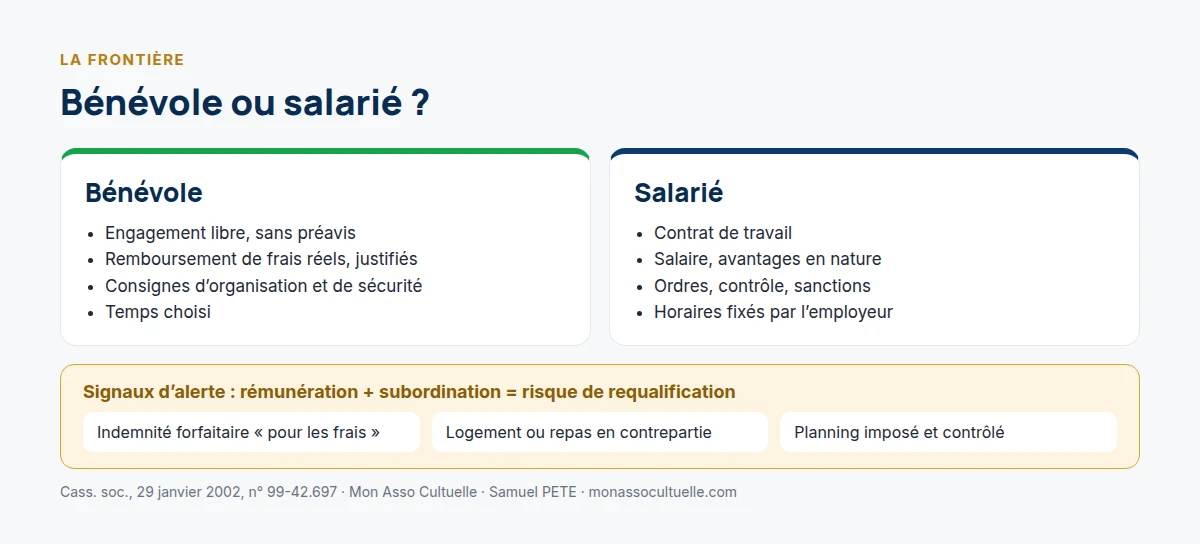
| Critère | Bénévole | Salarié |
|---|---|---|
| Engagement | Libre : il peut arrêter à tout moment, sans préavis ni indemnité | Contrat de travail, avec ses règles de rupture |
| Contrepartie | Aucune ; seulement le remboursement de frais réels justifiés | Salaire, avantages en nature |
| Autorité | Consignes d’organisation et de sécurité, sans pouvoir disciplinaire | Ordres, contrôle, sanctions |
| Temps | Choisi, en dehors du temps professionnel | Horaires fixés par l’employeur |
| Protection sociale | Celle de sa propre situation ; assurance de l’association | Régime général, accidents du travail, chômage |
2. Ce que regarde le juge
Pour requalifier un bénévolat en contrat de travail, le juge ne s’arrête pas aux mots employés. Il examine les conditions réelles de l’activité et recherche deux éléments, qui se combinent :
Une rémunération, même déguisée
- Des sommes forfaitaires versées régulièrement, sans lien avec des dépenses réelles : la Cour de cassation a requalifié en contrat de travail l’activité de « bénévoles » d’une grande association qui percevaient des remboursements forfaitaires excédant leurs frais réels (Cass. soc., 29 janvier 2002, n° 99-42.697).
- Des avantages en nature : logement, repas quotidiens, véhicule. Un logement fourni en contrepartie d’une présence est une rémunération (voir notre article sur le logement du pasteur).
- Des « cadeaux » ou des primes réguliers, en argent ou en bons d’achat.
Un lien de subordination
- Des horaires imposés et un planning fixé unilatéralement.
- Des directives précises sur la manière d’accomplir le travail, et un contrôle de son exécution.
- Un pouvoir de sanction : reproches formels, retrait de la mission pour des motifs professionnels.
À l’inverse, organiser l’activité, définir des consignes de sécurité ou coordonner les équipes de bénévoles relève du fonctionnement normal d’une association et n’est pas, en soi, déterminant d’un lien de subordination. C’est la combinaison d’une contrepartie et d’une autorité de type employeur qui fait basculer la relation.
3. Les situations à risque dans une église
| Situation | Pourquoi c’est risqué | Solution |
|---|---|---|
| « Bénévole » qui tient le secrétariat à plein temps, avec une indemnité mensuelle | Rémunération forfaitaire et horaires fixés | Salarier le poste ou revenir à un vrai bénévolat, sans indemnité |
| Gardien logé gratuitement en échange de l’ouverture et de la surveillance des locaux | Logement = avantage en nature, contre une prestation | Contrat de travail, ou convention d’occupation sans contrepartie de travail |
| Musicien ou responsable jeunesse recevant une enveloppe « pour ses frais » | Somme sans justificatif = rémunération | Frais réels uniquement, ou cadre de rémunération |
| Pasteur bénévole logé par l’église | Logement = contrepartie | Réexaminer son statut (ministre du culte, salarié) |
| Salarié de l’association qui fait « bénévolement » des heures en plus, sur les mêmes tâches | Les heures sont en réalité du travail salarié | Distinguer nettement les activités, ou rémunérer les heures |
Pour les intervenants ponctuels (prédicateur invité, musicien d’un concert), voir notre article sur le défraiement d’un intervenant extérieur. Pour le pasteur, voir le statut du pasteur.
4. Les conséquences d’une requalification
- Rappels de cotisations par l’Urssaf, sur les sommes et avantages versés, avec majorations de retard.
- Demandes du « bénévole » devant le conseil de prud’hommes : rappels de salaires au moins au niveau du SMIC, congés payés, indemnités de rupture.
- Travail dissimulé lorsque l’association a intentionnellement omis de déclarer l’emploi (code du travail, art. L. 8221-5) : indemnité forfaitaire de six mois de salaire en cas de rupture (art. L. 8223-1) et sanctions pénales.
- Conséquences fiscales pour une association loi 1901 : la rémunération déguisée de dirigeants peut remettre en cause le caractère désintéressé de sa gestion.
⚠️ Point de vigilance
L’erreur : verser à un bénévole très investi une « indemnité » mensuelle pour le remercier, en pensant bien faire.
Ce qui se passe : la somme est une rémunération. Si le bénévole travaille en outre selon des horaires et des consignes fixés par l’association, les conditions d’un contrat de travail peuvent se trouver réunies. Le jour d’un conflit, il pourra en demander la reconnaissance.
Comment l’éviter : remerciez autrement que par de l’argent ; ne remboursez que des frais réels. Si l’engagement correspond à un vrai poste, créez-le. Pour une situation installée, faites-vous accompagner par un expert-comptable spécialisé.
5. Sécuriser le bénévolat : les bonnes pratiques
- Frais réels uniquement, sur note de frais et justificatifs ; les frais non remboursés peuvent être abandonnés à l’association et ouvrir droit à un reçu fiscal.
- Une charte du bénévole, qui rappelle le caractère libre et non rémunéré de l’engagement et les engagements réciproques.
- Une fiche de mission qui décrit l’activité et la personne référente, sans horaires imposés ni objectifs chiffrés.
- Une assurance couvrant la responsabilité civile de l’association et les dommages subis par les bénévoles.
- La valorisation du bénévolat dans les comptes annuels (contributions volontaires en nature), qui montre l’importance de l’engagement sans le rémunérer.
- Une revue annuelle des engagements les plus lourds : au-delà d’un certain volume et d’une certaine régularité, la question d’un poste salarié mérite d’être posée.
💼 Exemple pratique
Dans une église, Marie assure le secrétariat quatre matinées par semaine. Le conseil lui verse 250 € par mois « pour ses frais » et lui a remis un planning de présence.
La somme n’est liée à aucune dépense réelle et les horaires sont imposés : la situation présente les deux éléments d’un contrat de travail. Le conseil choisit de créer un poste de secrétaire à temps partiel, avec contrat, déclaration et bulletin de paie. Les autres bénévoles de l’accueil, sans indemnité ni planning imposé, gardent leur statut, encadré par une charte et une fiche de mission.
Et maintenant, je fais quoi ?
- Recensez les bénévoles qui reçoivent une somme ou un avantage, quel qu’il soit.
- Remplacez tout forfait par des remboursements de frais réels.
- Qualifiez les engagements les plus lourds avec la grille G03.
- Formalisez le bénévolat : charte et fiches de mission.
- Créez un poste salarié lorsque l’engagement correspond en réalité à un emploi.
Les situations installées depuis longtemps sont les plus délicates à régulariser. Faites vérifier votre situation par un expert-comptable spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le président | Recense les engagements bénévoles et les sommes versées | Une fois par an | Liste des bénévoles, grands livres |
| Le trésorier | Supprime les forfaits, contrôle les notes de frais | Chaque mois | Notes de frais D10 |
| Le conseil | Adopte la charte du bénévole ; décide des créations de poste | À la prochaine réunion | Kit H01, délibération |
| Le responsable de chaque équipe | Remet la charte et la fiche de mission aux bénévoles | À chaque nouvel engagement | Kit H01 |
Les outils pour le faire
- H01 — Kit du bénévole : charte et fiche de mission (Word) : une charte du bénévole adaptée à une église et une fiche de mission type, rédigées pour préserver le caractère libre et non rémunéré de l’engagement. → présentation de l’outil · télécharger
- G03 — Grille de qualification (Excel) : bénévole, salarié ou prestataire, activité par activité. → présentation et téléchargement
- D10 — Note de frais (Excel) : pour ne rembourser que des frais réels. → présentation et téléchargement
H01 — Kit du bénévole : charte et fiche de mission (Word, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger le kit H01.
Une charte ne transforme pas une relation de travail en bénévolat : ce sont les conditions réelles qui comptent. Pour une situation à risque, contactez un expert-comptable spécialisé.
Questions fréquentes
Peut-on indemniser un bénévole ?
On peut lui rembourser ses frais réels, sur justificatifs. Une indemnité forfaitaire, sans lien avec des dépenses, est une rémunération et fait courir un risque de requalification.
Un bénévole peut-il avoir des horaires ?
Il peut s’engager sur des créneaux qu’il choisit, dans une organisation collective. Le problème vient d’horaires que l’association impose unilatéralement, contrôle et sanctionne.
Un salarié de l’association peut-il aussi être bénévole ?
Oui, pour des activités distinctes de son travail salarié et en dehors de son temps de travail. Des heures « bénévoles » sur les mêmes tâches constituent en réalité du travail salarié.
Que risque l’association en cas de requalification ?
Des rappels de salaires et de cotisations, des indemnités de rupture et, si l’omission de déclaration est intentionnelle, les sanctions du travail dissimulé.
Conclusion
Le bénévolat est la richesse des églises, et il n’a rien à craindre tant qu’il reste libre et gratuit. Le risque naît quand l’association, par reconnaissance ou par besoin, rémunère sans le dire un engagement qu’elle encadre comme un emploi.
Frais réels, organisation sans commandement, charte et fiches de mission : ces règles simples protègent à la fois les bénévoles et l’association. Pour les situations qui ont glissé, nous recommandons vivement l’appui d’un professionnel spécialisé.
Sources et références
- Cour de cassation — Chambre sociale, 29 janvier 2002, n° 99-42.697, publié au bulletin (bénévoles, remboursements forfaitaires, contrat de travail) — consulter
- Cour de cassation — Chambre sociale, 13 novembre 1996, n° 94-13.187 (lien de subordination)
- Légifrance — Code du travail, articles L. 1221-1, L. 8221-5 et L. 8223-1 (travail dissimulé)
- Conseil économique et social — Avis du 24 février 1993 sur l’essor et l’avenir du bénévolat
- Associathèque — Associations et bénévoles : remboursement de frais — consulter
Textes consultés le 25 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : défrayer un intervenant extérieur · le statut du pasteur · le logement du pasteur · outils gratuits · se faire accompagner par un professionnel spécialisé