Le statut du pasteur : ministre du culte, salarié ou bénévole ?
Pour son ministère, le pasteur est en principe ministre du culte rattaché à la Cavimac, sans contrat de travail. Les critères, la jurisprudence et les exceptions.

En bref : pour l’exercice de son ministère, un pasteur est en principe ministre du culte, rattaché à la Cavimac. Depuis plus d’un siècle, la jurisprudence juge que le pasteur ne conclut pas de contrat de travail relativement à l’exercice de son ministère (Cass. soc., 20 novembre 1986). Le statut ne se choisit pas : il s’impose, selon les conditions réelles d’exercice, quel que soit le nom des documents signés. Le salariat reste l’exception : activités sans lien avec le ministère, ou lien de subordination réel, notamment dans une association loi 1901. Le pasteur peut aussi être bénévole.
« Notre pasteur est-il salarié ? » La question paraît simple. Dans beaucoup d’églises évangéliques, la réponse l’est beaucoup moins : un pasteur « indemnisé » sans cotisations, un autre payé par l’association loi 1901 de l’église, un troisième qui cumule un emploi à l’extérieur et un ministère bénévole.
Or le statut du pasteur détermine sa protection sociale, sa retraite, les obligations de l’association et les risques qu’elle prend en cas de contrôle. Cet article présente les trois statuts possibles, les critères qui les distinguent et la façon de documenter le statut.
Il s’adresse aux conseils des associations cultuelles et des églises constituées en association loi 1901, en particulier dans les églises protestantes et évangéliques.
💡 L’essentiel à retenir
- Trois statuts sont possibles : ministre du culte (Cavimac), salarié (régime général) ou bénévole.
- Pour son ministère, le pasteur ne conclut en principe pas de contrat de travail : c’est une jurisprudence constante depuis l’arrêt Dieny (1913), confirmée en 1986 par la Cour de cassation.
- Le ministre du culte relève de la Cavimac (code de la sécurité sociale, art. L. 382-15). S’il exerce aussi une activité salariée, il peut bénéficier d’une exonération, totale ou partielle, des cotisations Cavimac.
- Le statut ne se choisit pas : il s’impose. Un contrat de travail suppose un lien de subordination réel, quel que soit le nom donné aux documents.
- L’engagement religieux n’exclut le contrat de travail que pour les activités exercées pour une association cultuelle ou une congrégation légalement établie (Cass. soc., 20 janvier 2010 et 24 avril 2024).
- Un pasteur peut être dirigeant bénévole de l’association tout en étant rémunéré au titre de son ministère.
1. Trois statuts possibles
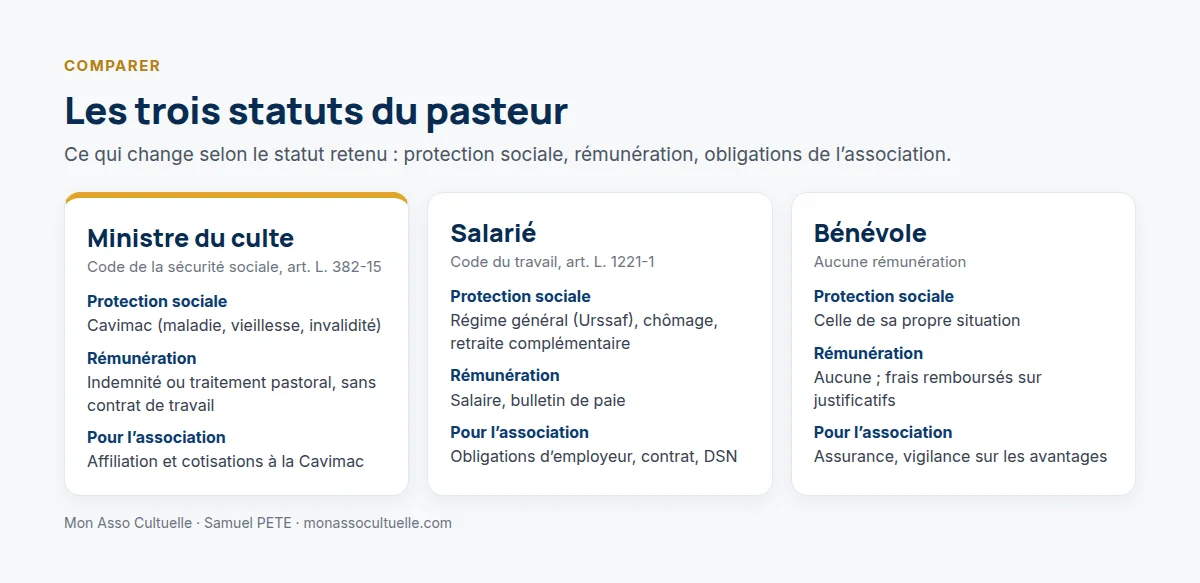
| Ministre du culte | Salarié | Bénévole | |
|---|---|---|---|
| Fondement | Code de la sécurité sociale, art. L. 382-15 | Code du travail, art. L. 1221-1 | Engagement libre, sans rémunération |
| Lien avec l’association | Ministère spirituel, sans contrat de travail | Contrat de travail et lien de subordination | Aucun lien de subordination |
| Protection sociale | Cavimac : maladie, maternité, invalidité, vieillesse | Régime général, assurance chômage, retraite complémentaire | Celle de sa situation personnelle |
| Ce que reçoit le pasteur | Une indemnité ou un traitement pastoral | Un salaire et un bulletin de paie | Le remboursement de ses frais réels |
| Obligations de l’association | Affiliation et cotisations à la Cavimac | Obligations d’employeur : déclaration d’embauche, paie, DSN | Assurance, justificatifs des frais |
Sur le plan fiscal, les montants versés au pasteur, qu’il soit ministre du culte ou salarié, sont imposables à l’impôt sur le revenu dans la catégorie des traitements et salaires.
2. Le ministre du culte : le statut propre aux cultes
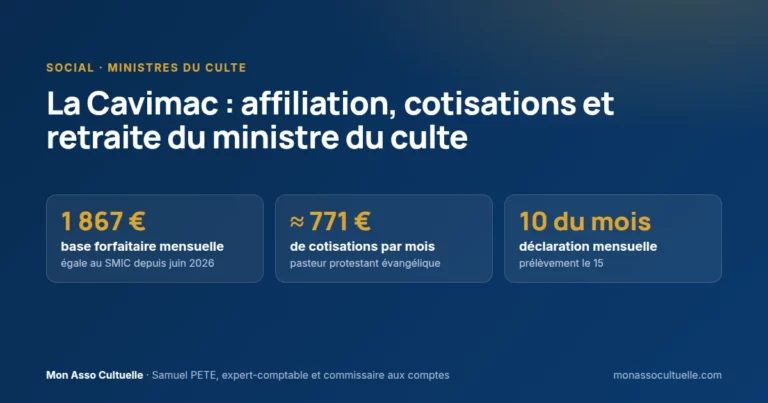
L’article L. 382-15 du code de la sécurité sociale rattache au régime général, par l’intermédiaire de la Cavimac (Caisse d’assurance vieillesse, invalidité et maladie des cultes), les ministres des cultes et les membres des congrégations et collectivités religieuses.
Deux conséquences pratiques en découlent :
- Une autre activité salariée ne fait pas sortir de la Cavimac. Un pasteur qui exerce par ailleurs une activité salariée, même à temps partiel, relève de la Cavimac pour son ministère. Selon la rémunération perçue dans l’autre régime obligatoire, il peut bénéficier d’une exonération, totale ou partielle, des cotisations Cavimac. Les conditions demandent une analyse précise : faites réaliser une étude spécialisée et cessez de payer des cotisations indues.
- La Cavimac prononce l’affiliation. C’est en principe l’association ou la collectivité religieuse qui déclare le ministre et paie les cotisations. Dans certaines unions d’églises, les démarches passent par l’union.
Le ministre du culte n’est pas un salarié : il n’a pas de contrat de travail, pas de bulletin de paie, et ne relève pas du conseil de prud’hommes. Pour une association cultuelle, sa rémunération fait partie des dépenses autorisées : l’entretien et la formation des ministres du culte relèvent de l’objet cultuel. Les règles d’affiliation, de cotisations et de retraite sont détaillées dans notre article La Cavimac : affiliation, cotisations et retraite du ministre du culte.
3. Le contrat de travail : l’exception, pas la règle
La jurisprudence est constante depuis plus d’un siècle : pour l’exercice de leur ministère, les pasteurs ne sont pas liés par un contrat de travail.
- 1913, arrêt Dieny : les pasteurs ne concluaient pas, relativement à l’exercice de leur ministère, un contrat de travail.
- 1984, conseil de prud’hommes d’Arras : saisi par un pasteur contre l’Union nationale des associations cultuelles de l’Église réformée de France, il se déclare incompétent. La cour d’appel de Douai confirme (30 mai 1984) : « la préparation du Règne de Dieu sur la terre ne constitue pas, du fait de sa finalité spirituelle, une activité relevant du code du travail ».
- 1986, Cour de cassation : le pourvoi est rejeté, les pasteurs de l’Église réformée de France « ne concluant pas, relativement à l’exercice de leur ministère, un contrat de travail avec les associations cultuelles légalement établies » (Cass. soc., 20 novembre 1986, n° 84-43.643).
Ce qui compte : les conditions réelles d’exercice
Conséquence : l’association cultuelle ne choisit pas le statut de son pasteur, il s’impose à elle. Dans la très grande majorité des cas, le ministre du culte n’a pas de contrat de travail, même s’il a signé un document portant ce nom. Comme toujours en droit du travail, c’est la réalité qui compte et non l’intitulé : le contrat de travail dépend des conditions de fait dans lesquelles s’exerce l’activité (code du travail, art. L. 1221-1), et d’abord de l’existence d’un lien de subordination (Cass. soc., 13 novembre 1996, n° 94-13.187).
La Cour de cassation a précisé les limites du principe : l’engagement religieux d’une personne n’exclut l’existence d’un contrat de travail que pour les activités qu’elle accomplit pour le compte d’une congrégation ou d’une association cultuelle légalement établie (Cass. soc., 20 janvier 2010, n° 08-42.207). En 2024, elle a cassé une décision qui avait écarté le contrat de travail d’un religieux employé par une association loi 1901, faute d’avoir examiné concrètement ses conditions de travail (Cass. soc., 24 avril 2024, n° 22-20.352).
Évaluer le risque de requalification
| Situation | Risque de requalification en contrat de travail |
|---|---|
| Pasteur exerçant son ministère pour une association cultuelle (loi de 1905) | Faible : l’absence de contrat de travail est le principe, si l’activité est réellement pastorale |
| Pasteur rémunéré par une association loi 1901, même pour une activité religieuse | Réel : les juges examinent les conditions de fait |
| Pasteur chargé aussi de tâches sans lien avec le ministère (gestion, entretien, direction d’une activité sociale) | Réel pour ces tâches |
| Horaires imposés, compte rendu d’activité, sanctions possibles par le conseil | Élevé : ce sont les indices du lien de subordination |
Un pasteur déclaré comme salarié alors qu’il exerce en réalité un ministère spirituel pour une association cultuelle ? La situation est plus fréquente qu’on ne le pense, et ses conséquences sociales méritent un examen : faites analyser la situation par un professionnel spécialisé.
⚠️ Point de vigilance
L’erreur : verser au pasteur une « indemnité » mensuelle sans l’affilier à la Cavimac ni le déclarer à l’Urssaf.
Ce qui se passe : le pasteur n’a aucune protection sociale ni droits à la retraite. En cas de contrôle ou de litige, l’association s’expose à des poursuites pour travail dissimulé et au paiement des cotisations du régime général, avec majorations.
Comment l’éviter : qualifiez le statut d’après la réalité, formalisez-le par écrit et faites les déclarations correspondantes. En cas de doute, faites-vous accompagner par un expert-comptable spécialisé.
4. Le pasteur bénévole
Un pasteur peut exercer son ministère sans aucune rémunération, par exemple s’il a un autre emploi ou une pension. Le bénévolat suppose l’absence de toute contrepartie, en argent ou en nature.
- L’association rembourse les frais engagés pour elle sur justificatifs, pour leur montant réel. Un défraiement forfaitaire, sans justificatif, risque une requalification en rémunération.
- Les avantages en nature, en particulier un logement mis à disposition, sont une contrepartie : ils peuvent faire perdre le caractère bénévole. Le logement de fonction fera l’objet d’un article dédié.
- Les frais non remboursés peuvent être abandonnés à l’association et ouvrir droit à un reçu fiscal, dans les conditions de l’article 200 du code général des impôts.
À ne pas confondre : le pasteur peut être dirigeant bénévole de l’association (président, membre du conseil) tout en étant rémunéré au titre de son ministère. La circulaire des ministères de l’Intérieur et de l’Économie du 23 juin 2010 admet cette situation, à condition que la rémunération corresponde au ministère et non aux fonctions de dirigeant.
💼 Exemple pratique
Une association cultuelle évangélique de 180 membres accueille un pasteur à plein temps, nommé en accord avec son union d’églises. Il prêche, visite les fidèles, forme les responsables et célèbre les cérémonies.
Son activité est pastorale et s’exerce pour une association cultuelle : le statut de ministre du culte est adapté. L’association l’affilie à la Cavimac par l’intermédiaire de l’union, verse une indemnité pastorale mensuelle et paie les cotisations. Le conseil formalise le tout dans une convention de ministère qui décrit la mission spirituelle, sans horaires imposés ni pouvoir disciplinaire du conseil sur le contenu du ministère.
💼 Exemple pratique
Une église fonctionne avec une double structure. Son pasteur est aussi, à mi-temps, coordinateur de l’épicerie solidaire portée par l’association loi 1901, avec des horaires fixés et des comptes à rendre au bureau.
Pour cette activité, il est salarié de l’association 1901 : contrat de travail, bulletin de paie, déclarations à l’Urssaf. Pour son ministère, il reste rattaché à la Cavimac. Selon la rémunération perçue au titre de son emploi salarié, il peut bénéficier d’une exonération, totale ou partielle, des cotisations Cavimac. C’est typiquement une situation à faire examiner : une étude spécialisée évite de payer des cotisations indues.
5. Qualifier et documenter le statut
Le statut du pasteur ne se choisit pas : il se constate, puis se prouve par écrit. Les étapes :
- Décrire l’activité réelle : ministère spirituel, tâches administratives, activités sociales, temps consacré.
- Qualifier le statut de chaque activité, avec la grille de qualification.
- Faire décider le recrutement par l’organe délibérant que désignent les statuts (article 19 de la loi de 1905 pour une association cultuelle).
- Formaliser : convention de ministère pour un ministre du culte, contrat de travail pour un salarié, attestation d’engagement bénévole pour un bénévole.
- Déclarer : affiliation à la Cavimac, ou déclaration préalable à l’embauche et paie pour un salarié.
- Revoir chaque année : les activités évoluent, le statut doit suivre.
⚠️ Point de vigilance
L’erreur : accueillir un pasteur assistant qui travaille sous la direction du pasteur principal et du président de l’association, sans aucune latitude : on lui impose les thèmes de ses prédications, on lui fixe la liste des personnes à visiter, et ses heures de travail aussi.
Ce qui se passe : l’assistant reçoit des ordres, et le pasteur principal comme le président en contrôlent l’exécution. C’est un lien de subordination : il est susceptible d’être requalifié en salarié, même si une « convention de ministère » a été signée. Le juge s’attache aux faits, pas au titre du document.
À ne pas confondre : organiser le bon fonctionnement de l’association en coordination avec le ou les pasteurs (planning des cultes, répartition des activités, réunions d’équipe) n’est pas, en soi, déterminant d’un lien de subordination. De même, aucun texte n’impose de congés payés ou de période d’essai pour un ministre du culte, mais en prévoir n’est pas un risque de requalification.
Comment l’éviter : laissez à chaque pasteur, y compris l’assistant, une réelle autonomie dans l’exercice de son ministère spirituel. En cas de doute sur une organisation pastorale hiérarchisée, faites analyser la situation par un professionnel spécialisé.
Et maintenant, je fais quoi ?
- Listez toutes les activités de votre pasteur et le temps qu’il y consacre.
- Qualifiez chaque activité avec la grille G03.
- Vérifiez que vous avez déclaré le statut retenu : Cavimac, Urssaf, ou rien si le pasteur est réellement bénévole.
- Formalisez le statut par écrit et faites-le approuver par l’organe compétent.
- Programmez une revue annuelle, au moment du budget.
Le statut du pasteur engage sa protection sociale et la responsabilité de l’association. Faites vérifier votre situation par un expert-comptable spécialisé, surtout si le pasteur cumule plusieurs activités.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Temps | Documents |
|---|---|---|---|
| Le président | Décrit avec le pasteur ses activités réelles | 1 heure | Grille G03 |
| Le trésorier | Vérifie les versements, les déclarations et les cotisations | 1 heure | Relevés, appels de cotisations |
| Le conseil | Retient le statut et approuve la convention ou le contrat | 1 réunion | Convention de ministère ou contrat |
| Le secrétaire | Conserve les pièces et programme la revue annuelle | 30 minutes | Registre des délibérations |
Délibération type à reprendre dans le procès-verbal :
« Le conseil, après examen des activités exercées par le pasteur [nom], constate qu’elles relèvent de son ministère spirituel au service de l’association. Il en déduit qu’il exerce en qualité de ministre du culte, approuve la convention de ministère annexée et charge le trésorier de procéder à l’affiliation auprès de la Cavimac. »
Cette décision a des conséquences sociales et fiscales durables. Pour la sécuriser, faites-vous accompagner par un professionnel spécialisé.
Les outils pour le faire
- G03 — Grille de qualification : ministre du culte, salarié, bénévole ou prestataire (Excel) : pour chaque activité du pasteur, les indices du lien de subordination et une orientation vers le statut adapté. → présentation de l’outil · télécharger
G03 — Grille de qualification du statut du pasteur (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger la grille G03.
Une grille ne remplace pas l’analyse de la situation de fait. Pour faire examiner celle de votre pasteur, contactez un expert-comptable spécialisé.
📜 Pourquoi nous ne proposons pas de modèle de convention de ministère
Nous aurions pu mettre en téléchargement un modèle de convention de ministère. Nous avons fait un autre choix.
Comme les statuts, la convention de ministère est un document contractuel : elle engage l’association et le pasteur, et la Cavimac, l’Urssaf ou un juge la liront en cas de difficulté. Elle doit refléter la réalité du ministère dans votre église : son organisation pastorale, ses relations avec une union, le soutien matériel apporté au pasteur. Un modèle générique ne peut pas en tenir compte, et une clause mal choisie est susceptible de créer l’apparence d’un contrat de travail.
Contactez un expert-comptable spécialisé pour faire rédiger ou relire la convention de ministère de votre pasteur.
Questions fréquentes
Un pasteur peut-il être salarié de son église ?
Pour son ministère, en principe non. Depuis l’arrêt Dieny (1913), la jurisprudence juge que le pasteur ne conclut pas de contrat de travail relativement à l’exercice de son ministère (Cass. soc., 20 novembre 1986, n° 84-43.643). Un document intitulé « contrat de travail » ne change pas cette réalité. Un contrat de travail peut en revanche exister pour des activités sans lien avec le ministère, ou en cas de lien de subordination réel, notamment dans une association loi 1901.
Qui décide du statut : l’église ou le pasteur ?
Ni l’un ni l’autre : le statut s’impose, en fonction des conditions réelles d’exercice. Le juge regarde la réalité, et non le titre des documents signés.
Un pasteur affilié à la Cavimac peut-il avoir un autre emploi ?
Oui. Il reste rattaché à la Cavimac pour son ministère, mais peut bénéficier d’une exonération, totale ou partielle, des cotisations Cavimac selon la rémunération perçue dans l’autre régime. Une étude spécialisée permet de le vérifier et de cesser de payer des cotisations indues.
Une association loi 1901 peut-elle rémunérer un pasteur comme ministre du culte ?
C’est risqué. La Cour de cassation ne présume l’absence de contrat de travail que pour les activités exercées pour une association cultuelle ou une congrégation. Pour une association 1901, le juge examine concrètement l’existence d’un lien de subordination.
La rémunération du pasteur est-elle imposable ?
Oui, à l’impôt sur le revenu, dans la catégorie des traitements et salaires, quel que soit le statut retenu.
Conclusion
Pour son ministère, le pasteur est en principe ministre du culte : le contrat de travail reste l’exception, et le statut s’impose à l’association quel que soit le nom des documents signés. L’erreur la plus fréquente est de retenir sur le papier un statut qui ne correspond pas à la réalité.
Décrire l’activité, qualifier le statut, le formaliser et le déclarer suffit à protéger le pasteur et l’association. Pour les situations mixtes, fréquentes dans les églises à double structure, nous recommandons vivement l’appui d’un professionnel spécialisé.
Sources et références
- Légifrance — Code de la sécurité sociale, articles L. 382-15 à L. 382-20 — consulter
- Cour de cassation — Chambre sociale, 24 avril 2024, n° 22-20.352 — consulter
- Cour de cassation — Chambre sociale, 20 janvier 2010, n° 08-42.207 (engagement religieux et contrat de travail)
- Cour de cassation — Chambre sociale, 20 novembre 1986, n° 84-43.643, publié au bulletin (pasteurs de l’Église réformée de France ; rejet du pourvoi contre CA Douai, 30 mai 1984)
- Cour de cassation — Chambre sociale, 13 novembre 1996, n° 94-13.187 (lien de subordination)
- Cavimac — S’affilier à la Cavimac — consulter
- Ministères de l’Intérieur et de l’Économie — Circulaire du 23 juin 2010 (NOR IOCD1016585C), § 1.5 « Rémunération des dirigeants »
Textes consultés le 25 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : la Cavimac · le logement du pasteur · bénévole ou salarié : la frontière · la précarité sociale du ministre du culte · outils gratuits · se faire accompagner par un professionnel spécialisé