Quand et comment une association cultuelle doit-elle déclarer ses comptes détenus à l’étranger ?
Association cultuelle et comptes à l’étranger : quand la 2070 rend la 3916 obligatoire, quels comptes déclarer, procurations, sanctions et loi CRPR.

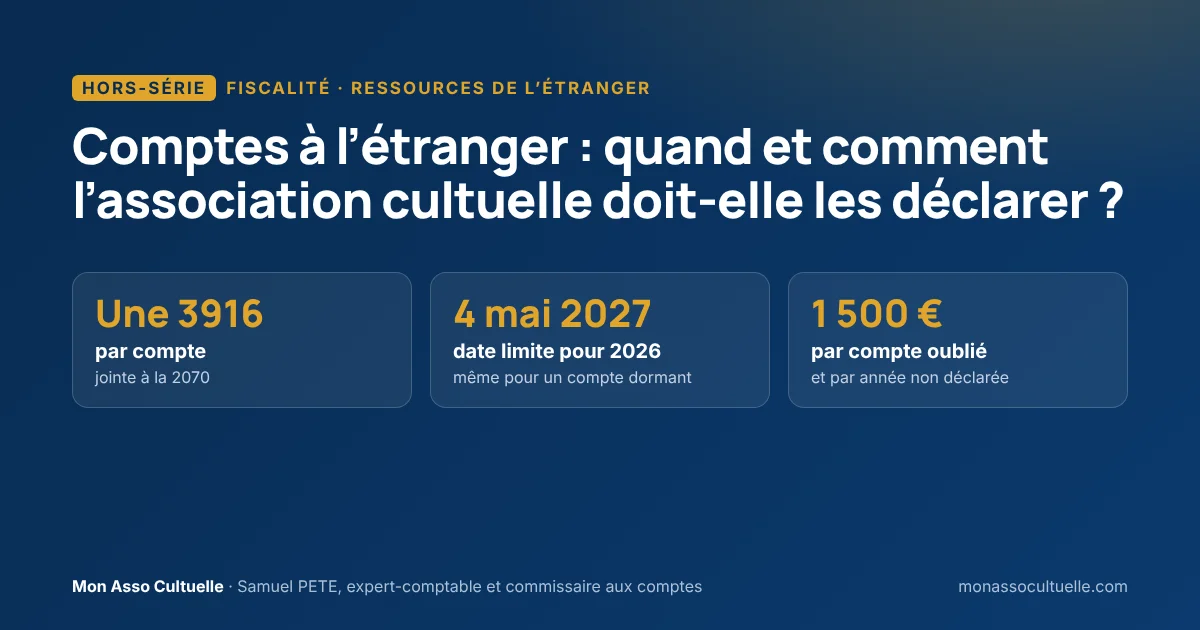
En bref : une association cultuelle déclare chaque compte ouvert, détenu, utilisé ou clos hors de France sur le formulaire n° 3916-3916 bis, un par compte, joint à sa déclaration de résultats. L’obligation joue donc dès qu’elle dépose une 2070, par exemple parce qu’un livret ordinaire lui rapporte des intérêts. Date limite pour 2026 : le 4 mai 2027. Un compte oublié coûte 1 500 € par compte et par année. La déclaration des financements étrangers au ministère de l’Intérieur reste une démarche distincte.
Un compte en Belgique pour soutenir une œuvre partenaire, un compte de paiement en ligne pour régler un missionnaire : beaucoup de trésoriers ignorent qu’il faut déclarer ces comptes chaque année aux impôts.
Ce hors-série s’adresse au trésorier et au président d’une association cultuelle loi 1905. Il explique quand déposer une 2070, quels comptes déclarer et comment articuler cette obligation avec la loi du 24 août 2021 confortant le respect des principes de la République (loi CRPR).
💡 L’essentiel à retenir
- Le code général des impôts vise les associations, donc l’association cultuelle.
- La 3916 accompagne la 2070. La 2065 (et sa liasse 2033) ne concerne pas une association cultuelle. Sans déclaration de résultats, l’administration n’exige pas de 3916 de l’association.
- Une 2070 est due dès que l’association perçoit des intérêts d’un livret ordinaire ou d’un compte à terme, des loyers ou des dividendes. Les intérêts du Livret A n’en font pas partie.
- Tous les comptes comptent : banque, compte de paiement, compte dormant, compte clos dans l’année.
- Un dirigeant qui utilise une procuration sur un compte étranger de l’association est susceptible de devoir le déclarer lui-même.
1. Votre association cultuelle est-elle concernée ?
L’article 1649 A du code général des impôts oblige « les personnes physiques, les associations, les sociétés n’ayant pas la forme commerciale » établies en France à déclarer leurs comptes ouverts, détenus, utilisés ou clos à l’étranger. Les associations sont concernées « quels que soient leur régime juridique ou fiscal et leur activité » (BOI-CF-CPF-30-20, § 60).
Le déclencheur : une déclaration de résultats
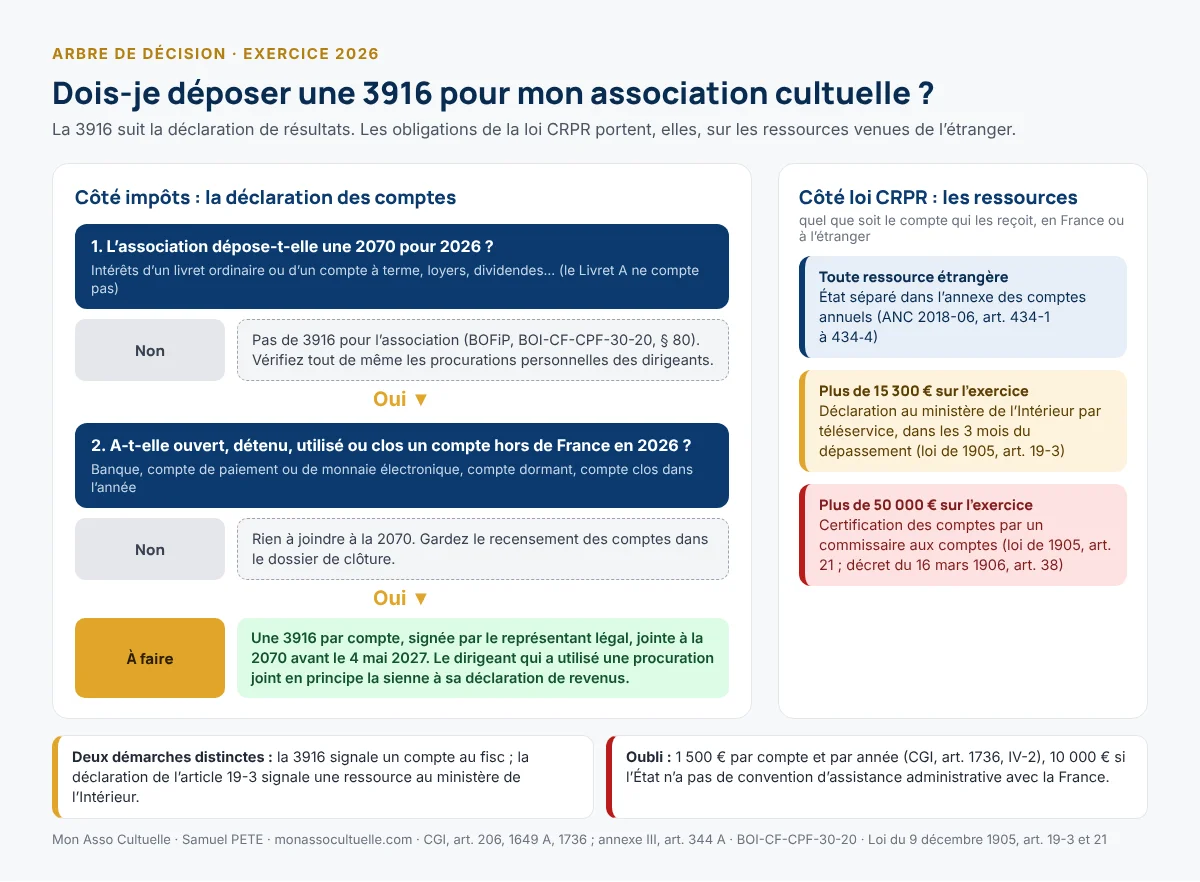
L’association joint sa déclaration de compte à « la déclaration annuelle de leur revenu ou de leur résultat » (CGI, annexe III, art. 344 A). Le BOFiP en déduit que l’obligation ne vise pas l’association qui, faute de revenus imposables, ne dépose aucune déclaration de résultats (§ 80). Tout dépend donc d’une question préalable : votre association doit-elle déposer une 2070 ?
2. Quand une association cultuelle dépose-t-elle une 2070 ?
Sans activité lucrative, une association cultuelle échappe à l’impôt sur les sociétés de droit commun. L’article 206, 5 la soumet pourtant à un taux réduit sur ses revenus patrimoniaux : loyers, revenus agricoles ou forestiers, revenus de capitaux mobiliers. Elle les déclare sur la 2070-SD (BOI-IS-DECLA-10-10-30, § 40). En revanche, l’obligation de déposer une 2065 (et la liasse 2033) ne s’applique pas à une association cultuelle : une activité lucrative imposable signifierait que son objet n’est plus exclusivement cultuel, au risque de voir sa qualité cultuelle remise en question (voir l’objet exclusivement cultuel).
| Revenu perçu | Taux (CGI, art. 219 bis) | 2070 ? |
|---|---|---|
| Intérêts du Livret A (plafond de 76 500 € pour une association) | Non imposables (CGI, art. 208 ter) | Non, pour ce seul revenu |
| Intérêts d’un livret ordinaire, d’un compte à terme ou d’un compte rémunéré à l’étranger | 24 % | Oui |
| Intérêts d’obligations émises depuis 1987 | 10 % | Oui |
| Dividendes (actions, SICAV) | 15 % | Oui |
| Loyer d’un logement ou d’un local loué | 24 % | Oui |
Une exonération propre aux associations cultuelles ?
Les textes consultés n’en prévoient pas. L’article 206, 5 réserve seulement les exonérations de taxe foncière, dont celle des édifices du culte (art. 1382, 4°) : sa portée pour un édifice cultuel loué s’apprécie au cas par cas. Vérifiez chaque année produits financiers et loyers avant la clôture : notre mémo des déclarations en ligne rappelle le calendrier de la 2070, et notre page indices, taux et repères les taux des livrets.
💼 Exemple pratique : un livret qui déclenche la 2070
Notre association fictive (140 membres, environ 198 000 € de dons par an) place sa réserve sur un livret ordinaire : 60 000 € au taux fictif de 1,5 %.
- Intérêts 2026 : 60 000 € × 1,5 % = 900 €.
- Impôt à 24 % : 216 €, sur une 2070 à déposer avant le 4 mai 2027.
- Conséquence : chaque compte détenu hors de France en 2026 appelle une 3916 jointe à cette 2070.
- Variante : placés sur un Livret A, les 60 000 € ne produisent aucun revenu imposable. Sans autre revenu patrimonial, ni 2070 ni 3916.
3. Quels comptes déclarer ?
La déclaration porte sur les comptes ouverts hors de France auprès de toute personne qui reçoit habituellement des fonds en dépôt : banque, prestataire d’investissement, notaire (BOI-CF-CPF-30-20, § 120). Trois règles :
- Même dormant : depuis 2019, tout compte détenu se déclare, même sans opération.
- Même clos : l’année de la clôture, le compte se déclare encore.
- Chaque année : l’obligation se renouvelle tant que l’association détient le compte (§ 180).
La seule dispense vise certains comptes de ventes en ligne adossés à un compte français, sous 10 000 € d’encaissements par an (§ 85) : un compte qui reçoit des dons n’y entre pas. Les crypto-actifs détenus à l’étranger relèvent d’une déclaration distincte (CGI, art. 1649 bis C).
⚠️ Point de vigilance : le compte de paiement oublié
L’erreur : oublier un compte ouvert chez un établissement de paiement en ligne (Wise, PayPal ou Revolut, selon l’entité qui tient le compte) parce que « ce n’est pas une banque ».
Ce qui se passe : si l’entité est établie hors de France, ce compte qui conserve des fonds de l’association est susceptible d’entrer dans le champ de la 3916. Indice : un IBAN qui ne commence pas par FR.
Comment l’éviter : recensez chaque année tous les comptes, avec le pays de l’établissement, et enregistrez-les en comptabilité avec leur rapprochement bancaire.
Les procurations des dirigeants
Utilise un compte la personne qui y passe une opération, « qu’elle soit titulaire du compte ou qu’elle ait agi par procuration » (CGI, annexe III, art. 344 A ; BOI-CF-CPF-30-20, § 50).
⚠️ Point de vigilance : la procuration du trésorier ou du pasteur
L’erreur : croire que la 3916 de l’association couvre aussi le trésorier ou le pasteur qui a une procuration sur le compte de mission.
Ce qui se passe : la personne qui utilise sa procuration est susceptible de devoir joindre sa propre 3916 à sa déclaration de revenus, même si l’association, sans 2070, ne dépose rien.
Comment l’éviter : tenez la liste des procurations, informez chaque titulaire par écrit et limitez-les au nécessaire. En cas de doute, faites vérifier la situation par un professionnel spécialisé.
4. Comment et quand déposer la 3916 ?
L’association remplit une déclaration n° 3916-3916 bis (CERFA n° 11916) par compte : établissement et adresse, intitulé et numéro du compte, nature, usage et type, date d’ouverture ou de clôture dans l’année (BOI-CF-CPF-30-20, § 130). Le représentant légal, ou un mandataire spécialement désigné, la date et la signe. Si le trésorier signe, prévoyez une délégation écrite du conseil.
L’association la joint à sa déclaration de résultats, au service des impôts de son siège (§ 210), dans les trois mois de la clôture. Pour un exercice clos le 31 décembre, la limite tombe le deuxième jour ouvré suivant le 1er mai (CGI, art. 223), soit le mardi 4 mai 2027.
💼 Exemple pratique : le compte de mission de 2026
Notre association a ouvert en février 2024 un compte dans une banque belge pour soutenir une œuvre partenaire ; le trésorier y a une procuration. L’année suivante, elle a ouvert un compte de paiement chez un établissement établi hors de France. Bilan de 2026 :
- Compte de mission : 24 000 € virés depuis la France et 16 500 € de dons d’une communauté partenaire en Allemagne.
- Impôts : la 2070 étant due, l’association y joint deux 3916.
- Trésorier : il a utilisé sa procuration ; il joint sa propre 3916 à sa déclaration de revenus.
- Loi CRPR : 16 500 € dépassent 15 300 € : déclaration au ministère de l’Intérieur dans les trois mois et inscription dans l’état séparé de l’annexe.
5. Que risque l’association en cas d’oubli ?
| Situation | Conséquence | Texte |
|---|---|---|
| Compte non déclaré | 1 500 € par compte et par déclaration omise ; 10 000 € pour un État sans convention d’assistance administrative avec la France | CGI, art. 1736, IV-2 |
| Impôt rappelé sur des sommes du compte | Majoration de 80 %, au moins égale à l’amende | CGI, art. 1729-0 A |
| Sommes transférées par un compte non déclaré | Présumées imposables, sauf preuve contraire (dons, sommes exonérées) ; majoration de 40 % | CGI, art. 1649 A et 1758 |
| Délai de reprise | Dix ans pour les revenus liés au compte, sauf si les soldes n’ont jamais dépassé 50 000 € | LPF, art. L. 169 |
La taxation au taux maximal des donations des avoirs d’origine inexpliquée (LPF, art. L. 23 C ; CGI, art. 755) vise les personnes physiques : pas l’association, mais peut-être un dirigeant qui n’a pas déclaré sa procuration.
Dans l’exemple 2, sans déclaration pour 2024 et 2025, trois 3916 manquent (deux pour le compte belge, une pour le compte de paiement) : 3 × 1 500 € = 4 500 € d’amende encourue, plus les 2070 et l’impôt omis.
Régularisez spontanément, avant toute demande de l’administration, en déposant les 2070 et 3916 manquantes. Aucun texte consulté n’efface alors l’amende, mais la démarche reste la plus saine : faites-vous accompagner par un professionnel spécialisé.
6. Comment articuler la 3916 avec la loi CRPR ?
Aucun texte n’impose de déclarer les comptes étrangers en préfecture. Les ressources venues de l’étranger relèvent en revanche de trois obligations distinctes.
| Obligation | Déclencheur | Où et quand |
|---|---|---|
| Déclaration des ressources étrangères (loi de 1905, art. 19-3) | Plus de 15 300 € par opération ou en cumul sur l’exercice (décret n° 2022-619, art. 4) | Sur le téléservice du ministère de l’Intérieur, dans les trois mois du dépassement, puis de chaque ressource (art. 5) |
| État séparé (loi de 1905, art. 21) | Toute ressource venant de l’étranger | Annexe des comptes : État, date, contributeur, nature, mode de paiement, montant (règlement ANC n° 2018-06, art. 434-1 à 434-4) |
| Certification des comptes (art. 21, al. 4) | Plus de 50 000 € sur l’exercice (décret du 16 mars 1906, art. 38) | Commissaire aux comptes |
Le décret n° 2026-726 impose le téléservice et permet à une union de déclarer pour ses membres (voir notre article sur le décret du 1er août 2026). Sur l’état séparé, lisez notre article sur l’annexe des comptes annuels.
⚠️ Point de vigilance : confondre les deux déclarations
L’erreur : penser que la déclaration au ministère de l’Intérieur dispense de la 3916, ou l’inverse.
Ce qui se passe : la 3916 signale un compte au fisc. L’article 19-3 vise des ressources étrangères, quel que soit le compte qui les reçoit, même en France. L’oublier expose à 3 750 € d’amende, portée au quart des sommes en cause.
Comment l’éviter : tenez un registre unique, mais faites deux démarches. Le préfet peut aussi examiner ces ressources lors du renouvellement de la qualité cultuelle.
Et maintenant, je fais quoi ?
- Cette semaine : recensez avec l’outil F19 les comptes et les procurations.
- Avant fin 2026 : repérez les revenus patrimoniaux imposables.
- En janvier 2027 : faites le point sur les ressources étrangères de 2026.
- Avant le 4 mai 2027 : déposez la 2070 et une 3916 par compte étranger.
- Si des années manquent : préparez une régularisation spontanée avec un professionnel.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le conseil | Autorise chaque compte et chaque procuration | Avant l’ouverture | Procès-verbal |
| Le trésorier | Tient le registre et prépare la 2070 et les 3916 | Chaque année, avant le 4 mai | Relevés, outil F19 |
| Le président | Signe, ou délègue par écrit | Au dépôt | Délibération, 2070, 3916 |
Les outils pour le faire
- F19 — Recensement des comptes détenus à l’étranger et check-list 3916 (Excel) : arbre de décision, registre des comptes et procurations, check-list annuelle. → présentation · télécharger
- Mémo des déclarations en ligne : calendrier de la 2070 et des déclarations en préfecture. → présentation
F19 — Comptes à l’étranger et check-list 3916 (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil F19.
Pour savoir si votre association doit déposer une 2070, ou pour régulariser une omission passée, contactez un expert-comptable spécialisé.
Questions fréquentes
Notre compte étranger n’a pas servi cette année : faut-il le déclarer ?
Oui, si l’association dépose une 2070 : depuis 2019, tout compte détenu se déclare.
Nous n’avons qu’un Livret A : faut-il une 3916 ?
Sans autre revenu imposable, ni 2070 ni 3916 pour l’association. Vérifiez quand même les procurations personnelles.
La déclaration en ligne des dons suffit-elle ?
Non. Elle déclare les reçus fiscaux d’une association qui ne dépose pas de 2070. Ce n’est pas une déclaration de résultats : elle ne déclenche pas, seule, la 3916.
Conclusion
Avant la 3916, une question : votre association dépose-t-elle une 2070 ? Un livret ordinaire suffit. Recensez chaque année comptes et procurations, joignez une 3916 par compte étranger, suivez à part les ressources étrangères, et régularisez sans attendre.
Sources et références
- Code général des impôts — art. 206, 5, 208 ter, 219 bis, 223, 755, 1382, 1649 A, 1649 bis C, 1729-0 A, 1736 et 1758 ; annexe III, art. 344 A — consulter
- Livre des procédures fiscales — art. L. 23 C et L. 169 — consulter ; code monétaire et financier, art. L. 221-3 et R. 221-2 (Livret A) — consulter
- Loi du 9 décembre 1905, art. 19-3 et 21 — consulter ; décret du 16 mars 1906, art. 38 ; décrets n° 2022-619, art. 4 et 5, et n° 2026-726 — consulter
- ANC — Règlement n° 2018-06 modifié par le règlement n° 2022-04, art. 434-1 à 434-4 — consulter
- BOFiP — BOI-CF-CPF-30-20 — consulter ; BOI-IS-DECLA-10-10-30 — consulter ; annexe sur les revenus de capitaux mobiliers des organismes sans but lucratif — consulter
Textes consultés le 27 octobre 2026. Exemple chiffré établi par l’auteur, sans lien avec une association réelle ; taux du livret fictif.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : la déclaration de qualité cultuelle · l’annexe des comptes annuels · le décret du 1er août 2026 · indices, taux et repères · outils gratuits · se faire accompagner par un professionnel spécialisé