Séparer les tâches quand on n’est que trois : le contrôle interne des petites associations
Engager, payer, enregistrer, contrôler : comment répartir les tâches à trois et compenser les cumuls par des contrôles simples, avec check-list Excel.

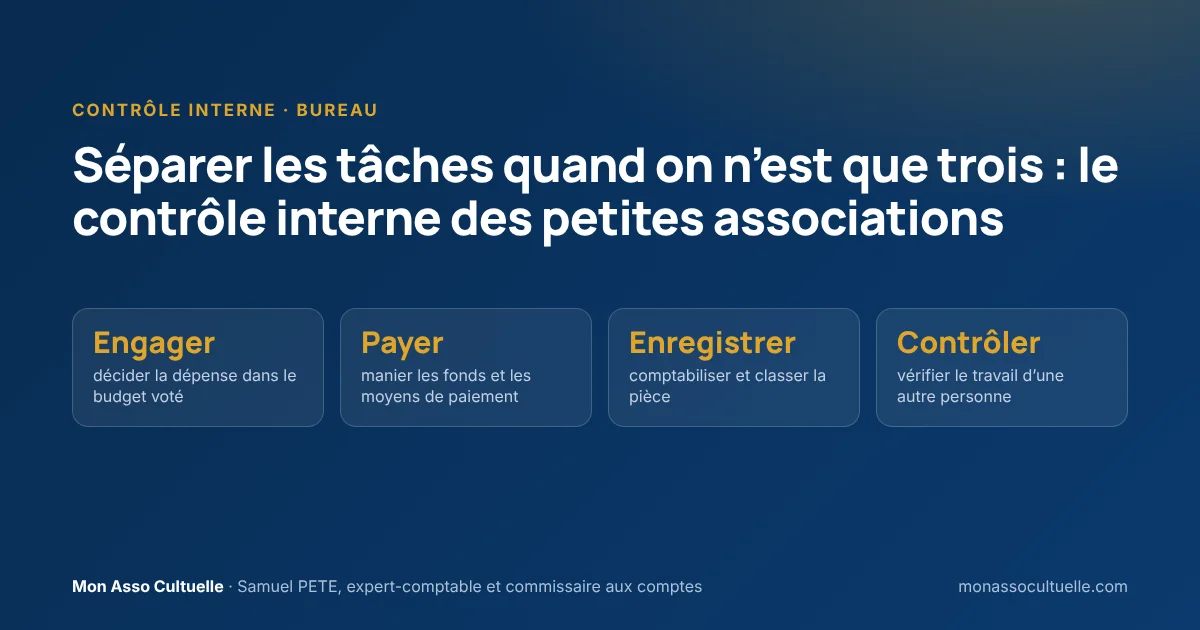
En bref : le contrôle interne d’une petite association repose sur une règle simple : la même personne ne doit pas, seule, engager une dépense, la payer, l’enregistrer et la contrôler. Quand le bureau ne compte que trois personnes, on répartit ces quatre fonctions entre le président, le trésorier et le secrétaire. Le cumul qui reste se compense par des contrôles simples : relevés bancaires reçus aussi par le président, rapprochement visé par un tiers, double validation des virements, revue trimestrielle.
Dans beaucoup d’églises, le trésorier fait tout : petits achats, virements, comptabilité, rapprochement bancaire. Il le fait souvent très bien. Mais personne ne peut le confirmer, et lui-même ne peut pas prouver que tout est en ordre.
Cet article s’adresse au bureau d’une association cultuelle loi 1905 : président, trésorier, secrétaire. Il montre comment répartir les tâches, compenser ce qui reste cumulé et vérifier sans soupçonner. Il fait partie de notre série sur le contrôle interne, avec le comptage de la collecte, le circuit des espèces, le procès-verbal de caisse et les seuils d’engagement des dépenses. Notre prochain article traite de la mise en place du manuel des procédures, qui rassemble toutes ces règles.
💡 L’essentiel à retenir
- Quatre fonctions à distinguer : engager (décider), payer (manier les fonds), enregistrer (comptabiliser), contrôler (vérifier).
- Les cumuls à éviter en priorité : payer et enregistrer, payer et contrôler, enregistrer et contrôler son propre travail.
- À trois, tout ne peut pas être séparé. Chaque cumul doit alors être compensé par un contrôle d’une autre personne.
- Six contrôles suffisent dans la plupart des cas : relevés au président, rapprochement visé, double validation, revue trimestrielle, vérificateur aux comptes, expert-comptable.
- Le contrôle interne protège d’abord le trésorier : il peut montrer à tout moment que les comptes sont justes.
1. Quelles sont les quatre fonctions à ne pas confier à une seule personne ?
Toute opération financière passe par quatre étapes :
| Fonction | Ce que c’est | Exemples dans l’association cultuelle |
|---|---|---|
| Engager | Décider la dépense, dans le budget voté | Signer un devis, commander, accorder une aide |
| Payer | Manier les fonds ou les moyens de paiement | Saisir un virement, utiliser la carte, compter la collecte, tenir la caisse |
| Enregistrer | Comptabiliser et archiver la pièce | Saisie dans le logiciel de comptabilité, reçus fiscaux, classement des factures |
| Contrôler | Vérifier qu’une autre personne a bien fait | Rapprochement bancaire visé, revue des dépenses, vérification avant l’assemblée |
Séparer les tâches, c’est confier ces fonctions à des personnes différentes. Celui qui paie ne devrait pas être le seul à enregistrer, ni contrôler son propre travail. Une erreur se voit alors dès que quelqu’un d’autre regarde.
Ce que disent les textes
Aucun texte n’impose d’organisation précise du contrôle interne. La loi fixe des obligations de résultat : l’assemblée générale contrôle et approuve chaque année la gestion financière (loi de 1905, art. 19, al. 3) et l’association établit des comptes annuels (art. 21). Ne figez pas la séparation des fonctions dans les statuts : chaque ajustement exigerait une assemblée générale extraordinaire. Prévoyez plutôt dans les statuts que le conseil d’administration adopte un manuel des procédures, qui organise la répartition des tâches, les signatures et les contrôles, et qu’il adapte par simple délibération (voir notre article sur les statuts conformes à la loi de 2021).
⚠️ Point de vigilance : le trésorier qui fait tout, seul
L’erreur : laisser le trésorier décider, payer, saisir et rapprocher la banque sans que personne d’autre ne voie les relevés.
Ce qui se passe : un paiement en double ou une dépense sans justificatif peut rester invisible pendant des années. Si un doute surgit, le trésorier n’a aucun moyen de prouver sa bonne foi.
Comment l’éviter : envoyer les relevés aussi au président, faire viser chaque rapprochement et organiser une revue trimestrielle. Le trésorier garde son rôle, sans être seul.
2. Comment répartir les rôles entre président, trésorier et secrétaire ?
Partez de vos statuts, qui définissent les rôles et responsabilités du président, du trésorier et du secrétaire, puis des personnes disponibles. Les détails pratiques (seuils, modalités, contrôles) relèvent du manuel des procédures. Voici une répartition simple, qui fonctionne dans de nombreuses petites associations :
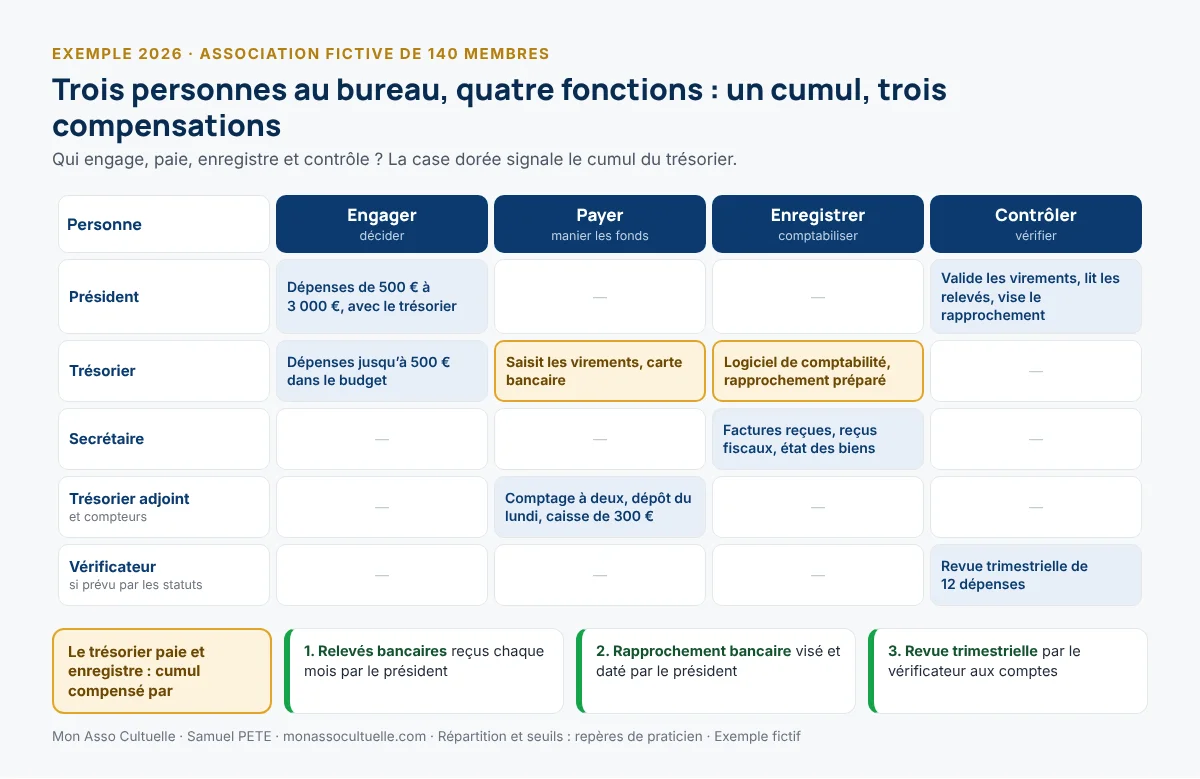
- Le président engage avec le trésorier les dépenses importantes, valide les virements, reçoit les relevés bancaires et vise le rapprochement.
- Le trésorier engage les petites dépenses du budget, saisit les paiements, tient la comptabilité dans le logiciel et prépare le rapprochement.
- Le secrétaire reçoit le courrier et les factures, classe les pièces, établit les reçus fiscaux à partir des listes de dons et tient l’état inventorié des biens.
- Un trésorier adjoint, s’il existe, tient la caisse de menues dépenses et porte les espèces à la banque.
La collecte se compte toujours à deux personnes sans lien familial, jamais par le trésorier seul (voir la procédure de comptage à deux). Les dépenses suivent les seuils votés par le conseil (voir les seuils d’engagement).
💼 Exemple pratique : la répartition des rôles en 2026
Notre association fictive compte environ 140 membres et reçoit en 2026 près de 198 000 € de dons, dont 53 000 € lors des 48 collectes du dimanche. En janvier 2026, son conseil adopte cette répartition :
- Dépenses : jusqu’à 500 €, le trésorier seul dans le budget ; de 500 € à 3 000 €, président et trésorier ; au-delà, le conseil.
- Banque : le trésorier saisit les virements, le président les valide ; six compteurs bénévoles se relaient pour la collecte.
- Contrôle : le président vise le rapprochement mensuel ; le vérificateur interne désigné par le conseil (ou le vérificateur aux comptes, s’il existe) fait une revue chaque trimestre.
Un cumul demeure : le trésorier paie et enregistre. Le conseil l’a compensé par trois contrôles d’autres personnes.
3. Quels contrôles compensent ce qui ne peut pas être séparé ?
À trois, un cumul reste presque toujours : le plus souvent, le trésorier paie et tient la comptabilité. Ce n’est pas une faute, si une autre personne voit ce qu’il fait. Six contrôles compensatoires suffisent :
- Les relevés bancaires envoyés aussi au président, par un accès en consultation. Il repère chaque mois les bénéficiaires inconnus et les montants inhabituels.
- Le rapprochement bancaire visé par un tiers : le trésorier le prépare chaque mois, le président le date et le signe après avoir pointé le solde.
- La double validation des virements : l’un saisit, l’autre valide.
- La revue trimestrielle : une personne hors trésorerie vérifie une dizaine de dépenses tirées au hasard.
- Le vérificateur aux comptes bénévole, si les statuts le prévoient : il examine les comptes avant l’assemblée générale.
- L’expert-comptable externe : un regard extérieur sur les écritures, qui ne remplace pas les contrôles internes.
Un bénévole de l’association peut tenir les comptes. En revanche, confier la comptabilité à un prestataire extérieur non inscrit à l’Ordre des experts-comptables relève de l’exercice illégal (ordonnance n° 45-2138 du 19 septembre 1945, art. 2 et 20). Pour bâtir vos contrôles avec un regard extérieur, faites-vous accompagner par un expert-comptable spécialisé.
4. Quelles incompatibilités surveiller en priorité ?
Tous les cumuls ne présentent pas le même risque. Voici les plus fréquents, avec leur compensation possible.
| Cumul | Risque | Niveau | Compensation possible |
|---|---|---|---|
| Compter la collecte et enregistrer les dons | Écart non détecté entre le compté et le comptabilisé | À éviter | Comptage à deux, bordereau signé, rapprochement avec la remise en banque |
| Payer et enregistrer | Paiement non justifié ou en double, invisible en comptabilité | À compenser | Relevés au président, rapprochement visé, revue trimestrielle |
| Établir les reçus fiscaux et tenir la liste des dons | Reçu sans don correspondant | À compenser | Rapprochement du total des reçus avec le compte de dons |
| Engager et payer une dépense | Dépense hors budget ou personnelle | Accepté sous seuil | Seuils votés, double signature au-delà de 500 € |
| Voter sa propre dépense ou son remboursement | Conflit d’intérêts | À éviter | Le membre concerné ne prend pas part à la décision |
Ajoutez les liens familiaux : deux compteurs mariés ne forment pas un vrai contrôle à deux, même s’ils sont parfaitement honnêtes. Faites valider les remboursements de frais d’un bénévole par une autre personne (voir notre article sur la frontière entre bénévole et salarié).
⚠️ Point de vigilance : le contrôle qui n’en est pas un
L’erreur : faire signer le rapprochement bancaire par le président sans qu’il ait vu le relevé, « pour la forme ».
Ce qui se passe : la signature donne une fausse assurance. En cas de difficulté, la responsabilité du président, qui a visé sans vérifier, est susceptible d’être recherchée.
Comment l’éviter : faire pointer par le président le solde du relevé et quelques opérations, puis dater le visa. Cinq minutes par mois suffisent.
5. Quels sont les points de contrôle clés de l’année ?
Une trentaine de points, regroupés par domaine, suffisent. Les principaux :
- Espèces et caisse : comptage à deux, remise en banque hebdomadaire, procès-verbal de caisse signé chaque trimestre (voir le circuit des espèces et le procès-verbal de caisse).
- Banque : relevés au président, rapprochement mensuel visé, double validation, liste des signataires à jour.
- Dépenses : seuils votés, facture avant paiement, justificatif pour chaque paiement par carte (voir les seuils d’engagement).
- Dons et reçus : total des reçus fiscaux rapproché du compte de dons, doubles conservés six ans.
- Salaire, indemnité, clôture : indemnité du pasteur votée par le conseil, dons affectés suivis à part, comptes revus avant l’assemblée.
💼 Exemple pratique : la revue du premier trimestre 2026
En avril 2026, le vérificateur aux comptes fait la revue du premier trimestre. Sur 12 dépenses tirées au hasard parmi les 140 du trimestre, il vérifie la décision, la facture, le paiement et l’écriture. Il relève trois points :
- deux achats par carte bancaire sans ticket (64 € et 138 €) : le trésorier retrouve les justificatifs dans la semaine ;
- une facture de 1 250 € payée par carte, ce qui a contourné la double validation des virements prévue au-delà de 500 € ;
- un rapprochement bancaire de février visé le 28 mars, avec un mois de retard.
Le conseil de mai adopte deux mesures : un plafond de 500 € par paiement sur la carte, et le visa du rapprochement avant le 15 du mois suivant. Deux failles sont corrigées avant de coûter cher.
6. Comment contrôler sans tomber dans la défiance ?
Le contrôle interne vise des procédures, pas des personnes. Présentez-le ainsi : il protège ceux qui manient les fonds autant que l’association.
- Écrivez les règles dans une délibération du conseil.
- Appliquez-les à tous, y compris au pasteur et au président. Une règle qui épargne une personne perd sa force.
- Restez proportionnés : le contrôle ne doit pas décourager les bénévoles.
Si une anomalie apparaît, cherchez d’abord l’erreur, de loin la cause la plus fréquente. En cas de doute sérieux, faites-vous conseiller avant toute accusation.
Et maintenant, je fais quoi ?
- Cette semaine : téléchargez l’outil J09 et remplissez la matrice des tâches avec les noms réels de votre bureau.
- Avant le prochain conseil : repérez les cumuls signalés et choisissez une compensation pour chacun.
- Au conseil : faites adopter la répartition des rôles et les contrôles, inscrits au procès-verbal.
- Chaque trimestre : organisez la revue de dix à quinze dépenses et notez les suites données.
- Avant l’assemblée générale : remplissez la check-list annuelle et présentez le score au conseil.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le bureau | Remplit la matrice des tâches et propose les compensations | Une fois par an, et à chaque changement de personne | Outil J09, manuel des procédures |
| Le conseil | Adopte la répartition des rôles et les seuils | En début d’exercice | Procès-verbal |
| Le président | Lit les relevés, valide les virements, vise le rapprochement | Chaque mois | Relevés bancaires, rapprochement |
| Le vérificateur aux comptes ou un administrateur | Revue de dix à quinze dépenses tirées au hasard | Chaque trimestre | Pièces, grand livre, fiche de revue |
| L’expert-comptable | Revoit les écritures et établit les comptes annuels | À la clôture | Lettre de mission, comptes annuels |
Les outils pour le faire
- J09 — Check-list de contrôle interne : séparation des tâches et points de contrôle clés (Excel) : matrice des tâches par personne avec signal automatique des cumuls incompatibles, check-list annuelle de 30 points, score par domaine et plan d’action. Exemple pré-rempli pour 2026. → présentation de l’outil · télécharger
J09 — Check-list de contrôle interne (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil J09.
Pour adapter la répartition des rôles à votre équipe et l’inscrire dans votre manuel des procédures, contactez un expert-comptable spécialisé.
Questions fréquentes
Nous ne sommes que deux à gérer les finances : que faire ?
Séparez au moins le paiement et le contrôle : l’un saisit les virements, l’autre les valide et lit les relevés. Confiez la revue trimestrielle à un membre du conseil.
Le pasteur peut-il être signataire du compte bancaire ?
Rien ne l’interdit, si le manuel des procédures le prévoit. Nous recommandons toutefois que le pasteur, dont l’indemnité est payée par l’association, ne valide pas seul les paiements et ne contrôle pas ses propres remboursements de frais.
Le vérificateur aux comptes est-il obligatoire ?
Non, sauf si vos statuts le prévoient. C’est un bénévole désigné par l’assemblée, distinct du commissaire aux comptes. Si les statuts le prévoient, désignez-le réellement : sinon l’association ne respecte pas ses propres règles.
Conclusion
Être peu nombreux n’empêche pas d’avoir un bon contrôle interne. Distinguez quatre fonctions, répartissez-les au mieux et compensez chaque cumul par le regard d’une autre personne. Ces contrôles prennent quelques heures par an. Ils protègent l’association et ceux qui la gèrent.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État : art. 19, al. 3 (contrôle et approbation annuelle de la gestion financière par l’assemblée générale), art. 21 (comptes annuels, état inventorié des biens) — consulter
- Légifrance — Ordonnance n° 45-2138 du 19 septembre 1945, art. 2 et 20 (tenue de comptabilité réservée aux experts-comptables, exercice illégal) — consulter
- Légifrance — Livre des procédures fiscales, art. L. 102 E (conservation six ans des documents permettant le contrôle des reçus fiscaux) — consulter
- Seuils, fréquences et répartition proposés — repères de pratique professionnelle de l’auteur, sans valeur normative.
Textes consultés le 27 octobre 2026. Exemple chiffré établi par l’auteur, sans lien avec une association réelle.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : passer du cahier de trésorerie à la comptabilité d’engagement · l’annexe des comptes annuels · les fonds dédiés · des statuts conformes à la loi de 2021 · outils gratuits · se faire accompagner par un professionnel spécialisé