Combien de mois de fonctionnement faut-il avoir en réserve ?
Aucun texte ne fixe de nombre de mois : la méthode pour calculer la réserve de trésorerie cible de votre association cultuelle, avec outil Excel.

En bref : aucun texte ne fixe le nombre de mois de fonctionnement qu’une association cultuelle doit garder en réserve. La bonne réserve se calcule : un socle de 2 à 6 mois de charges incompressibles (repère de praticien, pas une norme), plus le creux saisonnier des dons, plus une marge pour les risques. Dans notre exemple, la cible atteint 50 335 €, soit environ 3,1 mois de sorties courantes. Mais d’abord, la trésorerie doit couvrir les fonds dédiés non dépensés et les réserves pour projet votées : ces sommes ne comptent pas dans la réserve.
Novembre 2026 : le conseil prépare le budget 2027. Le trésorier prévoit 95 000 € sur les comptes au 1er janvier. Un conseiller la juge confortable pour 50 000 € de travaux. Un autre s’inquiète : « Et si les dons baissaient ? » Sans repère, chacun défend son intuition.
Voici une méthode, et un outil Excel, pour fixer la réserve de trésorerie cible d’une association cultuelle régie par la loi de 1905, la constituer et décider quand l’utiliser. Dans une double structure (association 1901 et association cultuelle), chaque association calcule la sienne.
💡 L’essentiel à retenir
- Aucun texte ne fixe de nombre de mois : la réserve cible est une décision de gestion du conseil, qu’il motive.
- La trésorerie couvre d’abord les fonds dédiés non dépensés et les réserves pour projet votées. Seul le solde sert de réserve.
- Réserve cible = socle (charges incompressibles × nombre de mois) + creux saisonnier + risques pondérés.
- Repère de praticien : une association cultuelle se situe souvent entre 3 et 6 mois de charges décaissables.
- Une réserve comptable, dans les fonds propres, ne garantit aucune trésorerie : les fonds se mettent de côté sur un livret.
1. Existe-t-il une règle qui fixe le nombre de mois ?
Non. Ni la loi du 9 décembre 1905, ni ses décrets, ni le règlement comptable des associations ne fixent un nombre de mois de réserve. « Trois mois » ou « six mois » sont des habitudes de gestion, pas des obligations.
La loi de 1905 parle pourtant de réserve. Son article 22 dispose : « Les associations et unions peuvent employer leurs ressources disponibles à la constitution d’un fonds de réserve suffisant pour assurer les frais et l’entretien du culte et ne pouvant, en aucun cas, recevoir une autre destination. » Ce texte autorise la réserve sans l’imposer, et la veut « suffisante » : proportionnée aux frais du culte.
Si vos statuts prévoient un tel fonds, ou si l’assemblée souhaite le créer, faites valider sa traduction comptable par un expert-comptable.
Réserve de trésorerie ou réserves comptables : ne confondez pas
| Réserve de trésorerie | Réserves comptables | |
|---|---|---|
| Ce que c’est | Des fonds disponibles en banque ou sur un livret | Des excédents accumulés, dans les fonds propres (comptes 106) |
| Qui la décide | Le conseil, dans sa politique de réserve | L’assemblée générale, lors de l’affectation du résultat |
| Ce qu’elle garantit | De quoi payer les charges | Rien : les excédents ont pu financer le lieu de culte |
2. Commencez par mettre de côté ce qui a déjà une destination
Avant de parler de réserve, retirez de votre trésorerie deux catégories de sommes :
- les fonds dédiés non encore dépensés : les dons que les donateurs ont affectés à un projet défini, comme la construction d’un nouveau lieu de culte (notre article sur les fonds dédiés) ;
- les réserves pour projet votées par l’assemblée générale, tant que la dépense reste à faire (notre article sur les réserves pour projet).
Le calcul tient en une ligne : trésorerie disponible réelle = trésorerie – fonds dédiés non dépensés – réserves pour projet engagées. Seul ce solde peut servir de réserve.
⚠️ Point de vigilance : les dons affectés ne sont pas une réserve
L’erreur : compter dans la réserve « de sécurité » les dons collectés pour le nouveau lieu de culte, puis s’en servir pour payer le chauffage pendant un hiver difficile.
Ce qui pourrait se passer : employer à d’autres fins des dons remis pour un usage déterminé pourrait recevoir la qualification d’abus de confiance (code pénal, art. 314-1). Le risque concerne personnellement les dirigeants, et l’expert-comptable, le commissaire aux comptes et la préfecture y sont attentifs.
Comment l’éviter : chaque trimestre, vérifiez que la trésorerie couvre les fonds dédiés non dépensés, avec l’outil E05. Isolez si possible les dons affectés sur un livret dédié.
3. Calculez votre réserve cible en trois besoins
Partez du budget prévisionnel 2027, préparé à partir du réalisé estimé 2026.
Étape 1 : vos charges décaissables mensuelles
Retenez les charges qui sortent réellement du compte bancaire, sans amortissements ni provisions, et ajoutez le capital remboursé de l’emprunt.
Étape 2 : la part incompressible et le socle
Les charges incompressibles sont celles que l’association paie même en pleine crise : indemnité du pasteur et cotisations Cavimac, salaires, emprunt, énergie, assurances. Le conseil peut réduire ou reporter les autres.
Le socle couvre ces charges le temps de réagir. Repères de praticien, à justifier :
- 2 mois si les dons arrivent surtout par virements réguliers et que l’association n’emploie personne ;
- 3 à 4 mois dans la situation la plus courante : un pasteur indemnisé, un emprunt ;
- 6 mois si plusieurs salariés, un emprunt lourd ou quelques gros donateurs pèsent sur l’équilibre.
Étape 3 : le creux saisonnier
D’après ce que nous observons sur le terrain, les dons ont tendance à baisser en juillet-août pour culminer en décembre. Le point le plus bas de votre plan de trésorerie sur 12 mois, par rapport au 1er janvier, donne le besoin saisonnier.
Étape 4 : les risques pondérés
Estimez ce qui manquerait sur 12 mois, puis pondérez selon la probabilité : 10 % peu probable, 25 % possible, 50 % assez probable.
| Risque | Impact sur 12 mois | Pondération | Montant retenu |
|---|---|---|---|
| Baisse des dons de 10 % pendant 6 mois | 9 950 € | 50 % | 4 975 € |
| Départ d’une famille donatrice importante (1 000 € par mois) | 12 000 € | 25 % | 3 000 € |
| Travaux urgents imprévus (fuite de toiture, mise en sécurité électrique) | 15 000 € | 40 % | 6 000 € |
| Refus ou retrait de la qualité cultuelle : dons en baisse de 20 % | 39 800 € | 5 % | 1 990 € |
| Total des risques pondérés | 15 965 € |
Sans qualité cultuelle, l’association est susceptible de perdre ses reçus fiscaux. Les gros travaux prévisibles ne sont pas des risques : inscrivez-les au plan pluriannuel.
💼 Exemple pratique : la réserve cible de l’association
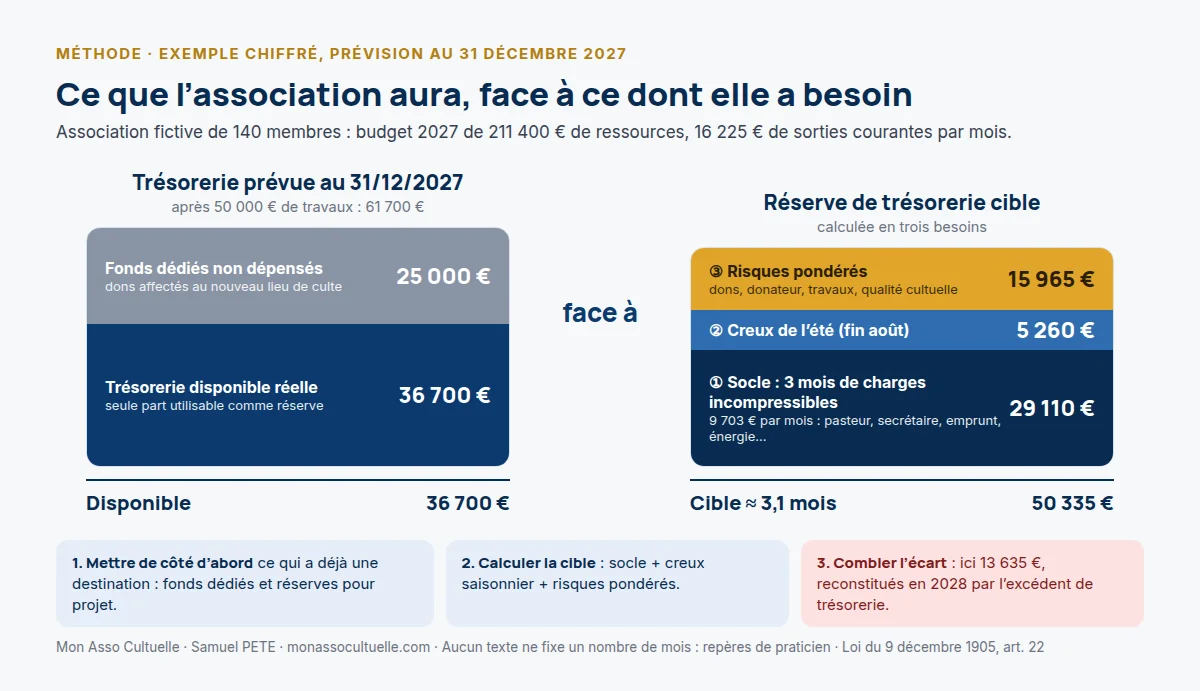
L’association fictive de notre série compte 140 membres et budgète 211 400 € de ressources pour 2027. Ses sorties courantes atteignent 194 700 € par an, capital d’emprunt compris, soit 16 225 € par mois. Les incompressibles (pasteur et Cavimac, secrétaire, emprunt, énergie, assurance, honoraires, taxe foncière) pèsent 116 440 €.
| Besoin | Calcul | Montant |
|---|---|---|
| ① Socle | 116 440 € ÷ 12 × 3 mois | 29 110 € |
| ② Creux saisonnier | point bas du plan de trésorerie, fin août | 5 260 € |
| ③ Risques pondérés | tableau ci-dessus | 15 965 € |
| Réserve cible | 50 335 € | |
| En mois de sorties courantes | 50 335 € ÷ 16 225 € | 3,1 mois |
4. Comparez avec la trésorerie réellement disponible
Repères de praticien pour lire le résultat :
- moins de 2 mois de charges : l’association est fragile au moindre imprévu ;
- 3 à 6 mois : la zone habituelle d’une association cultuelle bien gérée ;
- au-delà de 12 mois sans projet identifié : la question de la thésaurisation se pose.
💼 Exemple pratique : l’écart à la cible et sa trajectoire
Après 50 000 € de travaux, le budget prévoit 61 700 € de trésorerie fin 2027, dont 25 000 € de dons affectés au nouveau lieu de culte. Aucune réserve pour projet n’est engagée.
| Montant | |
|---|---|
| Trésorerie prévue au 31/12/2027 | 61 700 € |
| – fonds dédiés non dépensés | – 25 000 € |
| – réserve pour projet engagée | 0 € |
| Trésorerie disponible réelle | 36 700 € |
| Réserve cible | 50 335 € |
| Écart | – 13 635 €, soit 0,8 mois |
Les 70 000 € disponibles au 1er janvier dépassaient la cible ; les travaux font passer sous elle. Selon le plan pluriannuel, l’excédent de trésorerie de 2028 (environ 16 000 €) la reconstitue, à condition de ne lancer en 2028 aucun investissement payé sur la trésorerie propre.
Ce que dit le bilan : le fonds de roulement
Le bilan donne la même lecture, sur une plus longue durée. Le fonds de roulement mesure ce qui reste des ressources durables une fois payés les biens durables (lieu de culte, équipements). Les ressources durables sont les fonds propres, les emprunts à long terme et les fonds dédiés, dont la trésorerie reste toutefois réservée au projet. Quand l’association paie des travaux sur sa trésorerie, sans emprunt ni collecte affectée, son fonds de roulement baisse d’autant, et sa trésorerie avec lui.
Deux leviers le reconstituent :
- les excédents des années suivantes, que l’assemblée laisse en fonds propres lors de l’affectation du résultat ;
- un financement durable des investissements : emprunt, dons affectés au projet ou aide d’une union d’Églises.
Avant de payer un investissement sur vos fonds propres, gardez cet arbitrage en tête : les sommes employées au projet ne seront plus disponibles pour faire face à un imprévu. Un emprunt bien calibré préserve souvent la réserve.
Votre expert-comptable calcule ce fonds de roulement à partir des comptes annuels. Pour l’analyser avant un gros investissement, faites appel à un professionnel spécialisé.
Suivez ensuite chaque trimestre la trésorerie disponible, exprimée en mois de charges. C’est l’un des indicateurs du tableau de bord du trésorier.
5. Constituez la réserve, puis fixez les règles pour l’utiliser
Constituer la réserve
Trois leviers se combinent :
- une politique de réserve votée par le conseil (ou l’organe que désignent vos statuts) : cible, placement, utilisation, reconstitution ;
- l’affectation du résultat par l’assemblée générale, qui peut doter une réserve dans les fonds propres (voir notre article), sans créer de trésorerie ;
- un livret au nom de l’association, disponible sans pénalité, alimenté chaque mois ou après l’assemblée.
Utiliser la réserve
La politique précise les cas d’utilisation : baisse durable des dons, départ d’un donateur important, travaux urgents, changement de pasteur. Le conseil décide, fixe un plan de reconstitution sur deux ans au plus et informe l’assemblée suivante.
⚠️ Point de vigilance : réserve comptable n’est pas trésorerie
L’erreur : croire qu’une réserve votée par l’assemblée générale met des fonds de côté.
Ce qui se passe : le bilan affiche 120 000 € de réserves, mais la banque 15 000 € : les excédents ont remboursé l’emprunt du lieu de culte. Le conseil engage une dépense sur une réserve qui n’existe pas en banque.
Comment l’éviter : pilotez la réserve à partir de la trésorerie disponible réelle, pas des fonds propres.
6. Trop de réserve : quand la prudence devient thésaurisation
Une réserve très supérieure à la cible, sans projet, pose question. Les donateurs donnent pour la vie du culte et peuvent demander à quoi servent des fonds qui dorment. L’article 22 parle d’un fonds « suffisant », et l’article 19-2 ne permet de verser le surplus des recettes qu’à des associations constituées pour le même objet.
Quand la trésorerie disponible dépasse durablement la cible, le conseil a plusieurs options :
- définir un projet précis et proposer une réserve pour projet à l’assemblée ;
- avancer un investissement du plan pluriannuel ;
- soutenir des associations constituées pour le même objet.
Présentez chaque année à l’assemblée la réserve cible et la trésorerie disponible : la transparence répond aux questions avant qu’on les pose.
Et maintenant, je fais quoi ?
- Cette semaine : relevez la trésorerie, les fonds dédiés et les réserves pour projet.
- Avant le conseil budgétaire de novembre : listez et classez les charges décaissables du budget 2027.
- Dans la foulée : calculez le creux saisonnier, puis pondérez trois à cinq risques.
- Au conseil : faites adopter la réserve cible et la politique de réserve.
- Après l’assemblée générale : virez sur le livret la dotation prévue.
- Chaque trimestre : comparez la trésorerie disponible réelle à la cible.
Fonds dédiés mal couverts, réserve hors de proportion : faites le point avec un expert-comptable spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Calcule la réserve cible et la trésorerie disponible réelle | Octobre-novembre, avec le budget | Budget prévisionnel, plan de trésorerie, outil N04 |
| Le conseil | Adopte la cible et la politique de réserve | Conseil budgétaire de novembre | Politique type de l’outil N04, procès-verbal |
| L’assemblée générale | Approuve la gestion et, si besoin, affecte le résultat en réserve | Assemblée générale annuelle | Comptes annuels, résolution d’affectation |
| Le trésorier | Suit l’écart à la cible | Chaque trimestre | Relevés, outils E05 et E20 |
Résolution type du conseil : « Le conseil d’administration adopte la politique de réserve de trésorerie annexée et fixe la réserve cible à [50 335] € pour l’exercice 2027. Cette délibération est adoptée à [l’unanimité / la majorité de … voix]. »
Les outils pour le faire
- N04 — Calcul de la réserve de trésorerie cible et plan pluriannuel (Excel) : charges décaissables, risques pondérés, réserve cible, trésorerie disponible réelle, plan 2027-2031 et politique de réserve type, exemple pré-rempli. → présentation de l’outil · télécharger
- E05 (fonds dédiés) et E20 (réserves pour projet), pour les sommes à exclure. → E05 · E20
N04 — Réserve de trésorerie cible et plan pluriannuel (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil N04.
Le classeur sert au calcul et à la décision ; il ne remplace pas votre logiciel de comptabilité. Pour fixer une cible adaptée à votre situation, contactez un expert-comptable spécialisé.
Questions fréquentes
Le préfet peut-il demander notre budget ou notre réserve ?
Il peut demander le budget prévisionnel de l’exercice en cours (loi de 1905, art. 21, al. 3) ; ne pas le présenter expose les dirigeants à 9 000 € d’amende (art. 23). La déclaration de qualité cultuelle joint aussi ce budget. Aucun texte n’exige de réserve cible.
Notre réserve dépasse 12 mois de charges : est-ce interdit ?
Aucun texte ne l’interdit, mais le conseil doit pouvoir la justifier : projet précis, plan d’investissement, fragilité particulière.
Conclusion
La bonne réserve ne se devine pas : elle se calcule. Mettez d’abord de côté ce qui a déjà une destination, fixez une cible motivée, puis suivez l’écart chaque trimestre. Le conseil débattra de chiffres, plus d’intuitions.
Pour sécuriser votre politique de réserve, faites appel à un professionnel spécialisé.
Sources et références
Textes législatifs et réglementaires
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, articles 19-2, 21, 22 (rédaction issue de l’ordonnance n° 2015-904 du 23 juillet 2015) et 23 — consulter
- Légifrance — Décret du 16 mars 1906, article 32-1, issu du décret n° 2021-1844 du 27 décembre 2021
- Légifrance — Code pénal, article 314-1 (abus de confiance) — consulter
Normes et doctrine comptables
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018, art. 132-1 et suivants (fonds dédiés) et plan de comptes (106, 1068)
- Compagnie nationale des commissaires aux comptes (CNCC) — EJ 2010-22 : pas de documents prévisionnels du code de commerce (art. L. 612-2) pour une association cultuelle sans activité économique
Textes consultés le 9 octobre 2026. Repères de praticien et exemple chiffré établis par l’auteur ; aucun texte ne fixe un nombre de mois de réserve.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : l’affectation du résultat · les réserves pour projet · les fonds dédiés · outils gratuits · se faire accompagner par un professionnel spécialisé