Du panier au compte bancaire : sécuriser le circuit des espèces
Coffre, plafond, dépôt à deux, bordereau, rapprochement, caisse à fonds fixe, assurance : sécuriser les espèces de votre association cultuelle.

En bref : les espèces suivent un circuit court et écrit : comptage à deux, coffre fermant à clé avec un plafond fixé par le conseil, dépôt en banque à deux à jour et trajet variables avec un bordereau de remise, puis rapprochement de chaque remise avec le relevé bancaire. La collecte part en banque en totalité ; les petites dépenses passent par une caisse à fonds fixe. Aucune dette de plus de 1 000 € ne se paie en espèces. Vérifiez enfin que votre assurance couvre les espèces sur place et pendant le transport.
Lundi matin, le trésorier passe à la banque avant le travail, seul, toujours à la même heure, avec la collecte de la veille dans une sacoche. Le coffre contient encore les espèces de Noël, faute de temps pour les déposer. Personne n’a vérifié si l’assurance couvre ces sommes. Rien de grave n’est encore arrivé, mais tout est réuni pour que cela arrive.
Cet article s’adresse au trésorier d’une association cultuelle loi 1905 ; il vaut aussi pour une association 1901 qui exerce un culte. Il suit les espèces une fois comptées, du coffre jusqu’au relevé bancaire, et traite la caisse de menues dépenses, la limite des paiements en espèces et l’assurance. Le comptage lui-même fait l’objet de l’article précédent : compter la collecte à deux personnes.
💡 L’essentiel à retenir
- Les espèces ne passent jamais la nuit au domicile d’un bénévole : elles restent au coffre, sous scellé, jusqu’au dépôt.
- Le conseil fixe un plafond de conservation sur place. Au-delà, on dépose sans attendre.
- Le dépôt se fait à deux, à des jours et horaires variables, avec un bordereau de remise qui reprend la feuille de comptage.
- Chaque mois, le trésorier rapproche chaque remise du relevé bancaire. Un écart se signale, il ne se compense pas.
- La collecte va entièrement en banque. Les petites dépenses se règlent par une caisse à fonds fixe, et aucune dette de plus de 1 000 € ne se paie en espèces.
1. Quel est le circuit des espèces, du panier à la banque ?
Le circuit compte cinq étapes. À chacune, une personne identifiée agit, une pièce écrite en garde la trace et un contrôle vérifie l’étape précédente. Un circuit sûr n’est pas un circuit compliqué : c’est un circuit où les espèces ne restent jamais sans trace.
| Étape | Qui | Pièce | Contrôle |
|---|---|---|---|
| 1. Comptage | Deux compteurs sans lien familial | Feuille de comptage signée, scellé numéroté | Second comptage, double signature |
| 2. Conservation | Deux détenteurs de la combinaison du coffre | Cahier d’entrée et de sortie du coffre | Scellé intact, plafond respecté |
| 3. Dépôt | Deux personnes désignées | Bordereau interne et bordereau de la banque | Montant identique à la feuille |
| 4. Enregistrement | Le trésorier | Écriture dans le logiciel de comptabilité | Registre des collectes à jour |
| 5. Rapprochement | Le trésorier, vérifié par le président | Relevé bancaire pointé | Écart banque – feuille égal à zéro |
Les étapes 1 et 2 se passent le dimanche, les étapes 3 et 4 en début de semaine, l’étape 5 à la fin du mois. Le comptage est détaillé dans notre article sur la procédure de comptage à deux, avec la feuille de comptage de l’outil D01.
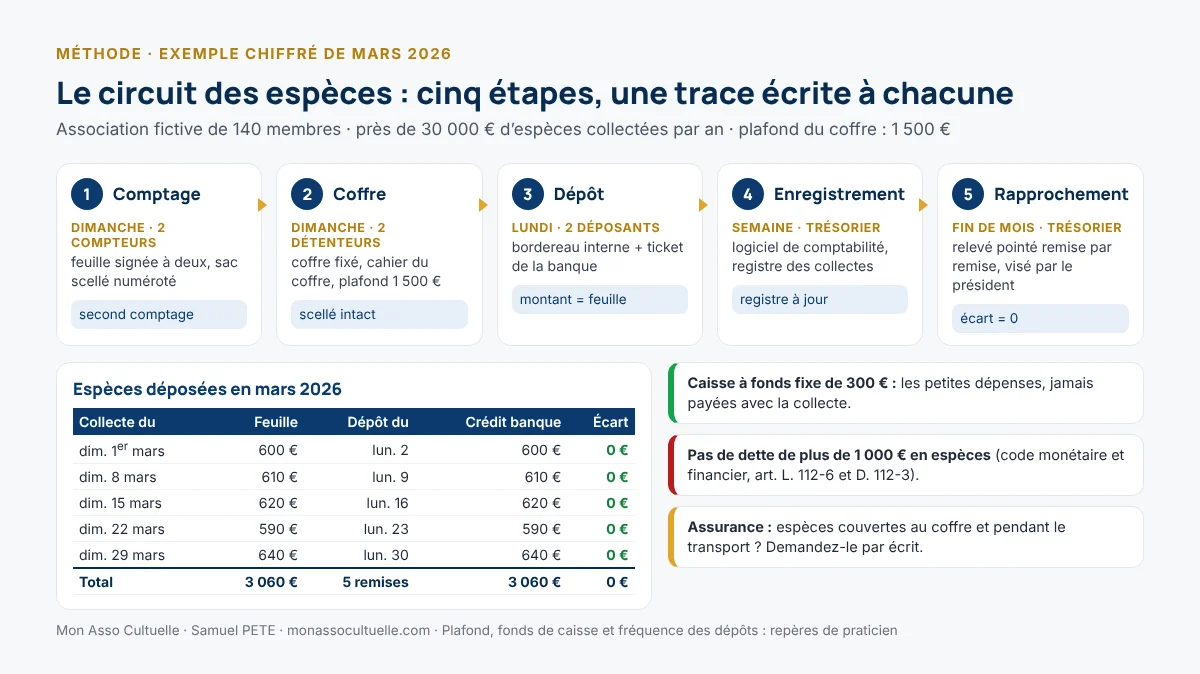
2. Comment conserver les espèces en attendant la banque ?
Entre le comptage et le dépôt, les espèces attendent. Cette attente doit être courte, sous clé et documentée.
- Un coffre fixé au mur ou au sol, dans une pièce fermant à clé. Un coffret mobile se vole avec son contenu.
- Une combinaison connue de deux personnes, changée lorsque l’une d’elles quitte sa fonction.
- Un cahier du coffre : date, numéro du scellé, montant, nom de la personne qui dépose ou retire.
- Des scellés numérotés qu’on ne rouvre pas avant la banque.
- Un plafond de conservation fixé par le conseil, par exemple 1 500 €. Au-delà, on dépose dès le premier jour ouvré.
Le plafond n’est pas une obligation légale. C’est un repère de praticien, à aligner sur la limite que fixe votre contrat d’assurance pour les espèces conservées dans les locaux. La caisse de menues dépenses, elle, a son propre contrôle : le procès-verbal d’inventaire de caisse.
⚠️ Point de vigilance : les espèces gardées au domicile du trésorier
L’erreur : confier la collecte au trésorier « pour la déposer en allant au travail », ou la garder chez lui quand le coffre est plein.
Ce qui se passe : le trésorier détient seul des fonds de l’association, hors de tout contrôle. En cas de cambriolage, l’assurance de l’association est susceptible de refuser sa garantie, et l’assurance habitation du trésorier ne couvre en général pas des fonds qui ne lui appartiennent pas. En cas d’écart, il ne pourra rien prouver.
Comment l’éviter : garder les espèces au coffre de l’association, sous scellé, jusqu’au dépôt, et déposer plus tôt quand le plafond est atteint. Si les locaux n’ont pas de coffre, déposez le dimanche même, à deux, à l’automate de dépôt de la banque.
3. Comment déposer les espèces en banque en sécurité ?
Le dépôt est le seul moment où les espèces quittent les locaux. Les risques sont l’agression, la perte et l’erreur. Chacun a sa parade.
| Risque | Parade |
|---|---|
| Agression sur le trajet | Deux personnes ; jours, horaires et itinéraires variables ; sac discret ; en cas d’agression, ne jamais résister |
| Perte ou oubli | Trajet direct, sans arrêt ; dépôt dès l’arrivée ; jamais de sac laissé dans un véhicule |
| Erreur de montant | Bordereau interne qui reprend la feuille de comptage ; contrôle par les deux déposants |
| Contestation ultérieure | Ticket de dépôt ou bordereau visé par la banque, agrafé au bordereau interne |
Le bordereau de remise
Le bordereau interne fait le lien entre le comptage et la banque. Il reprend, pour chaque collecte remise, la date, le numéro de scellé et les montants en espèces et en chèques. Il isole les collectes affectées sur une ligne distincte. Les deux déposants le signent et y agrafent le ticket de la banque. Le trésorier le classe avec les feuilles de comptage.
Les chèques et les dépôts automatiques
Les chèques se remettent avec un bordereau de remise de chèques fourni par la banque, de préférence le même jour que les espèces. Si votre banque propose un automate de dépôt, il évite l’attente au guichet. Il ne dispense ni du dépôt à deux ni du bordereau interne. Votre banque est tenue d’examiner la cohérence des opérations (code monétaire et financier, art. L. 561-6) : elle est susceptible de demander l’origine de dépôts d’espèces réguliers. Le registre des collectes et les feuilles de comptage vous permettent de répondre aussitôt.
💼 Exemple pratique : Noël, quand le plafond du coffre est dépassé
Notre association fictive reçoit environ 53 000 € de collectes par an lors des cultes, dont près de 30 000 € en espèces. Le conseil a fixé le plafond de conservation à 1 500 €. Le jeudi 24 décembre 2026, la collecte du culte de Noël atteint 3 400 €, dont 2 100 € en espèces.
- Le plafond est dépassé : la procédure prévoit un dépôt dès le premier jour ouvré, sans attendre le lundi suivant.
- Le binôme de compteurs scelle la collecte ; le trésorier et le président déposent les espèces le samedi 26 décembre au matin, à l’automate de la banque.
- La collecte du dimanche 27 décembre (environ 600 € d’espèces) reste au coffre jusqu’au lundi 28 décembre, comme d’habitude.
- Le cahier du coffre et les deux bordereaux gardent la trace des deux mouvements.
Au relevé de décembre, le trésorier retrouve chaque remise au centime près.
4. Comment vérifier que tout est bien arrivé ?
Le rapprochement bancaire ferme le circuit. Chaque mois, le trésorier pointe sur le relevé chaque remise d’espèces et de chèques, et la compare au bordereau interne et à la feuille de comptage. La différence doit être nulle.
- La remise figure au relevé, au bon montant : le trésorier la pointe dans le registre des collectes.
- La remise n’apparaît pas : il vérifie le ticket de dépôt et interroge la banque sans attendre.
- Le montant diffère : il demande l’avis de différence de la banque, note l’écart et son explication au registre et en informe le président.
Le président, ou une autre personne que le trésorier, vérifie le rapprochement chaque trimestre et le vise. Ce regard extérieur protège le trésorier : il montre que ses chiffres sont vérifiés. La comptabilité, elle, se tient dans le logiciel de comptabilité ; si votre association suit encore un cahier de recettes et de dépenses, voyez notre article sur le passage à la comptabilité d’engagement.
⚠️ Point de vigilance : le rapprochement « en gros »
L’erreur : comparer seulement le total des dépôts du mois au total des collectes, sans pointer remise par remise.
Ce qui se passe : deux erreurs de sens contraire se compensent et restent invisibles. Un dépôt manquant peut être masqué par un dépôt plus élevé le dimanche suivant. Le contrôle donne une fausse assurance.
Comment l’éviter : pointer chaque remise, avec la date et le numéro de bordereau, dans le registre des collectes de l’outil D01. La colonne « écart » doit être à zéro à chaque ligne.
5. Caisse de menues dépenses et paiements en espèces : quelles règles ?
Une caisse à fonds fixe, séparée de la collecte
Certaines dépenses se règlent plus facilement en espèces : un timbre, un bouquet, des fournitures urgentes. Prévoyez pour cela une caisse de menues dépenses à fonds fixe, par exemple 300 €, confiée à une personne désignée. Elle fonctionne ainsi :
- le fonds de caisse est fixe : espèces restantes plus justificatifs égalent toujours 300 € ;
- chaque dépense a son justificatif, daté et signé ;
- le trésorier réalimente la caisse sur présentation des justificatifs, par un retrait bancaire du montant exact dépensé ;
- la caisse n’est jamais alimentée par la collecte, qui part en banque en totalité.
Les dépenses plus importantes suivent les règles d’engagement fixées par le conseil (voir notre article sur les seuils d’engagement des dépenses).
💼 Exemple pratique : la réalimentation de la caisse à fonds fixe
La caisse de menues dépenses de notre association fictive a un fonds fixe de 300 €. Fin avril 2026, la responsable de caisse présente :
- Justificatifs : timbres 68,00 €, café et eau pour l’accueil 62,70 €, fournitures 48,90 €, fleurs 35,00 €, soit 214,60 € ;
- Espèces en caisse : 85,40 € ;
- Contrôle : 214,60 € + 85,40 € = 300 €, la caisse est juste.
Le trésorier enregistre les quatre dépenses dans le logiciel, retire 214,60 € à la banque et reconstitue le fonds de 300 €. Le procès-verbal d’inventaire de caisse, signé par les deux personnes présentes, garde la trace du contrôle.
La limite de 1 000 € pour payer en espèces
Le code monétaire et financier interdit de payer en espèces une dette supérieure à 1 000 € lorsque le débiteur a son domicile fiscal en France ou agit pour les besoins d’une activité professionnelle (art. L. 112-6 et D. 112-3). L’association qui paie un fournisseur ou un prestataire est concernée. L’amende peut atteindre 5 % des sommes payées en violation de la règle, et le débiteur et le créancier en sont solidairement responsables (art. L. 112-7). Réglez donc les factures, l’indemnité du pasteur et le salaire de la secrétaire par virement : c’est aussi la meilleure trace.
6. Assurance et réduction des espèces : quelles précautions ?
Vérifier votre contrat d’assurance
Relisez votre contrat multirisque avec votre assureur. Posez-lui quatre questions, et obtenez les réponses par écrit :
- Le vol des espèces est-il couvert dans les locaux, et à quelles conditions (coffre fermé, effraction) ?
- Est-il couvert pendant le transport vers la banque, y compris en cas d’agression ?
- Quels sont les plafonds de garantie, dans le coffre et hors du coffre ?
- Les bénévoles qui transportent les fonds sont-ils couverts en cas d’accident ou d’agression ?
Ajustez ensuite le plafond de conservation à la garantie. En cas de vol, la priorité est la sécurité des personnes. Déposez ensuite plainte et déclarez le sinistre à l’assureur dans le délai prévu par le contrat ; ce délai ne peut pas être inférieur à deux jours ouvrés en cas de vol (code des assurances, art. L. 113-2), mais n’attendez pas.
Réduire la part des espèces, sans l’imposer
Moins d’espèces, c’est moins de risques. Aucun texte ne l’impose, et chaque membre reste libre de sa manière de donner. Vous pouvez simplement proposer d’autres moyens :
- le virement permanent, qui assure aussi un socle de ressources régulier ;
- le don en ligne sur une page sécurisée ;
- un terminal de paiement à l’accueil, pour les cultes et les événements.
Dans notre exemple, les virements et prélèvements réguliers représentent déjà 70 % des dons. Cette régularité aide aussi à piloter la réserve de trésorerie et le budget prévisionnel. Pour la collecte de dons en ligne, vérifiez auprès d’un professionnel les obligations déclaratives propres à certains modes de paiement (loi de 1905, art. 21).
Et maintenant, je fais quoi ?
- Cette semaine : téléchargez l’outil D05 et complétez les passages entre crochets : plafond, détenteurs de la combinaison, déposants.
- Avant le prochain conseil : interrogez votre assureur sur la garantie des espèces, sur place et en transport.
- Au conseil : faites adopter la procédure, le plafond de conservation et le fonds fixe de la caisse, inscrits au procès-verbal.
- Dès la semaine suivante : déposez à deux, avec le bordereau interne, en variant les jours et les horaires.
- Chaque mois : pointez chaque remise sur le relevé ; chaque trimestre, faites viser le rapprochement par le président.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le conseil | Adopte la procédure, fixe le plafond du coffre et le fonds de caisse, désigne les déposants | Une fois, puis chaque année | Procédure D05, procès-verbal |
| Les deux détenteurs du coffre | Placent et retirent les scellés, tiennent le cahier du coffre | Chaque dimanche et chaque dépôt | Cahier du coffre |
| Les deux déposants | Déposent à la banque, signent le bordereau interne | Chaque semaine, ou dès que le plafond est atteint | Bordereau interne, ticket de la banque |
| Le trésorier | Enregistre, rapproche chaque remise, réalimente la caisse | Chaque mois | Registre des collectes, relevé, justificatifs |
| Le président | Vise le rapprochement, reçoit les signalements d’écart | Chaque trimestre et à chaque écart | Rapprochement visé |
Les outils pour le faire
- D05 — Procédure de sécurisation des espèces et bordereau de remise (Word) : procédure écrite de deux pages à faire adopter par le conseil (qui fait quoi, plafonds, circuit pas à pas, écart, vol) et, en annexe, un modèle de bordereau interne de remise en banque. → présentation de l’outil · télécharger
- D01 — Feuille de comptage de collecte et registre des collectes (Excel) : le point de départ du circuit et le suivi des écarts avec la banque. → présentation de l’outil
D05 — Procédure de sécurisation des espèces (Word, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil D05.
Pour adapter cette procédure à votre association et vérifier votre circuit des espèces, contactez un expert-comptable spécialisé.
Questions fréquentes
Peut-on payer une petite dépense avec la collecte du jour ?
Ce n’est pas interdit par la loi, mais nous le déconseillons. Une collecte déposée en totalité se rapproche simplement de la feuille de comptage ; un prélèvement, même justifié, complique le suivi et le contrôle. Réglez plutôt les petites dépenses par la caisse à fonds fixe ou par la carte bancaire de l’association.
Notre banque a fermé son agence : comment faire ?
Plusieurs solutions existent : automate de dépôt dans une autre agence du même réseau, service de remise de fonds proposé par la banque, ou dépôt moins fréquent si le plafond du coffre le permet. Dans tous les cas, gardez le dépôt à deux et le bordereau interne.
Le plafond de 1 000 € s’applique-t-il aux dons reçus en espèces ?
Non : il vise le paiement d’une dette, et un don n’en est pas une. Les dons en espèces restent possibles. Ils doivent toutefois être tracés : feuille de comptage, dépôt et, pour un reçu fiscal, donateur identifié (voir compter la collecte).
Qui doit détenir la combinaison du coffre ?
Deux personnes désignées par le conseil, par exemple le trésorier et le trésorier adjoint. Changez la combinaison lorsque l’une d’elles quitte sa fonction, et notez la date du changement au cahier du coffre.
Conclusion
Sécuriser les espèces, c’est raccourcir leur parcours et laisser une trace à chaque étape : un coffre avec un plafond, un dépôt à deux avec un bordereau, un rapprochement remise par remise. La caisse à fonds fixe règle les petites dépenses sans toucher à la collecte, et l’assurance couvre ce qui peut encore arriver. Les bénévoles y gagnent la tranquillité ; l’association, des comptes fiables. Commencez par le comptage à deux, puis faites adopter la procédure D05 au prochain conseil.
Sources et références
- Légifrance — Code monétaire et financier, art. L. 112-6 (interdiction de payer en espèces une dette supérieure au montant fixé par décret) — consulter
- Légifrance — Code monétaire et financier, art. D. 112-3 (montant fixé à 1 000 € en espèces pour le débiteur domicilié fiscalement en France ou agissant pour les besoins d’une activité professionnelle) — consulter
- Légifrance — Code monétaire et financier, art. L. 112-7 (amende jusqu’à 5 % des sommes payées, solidarité du débiteur et du créancier) — consulter
- Légifrance — Code monétaire et financier, art. L. 561-6 (vigilance constante des banques sur les opérations) — consulter
- Légifrance — Code des assurances, art. L. 113-2, 4° (déclaration du sinistre ; délai minimal de deux jours ouvrés en cas de vol) — consulter
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, art. 21 (comptes annuels ; déclaration préalable de certaines collectes de dons par paiement) — consulter
- Plafond du coffre, fonds de caisse, fréquence des dépôts — repères de pratique professionnelle de l’auteur, sans valeur normative.
Textes consultés le 27 octobre 2026. Exemple chiffré établi par l’auteur, sans lien avec une association réelle.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : passer du cahier de trésorerie à la comptabilité d’engagement · la réserve de trésorerie · les fonds dédiés et les dons affectés · outils gratuits · se faire accompagner par un professionnel spécialisé