Compter la collecte : la procédure à deux personnes qui protège tout le monde
Compter la collecte juste après le culte, à deux, avec une feuille signée et un scellé : la procédure qui protège les bénévoles et l’association.

En bref : la collecte se compte juste après le culte, dans une pièce fermée, par deux personnes sans lien familial désignées par le conseil, et jamais par le trésorier seul. Les compteurs séparent les espèces, les chèques et les dons affectés à un projet, remplissent une feuille de comptage, la signent tous les deux et placent le tout dans une enveloppe ou un sac scellé numéroté. Un écart ne se compense jamais : il se note et se signale. Cette procédure protège d’abord les bénévoles, car elle prouve que chacun a fait ce qu’il devait.
Dimanche midi, le culte est terminé. Le trésorier emporte les paniers dans le bureau, compte seul pendant que les familles discutent, et repart avec une enveloppe. Personne n’a jamais douté de lui. Pourtant, le jour où la banque créditera 50 € de moins que prévu, il n’aura aucun moyen de montrer qu’il n’y est pour rien.
Cet article s’adresse au trésorier et aux bénévoles compteurs d’une association cultuelle loi 1905. La méthode vaut aussi pour une association 1901 qui exerce un culte. Il décrit pas à pas le comptage à deux, la feuille de comptage, le traitement des chèques, des collectes affectées et des écarts. Il ouvre notre série sur le contrôle interne ; l’article suivant suit les espèces du panier jusqu’au compte bancaire.
💡 L’essentiel à retenir
- On compte tout de suite après le culte, à deux, dans une pièce fermée, avant que quiconque ne quitte les lieux avec la collecte.
- Les deux compteurs sont sans lien familial, désignés par le conseil et changent selon un roulement. Le trésorier ne compte jamais seul.
- La feuille de comptage détaille les billets et les pièces par coupure, liste les chèques et isole les dons affectés. Les deux compteurs la signent.
- Les fonds partent dans une enveloppe ou un sac scellé dont le numéro figure sur la feuille.
- Un écart se note, se signale et s’explique. Personne ne le compense de sa poche.
1. Pourquoi compter à deux, juste après le culte ?
La collecte est le moment le plus fragile du circuit des dons. Les espèces n’ont encore aucune trace : ni relevé bancaire, ni reçu, ni écriture. Tant qu’elles ne sont pas comptées et signées, rien ne prouve leur montant. Une seule personne qui compte seule ne peut pas démontrer qu’elle a tout remis.
Une protection pour les personnes
Le contrôle interne ne soupçonne personne. Il protège les bénévoles contre le doute, la rumeur et l’erreur de bonne foi. Avec deux signatures sur une feuille de comptage, un écart constaté plus tard à la banque ne vise plus une personne : il se recherche à partir de pièces écrites. Le compteur honnête a tout intérêt à ce que la procédure existe.
Une protection pour l’association
La loi permet à l’association cultuelle de recevoir le produit des quêtes et collectes pour les frais du culte (loi de 1905, art. 19-2). Elle établit chaque année des comptes annuels (art. 21). La feuille de comptage signée est la pièce justificative de ces produits. Elle permet aussi de répondre à la banque, tenue d’examiner la cohérence des opérations de ses clients (code monétaire et financier, art. L. 561-6), lorsqu’elle interroge l’association sur l’origine de ses dépôts d’espèces.
Compter tout de suite évite enfin le pire scénario : des paniers laissés sans surveillance dans un bureau ouvert, ou une enveloppe emportée au domicile « pour compter plus tard ».
2. Qui peut compter la collecte ?
Aucun texte ne fixe qui compte la collecte. Les règles ci-dessous sont des repères de praticien. Le conseil les adopte et les inscrit dans une procédure écrite.
- Deux personnes au minimum, présentes du début à la fin du comptage.
- Sans lien familial ni vie commune : deux époux, un parent et son enfant ou deux colocataires ne forment pas un binôme indépendant.
- Désignées par le conseil, qui tient la liste des compteurs à jour et la note au procès-verbal.
- Par roulement : les binômes changent d’un dimanche à l’autre, pour qu’aucune paire ne devienne fixe.
- Pas le trésorier seul : il peut faire partie d’un binôme, mais il est préférable qu’il ne compte pas lui-même les fonds qu’il enregistre ensuite en comptabilité.
Le pasteur et les ministres du culte ne comptent pas non plus, autant que possible. Ce n’est pas une question de confiance : leur place est auprès des membres après le culte, et cela leur évite d’être mêlés à une question d’écart. L’organisation des rôles dans une petite équipe fera l’objet d’un prochain article sur la séparation des tâches.
| Dimanche | Binôme | Remplaçant | Remarque |
|---|---|---|---|
| 1er du mois | Compteurs A et B | Compteur E | A est le trésorier adjoint |
| 2e du mois | Compteurs C et D | Compteur F | — |
| 3e du mois | Compteurs E et F | Compteur A | — |
| 4e du mois | Compteurs B et C | Compteur D | — |
| 5e du mois, fêtes | Compteurs D et A | Compteur B | Noël, Pâques : prévoir un 3e compteur |
Avec une équipe de six compteurs, chaque bénévole compte environ une fois par mois. Une charge raisonnable, qui ne repose sur personne en particulier.
3. Comment se déroule le comptage, étape par étape ?
- Ramener les paniers ensemble. Les deux compteurs récupèrent les contenants à la fin du culte et ne les quittent plus des yeux.
- S’installer dans une pièce fermée, à l’écart du passage, porte close. Pas de comptage sur un coin de table dans le hall.
- Trier. Trois piles : les espèces, les chèques, les enveloppes ou contenants des collectes affectées.
- Compter les espèces par coupure. Le premier compteur compte une coupure, le second recompte, puis ils inversent pour la suivante.
- Lister les chèques un par un sur la feuille : numéro, banque, montant. Les additionner deux fois.
- Arrêter les totaux : espèces, chèques, collecte affectée, total général. Les deux compteurs vérifient que les totaux concordent.
- Signer la feuille, à deux, avec la date, le culte et le numéro du scellé.
- Fermer l’enveloppe ou le sac scellé devant les deux compteurs, puis le placer dans le coffre avec un exemplaire de la feuille.
La suite, c’est-à-dire la conservation au coffre, le dépôt en banque et le rapprochement, fait l’objet de notre article sur le circuit des espèces.
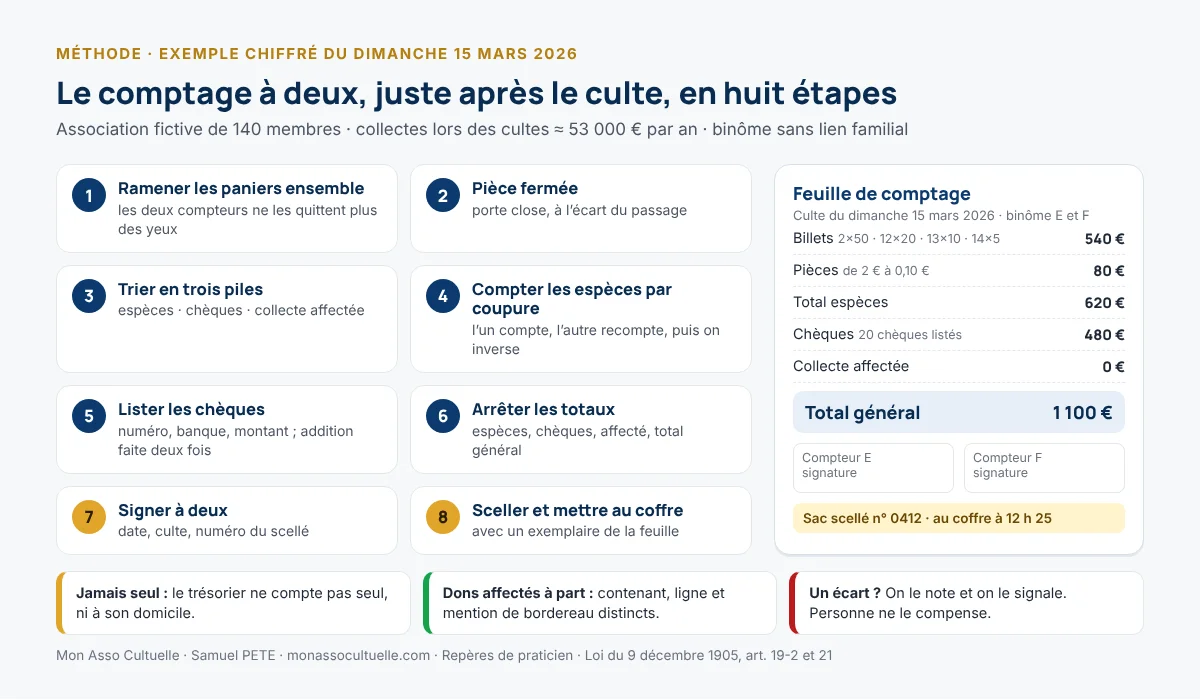
💼 Exemple pratique : la collecte du dimanche 15 mars 2026
Notre association fictive compte environ 140 membres. Ses collectes lors des cultes représentent environ 53 000 € par an, soit 27 % de ses dons. Le dimanche 15 mars 2026, le binôme E et F compte la collecte du culte du matin :
- Billets : 2 × 50 €, 12 × 20 €, 13 × 10 € et 14 × 5 €, soit 540 €.
- Pièces : 25 × 2 €, 18 × 1 €, 16 × 0,50 €, 15 × 0,20 € et 10 × 0,10 €, soit 80 €.
- Chèques : 20 chèques listés un par un, pour 480 €.
- Total de la collecte : 1 100 €, dont 620 € en espèces.
Les deux compteurs signent la feuille, notent le numéro du sac scellé (n° 0412) et déposent le sac au coffre à 12 h 25. Le comptage a pris vingt minutes.
⚠️ Point de vigilance : le comptage « à la maison »
L’erreur : laisser un bénévole emporter la collecte chez lui pour la compter au calme, ou la conserver jusqu’au lundi dans son véhicule.
Ce qui se passe : le bénévole porte seul la responsabilité de fonds qu’il n’a pas comptés devant témoin. En cas de vol, de perte ou d’écart, il ne peut rien prouver, et l’assureur est susceptible de refuser sa garantie pour des fonds conservés hors des locaux.
Comment l’éviter : compter sur place, à deux, immédiatement après le culte. Si aucun binôme n’est disponible, les deux personnes présentes scellent les paniers non comptés au coffre et notent le numéro du scellé ; le comptage a lieu le lendemain, à deux, avant le dépôt.
4. Chèques, enveloppes et collectes affectées : comment les traiter ?
Les chèques
Vérifiez sur chaque chèque le bénéficiaire, la date, la signature et la concordance entre le montant en chiffres et en lettres. Le bénéficiaire doit être l’association cultuelle, sous son nom exact, et non le pasteur ou « l’église ». Apposez au dos le tampon d’endossement de l’association dès le comptage. Un chèque irrégulier se note sur la feuille et se remet au trésorier, qui contacte le donateur.
Les enveloppes nominatives et les reçus fiscaux
Une offrande anonyme en espèces ne permet pas d’établir un reçu fiscal : l’association ne connaît pas le donateur. Le membre qui souhaite un reçu donne par chèque, par virement ou dans une enveloppe à son nom. Les compteurs notent alors le nom et le montant sur la feuille, et le trésorier reporte ces dons au fichier des donateurs. Délivrer sciemment un reçu qui ne correspond pas à un don réel et identifié expose l’association à une amende fiscale (code général des impôts, art. 1740 A).
Les collectes affectées
Lorsqu’une collecte est annoncée pour un projet précis, par exemple la construction d’un nouveau lieu de culte, les donateurs doivent savoir quelle œuvre ils soutiennent, et leurs dons doivent servir à cette œuvre. En pratique :
- annoncez clairement la collecte et son objet avant le culte ;
- utilisez un contenant ou des enveloppes distincts, que les compteurs ne mélangent jamais avec la collecte ordinaire ;
- comptez-la à part, sur une ligne distincte de la feuille, avec son objet ;
- remettez-la en banque avec une mention distincte sur le bordereau, pour que le trésorier l’enregistre en dons affectés.
La part non employée à la fin de l’exercice est susceptible de constituer des fonds dédiés. Si ces dons servaient à autre chose que le projet annoncé, les dirigeants pourraient s’exposer à des poursuites pour abus de confiance (code pénal, art. 314-1).
💼 Exemple pratique : une collecte affectée au nouveau lieu de culte
Le dimanche 7 juin 2026, le conseil a annoncé une collecte pour le projet de nouveau lieu de culte. Un panier distinct circule après la collecte ordinaire. Le binôme A et B compte :
- Collecte ordinaire : 590 € en espèces et 470 € en chèques, soit 1 060 €.
- Collecte affectée « nouveau lieu de culte » : 650 € en espèces et 1 200 € en 9 chèques, soit 1 850 €.
- Total général : 2 910 €, sur une seule feuille, mais en deux sections distinctes.
Le bordereau de remise du lundi porte deux lignes. Le trésorier enregistre 1 060 € en dons ordinaires et 1 850 € en dons affectés au projet, suivis dans le tableau des fonds dédiés.
5. Que faire en cas d’écart ?
Un écart n’est pas une faute. C’est une information qui doit remonter. Il peut apparaître à deux moments.
Entre les deux compteurs
Les deux totaux ne concordent pas : recomptez ensemble la coupure en cause. Si l’écart persiste, notez les deux montants sur la feuille, retenez le plus faible comme total et signalez-le au trésorier. Ne refermez jamais le scellé sur un désaccord non noté.
Entre la feuille et la banque
La banque crédite un montant différent de la feuille : le trésorier compare la feuille, le bordereau de remise et l’avis de la banque. Il note l’écart au registre des collectes, informe le président et, si l’écart dépasse le seuil fixé par le conseil, l’inscrit à l’ordre du jour. L’expert-comptable indique comment l’enregistrer.
⚠️ Point de vigilance : compenser l’écart de sa poche
L’erreur : ajouter un billet personnel pour « tomber juste », ou retirer quelques euros en trop pour les remettre la semaine suivante.
Ce qui se passe : la feuille de comptage ne reflète plus la réalité. L’écart disparaît, mais sa cause reste : une erreur de méthode, un billet mal classé, ou un problème plus sérieux que personne ne verra. Le bénévole, lui, a fait un don sans reçu et sans le savoir.
Comment l’éviter : noter le montant réellement compté, même s’il paraît anormal, et signaler l’écart. Des écarts répétés, même faibles, justifient de revoir la procédure ; si la situation devient délicate, faites-vous accompagner par un professionnel spécialisé.
Le registre des collectes
Le trésorier reporte chaque feuille dans un registre annuel : date, culte, espèces, chèques, dons affectés, compteurs, numéro de bordereau et montant crédité par la banque. La dernière colonne fait apparaître l’écart. En un coup d’œil, il voit les dimanches à vérifier. Ce registre sert au contrôle ; la comptabilité, elle, se tient dans le logiciel de comptabilité (voir passer du cahier de trésorerie à la comptabilité d’engagement). Le contrôle de la caisse de menues dépenses relève d’un autre document : le procès-verbal d’inventaire de caisse.
Et maintenant, je fais quoi ?
- Cette semaine : téléchargez l’outil D01 et imprimez une dizaine de feuilles de comptage.
- Avant le prochain conseil : dressez la liste de six compteurs bénévoles sans lien familial entre eux et préparez le planning de roulement.
- Au conseil : faites adopter la procédure de comptage et la liste des compteurs, inscrites au procès-verbal.
- Dès le dimanche suivant : comptez à deux, signez, scellez. Achetez des sacs ou des enveloppes numérotés.
- Chaque mois : le trésorier complète le registre des collectes et vérifie les écarts avec la banque.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le conseil | Adopte la procédure, désigne les compteurs, fixe le seuil d’écart à signaler | Une fois, puis chaque année | Procès-verbal, liste des compteurs |
| Les deux compteurs | Comptent, remplissent et signent la feuille, scellent | Juste après chaque culte | Feuille de comptage, sac scellé |
| Le trésorier | Organise le roulement, reporte les feuilles au registre | Chaque semaine | Planning, registre des collectes |
| Le trésorier | Compare registre et relevés bancaires, signale les écarts | Chaque mois | Registre, relevés, bordereaux |
| Le président | Reçoit les signalements d’écart, informe le conseil | À chaque écart significatif | Registre, procès-verbal |
📝 Délibération type du conseil
Le conseil d’administration adopte la procédure de comptage des collectes annexée à la présente délibération. Il désigne comme compteurs bénévoles [noms des six compteurs], qui comptent par binômes sans lien familial, selon le roulement établi par le trésorier. Il fixe à [20] € le montant d’écart à lui signaler. Délibération adoptée à [l’unanimité / la majorité de … voix].
Les outils pour le faire
- D01 — Feuille de comptage de collecte et registre des collectes (Excel) : feuille de comptage imprimable (billets et pièces par coupure, chèques listés, collecte affectée, deux signatures, numéro de scellé), registre annuel avec calcul automatique des écarts avec la banque, liste des compteurs et roulement. Exemple pré-rempli. → présentation de l’outil · télécharger
- D05 — Procédure de sécurisation des espèces et bordereau de remise (Word) : la suite du circuit, du coffre à la banque. → présentation de l’outil
D01 — Feuille de comptage et registre des collectes (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil D01.
Pour adapter la procédure à votre association et sécuriser l’enregistrement des collectes, contactez un expert-comptable spécialisé.
Questions fréquentes
Nous sommes une petite assemblée : faut-il vraiment être deux ?
Oui. C’est justement dans une petite association que la confiance est la plus forte et le contrôle le plus rare. Deux personnes suffisent, et le comptage d’une petite collecte prend dix minutes. S’il n’y a vraiment qu’un seul bénévole disponible, il scelle les paniers non comptés devant un témoin et le comptage a lieu plus tard, à deux.
Deux époux peuvent-ils compter ensemble ?
Ce n’est pas recommandé. Le but du binôme est que chaque compteur puisse témoigner de façon indépendante. Deux membres d’une même famille seront toujours perçus comme une seule voix, même s’ils sont parfaitement honnêtes.
Peut-on prélever sur la collecte pour payer une petite dépense ?
Non. La collecte part en banque en totalité. Les petites dépenses se paient par la caisse de menues dépenses, alimentée à part, ou par carte bancaire. Prélever sur la collecte rend la feuille de comptage invérifiable. Notre article sur le circuit des espèces détaille la caisse à fonds fixe.
Combien de temps garder les feuilles de comptage ?
Ce sont des pièces justificatives de la comptabilité. Par prudence, conservez-les dix ans, durée prévue pour les commerçants (code de commerce, art. L. 123-22), que l’on retient par analogie. Classez-les par mois avec les bordereaux de remise.
Conclusion
Compter la collecte à deux n’a rien d’une marque de défiance. C’est un geste simple qui transforme un moment fragile en opération traçable : deux personnes, une feuille signée, un scellé numéroté. Le jour où un écart apparaît, personne n’est mis en cause sans preuve, et l’association sait où chercher. Mettez la procédure en place dès ce mois-ci, puis sécurisez la suite du circuit des espèces jusqu’à la banque.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État : art. 19-2 (produit des quêtes et collectes pour les frais du culte), art. 21 (comptes annuels) — consulter
- Légifrance — Code pénal, art. 314-1 (abus de confiance) — consulter
- Légifrance — Code général des impôts, art. 200 (réduction d’impôt pour dons, sur reçu) et art. 1740 A (amende pour délivrance de reçus permettant d’obtenir indûment une réduction d’impôt) — consulter
- Légifrance — Code monétaire et financier, art. L. 561-6 (vigilance constante des banques sur les opérations de leurs clients) — consulter
- Légifrance — Code de commerce, art. L. 123-22 (conservation des pièces justificatives pendant dix ans, retenue par analogie) — consulter
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 modifié, art. 132-1 et suivants (fonds dédiés) — consulter
- Règles de comptage (binôme, roulement, seuil d’écart) — repères de pratique professionnelle de l’auteur, sans valeur normative.
Textes consultés le 27 octobre 2026. Exemple chiffré établi par l’auteur, sans lien avec une association réelle.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : les fonds dédiés et les dons affectés · passer du cahier de trésorerie à la comptabilité d’engagement · l’objet exclusivement cultuel · outils gratuits · se faire accompagner par un professionnel spécialisé