Le manuel des procédures de l’association cultuelle : le mettre en place selon votre taille
Manuel des procédures de l’association cultuelle : à quoi il sert, quel format selon la taille de l’association, comment l’adopter et le faire vivre, avec outil Excel.

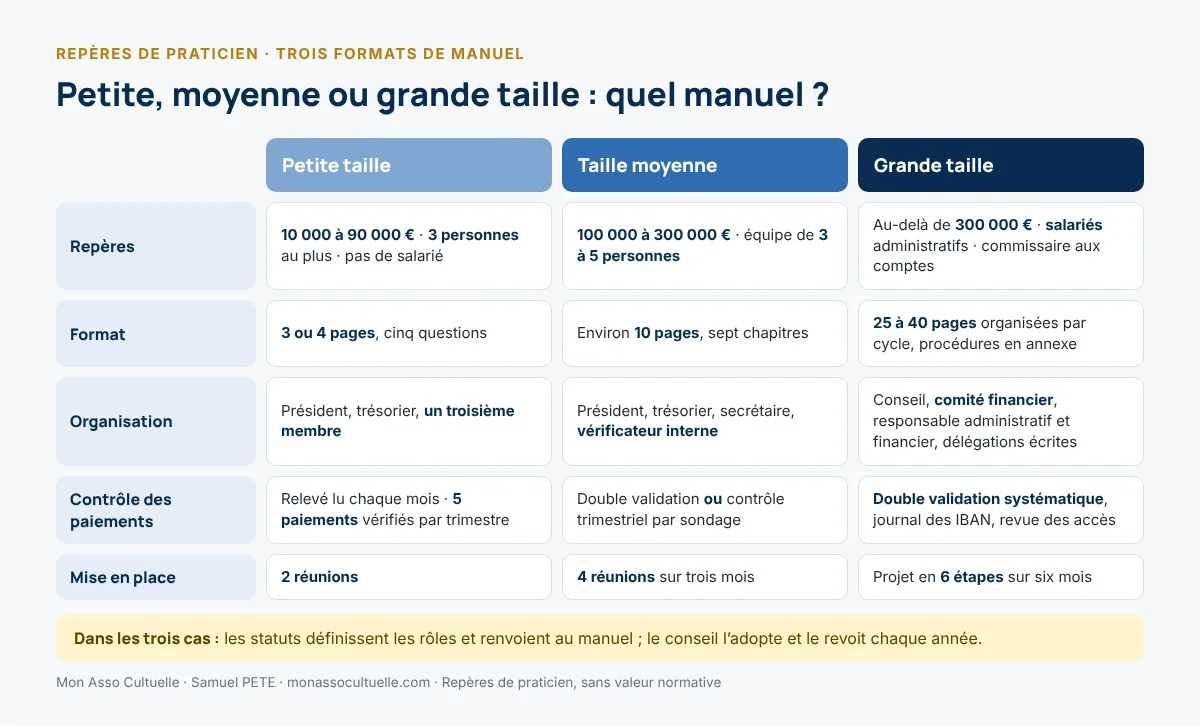
En bref : le manuel des procédures est le document, adopté par le conseil d’administration, qui écrit qui fait quoi, jusqu’à quel montant et avec quelle preuve : engager une dépense, payer, compter la collecte, émettre les reçus fiscaux, contrôler. Aucun texte ne l’impose, mais toute association cultuelle gagne à en avoir un, quelle que soit sa taille. Les statuts définissent les rôles et responsabilités, puis renvoient au manuel pour les détails pratiques : le conseil peut ainsi l’adapter par simple délibération. Une petite association s’en tient à quatre pages ; une association de taille moyenne, à une dizaine ; une association de grande taille, avec salariés et commissaire aux comptes, a besoin d’un document plus complet, organisé par cycle.
Au fil de cette série, vous avez posé une à une les règles du contrôle interne : comptage à deux, circuit des espèces, inventaire de caisse, seuils d’engagement, répartition des tâches. Reste à les rassembler dans un seul document, que chacun connaît et que le conseil fait vivre. C’est le rôle du manuel des procédures.
Cet article s’adresse au président et au trésorier d’une association cultuelle régie par la loi du 9 décembre 1905. Il conclut notre série sur le contrôle interne, après le comptage de la collecte, le circuit des espèces, le PV d’inventaire de caisse, les seuils d’engagement et la séparation des tâches. Choisissez plus bas la situation qui correspond à votre association : seule la partie utile se déplie.
💡 L’essentiel à retenir
- Le manuel des procédures écrit les règles du jeu financier : qui engage, qui paie, qui contrôle, avec quelles pièces.
- Il est adopté par le conseil d’administration ; les statuts définissent les rôles et y renvoient pour les détails pratiques : seuils, modalités, contrôles.
- Il se justifie dans toute association ; seule sa complexité change avec la taille et les enjeux.
- Un manuel court et appliqué vaut mieux qu’un manuel complet que personne n’ouvre.
- Le conseil le revoit chaque année et à chaque changement de bureau.
1. Qu’est-ce qu’un manuel des procédures ?
Le manuel des procédures (on parle aussi de manuel de contrôle interne) décrit, opération par opération, comment l’association fonctionne : qui décide, qui exécute, qui enregistre, qui vérifie. Il rassemble des règles souvent dispersées dans des procès-verbaux, des habitudes ou la mémoire d’un trésorier.
| Document | Ce qu’il fixe | Qui l’adopte | Comment il évolue |
|---|---|---|---|
| Statuts | L’objet, les organes, les rôles et responsabilités des dirigeants, les règles imposées par la loi de 1905 | L’assemblée générale extraordinaire | Lourdement : assemblée, déclaration en préfecture |
| Règlement intérieur | La vie de l’association : adhésion, réunions, usage des locaux | Selon les statuts (souvent l’assemblée) | Selon les statuts |
| Manuel des procédures | Le fonctionnement financier et administratif : seuils, signatures, circuits, contrôles | Le conseil d’administration | Simplement : délibération du conseil |
Les statuts définissent les rôles et responsabilités du président, du trésorier et du secrétaire. Les détails pratiques, en revanche, n’y ont pas leur place : seuils, modalités de signature, circuits et contrôles changeraient alors à chaque fois par une assemblée générale extraordinaire. Les statuts prévoient plutôt que le conseil adopte un manuel des procédures, qui s’impose aux dirigeants (voir les statuts après la loi de 2021).
📝 Clause statutaire de renvoi au manuel
« Le conseil d’administration adopte et met à jour un manuel des procédures qui précise notamment les règles d’engagement des dépenses, les pouvoirs bancaires, la répartition des tâches et les contrôles internes. Ce manuel s’impose aux dirigeants et aux membres agissant pour le compte de l’association. »
À insérer lors de la prochaine modification des statuts. En attendant, une délibération du conseil suffit à adopter le manuel, dans le respect des pouvoirs que les statuts lui confient.
2. Pourquoi toute association cultuelle en a besoin
Aucun texte n’impose de manuel. La loi fixe en revanche des exigences qu’un manuel aide à tenir : l’assemblée générale contrôle et approuve chaque année les actes de gestion financière des dirigeants (loi du 9 décembre 1905, art. 19) et l’association établit des comptes annuels (art. 21). Le manuel apporte surtout quatre bénéfices concrets :
- Il protège les bénévoles : celui qui applique une règle écrite n’a pas à se justifier, et un écart se voit avant de devenir un soupçon.
- Il assure la continuité : à chaque passation, le nouveau trésorier trouve les règles écrites au lieu de les reconstituer.
- Il sécurise la responsabilité des dirigeants : le conseil peut montrer qu’il a organisé la gestion et les contrôles.
- Il facilite le travail de l’expert-comptable et du commissaire aux comptes, qui s’appuient sur le contrôle interne existant.
3. Petite, moyenne ou grande : quel manuel pour votre association ?
Les repères ci-dessous viennent de la pratique ; aucun seuil légal ne les fixe. Retenez la situation la plus proche de la vôtre : en cas de doute, partez du format le plus simple et complétez-le chapitre par chapitre.
Cliquez sur la situation de votre association :
Mon association est de petite tailleDe 10 000 à 90 000 € environ de ressources, trois personnes au plus dans la gestion
Repères : de 10 000 à 90 000 € environ de ressources annuelles ; trois personnes au plus interviennent dans la gestion (en général le président, le trésorier et un troisième membre du conseil) ; pas de salarié ; un lieu de culte.
Le format : trois ou quatre pages
Inutile de viser l’exhaustivité. Le manuel tient sur quelques pages et répond à cinq questions :
- Qui fait quoi ? Le président, le trésorier et le troisième membre, avec ce que chacun ne fait pas.
- Qui peut dépenser ? Jusqu’à 300 € : le président ou le trésorier ; de 300 € à 1 500 € : les deux ensemble ; au-delà ou hors budget : le conseil (voir les seuils d’engagement).
- Comment compter la collecte ? Toujours à deux, avec une feuille signée, et tout en banque (voir le comptage à deux).
- Qui regarde la banque ? Le président reçoit chaque mois le relevé et le parcourt.
- Qui contrôle ? Chaque trimestre, le troisième membre vérifie cinq paiements au hasard : la facture, le bénéficiaire, l’IBAN.
Ce qu’il ne faut pas imposer
Pas de double validation systématique des virements ni de procédure lourde : avec trois personnes, la règle ne serait pas tenue. Un contrôle simple, réellement fait, protège davantage qu’un circuit théorique.
La mise en place : deux réunions
| Étape | Qui | Objet |
|---|---|---|
| 1. Rédaction | Le trésorier, avec le président | Écrire les cinq réponses en partant de ce que l’association fait déjà |
| 2. Adoption | Conseil d’administration | Adopter le manuel et désigner le membre chargé du contrôle trimestriel |
💼 Exemple pratique : trois pages pour une association de 45 000 €
Une association de 45 000 € de ressources, sans salarié : le président, la trésorière et un membre du conseil se partagent la gestion. Leur manuel tient en trois pages, adoptées en une séance du conseil. Chaque trimestre, le troisième membre consacre une demi-heure au contrôle des paiements.
Mon association est de taille moyenneDe 100 000 à 300 000 € environ de ressources, une équipe de trois à cinq personnes
Repères : de 100 000 à 300 000 € environ de ressources annuelles ; une équipe de trois à cinq personnes impliquées dans la gestion ; pas ou peu de salariés administratifs ; un lieu de culte. Un commissaire aux comptes peut toutefois être désigné, par exemple au-delà de 153 000 € de dons ouvrant droit à réduction d’impôt.
Le format : une dizaine de pages
Un manuel court, rédigé dans des mots simples, que chaque personne concernée a lu. Sept chapitres suffisent :
- Principes et rôles : président, trésorier, secrétaire, vérificateur interne, compteurs ; ce que chacun fait et ne fait pas.
- Engagement des dépenses : la grille de seuils et les délégations écrites (voir les seuils d’engagement).
- Paiements et banque : pouvoirs bancaires, carte, coordonnées bancaires des fournisseurs, choix entre double validation et contrôle par sondage.
- Collectes et dons : comptage à deux, circuit des espèces, reçus fiscaux, dons affectés.
- Caisse de menues dépenses : fonds fixe et PV d’inventaire.
- Comptabilité, budget et clôture : calendrier mensuel, budget arrêté par le conseil et approuvé par l’assemblée, comptes annuels.
- Contrôles et mise à jour : programme du vérificateur interne, revue annuelle du manuel.
Les contrôles clés
- Aucune personne ne réalise seule une opération de bout en bout : engager, valider, payer.
- La collecte se compte à deux et part en totalité en banque.
- Le président parcourt chaque mois le relevé bancaire.
- Un vérificateur interne, sans pouvoir bancaire, contrôle chaque trimestre une dizaine de paiements tirés au hasard et l’IBAN des fournisseurs.
- Le rapprochement bancaire est fait chaque mois.
La mise en place : quatre réunions en trois mois
| Étape | Qui | Objet |
|---|---|---|
| 1. Réunion de lancement | Président, trésorier | Recenser ce qui existe déjà (procès-verbaux, habitudes), lister les écarts |
| 2. Rédaction | Trésorier, avec l’expert-comptable si besoin | Rédiger les sept chapitres, en partant des pratiques réelles |
| 3. Relecture | Bureau et vérificateur interne | Vérifier que chaque règle est applicable par l’équipe actuelle |
| 4. Adoption | Conseil d’administration | Adopter le manuel, désigner le vérificateur interne, remettre le manuel aux personnes concernées |
💼 Exemple pratique : onze pages pour une association de 210 000 €
Notre association fictive compte environ 140 membres et 210 000 € de ressources en 2026, avec un pasteur indemnisé et une secrétaire à temps partiel. Ses règles existent déjà, mais dans quatre procès-verbaux et dans la mémoire du trésorier.
En janvier 2027, le trésorier rassemble ces règles en onze pages. Le conseil de mars adopte le manuel et désigne un vérificateur interne. En juin, le changement de trésorier se fait sans difficulté : le nouveau titulaire reçoit le manuel, l’outil des habilitations et le dernier PV de caisse.
Mon association est de grande tailleAu-delà de 300 000 € environ, des salariés administratifs, un commissaire aux comptes
Repères : au-delà d’environ 300 000 € de ressources annuelles ; des salariés administratifs (responsable administratif et financier, comptable) ; plusieurs lieux de culte ou activités ; un commissaire aux comptes ; des projets immobiliers et des emprunts.
Le format : un manuel organisé par cycle
Un document de 25 à 40 pages, complété par des procédures détaillées en annexe. Il distingue les responsabilités de la gouvernance et celles des salariés :
- Gouvernance et responsabilités : assemblée générale, conseil, bureau, comité financier, fonctions clés et fiches de poste.
- Délégations de pouvoir et de signature : registre des délégations, grille d’engagement à plusieurs niveaux, signatures bancaires.
- Achats et dépenses : demande d’achat, mise en concurrence au-delà d’un seuil, bon de commande, rapprochement commande – réception – facture.
- Ressources : collectes de chaque lieu de culte, dons en ligne et prélèvements, reçus fiscaux, legs, ressources provenant de l’étranger, dons affectés et fonds dédiés.
- Personnel : paie des salariés, indemnités des ministres du culte et Cavimac, notes de frais.
- Trésorerie et financement : prévision glissante, réserve de trésorerie, politique de placement, emprunts.
- Immobilier et travaux : programme pluriannuel, marchés de travaux, suivi des immobilisations, assurances.
- Comptabilité, reporting et clôture : clôtures mensuelles, reporting trimestriel au conseil, calendrier de clôture avec le commissaire aux comptes.
- Systèmes d’information et données : accès nominatifs, double authentification, sauvegardes, données des donateurs.
- Risques, fraude et conflits d’intérêts : cartographie des risques, déclarations d’intérêts, signalement des anomalies.
Les contrôles clés
- Double validation bancaire systématique ; aucun valideur ne valide une opération qu’il a saisie.
- Journal des modifications d’IBAN des fournisseurs et des salariés, revu chaque mois.
- Contrôle du journal de paie par le trésorier avant chaque virement des salaires.
- Revue semestrielle des droits bancaires et informatiques.
- Programme annuel de contrôles des vérificateurs internes et suivi des recommandations du commissaire aux comptes par le comité financier.
La mise en place : un projet sur six mois
| Étape | Qui | Objet |
|---|---|---|
| 1. Diagnostic | Trésorier, responsable administratif et financier | Cartographier les processus et les risques, recenser les procédures existantes |
| 2. Rédaction par cycle | Responsable administratif et financier, responsables de cycle | Rédiger chapitre par chapitre, en associant ceux qui appliqueront les règles |
| 3. Revue | Comité financier | Vérifier la cohérence d’ensemble et la séparation des fonctions |
| 4. Adoption | Conseil d’administration | Adopter le manuel et le registre des délégations |
| 5. Déploiement | Responsable administratif et financier | Former les équipes, mettre à jour les habilitations bancaires et informatiques |
| 6. Premier bilan | Vérificateurs internes, comité financier | Tester l’application après six mois, ajuster |
💼 Exemple pratique : 32 pages pour une association d’un million d’euros
Prenons une autre association fictive : 1 000 000 € de budget, trois lieux de culte, six salariés dont un responsable administratif et financier, un commissaire aux comptes et un programme de travaux de 600 000 € sur trois ans.
Son manuel compte 32 pages et huit procédures en annexe. Le responsable administratif et financier en est le gardien ; le comité financier le revoit chaque année ; les recommandations du commissaire aux comptes alimentent un plan d’action suivi chaque trimestre.
4. Comment faire vivre le manuel ?
Un manuel n’a de valeur que s’il est appliqué. Quatre habitudes suffisent à le garder vivant :
- Le diffuser : chaque personne concernée reçoit le manuel, ou au moins les pages qui la concernent, et signe qu’elle l’a lu.
- Le prouver : les pièces prévues par le manuel (feuilles de comptage, factures visées, fiches de contrôle) sont classées et retrouvables.
- Le revoir chaque année : le conseil qui arrête les comptes examine ce qui a fonctionné et ce qui doit changer.
- Le mettre à jour à chaque changement : nouveau trésorier, nouvelle banque, nouveau salarié, nouveau lieu de culte.
⚠️ Point de vigilance : le modèle recopié
L’erreur : télécharger un manuel « clé en main » et le faire adopter tel quel.
Ce qui se passe : le manuel décrit une organisation qui n’est pas la vôtre : personne ne l’applique, et l’association ne respecte plus ses propres règles.
Comment l’éviter : partir de vos pratiques réelles et de votre équipe, et écrire des règles que vous tiendrez vraiment.
⚠️ Point de vigilance : les règles gravées dans les statuts
L’erreur : inscrire les seuils, les modalités de signature ou le détail des circuits dans les statuts.
Ce qui se passe : chaque ajustement exige une assemblée générale extraordinaire ; les règles vieillissent et finissent contournées.
Comment l’éviter : définir dans les statuts les rôles et responsabilités, prévoir que le conseil adopte un manuel des procédures, et fixer les détails pratiques dans ce manuel.
Et maintenant, je fais quoi ?
- Cette semaine : choisissez votre situation (petite, moyenne ou grande taille) et rassemblez les règles déjà écrites : procès-verbaux, grille de seuils, habilitations.
- Ce mois-ci : faites le diagnostic avec l’outil N07 et fixez la feuille de route.
- D’ici trois à six mois : rédigez le manuel en partant de vos pratiques, puis faites-le relire par ceux qui l’appliqueront.
- Au conseil : adoptez le manuel et désignez le vérificateur interne ou le comité financier.
- À la prochaine modification des statuts : ajoutez la clause de renvoi au manuel.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le président | Lance le projet, réunit le bureau | Au début du projet | Statuts, procès-verbaux existants |
| Le trésorier (ou le responsable administratif et financier) | Rédige le manuel en partant des pratiques réelles | Sur trois à six mois | Outil N07, outils A11 et J09 |
| Le conseil | Adopte le manuel, désigne les contrôleurs | À l’issue de la rédaction | Délibération au procès-verbal |
| Le vérificateur interne (ou le comité financier) | Contrôle l’application, propose les mises à jour | Chaque trimestre et chaque année | Fiches de contrôle, compte rendu au conseil |
📝 Résolution type du conseil
Le conseil d’administration, [conformément à l’article [ ] des statuts], adopte le manuel des procédures annexé à la présente délibération, applicable à compter du [date]. Ce manuel s’impose aux dirigeants et aux personnes agissant pour le compte de l’association. Le conseil désigne [nom] comme vérificateur interne [ou : constitue un comité financier composé de …]. Il charge le président de remettre le manuel aux personnes concernées et le trésorier de proposer chaque année sa mise à jour, lors de l’arrêté des comptes. Délibération adoptée à [l’unanimité / la majorité de … voix].
Les outils pour le faire
- N07 — Diagnostic et feuille de route du manuel des procédures (Excel) : test « petite, moyenne ou grande taille », liste des chapitres à couvrir avec leur état (existe, à rédiger, sans objet), feuille de route réunion par réunion, check-list de revue annuelle. Exemple pré-rempli pour 2027. → présentation de l’outil · télécharger
- A11 — Tableau des habilitations bancaires et des seuils d’engagement (Excel) : le cœur du chapitre « dépenses et banque ». → présentation de l’outil
- J09 — Check-list de contrôle interne (Excel) : la matrice de séparation des tâches et les points de contrôle clés. → présentation de l’outil
Le manuel lui-même : nous pouvons vous accompagner dans sa rédaction et sa mise en place. Nous faisons le choix de ne pas en publier de modèle, pour éviter, comme pour les statuts, qu’un document copié se retrouve inadapté à votre association. Demander un accompagnement.
N07 — Diagnostic et feuille de route du manuel des procédures (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil N07.
Pour construire un manuel adapté à votre association, contactez un expert-comptable spécialisé.
Questions fréquentes
Le manuel des procédures est-il obligatoire ?
Non, aucun texte ne l’impose à une association cultuelle. Il est pourtant le moyen le plus simple de montrer que la gestion est organisée et contrôlée, ce que l’assemblée générale doit apprécier chaque année.
Qui adopte le manuel ?
Le conseil d’administration, sauf si les statuts confient cette compétence à un autre organe. L’assemblée générale n’a pas à l’approuver ; elle peut en être informée.
Faut-il le transmettre à la préfecture ?
Non. Le manuel est un document interne. Seuls les statuts et leurs modifications suivent les formalités de déclaration.
Notre association est petite : un manuel est-il utile ?
Oui, dans une version de trois ou quatre pages (voir la situation « petite taille » plus haut) : la grille de seuils, le comptage à deux, la lecture du relevé et le contrôle par sondage. Notre article sur la séparation des tâches à trois montre comment s’organiser avec une petite équipe.
Conclusion
Le manuel des procédures ne crée pas de règles nouvelles : il écrit celles que l’association applique, ou devrait appliquer, pour que chacun les connaisse. Très court pour une petite association, d’une dizaine de pages pour une association de taille moyenne, organisé par cycle pour une association de grande taille, il repose toujours sur la même logique : qui fait quoi, jusqu’à quel montant, avec quelle preuve. Adopté par le conseil et revu chaque année, il protège les bénévoles autant que l’association.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, art. 19 (organes délibérants prévus par les statuts ; approbation annuelle des actes de gestion financière par l’assemblée générale) — consulter
- Légifrance — Loi du 9 décembre 1905, art. 21 (comptes annuels des associations cultuelles) — consulter
- Autorité des normes comptables — Règlement ANC n° 2018-06 du 5 décembre 2018 relatif aux comptes annuels des personnes morales de droit privé à but non lucratif — consulter
- Repères de taille, formats et calendriers — repères de pratique professionnelle de l’auteur, sans valeur normative.
Textes consultés le 11 novembre 2026. Exemples chiffrés établis par l’auteur, sans lien avec une association réelle.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : qui peut engager une dépense · séparer les tâches à trois · construire le budget prévisionnel · les statuts après la loi de 2021 · outils gratuits · se faire accompagner par un professionnel spécialisé