Qui peut engager une dépense ? Construire vos seuils et vos doubles signatures
Qui peut engager une dépense dans une association cultuelle ? Statuts, seuils, doubles signatures et habilitations bancaires, avec outil Excel.

En bref : dans une association cultuelle, seule la personne qui représente l’association selon les statuts, ou à qui le conseil a donné une délégation écrite, peut engager une dépense. Les seuils ne s’écrivent pas dans les statuts : le conseil les fixe dans le manuel des procédures, auquel les statuts renvoient de préférence. En dessous d’un montant, une personne suffit ; au-dessus, deux signatures ; au-delà, ou hors budget, une décision du conseil. Il sépare aussi trois gestes : engager, valider la facture, payer. Côté banque, la double validation des virements est l’idéal ; dans une petite équipe, un vérificateur interne qui contrôle par sondage est une alternative réaliste. Ces seuils sont des repères de praticien, pas des obligations légales.
Le scénario est fréquent. Le responsable du service de louange commande une sonorisation à 2 400 €, le besoin est réel. Le trésorier reçoit la facture et la paie. Le président découvre la dépense un mois plus tard, sur le relevé. Personne n’a mal agi ; personne n’a décidé non plus.
Cet article s’adresse au président et au trésorier d’une association cultuelle régie par la loi du 9 décembre 1905 : écrire qui peut engager quoi, puis le faire voter. Il prolonge nos articles sur le PV d’inventaire de caisse et le circuit des espèces.
💡 L’essentiel à retenir
- Les statuts désignent qui représente l’association ; les seuils et les délégations écrites se fixent dans le manuel des procédures voté par le conseil, auquel les statuts renvoient de préférence.
- Toute association, quelle que soit sa taille, gagne à se doter d’un manuel des procédures, simple ou détaillé selon ses enjeux.
- Une grille de seuils votée par le conseil dit qui engage, qui valide et qui paie, selon le montant.
- Engager, valider la facture, payer : trois gestes, si possible confiés à des personnes différentes.
- À la banque, la double validation des virements et des cartes plafonnées verrouillent le paiement. Si la double validation est trop lourde, un vérificateur interne contrôle les paiements par sondage.
- À chaque changement de bureau, les habilitations se mettent à jour le jour même : banque, cartes, accès en ligne.
1. Que disent vos statuts sur le pouvoir d’engager l’association ?
L’association cultuelle est le sujet de droit : elle signe le devis, reçoit la facture et paie, par ses représentants. La loi de 1901 ne dit pas qui la représente : vos statuts l’organisent, le plus souvent au profit du président, le trésorier gérant les comptes sous le contrôle du conseil.
La loi de 1905 pose toutefois deux règles que vos statuts doivent respecter (art. 19) :
- les statuts prévoient un ou plusieurs organes délibérants compétents pour l’adhésion des nouveaux membres, la modification des statuts, la cession d’un bien immobilier et, le cas échéant, le recrutement d’un ministre du culte. Ces décisions ne relèvent donc jamais du président seul ;
- chaque année au moins, l’assemblée générale contrôle et approuve les actes de gestion financière des dirigeants.
Relisez vos statuts : qui représente l’association, quels actes exigent l’accord du conseil. N’y inscrivez pas les seuils d’engagement : chaque ajustement exigerait une assemblée générale extraordinaire. Les statuts renvoient de préférence au manuel des procédures (ou manuel de contrôle interne), que le conseil adopte et fait évoluer par simple délibération (voir aussi les statuts après la loi de 2021).
Le manuel des procédures : utile à toute association
Le manuel des procédures écrit qui fait quoi : engager, valider, payer, encaisser les dons, conserver les pièces, contrôler. Il se justifie dans toute association, quelle que soit sa taille ; seule sa complexité change. Quelques pages suffisent à une association de 80 000 € de budget gérée par trois personnes. Une association d’un million d’euros, avec des salariés et un commissaire aux comptes, a besoin d’un document plus détaillé. La grille de seuils et le tableau des habilitations en forment le cœur. Notre prochain article détaille la mise en place d’un manuel des procédures selon la taille de l’association : petite, moyenne ou grande.
Nous pouvons vous accompagner dans sa mise en place. Nous ne publions pas de modèle de manuel, pour la même raison que pour les statuts : un document recopié tel quel se révèle souvent inadapté à l’association qui l’adopte. Parlez-en à un professionnel spécialisé.
Et si quelqu’un dépasse ses pouvoirs ?
En principe, l’acte accompli au-delà de ses pouvoirs n’engage pas l’association (code civil, art. 1156). Mais un fournisseur qui a légitimement cru à ces pouvoirs est susceptible de l’engager quand même, et l’association peut ratifier l’acte. Les règles internes servent donc surtout à décider avant que le fournisseur livre.
2. Engager, valider, payer : pourquoi séparer les trois gestes ?
Quand une seule personne accomplit les trois étapes d’une dépense, aucune erreur ne se voit et le soupçon peut peser sur elle sans raison. Séparer les gestes protège les personnes autant que les fonds.
| Geste | Ce qu’il signifie | Qui, en principe | Preuve à garder |
|---|---|---|---|
| Engager | Décider la dépense : signer le devis, passer la commande | La personne autorisée par la grille | Devis signé, bon de commande, extrait de PV |
| Valider la facture | Vérifier le service fait et la conformité au devis, imputer au budget | Le demandeur atteste, le trésorier contrôle | Facture visée « bon à payer » |
| Payer | Saisir le virement, signer le chèque | Le trésorier saisit, une seconde personne valide | Ordre de virement, talon de chèque, relevé |
Dans une petite association, l’essentiel est qu’aucune personne ne fasse seule les trois gestes. Un prochain article montrera comment séparer les tâches quand on est peu nombreux.
⚠️ Point de vigilance : la commande passée par celui qui n’a pas de pouvoir
L’erreur : un responsable d’activité ou le pasteur commande au nom de l’association, faute de règle écrite.
Ce qui se passe : le trésorier découvre la facture et paie pour ne pas froisser le fournisseur. Le budget dérape et le conseil l’apprend après coup.
Comment l’éviter : écrire qui peut engager, et jusqu’à quel montant. Le pasteur ou un responsable peut recevoir une délégation écrite limitée, par exemple les fournitures du culte jusqu’à 300 €, sans pouvoir bancaire.
3. Quels seuils d’engagement retenir pour votre association ?
Aucun texte ne fixe de seuils. Les repères ci-dessous viennent de la pratique ; le conseil choisit la grille adaptée à sa taille, puis l’ajuste.
| Ressources annuelles | Une personne seule | Deux signatures | Décision du conseil |
|---|---|---|---|
| Moins de 50 000 € | jusqu’à 300 € | de 300 € à 1 500 € | au-delà de 1 500 € |
| De 50 000 € à 300 000 € | jusqu’à 500 € | de 500 € à 3 000 € | au-delà de 3 000 € |
| Plus de 300 000 € | jusqu’à 1 000 € | de 1 000 € à 10 000 € | au-delà de 10 000 € |
Dans tous les cas, deux règles s’ajoutent à la grille :
- une dépense hors budget voté passe par le conseil, quel que soit son montant ;
- les dépenses récurrentes déjà décidées (indemnité du pasteur, salaire, échéance d’emprunt, énergie) n’ont pas à repasser par la grille. Leur paiement suit toutefois les contrôles prévus : double validation ou vérification par sondage.
Les dépenses hors budget voté
Le budget voté fixe le cadre des dépenses autorisées. Présentez toute dépense imprévue au conseil avant de l’engager, avec son financement. Si elle s’impose mais sort très nettement du budget voté, réunissez une nouvelle assemblée générale ordinaire pour voter un budget rectificatif : l’assemblée qui a approuvé le budget se prononce sur sa modification, ce qui préserve la responsabilité des dirigeants (voir la méthode du budget prévisionnel). Ne la financez jamais avec des dons affectés à un autre projet : ces fonds dédiés restent réservés à l’œuvre annoncée aux donateurs.
💼 Exemple pratique : la sonorisation commandée sans décision
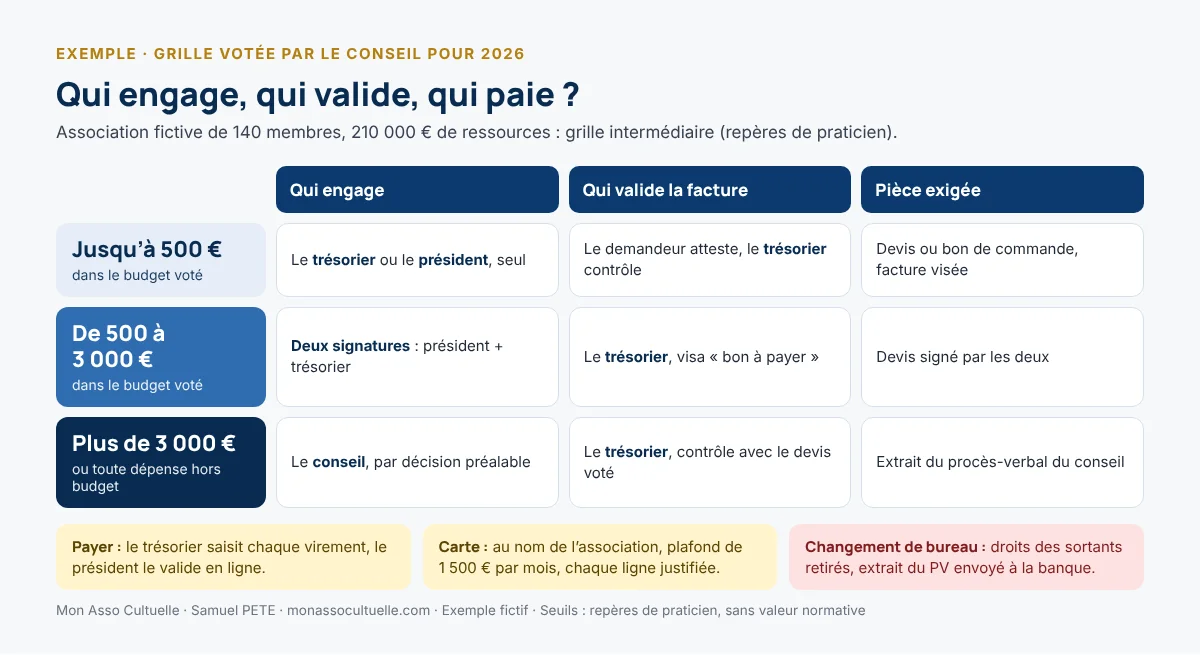
Notre association fictive compte environ 140 membres et dispose de 210 000 € de ressources en 2026. Le conseil a retenu la grille intermédiaire :
- jusqu’à 500 €, dans le budget voté : le trésorier ou le président seul ;
- de 500 € à 3 000 € : deux signatures, président et trésorier ;
- au-delà de 3 000 €, ou hors budget : décision du conseil inscrite au procès-verbal.
La sonorisation à 2 400 € ne figurait pas au budget 2026. Elle relevait donc du conseil. Le fournisseur, de bonne foi, a livré. Le conseil de mars ratifie la commande et la finance par redéploiement au sein du budget voté : l’écart, modeste au regard de 210 000 € de ressources, ne justifie pas de réunir l’assemblée générale. Il accorde au responsable de la louange une délégation écrite pour le petit matériel de sonorisation, limitée à 300 € par achat.
4. Double signature, cartes et banque en ligne : comment verrouiller le paiement ?
La grille dit qui décide ; la banque ne connaît que les habilitations que vous lui déclarez. Alignez-les sur la grille.
- Virements : la double validation est la solution la plus sûre, si votre banque la propose et si votre équipe peut la tenir : le trésorier saisit, le président valide. Un accès en consultation ne permet pas de valider.
- Chèques : réservez-les aux cas où le virement est impossible ; au-delà du premier seuil, joignez le bon à payer visé par une seconde personne.
- Carte bancaire : au nom de l’association, confiée à une personne nommée, avec un plafond mensuel voté (par exemple 1 500 €). Le titulaire justifie chaque ligne du relevé par un ticket.
- Banque en ligne : un identifiant personnel par personne, jamais partagé, et des droits notés par écrit.
- Espèces : la loi interdit de payer en espèces une dette supérieure à 1 000 € (code monétaire et financier, art. L. 112-6 et D. 112-3). Les petites dépenses passent par la caisse à fonds fixe, contrôlée par le PV d’inventaire de caisse.
Petite association : une alternative réaliste à la double validation
Dans une petite équipe, faire valider chaque virement par une seconde personne devient vite impraticable : le président est absent, le paiement attend, et la règle finit contournée. Mieux vaut un contrôle que l’on tient vraiment :
- le conseil désigne un ou deux vérificateurs internes, membres sans pouvoir bancaire (le vérificateur aux comptes bénévole prévu par vos statuts peut tenir ce rôle) ;
- chaque trimestre, ils choisissent au hasard une dizaine de paiements et vérifient la facture, le bon à payer et la conformité au budget ;
- ils contrôlent que l’IBAN enregistré pour chaque fournisseur est bien le sien, et non celui d’un autre bénéficiaire : tout changement de coordonnées bancaires se confirme par téléphone, au numéro habituel du fournisseur ;
- le président reçoit chaque mois le relevé bancaire et le parcourt ;
- les vérificateurs rendent compte par écrit au conseil, qui en garde trace au procès-verbal.
Ce contrôle a posteriori ne bloque aucun paiement, mais il dissuade et détecte. Il convient aussi aux associations qui pratiquent la double validation, en complément.
⚠️ Point de vigilance : l’identifiant partagé
L’erreur : le trésorier communique son identifiant de banque en ligne au président, « pour dépanner », ou l’inverse.
Ce qui se passe : les contrôles deviennent une formalité et, en cas d’opération contestée, personne ne peut prouver qui l’a passée.
Comment l’éviter : obtenir de la banque un accès nominatif pour chaque personne habilitée, avec ses propres droits, et noter ces droits dans le tableau des habilitations.
5. Que faire à chaque changement de bureau ?
La passation est le moment le plus fragile : l’ancien trésorier garde souvent sa carte et ses accès des mois durant, faute de retrait. Organisez la mise à jour dès la séance qui désigne le nouveau bureau.
- Transmettez à la banque l’extrait du procès-verbal qui désigne les nouveaux dirigeants et leurs pouvoirs.
- Retirez les droits des sortants : signature, carte, accès en ligne. Notez la date de chaque retrait.
- Ouvrez les droits des entrants, chacun avec son identifiant personnel.
- Faites un inventaire de caisse contradictoire entre l’ancien et le nouveau trésorier.
- Mettez à jour les délégations écrites et le tableau des habilitations.
💼 Exemple pratique : la passation du trésorier en juin 2026
En juin 2026, l’assemblée générale élit un nouveau trésorier ; le conseil du 16 juin le désigne. Le président envoie l’extrait du procès-verbal à la banque le 18 juin. Le 25 juin, la banque confirme :
- elle a résilié la carte de l’ancien trésorier et commandé une nouvelle carte, plafonnée à 1 500 € par mois ;
- elle a fermé l’accès en ligne de l’ancien trésorier ; le nouveau reçoit un droit de saisie ;
- le président, qui n’avait qu’un accès en consultation, reçoit un droit de validation : la double validation devient possible.
Le même soir, les deux trésoriers comptent la caisse ensemble : 300 €, conformes au fonds fixe. Tous deux signent le PV de passation.
Conflits d’intérêts : un cas à part
Quand une dépense profite à un dirigeant ou à un proche, la grille ne suffit pas. La personne concernée le déclare et ne prend part ni à la décision ni à la validation ; le conseil décide, quel que soit le montant. Un prochain article traitera ces situations.
Et maintenant, je fais quoi ?
- Cette semaine : relisez vos statuts et listez qui détient aujourd’hui un pouvoir bancaire, une carte ou un accès en ligne.
- Avant le prochain conseil : choisissez la grille adaptée à votre taille et complétez l’outil A11.
- Au conseil : faites voter la résolution qui fixe les seuils et les habilitations.
- Dans les quinze jours : alignez les habilitations de la banque sur la décision : double validation ou vérificateur interne, cartes, accès.
- À chaque changement de bureau : déroulez la check-list de mise à jour.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le président | Relit les statuts, propose la grille et le manuel des procédures au conseil | Avant la séance | Statuts, manuel des procédures, outil A11 |
| Le conseil | Vote les seuils, les délégations et les habilitations | Une fois par an et à chaque changement de bureau | Résolution au procès-verbal |
| Le président | Transmet la décision à la banque | Dans les quinze jours | Extrait du procès-verbal |
| Le trésorier | Tient le tableau des habilitations, vérifie le bon à payer | À chaque paiement et à chaque changement | Tableau A11, factures visées |
| Le vérificateur interne | Contrôle par sondage factures, virements et IBAN des fournisseurs | Chaque trimestre | Fiche de contrôle, compte rendu au conseil |
📝 Résolution type du conseil
Le conseil d’administration, en application du manuel des procédures auquel renvoie l’article [ ] des statuts, fixe ainsi les règles d’engagement des dépenses à compter du [1er janvier 2027] : jusqu’à [500] € et dans le budget voté, la dépense est engagée par le président ou le trésorier ; de [500] € à [3 000] €, elle requiert la signature conjointe du président et du trésorier ; au-delà de [3 000] €, ou en dehors du budget voté, elle requiert une décision préalable du conseil. [Une personne saisit chaque virement, une autre le valide.] [ou : Le vérificateur interne désigné par le conseil contrôle chaque trimestre, par sondage, les factures, les virements et les coordonnées bancaires des fournisseurs.] Le conseil accorde une délégation à [nom, fonction] pour [objet], dans la limite de [300] € par achat, jusqu’au [date]. Il charge le président de transmettre la présente décision à la banque. Résolution adoptée à [l’unanimité / la majorité de … voix].
Les outils pour le faire
- A11 — Tableau des habilitations bancaires et des seuils d’engagement (Excel) : grille des seuils, tableau des habilitations (comptes, cartes, accès en ligne, dates d’octroi et de retrait), résolution type reliée aux seuils, check-list du changement de bureau. Exemple pré-rempli pour 2026. → présentation de l’outil · télécharger
Manuel des procédures : la grille et les habilitations s’intègrent dans le manuel des procédures de l’association. Nous pouvons vous accompagner dans sa mise en place ; nous faisons le choix de ne pas en publier de modèle, pour éviter, comme pour les statuts, qu’un document copié se retrouve inadapté à votre association. Demander un accompagnement.
A11 — Habilitations bancaires et seuils d’engagement (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil A11.
Pour adapter la grille à vos statuts ou revoir vos pouvoirs bancaires, contactez un expert-comptable spécialisé.
Questions fréquentes
Le trésorier peut-il payer seul une facture ?
Il saisit le paiement ; une seconde personne le valide, ou, si la double validation n’est pas praticable, un vérificateur interne contrôle les paiements par sondage. Une facture engagée selon la grille et visée « bon à payer » se paie sans nouvelle décision.
Le pasteur peut-il engager des dépenses ?
Seulement si une délégation écrite du conseil, prévue par le manuel des procédures, le lui permet : par exemple pour les besoins du culte, avec un plafond par achat, sans pouvoir bancaire. Il en va de même pour un responsable d’activité, comme le responsable de la louange.
Notre banque ne propose pas la double validation : que faire ?
Demandez une offre adaptée aux associations. À défaut, faites viser le bon à payer par une seconde personne quand c’est possible, transmettez chaque mois le relevé au président et désignez un vérificateur interne qui contrôle les paiements par sondage.
Conclusion
Fixer qui peut engager une dépense ne relève pas de la méfiance. Trois seuils, trois gestes séparés, des habilitations à jour et un contrôle à la mesure de votre équipe évitent la plupart des surprises. Le conseil inscrit ces règles dans le manuel des procédures, la banque les applique, et les bénévoles n’ont plus à décider seuls.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, art. 19 (organes délibérants prévus par les statuts ; approbation annuelle de la gestion financière par l’assemblée générale), dans sa rédaction issue de la loi n° 2021-1109 du 24 août 2021 — consulter
- Légifrance — Code civil, art. 1156 (acte accompli au-delà des pouvoirs, mandat apparent, ratification) — consulter
- Légifrance — Code civil, art. 1998 (le mandant exécute les engagements pris conformément au pouvoir donné) — consulter
- Légifrance — Code monétaire et financier, art. L. 112-6 et D. 112-3 (paiement en espèces interdit au-delà de 1 000 €) — consulter
- Seuils d’engagement et plafonds de carte — repères de pratique professionnelle de l’auteur, sans valeur normative.
Textes consultés le 27 octobre 2026, article mis à jour le 11 novembre 2026. Exemple chiffré établi par l’auteur, sans lien avec une association réelle.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : mettre vos statuts en conformité avec la loi de 2021 · construire le budget prévisionnel · l’objet exclusivement cultuel · outils gratuits · se faire accompagner par un professionnel spécialisé