Le PV d’inventaire de caisse : le document que le trésorier doit produire chaque mois
Compter la caisse à deux chaque mois, la rapprocher du compte 53 et expliquer tout écart : la méthode et un modèle de PV d’inventaire rempli.

En bref : le procès-verbal (PV) d’inventaire de caisse est une page datée et signée par deux personnes. Elle constate les espèces réellement présentes, coupure par coupure, et les compare au solde du compte de caisse (compte 53) dans la comptabilité. Le trésorier l’établit chaque fin de mois et au 31 décembre, avec un tiers. Tout écart s’explique par écrit, puis remonte au bureau : on ne le « régularise » jamais en silence. Le PV sert de pièce justificative pour la clôture des comptes.
La comptabilité dit ce qui devrait se trouver dans la caisse ; seul un comptage dit ce qui s’y trouve. Souvent, personne ne compte la caisse de menues dépenses : l’écart apparaît à la clôture, inexplicable, et le PV au 31 décembre que demande l’expert-comptable n’existe pas.
Cet article s’adresse au trésorier d’une association cultuelle régie par la loi du 9 décembre 1905. La méthode vaut aussi pour une association loi 1901. Il fait suite à notre article sur le circuit des espèces et propose un modèle de PV rempli, écart compris. Le prochain article de la série traite d’une autre sécurité : qui peut engager une dépense.
💡 L’essentiel à retenir
- Le PV d’inventaire de caisse se fait chaque fin de mois et au 31 décembre, ainsi qu’à chaque changement de trésorier.
- Il se fait à deux : le trésorier et un tiers désigné (président, trésorier adjoint, vérificateur aux comptes), sans lien familial entre eux.
- On compte coupure par coupure, puis on compare au solde du compte 53 à la même date.
- Un écart se constate, s’explique et se signale au bureau. Il ne disparaît jamais en silence.
- Le tableur sert au comptage et au brouillard de caisse. La comptabilité, elle, reste dans le logiciel de comptabilité.
1. Pourquoi compter physiquement la caisse chaque mois ?
Un solde comptable n’est qu’un calcul. Un ticket égaré ou une dépense oubliée suffit pour que le calcul et la réalité divergent, et seul le comptage le révèle. Le PV protège d’abord le trésorier : une page signée par deux personnes prouve que sa caisse est juste, sans qu’il ait à se justifier sur parole.
Deux moments incontournables
- Chaque fin de mois, avant toute nouvelle opération. C’est un repère de praticien : un écart d’un mois se retrouve encore, un écart de six mois presque jamais.
- Au 31 décembre : ce PV justifie la caisse inscrite dans les disponibilités du bilan.
- À chaque passation entre trésoriers et après tout incident (vol, coffre forcé).
Votre association établit des comptes annuels, quelle que soit sa taille (loi du 9 décembre 1905, art. 21). Pour la banque, le relevé prouve le solde ; pour la caisse, seul le PV d’inventaire apporte cette preuve.
⚠️ Point de vigilance : le trésorier qui compte seul
L’erreur : le trésorier compte la caisse seul, chez lui ou au bureau, et note le résultat sur un coin de feuille.
Ce qui se passe : le comptage n’a aucune valeur probante. Si un écart apparaît plus tard, rien ne dit quand il est né : le trésorier se retrouve seul exposé.
Comment l’éviter : faire chaque comptage en présence d’un tiers désigné par le conseil, qui recompte et signe. C’est le même principe que pour le comptage des collectes à deux personnes.
2. Comment se déroule un inventaire de caisse contradictoire ?
« Contradictoire » signifie que deux personnes constatent ensemble le même résultat. Le tiers ne soupçonne pas le trésorier : il atteste. Comptez quinze minutes.
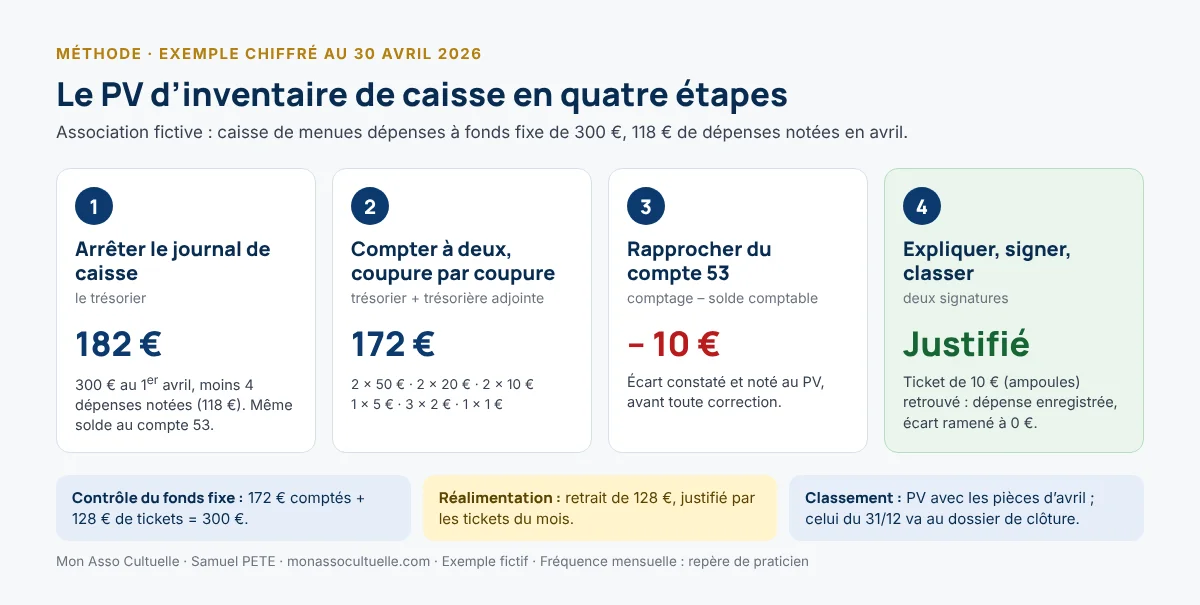
- Arrêter le journal de caisse et calculer son solde.
- Compter coupure par coupure : le trésorier compte, le tiers recompte.
- Rapprocher le total compté du solde du compte 53, à la même date.
- Expliquer et signer : noter l’écart et sa cause, signer à deux, classer le PV.
Aucune entrée ni sortie pendant le comptage. Les enveloppes de collecte scellées, en attente de remise en banque, restent à part : le PV les mentionne sans les ouvrir et vérifie qu’elles restent sous le plafond fixé par le conseil (1 500 € dans notre exemple).
3. Comment rapprocher le comptage du compte 53 ?
Le journal de caisse, ou brouillard, liste les entrées et sorties d’espèces avec leur pièce. Il prépare la saisie dans le logiciel de comptabilité, au compte 53 « Caisse », mais ne la remplace pas (voir le passage à la comptabilité d’engagement).
Le PV compare donc trois montants à la même date :
- le solde du journal de caisse : ce que le trésorier a noté ;
- le solde du compte 53 dans le logiciel : ce que la comptabilité retient ;
- le total compté : ce qui se trouve réellement dans la caisse.
Un écart entre les deux premiers révèle une saisie oubliée ou doublée. Un écart avec le troisième révèle une pièce manquante, une sortie oubliée ou des espèces disparues.
💼 Exemple pratique : le PV d’inventaire du 30 avril 2026
Notre association fictive compte environ 140 membres et 210 000 € de ressources en 2026. Sa caisse de menues dépenses fonctionne à fonds fixe de 300 €. Au 1er avril 2026, la caisse contient 300 €. En avril, le journal enregistre quatre dépenses : fleurs pour le culte de Pâques (45 €), papeterie (24 €), produits d’entretien (31 €) et timbres (18 €), soit 118 €.
| Coupure | Nombre | Montant |
|---|---|---|
| Billet de 50 € | 2 | 100 € |
| Billet de 20 € | 2 | 40 € |
| Billet de 10 € | 2 | 20 € |
| Billet de 5 € | 1 | 5 € |
| Pièce de 2 € | 3 | 6 € |
| Pièce de 1 € | 1 | 1 € |
| Total compté | 172 € |
Le jeudi 30 avril, le trésorier et la trésorière adjointe comptent 172 €. Le journal et le compte 53 affichent tous deux 182 €. L’écart est de –10 €. En vérifiant le tiroir, ils retrouvent un ticket de quincaillerie de 10 € (ampoules), payé le 28 avril et jamais noté. L’écart est justifié : le PV le mentionne, le trésorier enregistre la dépense et l’écart revient à zéro.
4. Que faire quand le comptage ne tombe pas juste ?
Un écart n’est pas une faute : il signale qu’une étape a manqué. La vraie erreur consiste à le faire disparaître. Recomptez, cherchez, écrivez, informez.
| Situation | Ce que vous faites | Qui est informé |
|---|---|---|
| Écart justifié (pièce retrouvée, erreur de saisie) | Noter la cause au PV, saisir ou corriger l’écriture, joindre la pièce | Le bureau, à la réunion suivante (PV joint au suivi annuel) |
| Écart injustifié de faible montant | Recompter, noter « écart non expliqué » au PV, signer à deux | Le président le jour même, puis le bureau |
| Écart injustifié important ou répété deux mois de suite | Revoir la procédure de caisse, renforcer les contrôles | Le bureau et le conseil, avec inscription au procès-verbal |
| Excédent de caisse (plus d’espèces que prévu) | Même traitement : un excédent révèle aussi une pièce manquante | Le bureau, comme pour un manque |
Voyez avec votre expert-comptable l’écriture d’un écart injustifié : en pratique, un manque va souvent en charge diverse de gestion courante, un excédent en produit divers. L’écriture renvoie au PV. Les seuils « faible » et « important » sont des repères que le conseil fixe : aucun texte ne les impose.
⚠️ Point de vigilance : la régularisation silencieuse
L’erreur : il manque 20 € ; le trésorier les remet de sa poche, ou passe une « dépense diverse » sans pièce, pour que la caisse tombe juste.
Ce qui se passe : personne ne cherche la cause, qui se reproduira. Découverte plus tard, la manœuvre jette le doute sur tous les comptages précédents, et sur le trésorier.
Comment l’éviter : noter tout écart au PV, tel quel, signé à deux, et laisser le bureau décider. Un écart écrit protège ; un écart effacé expose.
💼 Exemple pratique : un écart non expliqué en septembre 2026
Le mercredi 30 septembre 2026, le président et le trésorier comptent 220 € pour un solde comptable de 240 €. Ils recomptent, relisent le journal, cherchent un ticket : rien. Ils inscrivent au PV « écart de –20 € non expliqué » et signent tous les deux.
- Le président en informe le bureau, qui décide d’enregistrer l’écart en charge, sur la base du PV.
- Le bureau décide aussi qu’à compter d’octobre, chaque sortie d’espèces donnera lieu à un ticket ou à un bon signé par le bénéficiaire.
- Les PV d’octobre à décembre tombent juste.
5. Comment le PV sécurise la caisse de menues dépenses à fonds fixe ?
Le conseil fixe un montant (300 € dans notre exemple). Le trésorier paie les petites dépenses et garde chaque ticket. En fin de mois, il réalimente la caisse du montant exact des pièces : elle revient à son fonds fixe.
Le contrôle devient presque automatique : espèces comptées + pièces du mois = fonds fixe. En avril, 172 € comptés et 128 € de tickets font bien 300 €. Le retrait bancaire de 128 € qui réalimente la caisse s’appuie sur ces tickets.
- Ne mélangez jamais cette caisse et les espèces de collecte, qui partent intactes en banque selon le circuit des espèces.
- Réservez les espèces aux petites dépenses. La loi interdit de payer en espèces une dette supérieure à 1 000 € (code monétaire et financier, art. L. 112-6 et D. 112-3).
- Aucune sortie sans pièce : un remboursement de frais passe par une note de frais avec justificatifs.
Une dépense payée en espèces obéit aux mêmes règles d’engagement que les autres : voyez les seuils et les doubles signatures.
6. Où conserver le PV et à quoi sert-il à la clôture ?
Le PV est une pièce justificative. Classez-le avec les pièces de caisse du mois ; celui du 31 décembre rejoint le dossier de clôture remis à l’expert-comptable.
- L’expert-comptable le demande pour valider le compte 53. Sans PV, le solde reste non justifié.
- Le commissaire aux comptes, s’il y en a un, examine les PV et peut assister à un comptage.
- L’annexe des comptes détaille la trésorerie à la clôture. Le PV justifie la part de caisse (voir notre article sur l’annexe des comptes annuels).
Conservez les PV comme les autres pièces comptables : par prudence, dix ans, durée prévue pour les commerçants (code de commerce, art. L. 123-22), retenue ici par analogie.
Et maintenant, je fais quoi ?
- Cette semaine : téléchargez l’outil D02 et faites désigner par le bureau la personne qui comptera avec vous.
- À la fin du mois : arrêtez le journal, comptez à deux, rapprochez du compte 53 et signez le premier PV.
- Avant fin décembre 2026 : faites fixer par le conseil le fonds fixe de la caisse et les seuils d’écart qui déclenchent une information.
- Le 31 décembre 2026 : établissez le PV de clôture et joignez-le au dossier de l’expert-comptable.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Tient le journal de caisse, saisit les opérations au compte 53, prépare le PV | Au fil de l’eau, puis en fin de mois | Journal de caisse, tickets, logiciel de comptabilité |
| Le tiers désigné | Recompte, vérifie le rapprochement, signe | Fin de mois et 31 décembre | PV d’inventaire de caisse |
| Le président | Reçoit l’alerte en cas d’écart non expliqué | Le jour même | PV signé |
| Le bureau | Examine le suivi des PV, décide du traitement des écarts | À chaque réunion | Suivi annuel des PV |
| Le conseil | Fixe le fonds fixe, le plafond du coffre et les seuils d’écart | Une fois par an | Procès-verbal du conseil |
Les outils pour le faire
- D02 — PV d’inventaire de caisse et journal de caisse (Excel) : PV imprimable avec comptage par coupure, rapprochement avec le compte 53, explication de l’écart et double signature ; journal de caisse mensuel ; suivi des douze PV de l’année. Exemple pré-rempli au 30 avril 2026. → présentation de l’outil · télécharger
D02 — PV d’inventaire de caisse et journal de caisse (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger l’outil D02.
Pour mettre en place votre procédure de caisse ou traiter un écart ancien, contactez un expert-comptable spécialisé.
Questions fréquentes
Le PV d’inventaire de caisse est-il obligatoire ?
Aucun texte ne l’impose sous ce nom. Mais le solde de caisse des comptes annuels doit pouvoir se justifier, et le PV est la manière simple de le faire. Votre expert-comptable vous le demandera.
Qui peut être le tiers qui compte avec le trésorier ?
Toute personne désignée par le bureau ou le conseil : président, trésorier adjoint, secrétaire, vérificateur aux comptes bénévole. Évitez le conjoint ou un proche du trésorier. Faites tourner le rôle si possible.
Notre association n’a presque pas d’espèces : faut-il quand même un PV ?
Oui, dès lors qu’un compte de caisse existe dans votre comptabilité. Le PV ne prend alors que cinq minutes. Si la caisse est vide, le PV constate un solde nul, ce qui est aussi une information utile au 31 décembre.
Conclusion
Une page, un quart d’heure par mois : le PV d’inventaire transforme un solde théorique en fait constaté, signé à deux. Il ne cherche pas de coupable ; il repère tôt les oublis et protège le trésorier. Celui du 31 décembre donne à votre expert-comptable la preuve qu’il attend.
Sources et références
- Légifrance — Loi du 9 décembre 1905 concernant la séparation des Églises et de l’État, art. 21 (comptes annuels : bilan, compte de résultat et annexe) — consulter
- Légifrance — Code monétaire et financier, art. L. 112-6 et D. 112-3 (paiement en espèces interdit au-delà de 1 000 €) — consulter
- Légifrance — Code de commerce, art. L. 123-22 (conservation des documents comptables et pièces justificatives pendant dix ans, appliqué ici par analogie) — consulter
- Autorité des normes comptables — Règlement n° 2018-06 du 5 décembre 2018 modifié relatif aux comptes annuels des personnes morales de droit privé à but non lucratif, qui renvoie au plan comptable général (compte 53 « Caisse ») — consulter
- Fréquence des comptages et seuils d’écart — repères de pratique professionnelle de l’auteur, sans valeur normative.
Textes consultés le 27 octobre 2026. Exemple chiffré établi par l’auteur, sans lien avec une association réelle.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : passer du cahier de trésorerie à la comptabilité d’engagement · l’annexe des comptes annuels · indices, taux et repères du mois · outils gratuits · se faire accompagner par un professionnel spécialisé