Le logement de fonction du pasteur : évaluation et traitement fiscal
Logement du pasteur : avantage en nature imposable, barème 2026 ou valeur locative, incidence selon le statut (Cavimac, salarié, bénévole) et taxe foncière.

En bref : le logement mis gratuitement à la disposition du pasteur est un avantage en nature. Il est imposable à l’impôt sur le revenu, dans la catégorie des traitements et salaires, pour sa valeur évaluée selon un barème forfaitaire ou d’après la valeur locative cadastrale (code général des impôts, art. 82). Pour un pasteur ministre du culte affilié à la Cavimac, il ne modifie pas les cotisations, qui sont forfaitaires. Si le pasteur est salarié, le logement entre aussi dans l’assiette des cotisations Urssaf. Pour un pasteur bénévole, il est susceptible de remettre en cause le bénévolat. Côté association, le logement du pasteur supporte la taxe foncière, contrairement au lieu de culte.
Dans certaines églises, le soutien matériel du pasteur passe en partie par un logement : un appartement au-dessus de la salle de culte, une maison achetée par l’association, un bail pris au nom de l’église.
Mais ce logement a une valeur. Il faut l’évaluer ; le pasteur doit la déclarer ; selon son statut, elle supporte aussi des cotisations. Cet article explique comment évaluer l’avantage, qui le déclare et quelles conséquences fiscales il entraîne pour le pasteur et pour l’association.
Il s’adresse aux trésoriers et présidents d’associations cultuelles et d’églises constituées en association loi 1901 qui logent leur pasteur.
💡 L’essentiel à retenir
- Un logement fourni gratuitement ou à prix réduit est un avantage en nature, imposable à l’impôt sur le revenu (CGI, art. 82).
- Il s’évalue selon les règles de la sécurité sociale : barème forfaitaire par pièce, selon la rémunération, ou valeur locative cadastrale augmentée des charges payées par l’association.
- Pour un pasteur ministre du culte affilié à la Cavimac, l’avantage ne change pas les cotisations : elles sont forfaitaires.
- Si le pasteur est salarié, l’avantage figure sur le bulletin de paie et entre dans l’assiette des cotisations.
- Pour un pasteur bénévole, un logement gratuit est une contrepartie : il est susceptible de faire perdre le caractère bénévole.
- La règle des « trois pièces » est une simple tolérance, réservée aux pasteurs affiliés au régime général : elle ne vise pas un pasteur affilié à la Cavimac.
- Le logement du pasteur supporte la taxe foncière : l’exonération vise les seuls édifices affectés à l’exercice du culte.
1. Un avantage en nature à évaluer
Lorsque l’association fournit un logement au pasteur sans loyer, ou pour un loyer inférieur à sa valeur, elle lui procure un avantage en nature. Le code général des impôts prévoit que ces avantages s’ajoutent à la rémunération imposable et que leur évaluation suit les règles applicables en matière de cotisations de sécurité sociale (CGI, art. 82).
Pour l’impôt sur le revenu, les montants versés aux pasteurs protestants rémunérés par un traitement fixe relèvent de la catégorie des traitements et salaires (BOI-RSA-CHAMP-10-10-20, § 140). Le logement s’y ajoute pour sa valeur.
Loger le pasteur relève pleinement de l’objet d’une association cultuelle : l’entretien des ministres du culte fait partie des dépenses liées à l’exercice du culte.
2. Comment évaluer le logement
Deux méthodes sont possibles. Le choix se fait en principe par l’association, et doit rester cohérent d’une année sur l’autre.
Méthode 1 : le barème forfaitaire
L’association évalue l’avantage chaque mois selon un barème fixé par arrêté (arrêté du 10 décembre 2002), en fonction de la rémunération brute mensuelle et du nombre de pièces principales. Le forfait inclut l’eau, le gaz, l’électricité, le chauffage et le garage.
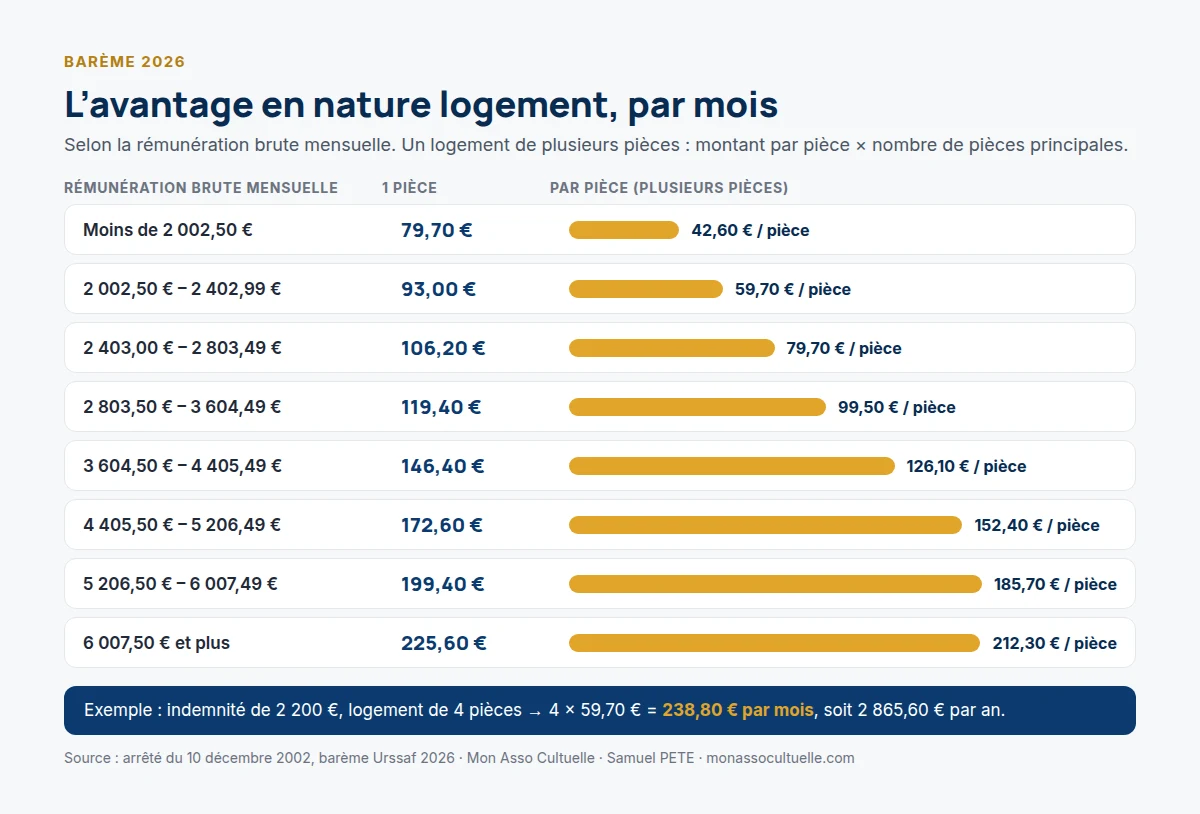
| Rémunération brute mensuelle 2026 | Logement d’une pièce | Par pièce (logement de plusieurs pièces) |
|---|---|---|
| Moins de 2 002,50 € | 79,70 € | 42,60 € |
| De 2 002,50 € à 2 402,99 € | 93,00 € | 59,70 € |
| De 2 403,00 € à 2 803,49 € | 106,20 € | 79,70 € |
| De 2 803,50 € à 3 604,49 € | 119,40 € | 99,50 € |
| De 3 604,50 € à 4 405,49 € | 146,40 € | 126,10 € |
| De 4 405,50 € à 5 206,49 € | 172,60 € | 152,40 € |
| De 5 206,50 € à 6 007,49 € | 199,40 € | 185,70 € |
| 6 007,50 € et plus | 225,60 € | 212,30 € |
Barème applicable depuis le 1er janvier 2026. Les tranches s’expriment en fraction du plafond mensuel de la sécurité sociale et évoluent chaque année. Seules comptent les pièces principales (séjour, chambres), à l’exclusion de la cuisine, des salles d’eau et des dégagements.
Méthode 2 : la valeur locative cadastrale
L’avantage est égal à la valeur locative cadastrale du logement (celle qui sert au calcul des impôts locaux), augmentée du montant réel des charges payées par l’association : eau, gaz, électricité, chauffage, garage. Cette méthode peut être plus favorable pour un logement ancien ou modeste ; elle suppose de connaître la valeur locative, qui figure sur l’avis de taxe foncière.
Et si le pasteur paie un loyer ?
S’il verse un loyer à l’association, l’avantage est égal à la différence entre la valeur du logement, évaluée selon l’une des deux méthodes, et le loyer payé. Un loyer au moins égal à cette valeur supprime l’avantage.
3. La règle des « trois pièces » : une tolérance à la portée limitée
Dans le protestantisme, beaucoup d’églises évaluent systématiquement le logement du pasteur sur la base de trois pièces, quelle que soit sa taille réelle. Cette pratique repose sur un texte précis, dont la portée est bien plus étroite qu’on ne le pense souvent.
D’où vient cette règle ?
La règle des trois pièces n’a pas de fondement réglementaire. C’est une tolérance administrative, énoncée dans une lettre des ministres des Affaires sociales et de la Santé, François Fillon et Jean-François Mattei, diffusée au début de l’année 2004 et applicable aux rémunérations versées à compter du 1er janvier 2004.
Elle vise les ministres du culte protestant rémunérés par des associations cultuelles de la loi de 1905 et affiliés au régime général de la sécurité sociale. Lorsqu’ils bénéficient d’un logement de fonction, le nombre de pièces retenu pour l’avantage en nature est fixé à trois, « ce qui correspond à la moyenne des situations rencontrées ».
La lettre applique le barème de l’arrêté du 10 décembre 2002 en figeant le nombre de pièces. Elle a remplacé une tolérance plus ancienne, issue d’une lettre ministérielle du 26 mars 1996.
Trois limites à connaître
- Un texte sans valeur réglementaire : la lettre n’a ni date ni numéro officiels. Ni le Journal officiel ni un bulletin officiel ne l’ont publiée ; elle circule par les fédérations protestantes et les sites spécialisés.
- Un sort incertain depuis le BOSS : depuis le 1er avril 2021, le Bulletin officiel de la sécurité sociale (BOSS) regroupe la doctrine opposable en matière d’avantages en nature, et les circulaires antérieures ont été abrogées. Nous n’avons pas trouvé de reprise de cette tolérance dans le BOSS.
- Un champ étroit : elle ne concerne que les ministres du culte protestant affiliés au régime général, et pour les Églises membres de la Fédération protestante de France (FPF).
Pour une église évangélique, une portée très limitée
Beaucoup d’églises évangéliques cumulent deux situations qui la placent hors de portée :
- leur pasteur est ministre du culte affilié à la Cavimac, et non au régime général : il sort du champ de la lettre. Ses cotisations étant forfaitaires, l’évaluation du logement n’a d’enjeu que pour l’impôt sur le revenu, alors que la lettre porte sur les cotisations de sécurité sociale ;
- toutes ne sont pas membres de la FPF, pour laquelle cette tolérance a été pensée et diffusée.
Pour ces églises, retenir « trois pièces » par habitude revient à s’appuyer sur un texte qui ne les concerne pas. En cas de contrôle, l’administration est susceptible de retenir le nombre réel de pièces principales, avec un rappel d’impôt pour le pasteur. Le plus sûr est d’évaluer le logement sur sa taille réelle, avec l’une des deux méthodes présentées ci-dessus.
⚠️ « Trois pièces » : à vérifier avant de l’appliquer
Si votre église applique la règle des trois pièces, vérifiez d’abord que votre pasteur relève bien du régime général. Rappelons néanmoins que, selon le code de la sécurité sociale, les ministres du culte doivent être affiliés à la Cavimac (article L. 382-15). Si votre pasteur relève malgré tout du régime général, conservez une copie de la lettre ministérielle au dossier permanent et, pour un logement nettement plus grand que trois pièces, envisagez un rescrit social auprès de l’Urssaf (code de la sécurité sociale, art. L. 243-6-3).
Si votre pasteur relève de la Cavimac, revenez au nombre réel de pièces principales. En cas de doute, faites vérifier votre situation par un professionnel spécialisé.
4. Les conséquences selon le statut du pasteur
Le traitement du logement dépend du statut du pasteur.
| Ministre du culte (Cavimac) | Salarié | Bénévole | |
|---|---|---|---|
| Impôt sur le revenu | Avantage imposable (traitements et salaires) | Avantage imposable (traitements et salaires) | Le logement est une contrepartie : le bénévolat est en cause |
| Cotisations sociales | Aucune incidence : cotisations forfaitaires | Avantage soumis à cotisations Urssaf, porté sur le bulletin de paie | Risque de requalification en rémunération |
| Ce que fait l’association | Évalue l’avantage et le communique au pasteur | Intègre l’avantage à la paie et à la DSN | Revoit le statut ou supprime l’avantage |
Le pasteur ministre du culte
Les cotisations dues à la Cavimac reposent sur une base forfaitaire égale au SMIC : le logement ne les modifie pas. En revanche, l’avantage est imposable. L’association doit donc l’évaluer chaque année et en communiquer le montant au pasteur, avec les sommes qu’elle lui a versées, pour sa déclaration de revenus.
Le pasteur salarié
Lorsque le pasteur est salarié, par exemple pour des activités sans lien avec son ministère, l’avantage figure chaque mois sur son bulletin de paie. Il entre dans l’assiette des cotisations et contributions sociales comme dans le revenu imposable. Un abattement de 30 % existe pour certains logements attribués par nécessité absolue de service, mais il vise des fonctions précises (gardiennage, sécurité) et ne s’applique pas, en principe, au logement d’un pasteur.
Le pasteur bénévole
Un logement gratuit est une contrepartie en nature. Il est susceptible de faire perdre au pasteur son caractère bénévole et de conduire à une requalification en rémunération. Si le pasteur est logé, il faut réexaminer son statut : faites analyser la situation.
💼 Exemple pratique
Une association cultuelle loge son pasteur, ministre du culte affilié à la Cavimac, dans une maison de 4 pièces principales dont elle est propriétaire. Elle lui verse une indemnité pastorale de 2 200 € brut par mois et paie l’électricité et le chauffage.
Avec le barème forfaitaire 2026, la rémunération se situe dans la tranche de 2 002,50 € à 2 402,99 € : l’avantage est de 4 × 59,70 € = 238,80 € par mois, soit 2 865,60 € par an, charges comprises. Le trésorier communique au pasteur, en début d’année N+1, une attestation faisant mention de la rémunération annuelle nette imposable (total des indemnités versées + montant de l’avantage logement), qu’il déclare dans ses revenus imposables. Les cotisations Cavimac ne changent pas. La règle des trois pièces ne s’applique pas ici : le pasteur est affilié à la Cavimac, et non au régime général.
5. Les conséquences pour l’association
- Taxe foncière : l’exonération de l’article 1382, 4° du code général des impôts vise les édifices affectés à l’exercice public du culte. La doctrine administrative en exclut expressément les édifices servant au logement des ministres du culte (BOI-IF-TFB-10-50-30, § 50). L’association propriétaire paie donc la taxe foncière du logement.
- Taxe d’habitation : elle a disparu pour les résidences principales. Elle reste due pour un logement qui ne serait pas la résidence principale du pasteur.
- Charges et assurance : les charges payées par l’association (énergie, eau) font partie de l’avantage. L’association ou le pasteur doit prévoir l’assurance habitation de l’occupant.
- Comptabilité : l’association inscrit un logement acheté en immobilisation et l’amortit ; un logement loué génère une charge de loyer. Dans les deux cas, la dépense relève de l’objet cultuel.
Lorsque l’association loue le logement à un bailleur, veillez à ce que le bail désigne clairement l’occupant et l’usage. Un bail est un document contractuel : faites-le relire par un professionnel.
⚠️ Point de vigilance
L’erreur : loger le pasteur gratuitement sans jamais évaluer l’avantage, ni le lui communiquer.
Ce qui se passe : le pasteur sous-déclare ses revenus sans le savoir. En cas de contrôle fiscal, il est susceptible de supporter un rappel d’impôt avec intérêts de retard, et l’association se trouve en difficulté vis-à-vis de lui.
Comment l’éviter : évaluez l’avantage chaque année avec une méthode stable, remettez au pasteur un récapitulatif annuel et conservez le calcul. En cas de doute sur la méthode, faites-vous accompagner par un expert-comptable spécialisé.
Et maintenant, je fais quoi ?
- Recensez le logement : nombre de pièces principales, charges payées par l’association, loyer éventuel.
- Choisissez la méthode d’évaluation : barème forfaitaire ou valeur locative cadastrale.
- Ne retenez pas « trois pièces » par habitude : cette tolérance ne vise que les pasteurs affiliés au régime général.
- Calculez l’avantage de l’année avec la fiche G17.
- Remettez au pasteur, en début d’année, le récapitulatif des montants versés et de l’avantage logement.
- Vérifiez la cohérence avec son statut : Cavimac, salarié ou bénévole.
Le logement du pasteur touche à la fois sa fiscalité personnelle et les obligations de l’association. Faites vérifier votre situation par un expert-comptable spécialisé, surtout si le pasteur est bénévole ou salarié.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Évalue l’avantage et prépare le récapitulatif annuel | En janvier | Fiche G17, avis de taxe foncière |
| Le président | Remet le récapitulatif au pasteur | Avant la déclaration de revenus | Récapitulatif signé |
| Le conseil | Décide de la mise à disposition et des charges prises en charge | À l’arrivée du pasteur, puis au budget | Délibération |
| Le secrétaire | Conserve le calcul et les pièces | Chaque année | Dossier du pasteur |
Délibération type à reprendre dans le procès-verbal :
« Le conseil décide de mettre à la disposition du pasteur [nom], à titre de logement, le bien situé [adresse], comprenant [nombre] pièces principales, à compter du [date]. L’association prend en charge [les charges suivantes]. L’avantage en nature correspondant sera évalué selon [le barème forfaitaire / la valeur locative cadastrale] et communiqué chaque année au pasteur. »
Les outils pour le faire
- G17 — Fiche d’évaluation de l’avantage en nature logement (Excel) : calcul de l’avantage selon les deux méthodes, comparaison, incidence selon le statut du pasteur et récapitulatif annuel à lui remettre. → présentation de l’outil · télécharger
- G03 — Grille de qualification du statut du pasteur (Excel) : pour vérifier d’abord le statut du pasteur. → présentation et téléchargement
G17 — Fiche d’évaluation de l’avantage logement (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger la fiche G17.
📜 Pourquoi nous ne proposons pas de modèle de bail
Nous ne proposons pas de modèle de bail ou de convention d’occupation du logement. Ce sont des documents contractuels, qui engagent l’association et le pasteur et doivent refléter votre situation réelle : propriété ou location, charges, durée, fin du ministère.
Contactez un expert-comptable spécialisé pour faire rédiger ou relire ces documents.
Un outil ne remplace pas l’examen de votre situation. Pour choisir la méthode d’évaluation ou sécuriser le statut d’un pasteur logé, contactez un expert-comptable spécialisé.
Questions fréquentes
Le logement du pasteur est-il imposable ?
Oui. Un logement fourni gratuitement ou à prix réduit est un avantage en nature, ajouté aux revenus imposables du pasteur dans la catégorie des traitements et salaires (CGI, art. 82).
Comment évaluer l’avantage logement du pasteur ?
Soit avec le barème forfaitaire mensuel, selon la rémunération et le nombre de pièces principales, soit d’après la valeur locative cadastrale augmentée des charges payées par l’association.
La règle des « trois pièces » s’applique-t-elle à notre pasteur ?
Seulement s’il est ministre du culte protestant, rémunéré par une association cultuelle et affilié au régime général. Cette tolérance, issue d’une lettre ministérielle de 2004, ne vise pas un pasteur affilié à la Cavimac : son logement s’évalue alors sur le nombre réel de pièces principales.
Le logement augmente-t-il les cotisations Cavimac ?
Non. Les cotisations Cavimac reposent sur une base forfaitaire égale au SMIC, quels que soient la rémunération et les avantages du pasteur.
Un pasteur bénévole peut-il être logé par l’église ?
C’est risqué : un logement gratuit est une contrepartie, susceptible de faire perdre le caractère bénévole. Faites examiner la situation avant de le mettre en place.
L’église doit-elle payer la taxe foncière sur le logement du pasteur ?
Oui, si elle en est propriétaire. L’exonération des édifices du culte ne s’étend pas aux logements des ministres du culte.
Conclusion
Loger son pasteur est un soutien précieux, mais ce n’est pas un geste neutre : il faut évaluer l’avantage, le communiquer au pasteur et le mettre en cohérence avec son statut. Une méthode stable et un récapitulatif annuel suffisent, dans la plupart des cas, à sécuriser la situation.
Pour les pasteurs bénévoles logés, les pasteurs salariés et les montages immobiliers, l’appui d’un professionnel spécialisé est vivement recommandé.
Sources et références
- Légifrance — Code général des impôts, article 82 (avantages en nature) et article 1382, 4° (édifices du culte)
- Légifrance — Arrêté du 10 décembre 2002 relatif à l’évaluation des avantages en nature en vue du calcul des cotisations de sécurité sociale
- Lettre ministérielle de François Fillon et Jean-François Mattei sur le logement des ministres du culte protestant affiliés au régime général (applicable au 1er janvier 2004), reproduite par Actes 6 — consulter
- Actes 6 — L’avantage en nature logement — consulter
- Ministère de la Santé — Circulaire DSS/SDFSS/5B n° 2003-07 du 7 janvier 2003 (commentaire de l’arrêté du 10 décembre 2002) — consulter
- Légifrance — Code de la sécurité sociale, article L. 242-1 (assiette des cotisations), article L. 243-6-3 (rescrit social) et article L. 382-15 (affiliation des ministres du culte à la Cavimac)
- BOFiP — BOI-RSA-BASE-20-20 (évaluation des avantages en nature) — consulter
- BOFiP — BOI-RSA-CHAMP-10-10-20, § 140 (pasteurs protestants : traitements et salaires) — consulter
- BOFiP — BOI-IF-TFB-10-50-30, § 50 (logement des ministres du culte exclu de l’exonération) — consulter
- Urssaf — Barèmes 2026 des avantages en nature — consulter
Textes consultés le 28 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : le statut du pasteur · la Cavimac · bénévole ou salarié : la frontière · la précarité sociale du ministre du culte · outils gratuits · se faire accompagner par un professionnel spécialisé