Fonds dédiés : le suivi et le traitement comptable des dons affectés à un projet
Collecte pour un nouveau lieu de culte : la part non dépensée va en fonds dédiés. Conditions, écritures, tableau de l’annexe et trésorerie à protéger.
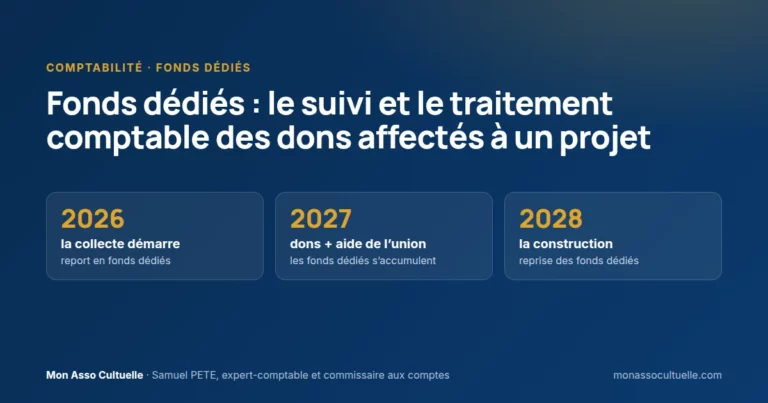
Collecte pour un nouveau lieu de culte : la part non dépensée va en fonds dédiés. Conditions, écritures, tableau de l’annexe et trésorerie à protéger.
Comptes 2026 : le règlement ANC 2024-07 crée la rubrique « Autres fonds propres ». La présenter ou non, et quoi écrire dans l’annexe.
Fonds propres, fonds dédiés, bénévolat, résultat exceptionnel, fin des transferts de charges : ce qui change dans les comptes des associations cultuelles.
Chaque année, l’association cultuelle doit dresser l’état inventorié de ses biens (loi 1905, art. 21) : contenu, lien comptable, approbation.
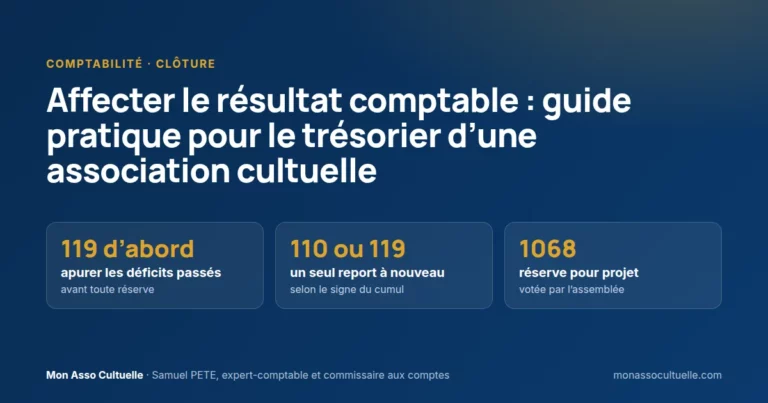
Excédent ou déficit : comment l’assemblée affecte le résultat en report à nouveau ou en réserves, avec écritures et résolutions types. 5 cas chiffrés.
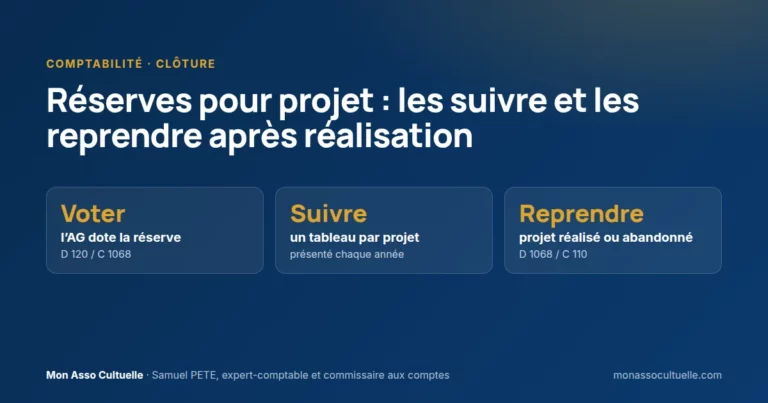
Projet réalisé ou abandonné : comment reprendre la réserve pour projet en report à nouveau, avec écritures, résolutions d’AGO et tableau de suivi.
Lieu de culte acheté, construit ou légué : inscription au bilan, amortissement par composants, terrain, travaux et autofinancement du renouvellement.
Annexe des comptes d’une association cultuelle : contenu minimal ANC 2018-06, état séparé des ressources étrangères, niveau de détail et erreurs à éviter.
Bénévolat, locaux prêtés, dons en nature : le principe de valorisation, l’exception de l’art. 211-4 pour une association cultuelle, les méthodes.
Réparations, accessibilité, sécurisation, BEA, garantie d’emprunt : les aides publiques admises pour une association cultuelle ou mixte, et les interdits.