Taxe d’apprentissage : ce que change l’assujettissement des associations
Taxe d’apprentissage : depuis mars 2026, les associations cultuelles employeurs y sont soumises. Taux, assiette, exonération, DSN et cas du pasteur.

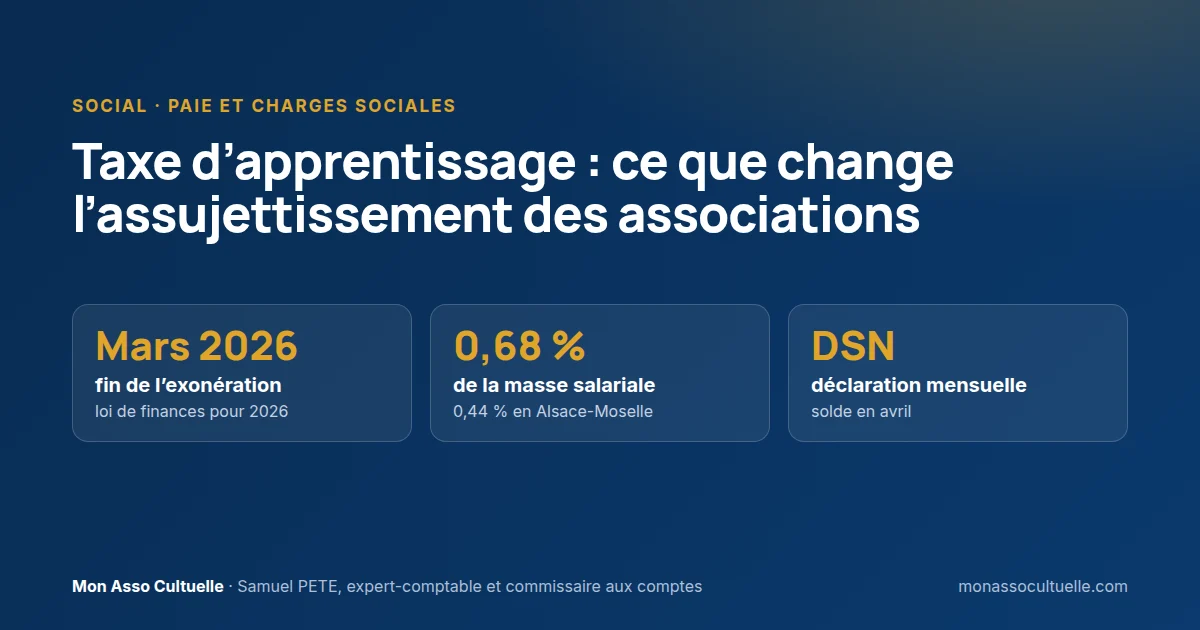
En bref : depuis les rémunérations de mars 2026, les associations, fondations, fonds de dotation et congrégations à activité non lucrative sont redevables de la taxe d’apprentissage, dont une exonération les dispensait jusqu’ici (loi de finances pour 2026). La taxe concerne toute association cultuelle qui emploie des salariés : 0,68 % de la masse salariale (0,59 % chaque mois et un solde annuel de 0,09 %), ou 0,44 % en Alsace-Moselle, déclarés en DSN. Le pasteur ministre du culte affilié à la Cavimac, qui n’a pas la qualité de salarié, n’entre pas dans le calcul. Les montants restent modestes, mais il faut paramétrer la déclaration.
Jusqu’en 2025, la taxe d’apprentissage ne concernait pas les associations à but non lucratif : seules les entreprises soumises à l’impôt sur les sociétés ou exerçant une activité commerciale en étaient redevables. La loi de finances pour 2026 a supprimé cette exonération.
Pour une église qui emploie une secrétaire ou un agent d’entretien, le coût se limite à quelques centaines d’euros par an. Mais l’obligation est nouvelle, elle passe par la paie, et beaucoup d’associations ne l’ont pas encore intégrée. Cet article fait le point sur ce qui change, pour qui et comment s’y conformer.
💡 L’essentiel à retenir
- Depuis la période d’emploi de mars 2026, les associations, fondations, fonds de dotation, congrégations et syndicats à activité non lucrative sont redevables de la taxe d’apprentissage.
- Taux : 0,59 % déclaré chaque mois et solde de 0,09 % déclaré une fois par an, soit 0,68 % ; 0,44 % en Alsace-Moselle, sans solde.
- Base : les rémunérations soumises aux cotisations sociales des salariés. Le pasteur ministre du culte (Cavimac) n’en fait pas partie.
- Exonération si l’association emploie au moins un apprenti et si sa masse salariale est inférieure à six fois le SMIC.
- Déclaration et paiement en DSN, avec les cotisations Urssaf ; le solde 2026 se déclare dans la DSN d’avril 2027.
1. Ce qui change en 2026
La taxe d’apprentissage finance l’apprentissage et la formation professionnelle initiale. Les employeurs mentionnés à l’article L. 6241-1 du code du travail en sont redevables. Jusqu’à présent, les associations et organismes à but non lucratif, non soumis aux impôts commerciaux, n’en étaient pas redevables.
La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) a étendu la taxe aux associations, organismes, fondations, fonds de dotation, congrégations et syndicats à activités non lucratives. La mesure s’applique aux rémunérations dues à compter de la période d’emploi de mars 2026.
Les associations cultuelles entrent dans cette catégorie dès lors qu’elles emploient au moins un salarié. L’association loi 1901 d’une église à double structure aussi.
Les exonérations
- L’employeur d’apprentis : la taxe n’est pas due lorsque l’association emploie au moins un apprenti et que sa masse salariale soumise à cotisations est inférieure à six fois le SMIC. Les deux conditions sont cumulatives et s’apprécient mois par mois.
- Les organismes dont la mission est exclusivement éducative, comme certains établissements d’enseignement, bénéficient d’une exonération.
La taxe ne concerne évidemment pas une association sans salarié. En cas de doute sur une exonération, faites vérifier votre situation.
2. Sur quelles rémunérations ?
La taxe repose sur les rémunérations retenues pour le calcul des cotisations de sécurité sociale des salariés : salaires, primes, avantages en nature.
| Sommes versées | Dans l’assiette ? |
|---|---|
| Salaires des salariés de l’association | Oui |
| Avantages en nature des salariés | Oui |
| Indemnité du pasteur ministre du culte affilié à la Cavimac | Non : il n’est pas salarié |
| Remboursements de frais réels aux bénévoles | Non |
Le ministre du culte n’a pas de contrat de travail et cotise à la Cavimac sur une base forfaitaire. Les montants que l’association lui verse ne relèvent pas des cotisations de sécurité sociale des salariés et n’entrent pas dans l’assiette de la taxe d’apprentissage.
3. Combien : les taux 2026
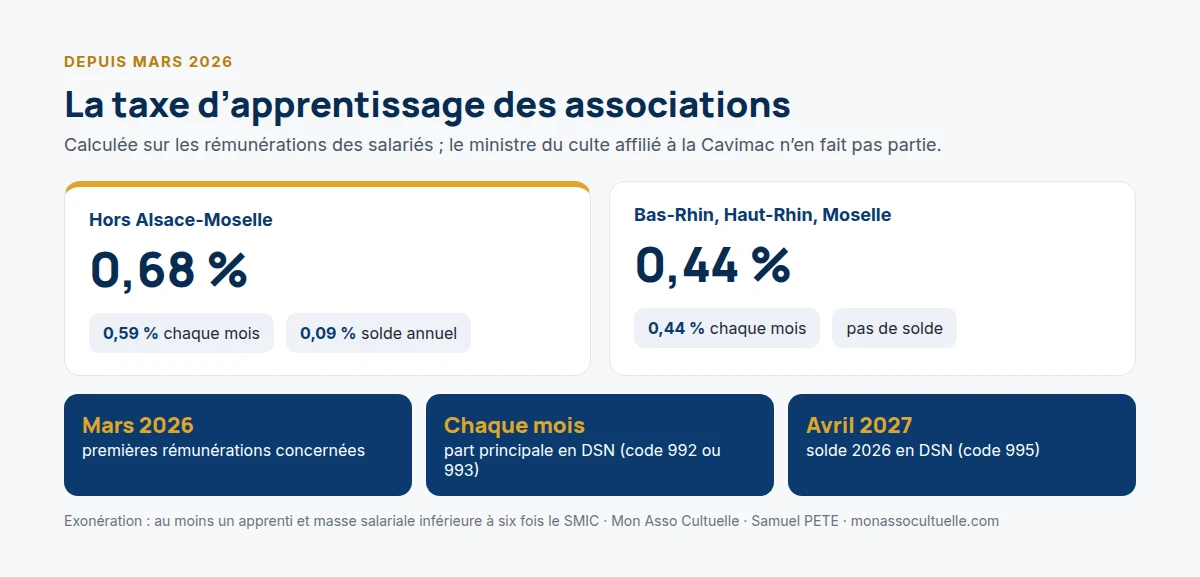
| Composante | Taux hors Alsace-Moselle | Taux en Alsace-Moselle | Déclaration |
|---|---|---|---|
| Part principale | 0,59 % | 0,44 % | Chaque mois, en DSN |
| Solde | 0,09 % | Non dû | Une fois par an, dans la DSN d’avril de l’année suivante |
| Total | 0,68 % | 0,44 % |
L’Alsace-Moselle s’entend des départements du Bas-Rhin, du Haut-Rhin et de la Moselle, où travaillent les salariés.
💼 Exemple pratique
Une association cultuelle emploie une secrétaire pour 22 000 € brut par an (1 833 € par mois). Son pasteur est ministre du culte, affilié à la Cavimac.
Chaque mois depuis mars 2026 : 1 833 × 0,59 % = 10,82 € de part principale. Pour les dix mois de 2026 : environ 108 €, plus un solde de 18 333 × 0,09 % = 16,50 € déclaré en avril 2027. Sur une année pleine, le coût est d’environ 150 €. L’indemnité du pasteur n’entre pas dans le calcul.
La taxe d’apprentissage s’ajoute à la contribution à la formation professionnelle, que les associations employeurs payaient déjà. Elle est sans lien avec la taxe sur les salaires, qui obéit à ses propres règles.
4. Comment déclarer et payer
La taxe d’apprentissage se déclare dans la déclaration sociale nominative (DSN) et se paie avec les cotisations sociales, à l’Urssaf.
- Part principale : chaque mois, dans la DSN, avec les autres cotisations. Code type de personnel 992 (993 en Alsace-Moselle).
- Solde : une fois par an. Pour la période de mars à décembre 2026, il se déclare dans la DSN d’avril 2027, code 995.
- Échéance : celle de la DSN, le 15 du mois suivant pour les employeurs de moins de 50 salariés.
Concrètement, c’est votre logiciel de paie ou votre prestataire qui intègre la taxe dans la DSN. Vérifiez qu’il l’a bien paramétrée depuis mars 2026 : l’oubli des premiers mois arrive parfois.
⚠️ Point de vigilance
L’erreur : ne pas paramétrer la taxe d’apprentissage dans la paie, en pensant que les associations bénéficient toujours de l’exonération.
Ce qui se passe : la DSN est incomplète depuis mars 2026. L’Urssaf est susceptible de réclamer la taxe que l’association n’a pas déclarée, avec majorations de retard, et l’erreur se répète chaque mois.
Comment l’éviter : contrôlez une DSN récente : la ligne de taxe d’apprentissage doit y figurer. Si ce n’est pas le cas, faites régulariser les mois manquants par votre prestataire. En cas de difficulté, faites-vous accompagner par un expert-comptable spécialisé.
⚠️ Le cas du pasteur salarié
Un pasteur salarié, par exemple pour une activité sans lien avec son ministère, entre dans l’assiette pour sa rémunération de salarié. À l’inverse, déclarer à tort un pasteur ministre du culte comme salarié ferait apparaître des cotisations et taxes indues. Faites vérifier le statut en cas de doute.
Et maintenant, je fais quoi ?
- Vérifiez que la taxe d’apprentissage figure dans vos DSN depuis la période d’emploi de mars 2026.
- Contrôlez que seuls les salariés sont dans l’assiette, et non le pasteur ministre du culte.
- Examinez l’exonération si l’association emploie un apprenti.
- Budgétez la taxe : 0,68 % de la masse salariale (0,44 % en Alsace-Moselle).
- Notez le solde 2026 à déclarer dans la DSN d’avril 2027.
La paie d’une association cultuelle mélange souvent salariés et ministre du culte. Faites vérifier vos déclarations par un expert-comptable spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Vérifie la ligne de taxe d’apprentissage dans la DSN | Chaque mois | DSN |
| Le prestataire de paie | Paramètre la taxe et régularise les mois manquants | Dès maintenant | Logiciel de paie |
| Le conseil | Intègre la taxe au budget | Au vote du budget | Budget prévisionnel |
Questions fréquentes
Les associations cultuelles paient-elles la taxe d’apprentissage ?
Oui, depuis les rémunérations de mars 2026, si elles emploient des salariés : 0,68 % de la masse salariale, ou 0,44 % en Alsace-Moselle.
L’indemnité du pasteur est-elle soumise à la taxe d’apprentissage ?
Non, si le pasteur est ministre du culte affilié à la Cavimac : il n’a pas la qualité de salarié et n’entre pas dans l’assiette.
Existe-t-il une exonération ?
Oui, lorsque l’association emploie au moins un apprenti et que sa masse salariale est inférieure à six fois le SMIC. Certains organismes à mission exclusivement éducative bénéficient aussi d’une exonération.
Que faire si la taxe n’a pas été déclarée depuis mars 2026 ?
Demander à votre prestataire de paie de régulariser les DSN concernées sans attendre. Faites-vous accompagner si la régularisation porte sur plusieurs mois.
Conclusion
L’assujettissement des associations à la taxe d’apprentissage est une vraie nouveauté, mais son coût reste modeste pour une église : quelques centaines d’euros par an pour une petite équipe salariée. L’enjeu est surtout déclaratif : paramétrer la DSN, exclure le ministre du culte et ne pas oublier le solde annuel.
Pour sécuriser une paie qui mêle salariés et ministre du culte, l’appui d’un professionnel spécialisé est recommandé.
Sources et références
- Légifrance — Code du travail, article L. 6241-1 et suivants (taxe d’apprentissage), modifiés par la loi n° 2026-103 du 19 février 2026 de finances pour 2026
- Urssaf — Taxe d’apprentissage : évolutions en 2026 — consulter
- Centre Inffo — Taxe d’apprentissage pour les associations et organismes non lucratifs : précisions de l’Urssaf — consulter
- France générosités — Taxe d’apprentissage : associations et fondations désormais assujetties — consulter
Textes consultés le 25 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : la taxe sur les salaires · le statut du pasteur · la Cavimac · outils gratuits · se faire accompagner par un professionnel spécialisé