La Cavimac : affiliation, cotisations et retraite du ministre du culte
Affiliation du pasteur à la Cavimac, cotisations 2026 (environ 771 € par mois), prestations et retraite : le guide pour les associations cultuelles.

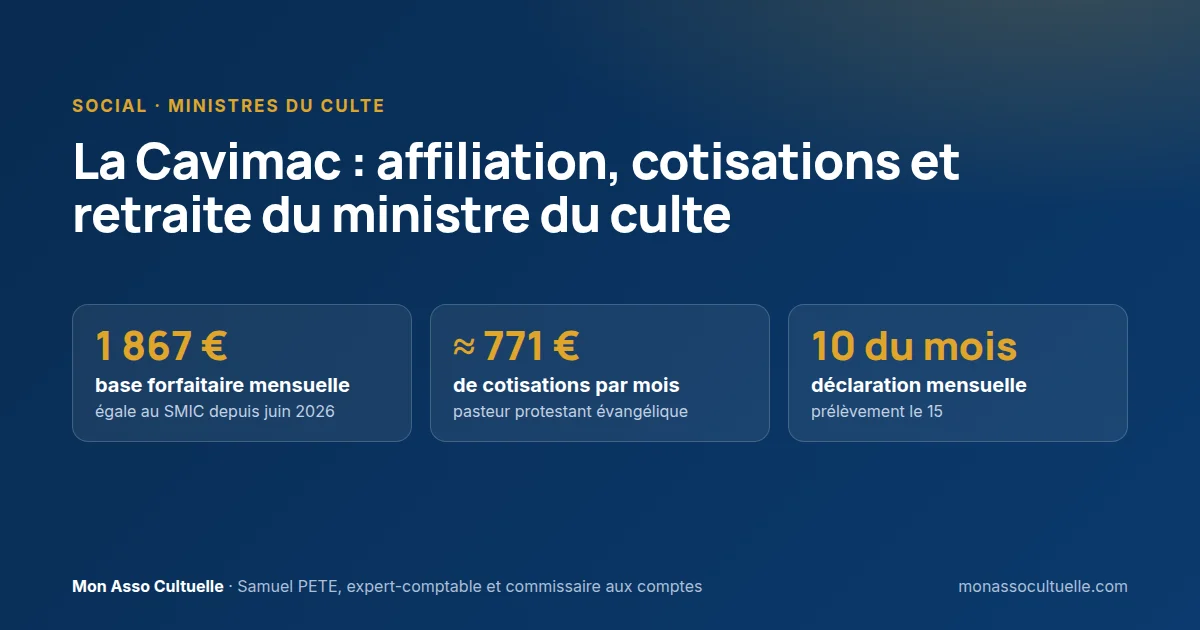
En bref : la Cavimac est la caisse de sécurité sociale des ministres du culte. Pour un pasteur qui exerce son ministère au service d’une association cultuelle, c’est l’association qui adhère à la Cavimac, déclare le pasteur et paie chaque mois les cotisations. La Cavimac les calcule sur une base forfaitaire égale au SMIC (1 867 € par mois depuis le 1er juin 2026), quel que soit le montant réellement versé au pasteur : environ 771 € par mois pour un pasteur protestant évangélique, maladie, vieillesse et retraite complémentaire comprises. En contrepartie, le pasteur bénéficie de la prise en charge de ses frais de santé, d’indemnités journalières, d’une pension d’invalidité et d’une retraite de base et complémentaire.
« Faut-il vraiment déclarer notre pasteur à la Cavimac ? » La question revient souvent dans les églises qui versent une indemnité pastorale sans cotisations, parfois depuis des années, faute de connaître le régime.
Pourtant, le pasteur qui exerce son ministère pour une association cultuelle relève en principe de la Cavimac (voir notre article sur le statut du pasteur). Ne pas l’affilier le prive de protection sociale et de droits à la retraite, et expose l’association à un rappel de cotisations. Cet article explique qui la Cavimac affilie, comment se déroule l’affiliation, combien coûtent les cotisations et ce qu’elles apportent au pasteur.
Il s’adresse aux présidents et trésoriers des associations cultuelles protestantes et évangéliques, et plus largement à toute association cultuelle qui rémunère un ministre du culte.
💡 L’essentiel à retenir
- La Cavimac (Caisse d’assurance vieillesse, invalidité et maladie des cultes) gère la sécurité sociale des ministres des cultes (code de la sécurité sociale, art. L. 382-15 et L. 382-17).
- L’adhésion de l’association est la formalité préalable ; l’association déclare ensuite chaque ministre, puis déclare et paie les cotisations chaque mois.
- Les cotisations reposent sur une base forfaitaire égale au SMIC : 1 867 € par mois depuis le 1er juin 2026, quel que soit le montant de l’indemnité pastorale.
- Pour un pasteur protestant évangélique, le coût est d’environ 771 € par mois en 2026 : 560 € à la charge de l’association et 211 € à la charge du ministre.
- Le pasteur qui exerce aussi une autre activité salariée reste rattaché à la Cavimac pour son ministère, mais peut bénéficier d’une exonération, totale ou partielle, des cotisations Cavimac.
- La Cavimac ne couvre ni les accidents du travail ni le chômage : une prévoyance complémentaire mérite d’être étudiée.
1. La Cavimac, sécurité sociale des ministres du culte
La Cavimac est un organisme de sécurité sociale à compétence nationale, soumis au contrôle de l’État (code de la sécurité sociale, art. L. 382-17). Les ministres des cultes et les membres des congrégations et collectivités religieuses qu’elle affilie relèvent du régime général : leurs prestations sont, pour l’essentiel, celles des salariés, mais leurs cotisations obéissent à des règles propres.
Le régime concerne tous les cultes : catholique, protestant, évangélique, orthodoxe, musulman, bouddhiste, anglican, témoins de Jéhovah et autres. La loi du 2 janvier 1978 l’a créé ; il s’applique depuis le 1er janvier 1979.
| Risque | Couvert par la Cavimac ? | Observations |
|---|---|---|
| Maladie : frais de santé | Oui | Remboursements identiques à ceux du régime général (CSS, art. L. 382-21) |
| Indemnités journalières maladie, maternité, paternité | Oui, depuis le 1er juillet 2020 | Calculées sur l’assiette forfaitaire (CSS, art. L. 382-21-1) |
| Invalidité | Oui | Pension si l’état de santé empêche d’exercer le ministère (CSS, art. L. 382-24) |
| Retraite de base | Oui | Règles du régime général (CSS, art. L. 382-27) |
| Retraite complémentaire | Oui, depuis le 1er janvier 2006 | Réservée aux ministres du culte |
| Accidents du travail et maladies professionnelles | Non | À couvrir par une assurance ou une prévoyance |
| Chômage | Non | Le ministre du culte n’est pas salarié |
Les prestations familiales ne dépendent pas de la Cavimac : la caisse d’allocations familiales les verse, selon les règles de droit commun.
2. L’affiliation : qui, quand, comment
L’affiliation suppose trois conditions cumulatives :
- La qualité cultuelle : la collectivité religieuse atteste que la personne est ministre du culte, membre ou en formation.
- La résidence en France métropolitaine ou dans un département d’outre-mer.
- Le rattachement : la personne ne relève pas, pour son ministère, d’un autre régime obligatoire (CSS, art. L. 382-15).
La Cavimac prononce l’affiliation, si nécessaire après avis d’une commission consultative où siègent des représentants de l’administration et des personnalités qualifiées, compte tenu de la diversité des cultes (CSS, art. L. 382-15 et L. 382-19).
Les étapes
- Adhésion de l’association : c’est la formalité préalable. L’association adhère à la Cavimac en tant que collectivité religieuse et ouvre son espace en ligne.
- Déclaration individuelle du ministre, accompagnée de l’attestation de la collectivité et d’une pièce d’identité.
- Mandat de prélèvement SEPA signé pour le paiement des cotisations.
- Date d’effet : le 1er du mois si les conditions sont remplies à cette date, sinon le 1er du mois suivant.
Dans certaines unions d’églises, l’union accompagne les démarches ou centralise la relation avec la Cavimac. Renseignez-vous auprès d’elle avant de commencer.
Le ministre qui a une autre activité salariée
Un pasteur peut exercer par ailleurs un emploi salarié, à temps partiel ou non. Il reste rattaché à la Cavimac pour son ministère : le code de la sécurité sociale prévoit expressément la situation des ministres qui relèvent d’un autre régime en raison d’une activité à temps partiel (art. L. 382-23). Selon la rémunération perçue dans l’autre régime obligatoire, il peut bénéficier d’une exonération, totale ou partielle, des cotisations Cavimac. Les conditions demandent une analyse précise : faites réaliser une étude spécialisée et cessez de payer des cotisations indues.
Les changements à déclarer
| Événement | Délai | Démarche |
|---|---|---|
| Le pasteur rejoint une autre église (autre collectivité) | Au plus tard un mois avant la date d’effet | Déclaration de transfert |
| Fin du ministère, départ de France, décès | Dans le mois qui suit | Demande de radiation |
| Mission temporaire à l’étranger | Avant le départ | Maintien possible sous conditions (CSS, art. L. 382-16) |
| Changement d’adresse ou de coordonnées bancaires | Sans délai | Espace en ligne |
⚠️ Point de vigilance
L’erreur : verser chaque mois une indemnité au pasteur sans adhérer à la Cavimac, parfois pendant des années.
Ce qui se passe : le pasteur n’a ni couverture maladie à ce titre ni droits à la retraite pour ces périodes. En cas de contrôle ou de demande du pasteur, l’association est susceptible de devoir régulariser les cotisations dues, avec majorations de retard, dans la limite des délais de prescription.
Comment l’éviter : affiliez le pasteur dès le début de son ministère. Si la situation dure déjà, faites-vous accompagner pour régulariser : l’enjeu peut rapidement atteindre plusieurs dizaines de milliers d’euros.
3. Les cotisations : combien et comment
Les cotisations ne dépendent pas du montant versé au pasteur. Elles reposent sur une base forfaitaire unique, égale au SMIC mensuel : 1 867 € depuis sa revalorisation du 1er juin 2026 (1 823 € de janvier à mai). Un décret fixe leurs taux, après avis du conseil d’administration de la Cavimac (CSS, art. L. 382-22 et L. 382-25).
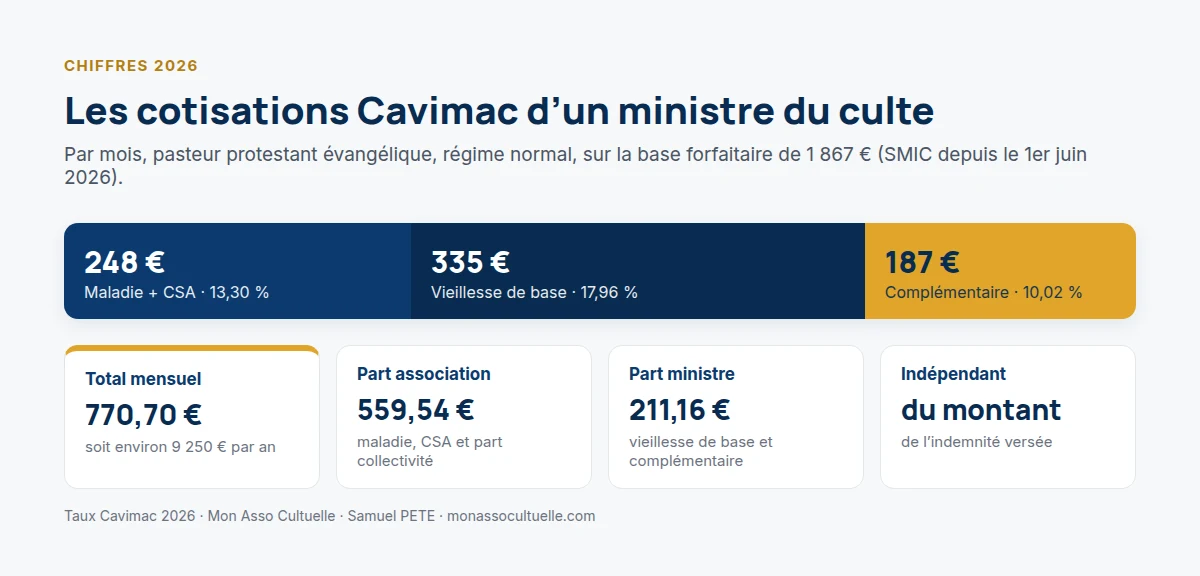
| Cotisation (base 1 867 €) | Taux ministre | Part ministre | Taux association | Part association |
|---|---|---|---|---|
| Maladie, maternité, invalidité | — | — | 13,00 % | 242,71 € |
| Contribution solidarité autonomie | — | — | 0,30 % | 5,60 € |
| Vieillesse de base | 7,30 % | 136,29 € | 10,66 % | 199,02 € |
| Vieillesse complémentaire Cavimac | 4,01 % | 74,87 € | 6,01 % | 112,21 € |
| Total | 211,16 € | 559,54 € |
Culte protestant évangélique, régime normal. Total : 770,70 € par mois. La part du ministre est déductible de son revenu imposable.
Sur une année, le coût est donc d’environ 9 250 € par ministre, à intégrer au budget de l’association dès la décision d’accueillir un pasteur.
Exemple de bulletin d’indemnité de culte
Voici, à titre d’exemple, le bulletin mensuel d’un pasteur protestant évangélique affilié à la Cavimac, pour septembre 2026, avec une indemnité brute de 2 211,16 € et un taux de prélèvement à la source de 0 %.
| Code | Libellé | Base | Taux assuré | Part assuré | Taux collectivité | Part collectivité |
|---|---|---|---|---|---|---|
| Indemnité brute | 2 211,16 € | |||||
| SS001 | Maladie, maternité, invalidité | 1 867,00 € | 13,00 % | 242,71 € | ||
| SS002 | Contribution solidarité autonomie | 1 867,00 € | 0,30 % | 5,60 € | ||
| SS003 | Vieillesse de base | 1 867,00 € | 7,30 % | 136,29 € | 10,66 % | 199,02 € |
| AA101 | Vieillesse complémentaire Cavimac | 1 867,00 € | 4,01 % | 74,87 € | 6,01 % | 112,21 € |
| Total des retenues déductibles | 211,16 € | |||||
| Total des retenues non déductibles | 0,00 € | |||||
| Total des retenues | 211,16 € | 559,54 € | ||||
| Net imposable | 2 000,00 € | |||||
| Montant net social | 2 000,00 € | |||||
| Net à payer avant impôt sur le revenu | 2 000,00 € | |||||
| Prélèvement à la source (taux personnalisé) | 2 000,00 € | 0,00 % | 0,00 € | |||
| Net à payer | 2 000,00 € |
Le coût total pour l’association est donc de 2 211,16 + 559,54 = 2 770,70 € par mois. Le document est un bulletin d’indemnité, et non un bulletin de salaire : le pasteur ministre du culte n’est pas salarié.
Pour établir votre propre calcul, à partir d’une indemnité brute ou d’un net souhaité, et avec votre taux de prélèvement à la source, utilisez notre simulateur d’indemnité de culte.
Qui paie quoi ?
L’association déclare et verse l’ensemble des cotisations à la Cavimac. Juridiquement, une partie des cotisations vieillesse et de retraite complémentaire est à la charge du ministre (CSS, art. L. 382-25). L’association peut la retenir sur l’indemnité pastorale ou la prendre en charge : ce choix a des conséquences sur le montant imposable du pasteur, et l’association doit le décider et le documenter. Un professionnel spécialisé peut vous aider à le formaliser.
Le calendrier
- Déclaration mensuelle en ligne, entre le 1er et le 10 de chaque mois, pour le mois écoulé.
- Paiement par prélèvement, à l’échéance du 15.
- Déclaration sociale nominative (DSN) mensuelle : elle remplace la déclaration annuelle depuis 2020 et sert à valider les trimestres de retraite du ministre.
Une association qui oublie une déclaration s’expose à des majorations. Un échéancier tenu par le trésorier suffit à l’éviter.
4. Ce que les cotisations apportent au pasteur
En contrepartie des cotisations, le pasteur bénéficie :
- des frais de santé remboursés comme pour un salarié (consultations, médicaments, hospitalisation) ; une complémentaire santé reste utile ;
- d’indemnités journalières en cas d’arrêt maladie, de maternité, de paternité ou d’adoption, calculées sur l’assiette forfaitaire ;
- d’une pension d’invalidité si son état de santé l’empêche totalement ou partiellement d’exercer son ministère ;
- d’une retraite de base et d’une retraite complémentaire.
Deux risques ne sont pas couverts : les accidents du travail et le chômage. L’association peut souscrire une assurance ou un contrat de prévoyance pour protéger son pasteur, en particulier en cas de décès ou d’incapacité.
5. La retraite du ministre du culte
La pension de retraite de base suit les règles du régime général : âge, durée d’assurance, taux (CSS, art. L. 382-27). La base de cotisation étant forfaitaire, la pension correspond à celle d’une carrière au SMIC. Les périodes antérieures au 1er janvier 1998 obéissent à des règles particulières.
- La retraite complémentaire, instituée le 1er janvier 2006, fonctionne par points. La Cavimac collecte les cotisations et les reverse à des institutions de retraite complémentaire.
- Les années de formation (institut biblique, faculté de théologie, séminaire) qui précèdent l’affiliation peuvent être rachetées dans les mêmes conditions que les années d’études supérieures (CSS, art. L. 382-29-1).
- La demande de retraite se fait en ligne, sur le portail commun des régimes de retraite, une seule demande valant pour tous les régimes.
La retraite servie au titre des seules périodes Cavimac reste modeste. L’association et le pasteur ont intérêt à en parler tôt, par exemple au moment de fixer le soutien matériel du pasteur.
💼 Exemple pratique
Une association cultuelle évangélique de 150 membres accueille un pasteur à plein temps. Elle lui verse une indemnité pastorale de 2 100 € par mois.
Elle adhère à la Cavimac, déclare le pasteur et paie chaque mois environ 771 € de cotisations, soit environ 9 250 € par an. Ce montant ne dépendrait pas du niveau de l’indemnité : il serait le même avec une indemnité de 1 500 € ou de 2 800 €. Le conseil décide, par une délibération, que l’association retient la part « ministre » des cotisations sur l’indemnité, et le trésorier tient l’échéancier des déclarations.
💼 Exemple pratique
Un pasteur exerce son ministère à mi-temps pour une association cultuelle et travaille par ailleurs comme salarié d’une entreprise. L’association le déclare à la Cavimac et paie les cotisations au plein tarif depuis son arrivée.
Pour son ministère, il reste rattaché à la Cavimac. Mais selon la rémunération perçue au titre de son emploi salarié, il peut bénéficier d’une exonération, totale ou partielle, des cotisations Cavimac. C’est typiquement une situation à faire examiner : une étude spécialisée évite de payer des cotisations indues.
Et maintenant, je fais quoi ?
- Vérifiez que votre association a adhéré à la Cavimac et que chaque ministre rémunéré est déclaré.
- Budgétez les cotisations : environ 771 € par mois et par ministre en 2026.
- Décidez qui supporte la part « ministre » des cotisations et consignez-le dans une délibération.
- Tenez l’échéancier des déclarations mensuelles et des prélèvements.
- Signalez tout pasteur qui exerce une autre activité salariée : une exonération est peut-être possible.
L’affiliation à la Cavimac engage la protection sociale du pasteur et les finances de l’association. Faites vérifier votre situation par un expert-comptable spécialisé, surtout en cas d’indemnités versées sans affiliation.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le président | Signe l’adhésion de l’association et l’attestation de qualité du ministre | À l’arrivée du pasteur | Formulaires Cavimac, kit G08 |
| Le trésorier | Déclare chaque mois, contrôle les prélèvements, tient l’échéancier | Du 1er au 10 de chaque mois | Espace en ligne, kit G08 |
| Le conseil | Décide de la prise en charge de la part « ministre » et vote le budget | Une fois par an | Délibération, budget |
| Le secrétaire | Déclare les transferts et radiations dans les délais | Au fil de l’eau | Formulaires Cavimac |
Délibération type à reprendre dans le procès-verbal :
« Le conseil prend acte de l’affiliation du pasteur [nom] à la Cavimac en qualité de ministre du culte à compter du [date]. Il décide que la part des cotisations vieillesse et de retraite complémentaire à la charge du ministre sera [retenue sur son indemnité / prise en charge par l’association] et charge le trésorier des déclarations mensuelles. »
Pour sécuriser cette décision et ses effets fiscaux, faites-vous accompagner par un professionnel spécialisé.
Les outils pour le faire
- G08 — Kit d’affiliation et de suivi Cavimac (Excel) : check-list d’affiliation, calcul des cotisations de l’année, échéancier mensuel des déclarations et suivi des changements à déclarer. → présentation de l’outil · télécharger
- G20 — Simulateur d’indemnité de culte (en ligne et Excel) : du brut au net ou du net au brut, cotisations de l’assuré et de la collectivité, prélèvement à la source et coût total pour l’association. → utiliser le simulateur · télécharger la version Excel
- G03 — Grille de qualification du statut du pasteur (Excel) : pour vérifier d’abord que le pasteur relève bien du statut de ministre du culte. → présentation et téléchargement
G20 — Simulateur d’indemnité de culte (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Utiliser la version en ligne.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger le simulateur G20.
G08 — Kit d’affiliation et de suivi Cavimac (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger le kit G08.
Un outil ne remplace pas l’examen de votre situation. Pour une affiliation, une régularisation ou un pasteur qui cumule plusieurs activités, contactez un expert-comptable spécialisé.
Questions fréquentes
Une association cultuelle doit-elle déclarer son pasteur à la Cavimac ?
Oui, dès lors que le pasteur exerce son ministère pour elle en qualité de ministre du culte. L’association adhère à la Cavimac, déclare le ministre et paie les cotisations.
Combien coûte la Cavimac pour un pasteur ?
En 2026, environ 771 € par mois pour un pasteur protestant évangélique : 560 € à la charge de l’association et 211 € à la charge du ministre. Le montant est forfaitaire : il ne dépend pas de l’indemnité versée.
Un pasteur affilié à la Cavimac a-t-il droit au chômage ?
Non. Le ministre du culte n’est pas salarié et ne cotise pas à l’assurance chômage. Les accidents du travail ne sont pas non plus couverts.
Un pasteur qui a un autre emploi doit-il cotiser à la Cavimac ?
Il reste rattaché à la Cavimac pour son ministère, mais peut être exonéré, en tout ou partie, des cotisations selon la rémunération perçue dans l’autre régime. Une étude spécialisée permet de le vérifier.
Les années passées dans un institut biblique comptent-elles pour la retraite ?
Elles peuvent être rachetées, dans les mêmes conditions que les années d’études supérieures, si elles précèdent l’affiliation au régime des cultes (CSS, art. L. 382-29-1).
Que faire si le pasteur n’a jamais été déclaré ?
Régulariser sans attendre : adhésion, déclaration et examen des périodes passées. Il faut analyser la situation au cas par cas ; faites-vous accompagner.
Conclusion
La Cavimac n’est pas une option pour l’association qui rémunère un ministre du culte : c’est la protection sociale de son pasteur et une charge à budgéter, forfaitaire et prévisible. Bien gérée, elle se résume à une adhésion, une déclaration par ministre et une routine mensuelle.
Les situations délicates sont les indemnités versées sans affiliation et les pasteurs qui cumulent plusieurs activités. Pour celles-ci, l’appui d’un professionnel spécialisé est vivement recommandé.
Sources et références
- Légifrance — Code de la sécurité sociale, articles L. 382-15 à L. 382-30 (ministres des cultes et membres des congrégations et collectivités religieuses) — consulter
- Cavimac — Circulaire n° 2026/01 du 14 janvier 2026, cotisations et contributions sociales applicables à compter du 1er janvier 2026 — consulter
- Gouvernement — Le SMIC revalorisé le 1er juin 2026 — consulter
- Cavimac — S’affilier à la Cavimac — consulter
- Cavimac — Déclarer et payer vos cotisations sociales — consulter
- Cavimac — Retraite complémentaire — consulter
Textes consultés le 25 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : le statut du pasteur · la précarité sociale du ministre du culte · le logement du pasteur · outils gratuits · se faire accompagner par un professionnel spécialisé