Taxe sur les salaires : votre association cultuelle y échappe-t-elle ?
Taxe sur les salaires et association cultuelle : champ, barème 2026, abattement de 24 256 €, cas du pasteur ministre du culte et calcul pas à pas.

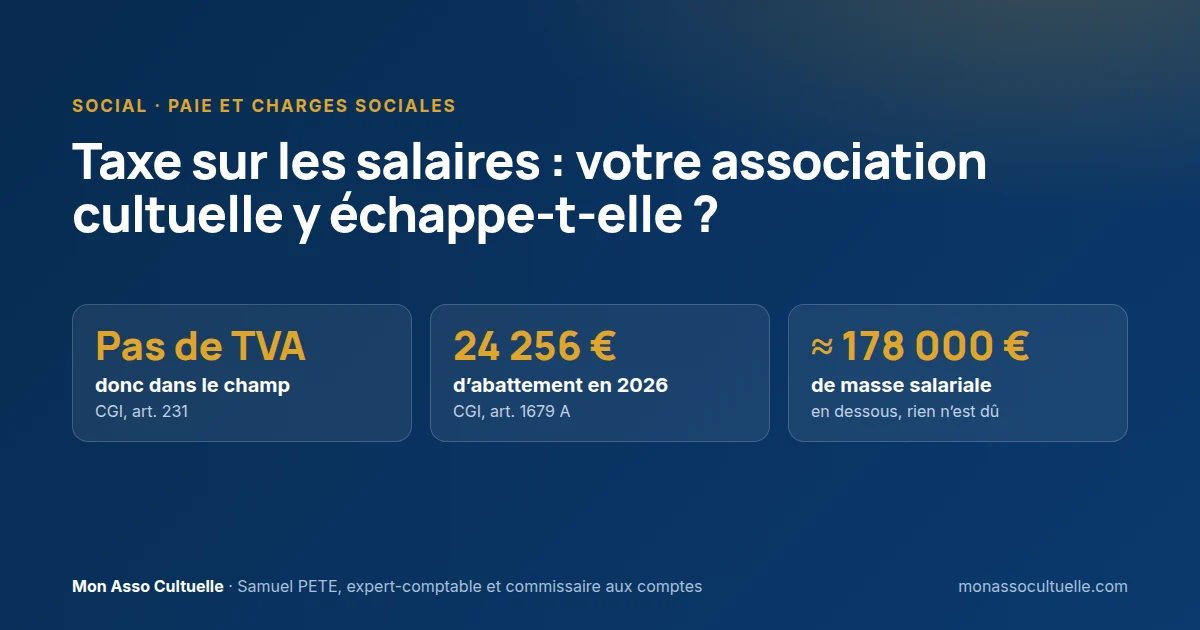
En bref : une association cultuelle qui emploie des salariés est en principe redevable de la taxe sur les salaires, parce qu’elle ne relève pas de la TVA (code général des impôts, art. 231). Mais elle bénéficie de l’abattement des associations : 24 256 € de taxe en 2026 (CGI, art. 1679 A). Tant que la taxe calculée ne dépasse pas ce montant, l’association ne doit rien. En pratique, une association dont la masse salariale reste inférieure à environ 178 000 € par an ne paie jamais de taxe sur les salaires. Les montants versés au pasteur ministre du culte, qui n’a pas la qualité de salarié, n’entrent en principe pas dans le calcul.
Peu de dirigeants bénévoles connaissent la taxe sur les salaires. Elle concerne pourtant toutes les associations qui emploient du personnel : secrétaire, agent d’entretien, animateur, directeur d’une activité sociale.
Bonne nouvelle : pour la grande majorité des églises, l’abattement réservé aux associations l’absorbe entièrement. Encore faut-il le vérifier chaque année, surtout lorsque l’équipe salariée grandit. Cet article explique quelles associations la taxe concerne, comment se calcule la taxe et à partir de quand elle devient réellement due.
💡 L’essentiel à retenir
- La taxe sur les salaires est due par les employeurs qui ne sont pas soumis à la TVA, ou qui ne l’ont pas été sur au moins 90 % de leurs recettes l’année précédente (CGI, art. 231).
- Elle porte sur les rémunérations des salariés, selon un barème progressif : 4,25 %, 8,50 % et 13,60 % selon le salaire annuel de chacun.
- Les associations bénéficient d’un abattement de 24 256 € en 2026 sur le montant de la taxe (CGI, art. 1679 A) ; les associations cultuelles en bénéficient.
- Sous environ 178 000 € de masse salariale annuelle, la taxe ne peut pas dépasser l’abattement.
- Le pasteur ministre du culte, qui n’a pas la qualité de salarié, n’entre en principe pas dans l’assiette.
1. Pourquoi une association cultuelle est concernée
La taxe sur les salaires est due par les personnes et organismes qui paient des rémunérations et qui ne sont pas assujettis à la TVA, ou qui l’ont été sur moins de 90 % de leur chiffre d’affaires l’année précédente (CGI, art. 231, 1).
Une association cultuelle perçoit des dons, des offrandes et des collectes. Ces ressources sont hors du champ de la TVA : l’association ne relève donc pas de la TVA et entre dans le champ de la taxe sur les salaires pour la totalité des rémunérations qu’elle verse à ses salariés.
Il en va de même pour l’association loi 1901 d’une église à double structure. Si cette association exerce une activité soumise à la TVA (une librairie, par exemple), l’association ne doit la taxe que sur une fraction des salaires, calculée selon la part de ses recettes qui échappe à la TVA.
2. Sur quelles sommes ?
La taxe porte sur les rémunérations brutes versées aux salariés, avantages en nature compris, déterminées selon les règles de la contribution sociale généralisée, sans la déduction de 1,75 % pour frais professionnels.
| Sommes versées | Dans l’assiette ? |
|---|---|
| Salaires des salariés (secrétaire, agent d’entretien, animateur, directeur) | Oui |
| Avantages en nature des salariés (logement, repas) | Oui |
| Indemnité du pasteur ministre du culte affilié à la Cavimac | En principe non : il n’est pas salarié |
| Remboursements de frais réels aux bénévoles, sur justificatifs | Non |
| Honoraires d’un prestataire indépendant | Non |
Le pasteur ministre du culte n’a pas de contrat de travail : les montants que l’association lui verse relèvent de la Cavimac et non d’une rémunération de salarié. Si un pasteur occupe aussi un emploi salarié pour d’autres activités, sa rémunération de salarié entre dans l’assiette. Faites vérifier les situations mixtes.
3. Le calcul : un barème par salarié
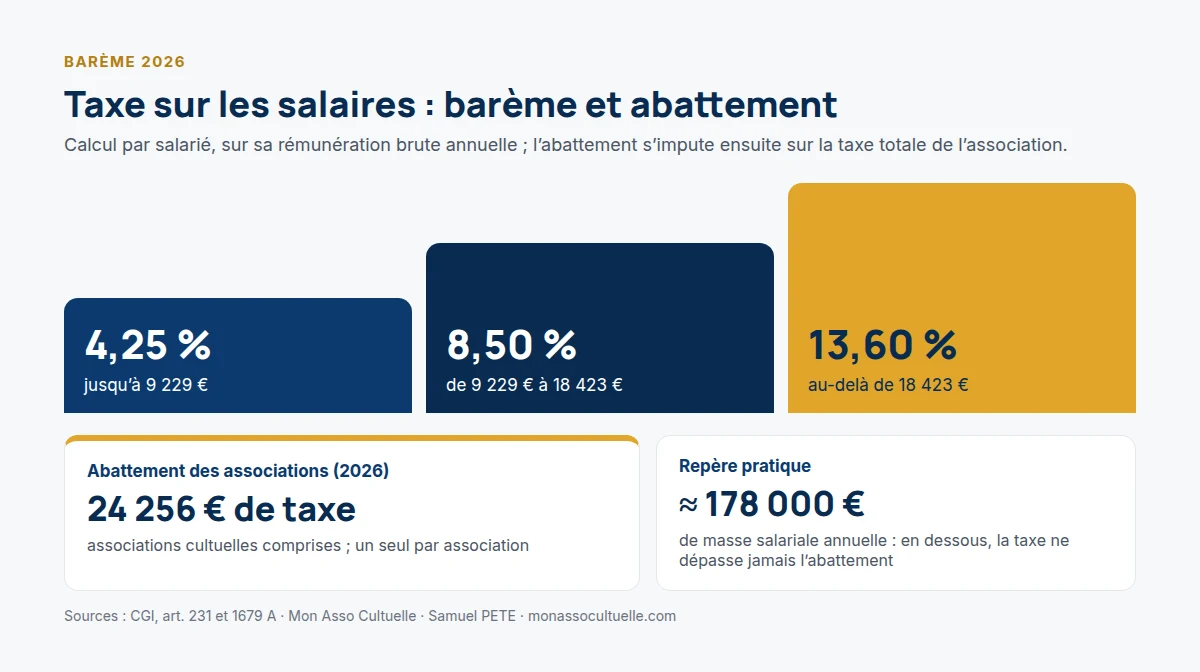
La taxe se calcule salarié par salarié, sur sa rémunération annuelle. Un taux de 4,25 % s’applique à la totalité du salaire ; des taux majorés s’appliquent aux fractions qui dépassent certains seuils.
| Fraction de la rémunération annuelle de chaque salarié (2026) | Taux |
|---|---|
| Jusqu’à 9 229 € | 4,25 % |
| De 9 229 € à 18 423 € | 8,50 % |
| Au-delà de 18 423 € | 13,60 % |
Seuils applicables aux rémunérations versées en 2026. Ils font l’objet d’une revalorisation chaque année.
Deux mécanismes allègent ensuite la taxe : une franchise (l’association ne doit rien si la taxe annuelle ne dépasse pas 1 200 €) et une décote entre 1 200 € et 2 040 €. Mais pour une association, c’est surtout l’abattement qui compte.
4. L’abattement des associations : 24 256 € en 2026
Les associations régies par la loi de 1901, les syndicats, les fondations reconnues d’utilité publique, les congrégations et, depuis 2026, les fonds de dotation bénéficient d’un abattement sur le montant annuel de la taxe (CGI, art. 1679 A). Il s’élève à 24 256 € pour les rémunérations versées en 2026.
- Les associations cultuelles en bénéficient : elles se constituent selon les règles de la loi de 1901 (loi de 1905, art. 18).
- L’administration y admet les associations de droit local d’Alsace-Moselle.
- Un seul abattement par association, même si elle a plusieurs lieux de culte ou établissements sans personnalité juridique distincte.
Conséquence pratique : la taxe atteint au maximum 13,60 % de la masse salariale. Tant que la masse salariale annuelle reste inférieure à environ 178 000 €, la taxe calculée ne peut pas dépasser l’abattement et l’association ne doit rien. Au-delà, un calcul précis s’impose : selon le niveau des salaires, l’abattement peut couvrir une masse salariale nettement plus élevée.
⚠️ Double structure : un abattement par association
Dans une église à double structure, chaque association est une personne juridique distincte et dispose de son propre abattement. Mais créer une seconde association dans le seul but de multiplier les abattements, sans réalité propre, s’exposerait à une remise en cause. La répartition des salariés doit suivre la réalité des activités. Faites examiner votre organisation si elle évolue.
💼 Exemple pratique
Une église constituée en association cultuelle emploie une secrétaire (22 000 € brut par an) et un agent d’entretien à temps partiel (9 000 € brut par an). Son pasteur est ministre du culte, affilié à la Cavimac.
Taxe calculée pour la secrétaire : 22 000 × 4,25 % + (18 423 − 9 229) × 4,25 % + (22 000 − 18 423) × 9,35 % = 935,00 + 390,75 + 334,45 = 1 660,20 €. Pour l’agent d’entretien : 9 000 × 4,25 % = 382,50 €. Total : 2 042,70 €, largement couvert par l’abattement de 24 256 €. L’association ne doit rien. L’indemnité du pasteur n’entre pas dans le calcul.
Le trésorier conserve ce calcul avec les pièces de l’exercice et le refait chaque année.
Les taux de 9,35 % et 4,25 % utilisés ci-dessus correspondent à la différence entre le taux majoré et le taux normal, appliquée à chaque fraction : c’est la façon la plus simple de faire le calcul.
5. Si la taxe est due : déclaration et paiement
Lorsque la taxe dépasse l’abattement, la différence est due. Elle se déclare et se paie auprès du service des impôts des entreprises, depuis l’espace professionnel sur impots.gouv.fr. Le rythme dépend du montant de la taxe de l’année précédente :
| Taxe de l’année précédente | Rythme des versements |
|---|---|
| Moins de 4 000 € | Un versement annuel, au plus tard le 15 janvier de l’année suivante |
| De 4 000 € à 10 000 € | Versements trimestriels |
| Plus de 10 000 € | Versements mensuels |
Une déclaration annuelle de régularisation récapitule ensuite les rémunérations et la taxe de l’année. Les modalités précises évoluent : vérifiez-les chaque année auprès de votre service des impôts des entreprises.
⚠️ Point de vigilance
L’erreur : considérer une fois pour toutes que « les églises ne paient pas la taxe sur les salaires », sans refaire le calcul quand l’équipe grandit.
Ce qui se passe : une église qui ouvre une école, une crèche ou une activité sociale, ou qui recrute plusieurs permanents, peut dépasser l’abattement sans s’en apercevoir. L’administration peut réclamer la taxe due et non versée avec intérêts de retard et majorations.
Comment l’éviter : refaites le calcul chaque année avec le calculateur F12. Dès que la masse salariale approche 178 000 €, faites vérifier le calcul par un expert-comptable spécialisé.
Et maintenant, je fais quoi ?
- Listez les salariés de l’association et leur rémunération brute annuelle.
- Vérifiez que le pasteur ministre du culte n’y figure pas, sauf s’il occupe aussi un emploi salarié pour d’autres activités.
- Calculez la taxe avec le calculateur F12 et comparez-la à l’abattement.
- Conservez le calcul avec les pièces de l’exercice.
- Refaites le calcul à chaque recrutement important et chaque année.
Si la taxe approche ou dépasse l’abattement, ou si votre association exerce une activité soumise à la TVA, faites vérifier votre situation par un expert-comptable spécialisé.
Comment le mettre en œuvre dans votre association
| Qui | Fait quoi | Quand | Documents |
|---|---|---|---|
| Le trésorier | Calcule la taxe et la compare à l’abattement | En janvier, sur l’année écoulée | Calculateur F12, livre de paie |
| Le président | Signe les déclarations si la taxe est due | Selon le rythme des versements | Espace professionnel impots.gouv.fr |
| Le conseil | Intègre la taxe au budget si l’équipe salariée grandit | Au vote du budget | Budget prévisionnel |
Les outils pour le faire
- F12 — Calculateur de taxe sur les salaires (Excel) : calcul salarié par salarié, abattement des associations, franchise et décote, rythme des versements, check-list des points à vérifier. → présentation de l’outil · télécharger
F12 — Calculateur de taxe sur les salaires (Excel, gratuit)
Indiquez votre e-mail : le téléchargement démarre aussitôt. Voir la présentation détaillée.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger le calculateur F12.
Un calculateur ne remplace pas l’examen de votre situation. Pour une association proche du seuil ou partiellement soumise à la TVA, contactez un expert-comptable spécialisé.
Questions fréquentes
Une association cultuelle paie-t-elle la taxe sur les salaires ?
Elle en est redevable si elle emploie des salariés, mais elle bénéficie de l’abattement des associations, de 24 256 € en 2026. La plupart des églises n’ont donc rien à payer.
L’indemnité du pasteur entre-t-elle dans le calcul ?
En principe non, si le pasteur est ministre du culte affilié à la Cavimac : il n’a pas la qualité de salarié. Elle y entre s’il a la qualité de salarié.
À partir de quelle masse salariale la taxe devient-elle due ?
Sous environ 178 000 € de salaires bruts annuels, la taxe ne peut jamais dépasser l’abattement. Au-delà, tout dépend du niveau des salaires : un calcul précis est nécessaire.
L’association 1901 de l’église a-t-elle son propre abattement ?
Oui, chaque association est une personne juridique distincte. Mais la répartition des salariés doit correspondre à la réalité des activités de chacune.
Conclusion
Oui, votre association cultuelle entre dans le champ de la taxe sur les salaires dès qu’elle emploie un salarié. Mais l’abattement des associations la neutralise dans la grande majorité des cas. Le vrai risque est l’oubli : une équipe qui grandit, une nouvelle activité, et l’association peut franchir le seuil sans que personne ne le remarque.
Un calcul annuel suffit à rester serein. Pour les associations proches du seuil ou aux activités diversifiées, l’appui d’un professionnel spécialisé est recommandé.
Sources et références
- Légifrance — Code général des impôts, articles 231 (champ et barème) et 1679 A (abattement des associations)
- Légifrance — Loi du 9 décembre 1905, article 18 (constitution des associations cultuelles selon la loi de 1901)
- BOFiP — BOI-TPS-TS-30 (liquidation de la taxe, abattement : bénéficiaires, § 410 à 480) — consulter
- BOFiP — BOI-TPS-TS-20-30 (base d’imposition, rapport d’assujettissement) — consulter
- Barème et abattement 2026 : loi n° 2026-103 du 19 février 2026 de finances pour 2026 et revalorisation annuelle
Textes consultés le 25 septembre 2026.
Article rédigé à titre d’information générale. Son contenu ne constitue pas une consultation individualisée.
Pour aller plus loin : la taxe d’apprentissage · le statut du pasteur · bénévole ou salarié : la frontière · outils gratuits · se faire accompagner par un professionnel spécialisé