
N04 — Calcul de la réserve de trésorerie cible et plan pluriannuel
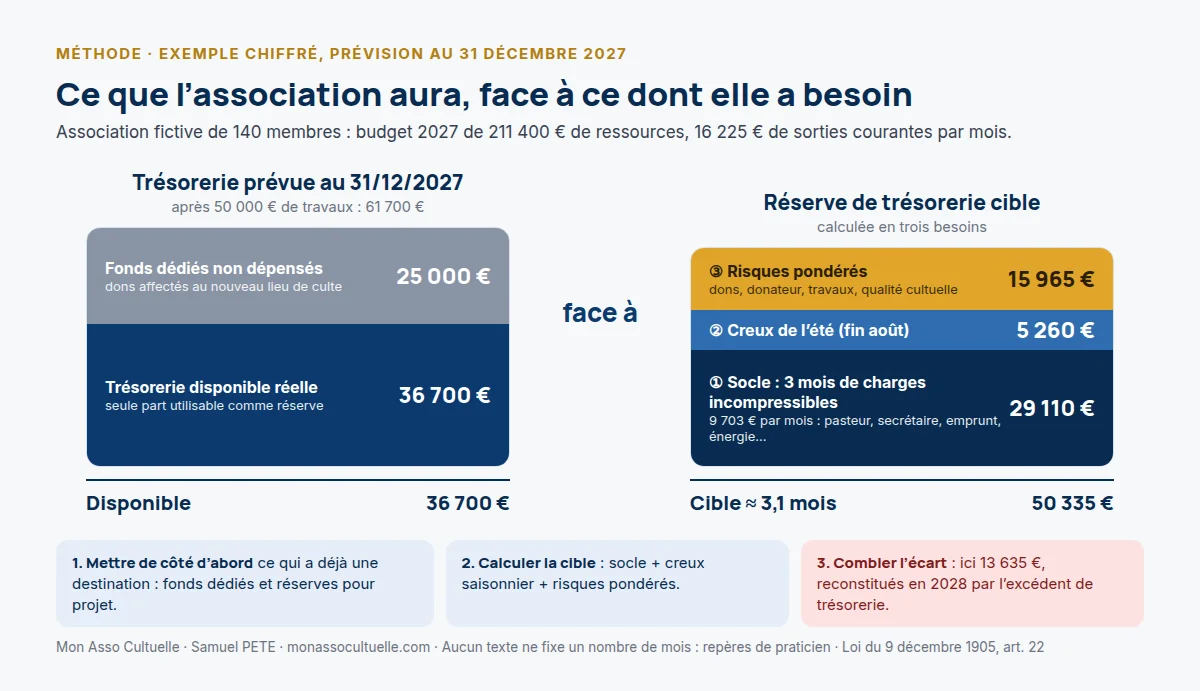
En bref : l’outil N04 calcule la réserve de trésorerie cible de votre association cultuelle (socle de charges incompressibles, creux saisonnier, risques pondérés), la compare à la trésorerie réellement disponible et trace sa trajectoire sur 2027-2031. Format Excel, gratuit.
Ce que contient l’outil
- Charges décaissables : une ligne par poste, classée incompressible ou compressible, et un tableau mois par mois des encaissements et décaissements qui calcule le creux saisonnier.
- Risques : baisse des dons, départ d’un donateur important, travaux imprévus, perte de la qualité cultuelle… avec impact et pondération.
- Réserve cible : socle + creux saisonnier + risques pondérés, en euros et en mois de charges, avec une appréciation selon des repères de praticien.
- Trésorerie disponible réelle : trésorerie – fonds dédiés non dépensés – réserves pour projet engagées, écart à la cible et contrôle de la couverture des fonds dédiés.
- Plan 2027-2031 : investissements prévus et leur financement (sommes affectées, emprunt, aide d’une union, autofinancement), trajectoire de la réserve et graphique.
- Politique de réserve type à faire adopter par le conseil, qui reprend automatiquement vos montants.
Qui s’en sert, et quand
Le trésorier, avec le conseil. Comptez une heure avec le budget prévisionnel et le plan de trésorerie. Le bon moment : lors de la préparation du budget, en octobre-novembre, puis chaque trimestre pour suivre l’écart.
Comment l’utiliser
- Téléchargez le classeur et listez vos charges décaissables, puis vos encaissements mois par mois.
- Estimez et pondérez vos principaux risques, et choisissez le nombre de mois du socle.
- Saisissez votre trésorerie, vos fonds dédiés et vos réserves pour projet : l’outil calcule l’écart à la cible.
- Complétez le plan 2027-2031, puis faites adopter la politique de réserve par le conseil.
Aucun texte ne fixe un nombre de mois de réserve : les repères proposés sont des repères de praticien, et la cible reste une décision motivée du conseil. En cas de doute, faites-vous accompagner par un professionnel spécialisé.
Pour comprendre avant de remplir
L’outil s’appuie sur notre article : Combien de mois de fonctionnement faut-il avoir en réserve ?. Il explique pourquoi aucun texte ne fixe de nombre de mois et donne la méthode pour calculer une réserve de trésorerie cible propre à votre association cultuelle, après avoir mis de côté les fonds dédiés et les réserves pour projet.
Télécharger le classeur N04
Indiquez votre adresse e-mail : le téléchargement démarre aussitôt et nous vous envoyons aussi un e-mail de confirmation.
Le téléchargement ne démarre pas ? Cliquez ici pour télécharger le classeur.
Modèle fourni à titre indicatif, à adapter à votre situation. Ne constitue pas une consultation individualisée. Textes vérifiés le 9 octobre 2026.