Le logement de fonction du pasteur : évaluation et traitement fiscal
Logement du pasteur : avantage en nature imposable, barème 2026 ou valeur locative, incidence selon le statut (Cavimac, salarié, bénévole) et taxe foncière.

Logement du pasteur : avantage en nature imposable, barème 2026 ou valeur locative, incidence selon le statut (Cavimac, salarié, bénévole) et taxe foncière.
Taxe sur les salaires et association cultuelle : champ, barème 2026, abattement de 24 256 €, cas du pasteur ministre du culte et calcul pas à pas.
Taxe d’apprentissage : depuis mars 2026, les associations cultuelles employeurs y sont soumises. Taux, assiette, exonération, DSN et cas du pasteur.
Prédicateur invité, musicien, conférencier : rembourser des frais réels ou payer dans un cadre légal, sans GUSO ni risque de requalification.
Bénévole ou salarié dans une église : critères du juge, situations à risque, conséquences d’une requalification et bonnes pratiques pour sécuriser le bénévolat.
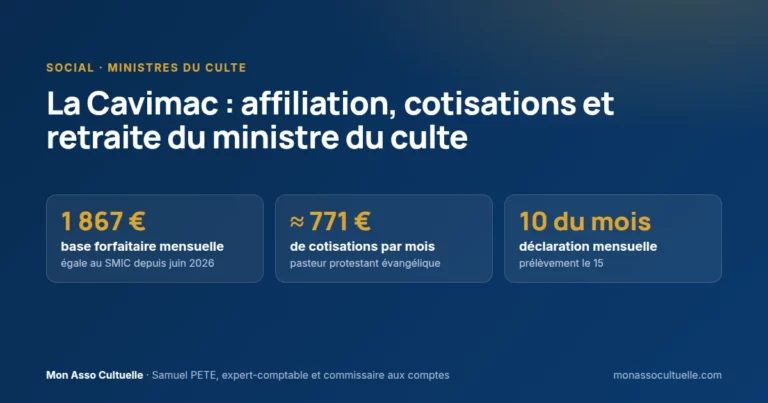
Affiliation du pasteur à la Cavimac, cotisations 2026 (environ 771 € par mois), prestations et retraite : le guide pour les associations cultuelles.
Pour son ministère, le pasteur est en principe ministre du culte rattaché à la Cavimac, sans contrat de travail. Les critères, la jurisprudence et les exceptions.